

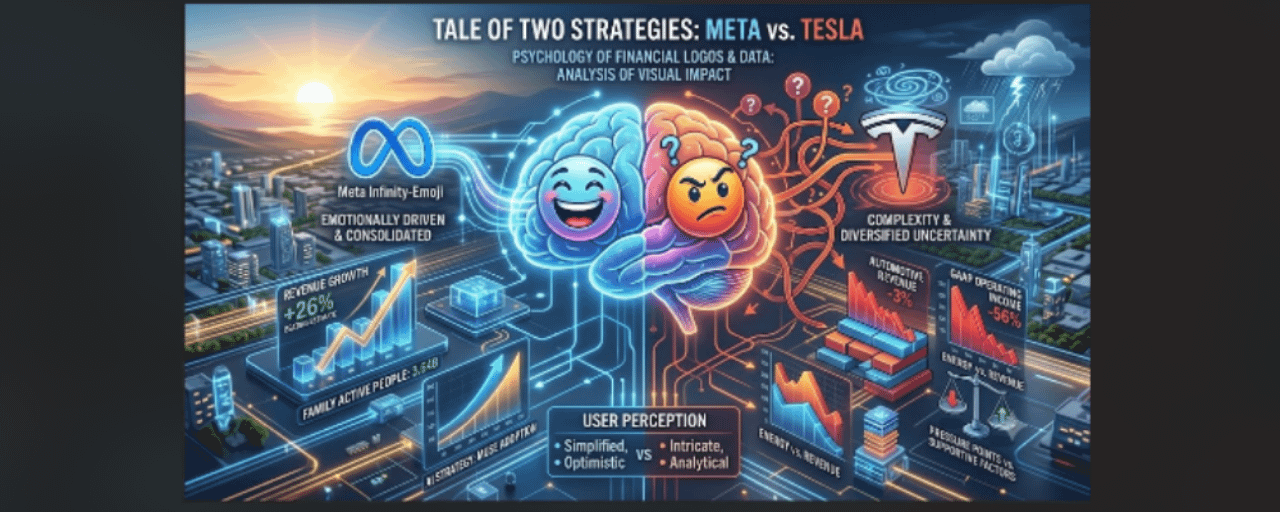

Rückblick auf die Quartalszahlen von Tesla und Meta
Tesla ($TSLA): Gewinn über den Erwartungen, doch das Kerngeschäft Auto und die GAAP-Profitabilität ließen Anleger vorsichtig bleiben
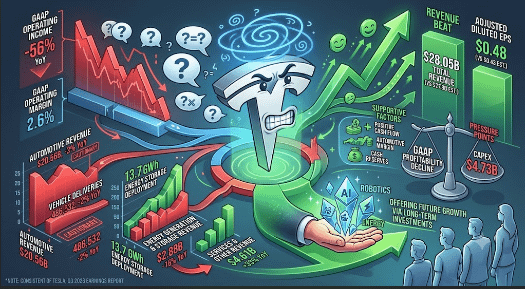
Tesla veröffentlichte seine Ergebnisse für das 3. Quartal 2026 nach Börsenschluss in den USA am 21.10.2026. Das Unternehmen übertraf die von CNBC angeführten LSEG-Schätzungen für den bereinigten Gewinn und den Umsatz. Die Marktreaktion fiel jedoch verhalten aus, da sich die Verbesserung nicht auf breiter Basis in Teslas zentralen operativen Kennzahlen zeigte. CNBC berichtete, dass die TSLA-Aktie nach der Veröffentlichung im nachbörslichen Handel um mehr als 3,2 % fiel.
📊 Finanzergebnisse im Überblick
| Kennzahl | Q3 2026 | Vergleich / Kontext |
| Gesamtumsatz | 28,05 Mrd. $ | Gegenüber der LSEG-Schätzung von 27,9 Mrd. $; gegenüber 28,24 Mrd. $ im Vorjahreszeitraum weitgehend unverändert |
| Bereinigtes verwässertes EPS | 0,48 $ | Gegenüber der LSEG-Schätzung von 0,43 $ |
| GAAP-Betriebsergebnis | 718 Mio. $ | -56 % gegenüber dem Vorjahr |
| GAAP-operative Marge | 2,6 % | Rückgang gegenüber 5,8 % im Vorjahreszeitraum |
| Den Stammaktionären zurechenbarer GAAP-Nettogewinn | 787 Mio. $ | -43 % gegenüber dem Vorjahr |
| Freier Cashflow | 1,53 Mrd. $ | Erholung gegenüber dem negativen freien Cashflow in Q2 |
| Barmittel, Zahlungsmitteläquivalente und kurzfristige Anlagen | 45,45 Mrd. $ | Anstieg gegenüber dem Vorquartal |
| Investitionsausgaben im Quartal | 4,73 Mrd. $ | Spiegeln die anhaltenden Ausgaben für KI, Robotik, Fertigung und Energie wider |
Teslas bereinigter Gewinn über den Erwartungen sollte daher zusammen mit dem deutlich schwächeren GAAP-Gewinnbild betrachtet werden. Der Unterschied ist relevant, da das bereinigte EPS bestimmte Posten ausklammert, während das GAAP-Betriebsergebnis die gesamten Betriebskosten des Unternehmens einschließlich seiner Investitionen erfasst.
🚗 Kerngeschäft Automobil: Umsatz blieb unter Druck
Umsatz im Automobilgeschäft: 20,56 Mrd. $, 3 % weniger als im Vorjahr.
Fahrzeugauslieferungen: 486.532, rund 2 % weniger als im Vorjahr.
Fahrzeugproduktion: 464.391.
Bruttomarge im Automobilgeschäft ohne regulatorische Gutschriften: 18,1 %, gestiegen von 16,3 % im zweiten Quartal.
Das gemischte Bild ist klar: Tesla verbesserte die Stückökonomie gegenüber dem Vorquartal, doch das wichtigste Umsatzsegment schrumpfte weiterhin im Jahresvergleich (YoY). Tesla nannte niedrigere durchschnittliche Verkaufspreise und Einschränkungen bei der Batterieversorgung, die das Unternehmen daran hinderten, den Fahrzeugauftragsbestand abzuarbeiten, als Faktoren, die Umsatz und Rentabilität im Automobilgeschäft belasteten.
⚡ Energie und Dienstleistungen: uneinheitliche Wachstumsqualität
Tesla lieferte im dritten Quartal Energiespeicherprodukte mit einer Kapazität von 13,7 GWh aus. Das Management erklärte, die Auftragseingänge und der Auftragsbestand im Speicherbereich lägen auf Rekordniveau. Der ausgewiesene Umsatz aus Energieerzeugung und -speicherung betrug jedoch 2,88 Mrd. $ und lag damit 16 % unter dem Vorjahreswert. Das bedeutet, dass sich das hohe Auslieferungsvolumen im Quartal nicht in ein Umsatzwachstum des Segments gegenüber dem Vorjahr übersetzte.
Der Umsatz aus Dienstleistungen und Sonstigem war ein relativer Lichtblick und stieg gegenüber dem Vorjahr um 33 % auf 4,61 Mrd. $. Dieses Segment trug dazu bei, die schwächeren Umsätze im Automobil- und Energiebereich auszugleichen. Es ist jedoch kleiner als das Autogeschäft und verändert das grundlegende Umsatzbild nicht vollständig.
📉 Warum die besser als erwarteten Schlagzeilenzahlen den Markt nicht überzeugten
Die Ergebnisse zeichneten zwei gegensätzliche Bilder:
Positive Faktoren
Das bereinigte EPS übertraf die Konsensschätzung.
Die Automobilmarge ohne Gutschriften verbesserte sich gegenüber dem Vorquartal.
Der freie Cashflow kehrte mit 1,53 Mrd. $ in den positiven Bereich zurück.
Die Barmittel und kurzfristigen Anlagen beliefen sich auf rund 45,45 Mrd. $.
Die Speicherauslieferungen blieben hoch; das Management hob die starke Nachfrage und den hohen Auftragsbestand hervor.
Belastungsfaktoren
Der Gesamtumsatz blieb im Jahresvergleich weitgehend unverändert.
Umsatz und Auslieferungen im Automobilgeschäft gingen gegenüber dem Vorjahr zurück.
Das GAAP-Betriebsergebnis sank um 56 %, wodurch sich die operative Marge auf 2,6 % verringerte.
Der Umsatz im Energiebereich ging trotz des hohen Speicherauslieferungsvolumens zurück.
Hohe Investitionsausgaben und Investitionen in KI, Robotik, Fertigung und Energie könnten längerfristige Initiativen unterstützen, machen die kurzfristige Rentabilität aber zugleich abhängig von der Umsetzung und einer disziplinierten Ausgabenpolitik.
Markteinschätzung
Die Gewinnmitteilung deutet darauf hin, dass Anleger den bereinigten Gewinn je Aktie über den Erwartungen nicht infrage stellten. Vielmehr schienen sie abzuwägen, ob sich die Margenverbesserung und die Erholung des freien Cashflows aufrechterhalten lassen, während Teslas Umsatz im Automobilgeschäft unter Druck bleibt und die Betriebskosten weiterhin hoch sind.
Die wichtigsten Variablen, die in den kommenden Berichten zu beobachten sind, sind das Umsatzwachstum im Automobilgeschäft, die durchschnittlichen Verkaufspreise, das Wachstum der Auslieferungen, die Nachhaltigkeit der Automobilmarge, die Batterieverfügbarkeit, die Umsatzumwandlung im Energiesegment, die Investitionsausgaben und das Tempo, mit dem Investitionen in KI, Robotik und Energie zu den Finanzergebnissen beitragen. Die historische Geschäftsentwicklung und die Unternehmensprognosen sind keine Garantie für künftige Ergebnisse.
Meta ($META): Starke Werbeumsätze und KI-Dynamik gleichen hohe Rechtskosten teilweise aus
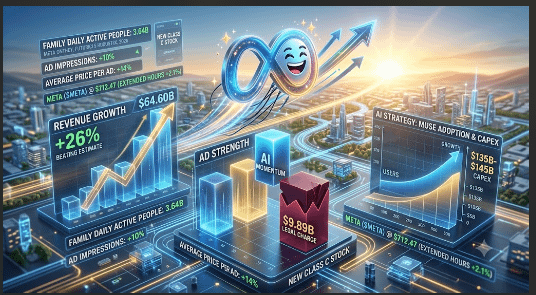
Meta meldete am 21. Oktober 2026 ein besser als erwartetes drittes Quartal: Der Umsatz betrug 64,60 Mrd. $, ein Plus von 26 % gegenüber dem Vorjahr und mehr als die Konsensschätzung von rund 63,34 Mrd. $. Die Gewinnmitteilung wurde von einer Rechtsstreitigkeitsbelastung in Höhe von 9,89 Mrd. $ dominiert. Anleger konzentrierten sich zunächst jedoch auf die Widerstandsfähigkeit des Werbegeschäfts, Fortschritte bei KI-Produkten und eine über den Erwartungen liegende Umsatzprognose für das vierte Quartal. Meta prognostizierte für Q4 einen Umsatz von 73 bis 76 Mrd. $, mit einem Mittelwert von 74,5 Mrd. $. Die Ergebnisse von Meta für das dritte Quartal umfassen den Zeitraum bis zum 30. September 2026.
📊 Finanzielle Entwicklung
| Kennzahl | Q3 2026 | Veränderung ggü. Vorjahr | Statistische Einordnung |
| Umsatz | 64,60 Mrd. $ | +26 % | Übertraf die Konsensschätzung um rund 1,26 Mrd. $ bzw. etwa 2,0 % |
| Betriebsergebnis | 12,99 Mrd. $ | -37 % | Die Rechtskostenbelastung verzerrte die ausgewiesene Rentabilität erheblich |
| Betriebsergebnis ohne Belastung | 22,88 Mrd. $ | ~+11 % | Zeigt, dass das operative Kerngeschäft weiterhin gewachsen ist |
| Verwässertes GAAP-EPS | 3,83 $ | +265 % | Der Vergleich profitierte von ungewöhnlich hohen Steueraufwendungen im Vorjahreszeitraum |
| EPS ohne Rechtsstreitigkeitsbelastung | 7,40 $ | — | Aussagekräftigeres Maß für die operative Leistung des Quartals |
| Operative Marge | 20 % | gegenüber 40 % | Ohne die Belastung hätte sie rund 35 % betragen |
| Nettogewinn | 9,86 Mrd. $ | +264 % | Ebenfalls vom Steuervergleich mit dem Vorjahr beeinflusst |
| Investitionsausgaben | 34,91 Mrd. $ | — | Spiegeln das Ausmaß der Investitionen in KI-Infrastruktur wider |
| Freier Cashflow | -2,12 Mrd. $ | — | Die hohen Investitionsausgaben überstiegen die im Quartal generierten liquiden Mittel |
Metas ausgewiesene Zahlen sollten daher auf zwei Ebenen betrachtet werden: Die GAAP-Ergebnisse berücksichtigen die Rechtskosten, während die bereinigten Zahlen zeigen, dass das Werbegeschäft und das operative Kerngeschäft weiterhin stark waren. Meta erklärte, dass die Belastung von 9,89 Mrd. $ das Betriebsergebnis um denselben Betrag verringerte und das verwässerte EPS von 7,40 $ auf 3,83 $ senkte.
📣 Werbegeschäft und Nutzeraktivität
Metas Werbegeschäft blieb die wichtigste Stärke:
Täglich aktive Nutzer der Meta-Familie: 3,64 Milliarden im September 2026, ein Plus von 3 % gegenüber dem Vorjahr.
Werbeeinblendungen: plus 10 % gegenüber dem Vorjahr.
Durchschnittlicher Preis pro Werbeanzeige: plus 14 % gegenüber dem Vorjahr.
Die Kombination aus mehr Werbeeinblendungen und höheren Preisen stützt das Umsatzwachstum von 26 %.
Die statistische Bedeutung liegt darin, dass das Wachstum der Werbepreise das Wachstum der Werbeeinblendungen um rund 4 Prozentpunkte übertraf. Das deutet darauf hin, dass die Monetarisierung – und nicht nur das Wachstum der Zielgruppe – wesentlich zur Umsatzbeschleunigung beitrug. Im Verhältnis zur Größe des Unternehmens ist das Nutzerwachstum weiterhin moderat. Das künftige Werbewachstum hängt daher zunehmend von der Intensität der Interaktionen, KI-gestützten Verbesserungen beim Targeting, der Conversion-Leistung und der Nachfrage der Werbekunden ab.
⚖️ Rechtskosten: die entscheidende Einordnung
Der Betrag von 9,89 Mrd. $ war die im dritten Quartal 2026 verbuchte bilanzielle Belastung. Er sollte nicht als vollständiger Betrag des Rechtsvergleichs bezeichnet werden.
Meta erklärte, dass die im August 2026 bekannt gegebene Vereinbarung mit den Generalstaatsanwälten von 52 US-Bundesstaaten im Zusammenhang mit Rechtsstreitigkeiten zu psychischer Gesundheit von Jugendlichen und sozialen Medien Zahlungen von bis zu rund 18,59 Mrd. $ vorsieht. Die Belastung im dritten Quartal war somit ein erheblicher verbuchter Aufwand, während der angegebene Höchstbetrag der Zahlungen höher lag.
🤖 KI-Strategie: Nutzung von Muse im Vergleich zu Infrastrukturkosten
Das Management hob die Einführung von Muse und Muse Wonder als wichtige Meilensteine seiner Strategie für persönliche KI hervor. Unabhängige Berichte meldeten mehr als 10 Millionen Muse-Konten. Aussagen zum Einkaufsverhalten und zum durchschnittlichen Einkaufswert sollten jedoch mit Vorsicht dargestellt werden, sofern sie nicht direkt in Metas offiziellen Gewinnunterlagen bestätigt werden.
Das konkretere finanzielle Signal ergibt sich aus dem Investitionsprofil:
Investitionsausgaben in Q3: 34,91 Mrd. $
Prognose der Investitionsausgaben für das Gesamtjahr 2026: 135–145 Mrd. $
Freier Cashflow im Quartal: -2,12 Mrd. $
Der Mittelwert der Investitionsprognose liegt bei 140 Mrd. $. Das entspricht etwa dem Vierfachen der auf Jahresbasis hochgerechneten Investitionsausgaben des dritten Quartals und verdeutlicht, dass die Investitionen außergewöhnlich hoch bleiben – noch ohne mögliche weitere Ausweitungen der Infrastruktur einzurechnen. Die Investitionsthese hängt daher maßgeblich davon ab, ob KI die Werberenditen, das Engagement, die geschäftliche Kommunikation, Verbraucherprodukte und andere Monetarisierungskanäle schnell genug verbessern kann, um Renditen auf diese Kapitalbasis zu erzielen.
🧾 Aktualisierung der Kapitalstruktur
Meta kündigte neue stimmberechtigungslose Stammaktien der Klasse C an. Berichten zufolge sieht die Transaktion eine Ausschüttung im Verhältnis zwei zu eins vor: Inhaber von Aktien der Klasse A erhalten eine stimmberechtigungslose Aktie der Klasse C, während die Stimmrechtskontrolle unverändert bleibt. Die Struktur bietet größere Flexibilität bei künftigen Kapitalaufnahmen, der Mitarbeitervergütung und Übernahmen, ohne die Stimmrechtskontrolle proportional zu verwässern.
📈 Marktreaktion und Einordnung
Laut den von MarketBeat gemeldeten Daten schloss META am 21. Oktober 2026 bei 697,52 $ und wurde nach Börsenschluss bei etwa 712,47 $ gehandelt – ein Anstieg von rund 2,1 % zu diesem Zeitpunkt. Andere Echtzeitberichte zeigten, dass die Kursbewegung nachbörslich zwischen etwa +2 % und +4 % schwankte. Die Reaktion sollte daher mit einem Zeitstempel versehen und nicht als feste Zahl dargestellt werden.
Die Marktreaktion scheint drei Faktoren widerzuspiegeln:
Umsatzqualität: Die Umsatzüberraschung nach oben ging auf ein widerstandsfähiges Werbegeschäft zurück, das sowohl von höheren Preisen als auch von mehr Werbeeinblendungen profitierte.
Ausblick: Der Mittelwert der Q4-Umsatzprognose von 74,5 Mrd. $ lag über der von CNBC genannten Konsensschätzung von rund 73,73 Mrd. $.
KI-Potenzial: Muse und damit verbundene KI-Initiativen eröffnen einen möglichen neuen Monetarisierungsweg. Die finanziellen Belege sind angesichts des Umfangs der Investitionszusagen jedoch noch begrenzt.
Wichtige Risiken im Blick behalten
Effizienz der Investitionen: Der Ausgabenplan von 135 bis 145 Mrd. $ könnte den freien Cashflow belasten, falls die Umsatzzuwächse nicht in ähnlichem Tempo wachsen.
Umsetzung der Rechtszahlungen: Die Vereinbarung sieht Zahlungen von bis zu 18,59 Mrd. $ vor – zusätzlich zu der bereits verbuchten Belastung von 9,89 Mrd. $ im dritten Quartal.
Belege für die KI-Monetarisierung: Eine hohe Nutzerakzeptanz allein belegt keine wiederkehrenden, margenstarken Umsätze.
Abhängigkeit vom Werbemarkt: Werbung bleibt Metas wichtigste Ertragsquelle. Die Ergebnisse sind dadurch weiterhin den makroökonomischen Bedingungen und Veränderungen der Werbebudgets ausgesetzt.
Normalisierung der Margen: Die bereinigte operative Marge von rund 35 % liegt über den ausgewiesenen 20 %, aber weiterhin unter der ausgewiesenen Marge von 40 % im Vorjahreszeitraum.
Fazit: Der Bericht von Meta für Q3 2026 zeigte eine starke Dynamik im Kerngeschäft Werbung und einen deutlichen Umsatz über den Erwartungen, während die Rechtskosten den ausgewiesenen Betriebsgewinn stark schmälerten. Im nächsten Kapitel geht es weniger darum, ob Meta seinen Umsatz steigern kann, sondern vielmehr darum, ob die Ausgaben für KI-Infrastruktur skalierbare Umsätze, nachhaltige Margen und eine erneute Ausweitung des freien Cashflows ermöglichen.
Das Vorstehende ist eine Marktanalyse und stellt keine Anlageberatung dar.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade