

Zu Beginn des Asien-Pazifik-Handels brachen die US-Aktienfutures geschlossen ein: Nasdaq-Futures verloren 0,65 %, S&P-500-Futures 0,40 %. Tesla gab nachbörslich mehr als 3 % nach und kürzte sein Investitionsziel für 2026 kurzerhand von „über 25 Milliarden US-Dollar“ auf 20 Milliarden US-Dollar. Nvidia verlor nachbörslich 0,45 %, IBM fast 5 % und Applied Materials mehr als 3 % – der Verkaufsdruck bei Tech-Aktien nach Börsenschluss lässt nicht nach. Am Vortag hatte der S&P noch 0,58 % im Plus geschlossen, doch am Donnerstag machten die Futures die Gewinne wieder zunichte. Auch Gold gab leicht nach. Dass sowohl sichere Anlagen als auch Risikoanlagen verkauft werden, zeigt bereits, dass es um mehr geht als eine bloße „Korrektur bei Tech-Aktien“.
Was den Markt wirklich belastet, ist der Nahe Osten.
Das US-Außenministerium hat die Ausreise nicht dringend benötigter US-Regierungsmitarbeiter und ihrer Familienangehörigen aus Saudi-Arabien angeordnet. Begründet wurde dies mit den „zunehmend häufigen“ Angriffen der Huthi auf zivile Ziele in Saudi-Arabien. Das Shaybah-Ölfeld von Saudi Aramco wurde von einer Drohne angegriffen; herabfallende Trümmer einer Abfangrakete töteten zwei Menschen und verletzten zwei weitere. Berichte von NBC und Reuters weisen in dieselbe Richtung: Die Evakuierungen könnten sich nicht auf Saudi-Arabien beschränken; auch andere US-Botschaften und -Konsulate am Golf bereiten offenbar die Ausreise von Familienangehörigen vor. Der Markt wertete die „Evakuierung“ als Vorzeichen einer weiteren Eskalation.
Der Ölpreis reagierte sofort. WTI stieg über 98 Dollar je Barrel, Brent schloss bei rund 110 Dollar und erreichte im Tagesverlauf zeitweise 110,33 Dollar. Entscheidend ist nicht der absolute Preis, sondern sein Niveau: Brent bewegt sich bereits seit einiger Zeit in der sensiblen Spanne von 105 bis 110 Dollar seitwärts und gibt nicht nach. Das zeigt, dass der Markt weiterhin eine Risikoprämie für den Nahen Osten einpreist und es sich nicht bloß um einen kurzen Ausschlag handelt. Gold pendelt derweil in einer engen Spanne um 4.140 Dollar und wartet ebenfalls auf eine klare Richtung.
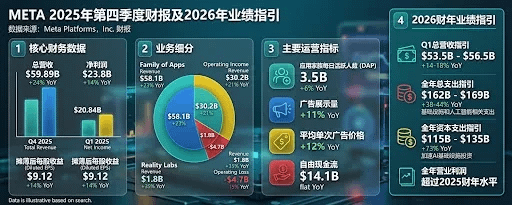
Bei Unternehmenszahlen und US-Staatsanleihen gab es keinen „Unfall“, aber auch keinen Anlass zur Entwarnung. Meta erzielte im dritten Quartal einen Umsatz von 64,6 Milliarden Dollar und übertraf damit die Erwartungen. Der freie Cashflow rutschte jedoch von 10,63 Milliarden Dollar im Vorjahreszeitraum ins Minus auf -2,12 Milliarden Dollar. Die Untergrenze der Investitionsprognose wurde angehoben; für das Gesamtjahr werden nun 135 bis 145 Milliarden Dollar veranschlagt. Die Toleranz des Marktes gegenüber „KI-Investitionen“ nimmt sichtbar ab: Ein Umsatz über den Erwartungen reicht nicht mehr; ein negativer Cashflow ist ein Problem. Die Rendite zehnjähriger US-Staatsanleihen schwankt auf hohem Niveau zwischen 5,10 und 5,24 Prozent. Solange die langfristigen Zinsen nicht sinken, bleibt der Abzinsungsdruck auf hoch bewertete Anlagen bestehen. Der Schwerpunkt der Risiken hat sich von „Sorgen um die KI-Finanzierung“ hin zu „Belastungen durch die KI-Finanzierung bei gleichzeitiger Eskalation im Nahen Osten“ verschoben. Die US-Handelssitzung am Abend wird zum eigentlichen entscheidenden Moment.
Zurück zu den A-Aktien: Die Nachrichten aus dem Ausland vor Börsenbeginn sind nur die Kulisse. Der direktere Schlag traf die chinesischen Technologiewerte, die in den vergangenen zwei Monaten abverkauft wurden: Zhongji Innolight verlor 46 Prozent, Eoptolink 47 Prozent und GigaDevice 65 Prozent. CATL halbierte sich gegenüber dem Hoch im Mai, Billionen an Marktkapitalisierung gingen verloren. In jüngster Zeit begannen auch die Blue Chips reihenweise einzubrechen: Am 21. Oktober fiel Fuyao Glass um 7,19 Prozent, Gree Electric Appliances verlor weitere 3,81 Prozent, Shanxi Xinghuacun Fen Wine 5,73 Prozent und China Mobile 5,09 Prozent. Dongpeng Beverage und China Telecom verzeichneten ebenfalls deutliche Verluste.
Erst jetzt musste der Markt eine Tatsache anerkennen, die zuvor von der Erzählung über „äußere Störfaktoren“ verdeckt worden war: Dass die A-Aktien täglich mit Kursgewinnen eröffnen und dann zurückfallen, liegt vor allem nicht an äußeren Einflüssen, sondern an der Liquidität. Das Handelsvolumen ist auf den niedrigen Stand von 1,5 Billionen Yuan geschrumpft, Fonds stehen unter Rückgabedruck, und die einzigen Positionen in ihren Portfolios, die sich in großem Umfang verkaufen lassen, sind ausgerechnet die großen, liquiden Blue Chips. Ramschaktien lassen sich nicht verkaufen; schon ein Verkaufsversuch drückt sie auf das tägliche Kurslimit. Institutionelle Anleger können daher nur zuerst „gut verkäufliche“ Vermögenswerte wie CATL, Fuyao, China Mobile und Gree abstoßen, um Bargeld zu beschaffen. Am Ende jeder Verkaufswelle bei Blue Chips geraten typischerweise auch die widerstandsfähigsten Branchen in Rückstand. Dass die Banken bislang noch keine deutlichen Tagesverluste verzeichnet haben, deutet darauf hin, dass der Abverkauf womöglich noch nicht vorbei ist.
Jeder Markthöchststand entsteht dadurch, dass Fonds hektisch kaufen; jeder Tiefpunkt dadurch, dass Fonds mit Verlust verkaufen. Seit Fonds in China eine bedeutende Größe erreicht haben, hat sich dieses Muster bei den A-Aktien nicht geändert. Im Moment bleibt nur, abzuwarten, bis der Markt selbst seinen Weg findet.
Doch gerade während die Liquiditätsknappheit den Markt am Boden hält, gibt es ein Signal aus einer anderen Richtung, das genaueres Hinsehen verdient: Die Ukraine ist in der Territorialfrage zu Zugeständnissen bereit.
In einem Live-Interview mit Fox News am 21. Oktober erklärte Selenskyj ausdrücklich, er sei bereit, ein Friedensabkommen zu schließen, sofern die Ukraine mindestens 75 Prozent der Kontrolle über ihr Territorium behalte, und den „Status quo einzufrieren“. Russland kontrolliert derzeit tatsächlich rund 19 bis 25 Prozent des ukrainischen Staatsgebiets vor dem Krieg; je nach Berechnungsmethode gibt es leichte Abweichungen. Die Ukraine kontrolliert etwa 75 bis 76 Prozent. Selenskyjs quantifizierte Bedingung zieht damit nahezu eine Linie entlang der derzeitigen Kontrolllinie. Zugleich kamen Signale von Putin: Dreiseitige Gespräche zwischen Russland, den USA und der Ukraine könnten Mitte November wieder aufgenommen werden; Abu Dhabi steht als möglicher Verhandlungsort zur Wahl.
Warum macht die Ukraine gerade jetzt Zugeständnisse? Neben dem Schlachtfeld wird weithin ein technischer Faktor diskutiert: die Geschwindigkeitsbegrenzung bei Starshield. Seit dem 13. Oktober begrenzt SpaceX die Geschwindigkeit der Starshield-Terminals, die vom ukrainischen Militär genutzt werden. Bei mehr als etwa 160 Kilometern pro Stunde wird die Satellitenverbindung unterbrochen; im Einsatz kam es bei vielen Drohnen bereits bei 110 bis 120 Kilometern pro Stunde zu Signalabbrüchen. Der Einsatz ukrainischer Hochgeschwindigkeits-Marschflugkörper, weitreichender Aufklärungsdrohnen und Abfangdrohnen wird dadurch direkt eingeschränkt; mehrere Drohnenangriffe an der Front mussten abgesagt werden. Selenskyj selbst räumte ein, dass die Nutzungsbeschränkungen von Starshield die Fähigkeit der ukrainischen Streitkräfte beeinträchtigten, russische Drohnen abzufangen.
Musk sagt, Starshield gehöre der US-Regierung und die Nutzungsrechte würden von den USA bestimmt. Der US-Außenminister erklärte dagegen, die Geschwindigkeitsbegrenzung gehe auf Musk zurück und das Weiße Haus habe sie nicht angeordnet. Hinter diesem widersprüchlichen Hin und Her deutet der zeitliche Ablauf auf eine nüchternere Logik: die US-Zwischenwahlen am 3. November. Die jüngste Reuters/Ipsos-Umfrage zeigt, dass die Demokraten bei der allgemeinen Kongresswahl mit 47 zu 35 Prozent vor den Republikanern liegen; Trumps Zustimmungswerte sind auf einen Tiefstand von 31 Prozent während seiner Amtszeit gefallen. Sollten die Demokraten das Repräsentantenhaus zurückerobern oder gar beide Kammern gewinnen, würde Trumps letzte Amtszeit-Hälfte vorzeitig zu einer „Lame Duck“-Phase. Unter diesen Umständen wäre ein Waffenstillstand im russisch-ukrainischen Krieg der direkteste außenpolitische Erfolg für den Wahlkampf. Die Ukraine hat gegenüber Starshield praktisch keine Alternative: Europa verfügt über kein vergleichbares System, und die Kontrolle über die „Augen“ auf dem Schlachtfeld liegt nicht in Kyjiw. In diesem Zusammenhang ist Selenskyjs Aussage zu den 75 Prozent nicht mehr bloß eine militärische Entscheidung.
Wer diesen Zusammenhang versteht, kann auch nachvollziehen, warum China die GW-Satellitenkonstellation aufbaut. Das Internet über Satelliten in niedriger Erdumlaufbahn ist nicht nur ein Geschäft mit kommerzieller Bandbreite: Die Kosten für einen Wechsel zwischen Krieg und Frieden sind gering, und die Nutzungsrechte können über Nacht neu definiert werden. Der Börsengang von Tongze Kangwei, einem neuen Unternehmen am ChiNext-Markt am 22. Oktober, fiel genau in diese Phase. Das Unternehmen stellt 4G-/5G-Breitband-Endgeräte her und belegt bei der Wettbewerbsfähigkeit globaler 5G-FWA-CPE-Anbieter Platz sieben. Es ist neben ZTE und Huawei das einzige Unternehmen aus Festlandchina unter den zehn weltweit führenden Anbietern. Zu seinen Kunden zählen EITC, Ooredoo, MTN, Vodafone, Orange sowie China Mobile, China Unicom und China Telecom. Die Produkte werden in mehr als 80 Länder und Regionen verkauft. Für die ersten drei Quartale 2026 werden Umsätze von 1,6135 bis 1,6555 Milliarden Yuan und ein Anstieg des bereinigten Nettogewinns um 214,52 bis 248,40 Prozent gegenüber dem Vorjahr erwartet.
Der Börsenzulassungsprospekt weist jedoch auch auf Risiken hin: steigende Ausgaben für Forschung und Entwicklung, Produktwechsel, höhere Frachtkosten infolge der internationalen Lage, Preissenkungen und Sonderangebote durch Netzbetreiber sowie ein freiwilliger oder erzwungener Wechsel zu Chips mit geringerer Bruttomarge. Tritt auch nur eines dieser Risiken ein, könnten die Bruttomarge und die Geschäftsergebnisse unter Druck geraten. Der Börsengang eines Herstellers von Verbindungsgeräten kann die Liquiditätsprobleme des Gesamtmarktes natürlich nicht lösen. Er erinnert jedoch zumindest an eines: In einer Zeit, in der sich geopolitische Risiken immer häufiger über „Verbindungsrechte“ und „Geschwindigkeitsbegrenzungen“ auswirken, ist die eigenständige Kontrolle über Kommunikationsinfrastruktur kein bloßes Anlagethema, sondern eine Realität, die wiederholt durch den Schalter anderer bestätigt wurde.
Die A-Aktien werden sich zum Handelsbeginn nicht allein wegen dieser Signale aus der Ferne sofort drehen. Ein Liquiditätsausverkauf braucht Zeit, um abgearbeitet zu werden; der Rückgang bei den Blue Chips ist erst dann abgeschlossen, wenn auch die Banken fallen. Und sowohl beim Ölpreis im Nahen Osten als auch bei der Geschwindigkeitsbegrenzung für Starshield wartet der Markt noch auf die nächste Nachricht. Doch betrachtet man die schlechten Nachrichten von heute Morgen zusammen, ist die Richtung wichtiger als der Preis eines einzelnen Vermögenswerts: Der Druck auf die KI-Finanzierung verlagert sich von den Bewertungen auf den Cashflow, während geopolitische Risiken von den Schlagzeilen auf Lieferketten und Verbindungsrechte übergreifen. Der Markt kann warten; die Rechnung für die Industrie muss trotzdem gemacht werden.
$BTC $BNB