
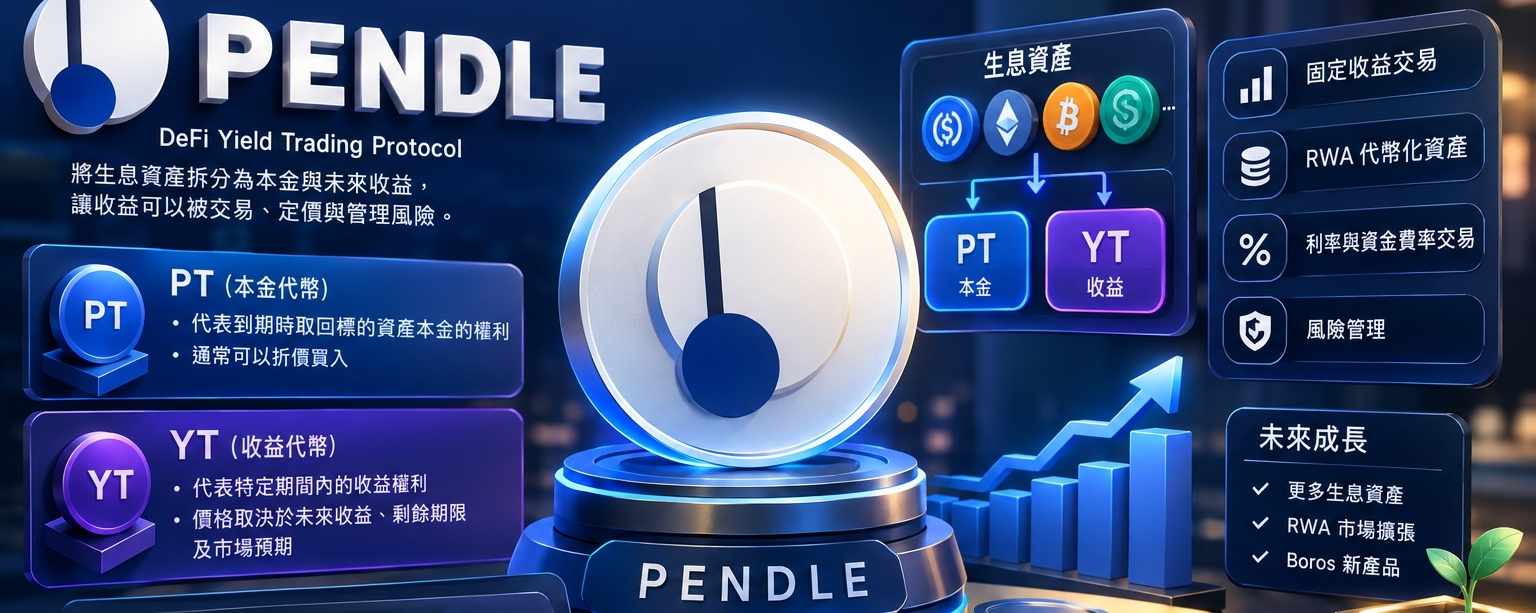

一、PENDLE 究竟在做什麼?它不是普通的 DeFi 代幣
在加密貨幣市場,大多數人關注的是價格上漲、交易量、資金流入,以及下一個熱門敘事。
但我認為,真正值得研究的項目,應該先問三個問題:
誰付錢?錢去哪裡?最後 Token 能得到多少?
PENDLE 所屬的 Pendle Finance,核心業務是將生息資產拆分成本金與未來收益,讓使用者能夠分別交易。
其核心產品包括:
**PT(本金代幣):**代表到期時取回標的資產本金的權利,通常可以折價買入,並在符合條件時於到期取得標的資產。
**YT(收益代幣):**代表特定期間內的收益權利,價格取決於未來實際收益、剩餘期限及市場預期。
這套機制的價值,在於讓原本只能被動持有的生息資產,變成可以交易、定價及管理風險的金融商品。
例如,一項到期可兌換 1 美元標的資產的 PT,如果買入價格是 0.95 美元,持有至到期且符合贖回條件,忽略其他風險與成本,名目收益約為 5.26%。
這只是示意計算,不代表市場目前一定存在相同報酬,也不代表所有 PT 都沒有風險。
Pendle 的長期潛力,在於它可能成為 DeFi 收益市場的重要交易基礎設施。
二、PENDLE 的商業模式:誰在付錢?
Pendle 的主要收入來自收益交易相關費用,以及 PT、YT 交易活動所產生的費用。
當使用者希望鎖定未來收益、交易收益變化,或管理不同生息資產的風險,就可能使用 Pendle 的產品。
因此,Pendle 的商業價值與以下因素密切相關:
第一,平台上的生息資產是否持續增加。
第二,PT 與 YT 市場是否具有足夠的流動性。
第三,使用者是否持續交易,而不是只在短期激勵活動期間進場。
第四,協議能否將交易活動轉化成可持續的收入。
這裡必須注意:TVL 不等於收入,更不等於利潤。
即使協議鎖定了大量資產,如果交易活動不足、手續費收入低,或使用者主要依靠代幣獎勵留在平台,商業模式仍可能不夠穩固。
真正重要的是收入品質,而不是單純追求 TVL 數字。
三、基本面與估值:PENDLE 真的便宜嗎?
以 2026 年 10 月公開資料作為參考,Pendle 曾呈現約 11 億美元級別的 TVL,以及數億美元級別的流通市值。
公開資料亦顯示,其近 30 天協議收入約為 51 萬美元。
以上數字屬於特定時間點的參考資料,會隨價格、資金流動及收入變化而改變,不能當成即時報價。
假設近 30 天協議收入為 51 萬美元,簡單年度化後約為 612 萬美元。
如果使用其他資料平台的不同收入定義,年度化結果可能有所差異。因此,估值時必須先確認使用的是協議收入、持有人收入,還是全部交易手續費。
基本公式是:
市值/年度化協議收入=收入估值倍數。
如果市值為 3.8 億美元,而年度化協議收入為 1,470 萬美元,收入估值倍數約為 25.9 倍。
這代表市場正在為 Pendle 的未來成長支付一定溢價。
這個倍數不一定代表昂貴,也不代表便宜。
如果未來收入持續成長、回購機制有效,估值可能具有合理性;如果收入停滯、TVL 持續流失,市場就可能降低估值倍數。
因此,不能只因為 PENDLE 距離歷史高點下跌,就直接認定它被低估。
四、PENDLE 的核心利多:回購與代幣價值捕獲
PENDLE 最值得追蹤的部分之一,是協議收入與代幣回購之間的關係。
Pendle 官方文件列出的相關費用分配機制,包含將符合條件的部分收入用於 PENDLE 回購。
這代表協議的商業活動有機會轉化成市場上的代幣買盤。
但必須區分三個概念:
回購不等於銷毀。
協議買回代幣後,如果代幣仍然留在錢包中,就不能直接視為永久減少流通供給。
回購不等於現金股利。
持有 PENDLE 不代表每個人都能按照持幣數量直接收到美元收入。
回購也不保證幣價上漲。
如果市場賣壓、供給增加或協議收入下降,回購需求仍可能不足以抵銷其他因素。
因此,分析 PENDLE 時,應持續追蹤實際回購金額、鏈上交易紀錄、代幣去向,以及回購金額相對流通市值的比例。
只有當收入成長、回購持續且供給壓力可控時,代幣的價值捕獲才更有說服力。
五、代幣經濟:供給問題不能忽略
Pendle 的團隊及投資人代幣歸屬安排,與早期項目相比已進入不同階段。
不過,完成團隊與投資人代幣歸屬,不代表代幣供給不再增加。
後續仍須觀察激勵排放、流通供給變化,以及質押獎勵的來源。
如果質押獎勵主要來自新增代幣,而不是協議實際收入,名目收益率可能很高,實際購買力卻不一定提高。
投資者應該問:
新增供給每年增加多少?
協議回購能吸收多少代幣?
持有人收入有多少來自真實商業收入?
代幣價格上漲是否只是因為短期市場情緒?
真正有價值的代幣經濟,不是把獎勵數字做得漂亮,而是讓協議收入與代幣持有人的長期利益逐步一致。
六、PENDLE 的長期成長機會
我認為 Pendle 值得研究的地方,不只是目前的 DeFi 收益交易,而是未來可能擴展的金融市場。
1. 固定收益金融
傳統金融具有債券、利率交換及收益管理工具。
Pendle 將生息資產拆分成本金與收益權利,讓使用者能夠針對未來收益進行交易。
如果鏈上固定收益市場持續成熟,Pendle 可能受益於更廣泛的收益管理需求。
2. RWA 代幣化資產
未來如果代幣化美國國債、基金及其他生息資產持續發展,這些資產可能形成新的 PT 與 YT 市場。
但 RWA 市場成長不代表所有資產都會透過 Pendle 交易。
真正要觀察的是實際上架資產、交易量、TVL、協議收入及使用者留存。
3. 利率與資金費率交易
Pendle 也在探索與資金費率及其他收益相關市場的產品。
如果新產品能夠帶來持續交易需求,就可能擴大收入來源。
但新產品推出不等於成功,必須以實際收入及交易活動驗證。
七、PENDLE 的主要風險
第一,TVL 可能下降。
如果使用者將資金轉往其他收益協議,Pendle 的交易活動與收入可能受到影響。
第二,收益交易需求具有週期性。
當市場收益下降、積分獎勵減少或其他生息資產失去吸引力,YT 需求可能同步下降。
第三,估值可能提前反映成長。
如果市場已經按照未來多年收入成長定價,即使協議持續營運,收入成長不如預期也可能造成估值修正。
第四,智能合約與標的資產風險。
Pendle 無法消除底層資產的信用風險、脫鉤風險、流動性風險及智能合約風險。
第五,回購不一定能抵銷供給壓力。
如果協議收入下降,或者新增供給造成持續賣壓,回購機制仍可能不足以支撐代幣價格。
八、PENDLE 合理價格推演:收入成長才是核心
我們可以用同一套模型,測試不同收入成長與估值倍數下的價格情境。
計算公式:
合理市值=年度化協議收入 × 估值倍數。
模型價格=合理市值 ÷ 流通代幣數量。
假設年度化協議收入為 1,470 萬美元,並假設流通供給不變:
如果收入維持目前基準,10 倍收入估值對應的價格約為 0.85 美元。
如果收入成長 2 倍,20 倍收入估值對應的價格約為 3.38 美元。
如果收入成長 5 倍,20 倍收入估值對應的價格約為 8.46 美元。
如果收入成長 10 倍,20 倍收入估值對應的價格約為 16.92 美元。
以上均為模型情境,不是價格預測,也不代表收入一定能夠達到相應規模。
這個模型說明一件事:
PENDLE 未來的上漲空間,取決於收入成長、估值倍數及代幣供給三個變數。
即使收入成長 5 倍,如果市場同時降低估值倍數,價格也未必能達到預期。
反過來說,如果收入持續成長,回購有效,而且市場願意給予合理的成長溢價,PENDLE 才有機會重新獲得更高估值。
九、我的最終判斷
我認為 PENDLE 是值得納入 2026 年 DeFi 錯估候選名單的項目。
它的優勢包括:
有明確的收益交易商業模式。
具有可查證的協議收入。
官方費用分配機制包含代幣回購。
有機會受益於鏈上固定收益及 RWA 市場發展。
但它仍然面臨 TVL 變化、收入週期、代幣排放及估值倍數壓縮等風險。
因此,我不會單純因為 PENDLE 距離歷史高點下跌,就認定它便宜。
真正重要的是,未來收入是否能持續成長、回購是否真正執行,以及代幣的價值捕獲能力是否改善。
如果這三個條件同時成立,PENDLE 的長期投資論點才會更有說服力。
如果收入持續下滑、回購減弱,而供給壓力仍然存在,即使價格大幅下跌,也不代表它已經低估。
投資最重要的不是尋找跌最多的幣,而是找到市場價格與未來真實價值之間存在差距的資產。
#PENDLE #DeFi #加密貨幣 #RWA #代幣經濟 #基本面分析 #幣圈投資
