


Die jüngste Ökonomenumfrage von Reuters zeigt eine deutliche Wende bei den Zinserwartungen an die US-Notenbank: Die Erwartungen einer Zinserhöhung im Oktober haben sich abgeschwächt, während eine erneute Zinserhöhung im Dezember unter allen befragten Ökonomen Konsens ist. Der zentrale Zielkonflikt besteht darin, dass die Wirtschaft robust und die Inflation hartnäckig ist – die Geldpolitik steckt in einem Dilemma.
In der Umfrage vom 16. bis 20. Oktober gingen 94 Ökonomen davon aus, dass der Offenmarktausschuss der US-Notenbank (FOMC) bei seiner Sitzung am 27. und 28. Oktober den Zielkorridor für den Leitzins unverändert bei 3,75–4,00 % belässt – im Einklang mit den Markterwartungen. Im Vergleich zur Umfrage des Vormonats, als weniger als die Hälfte mit einer Zinserhöhung im Dezember gerechnet hatte, prognostizierten diesmal alle 100 Befragten eine erneute Zinserhöhung im Dezember. Die US-Notenbank hatte die Zinsen bereits im September um 25 Basispunkte angehoben. Präsident Kevin Warsh hält an seinem Verzicht auf eine Forward Guidance fest; die Geldpolitik bleibt vorsichtig.
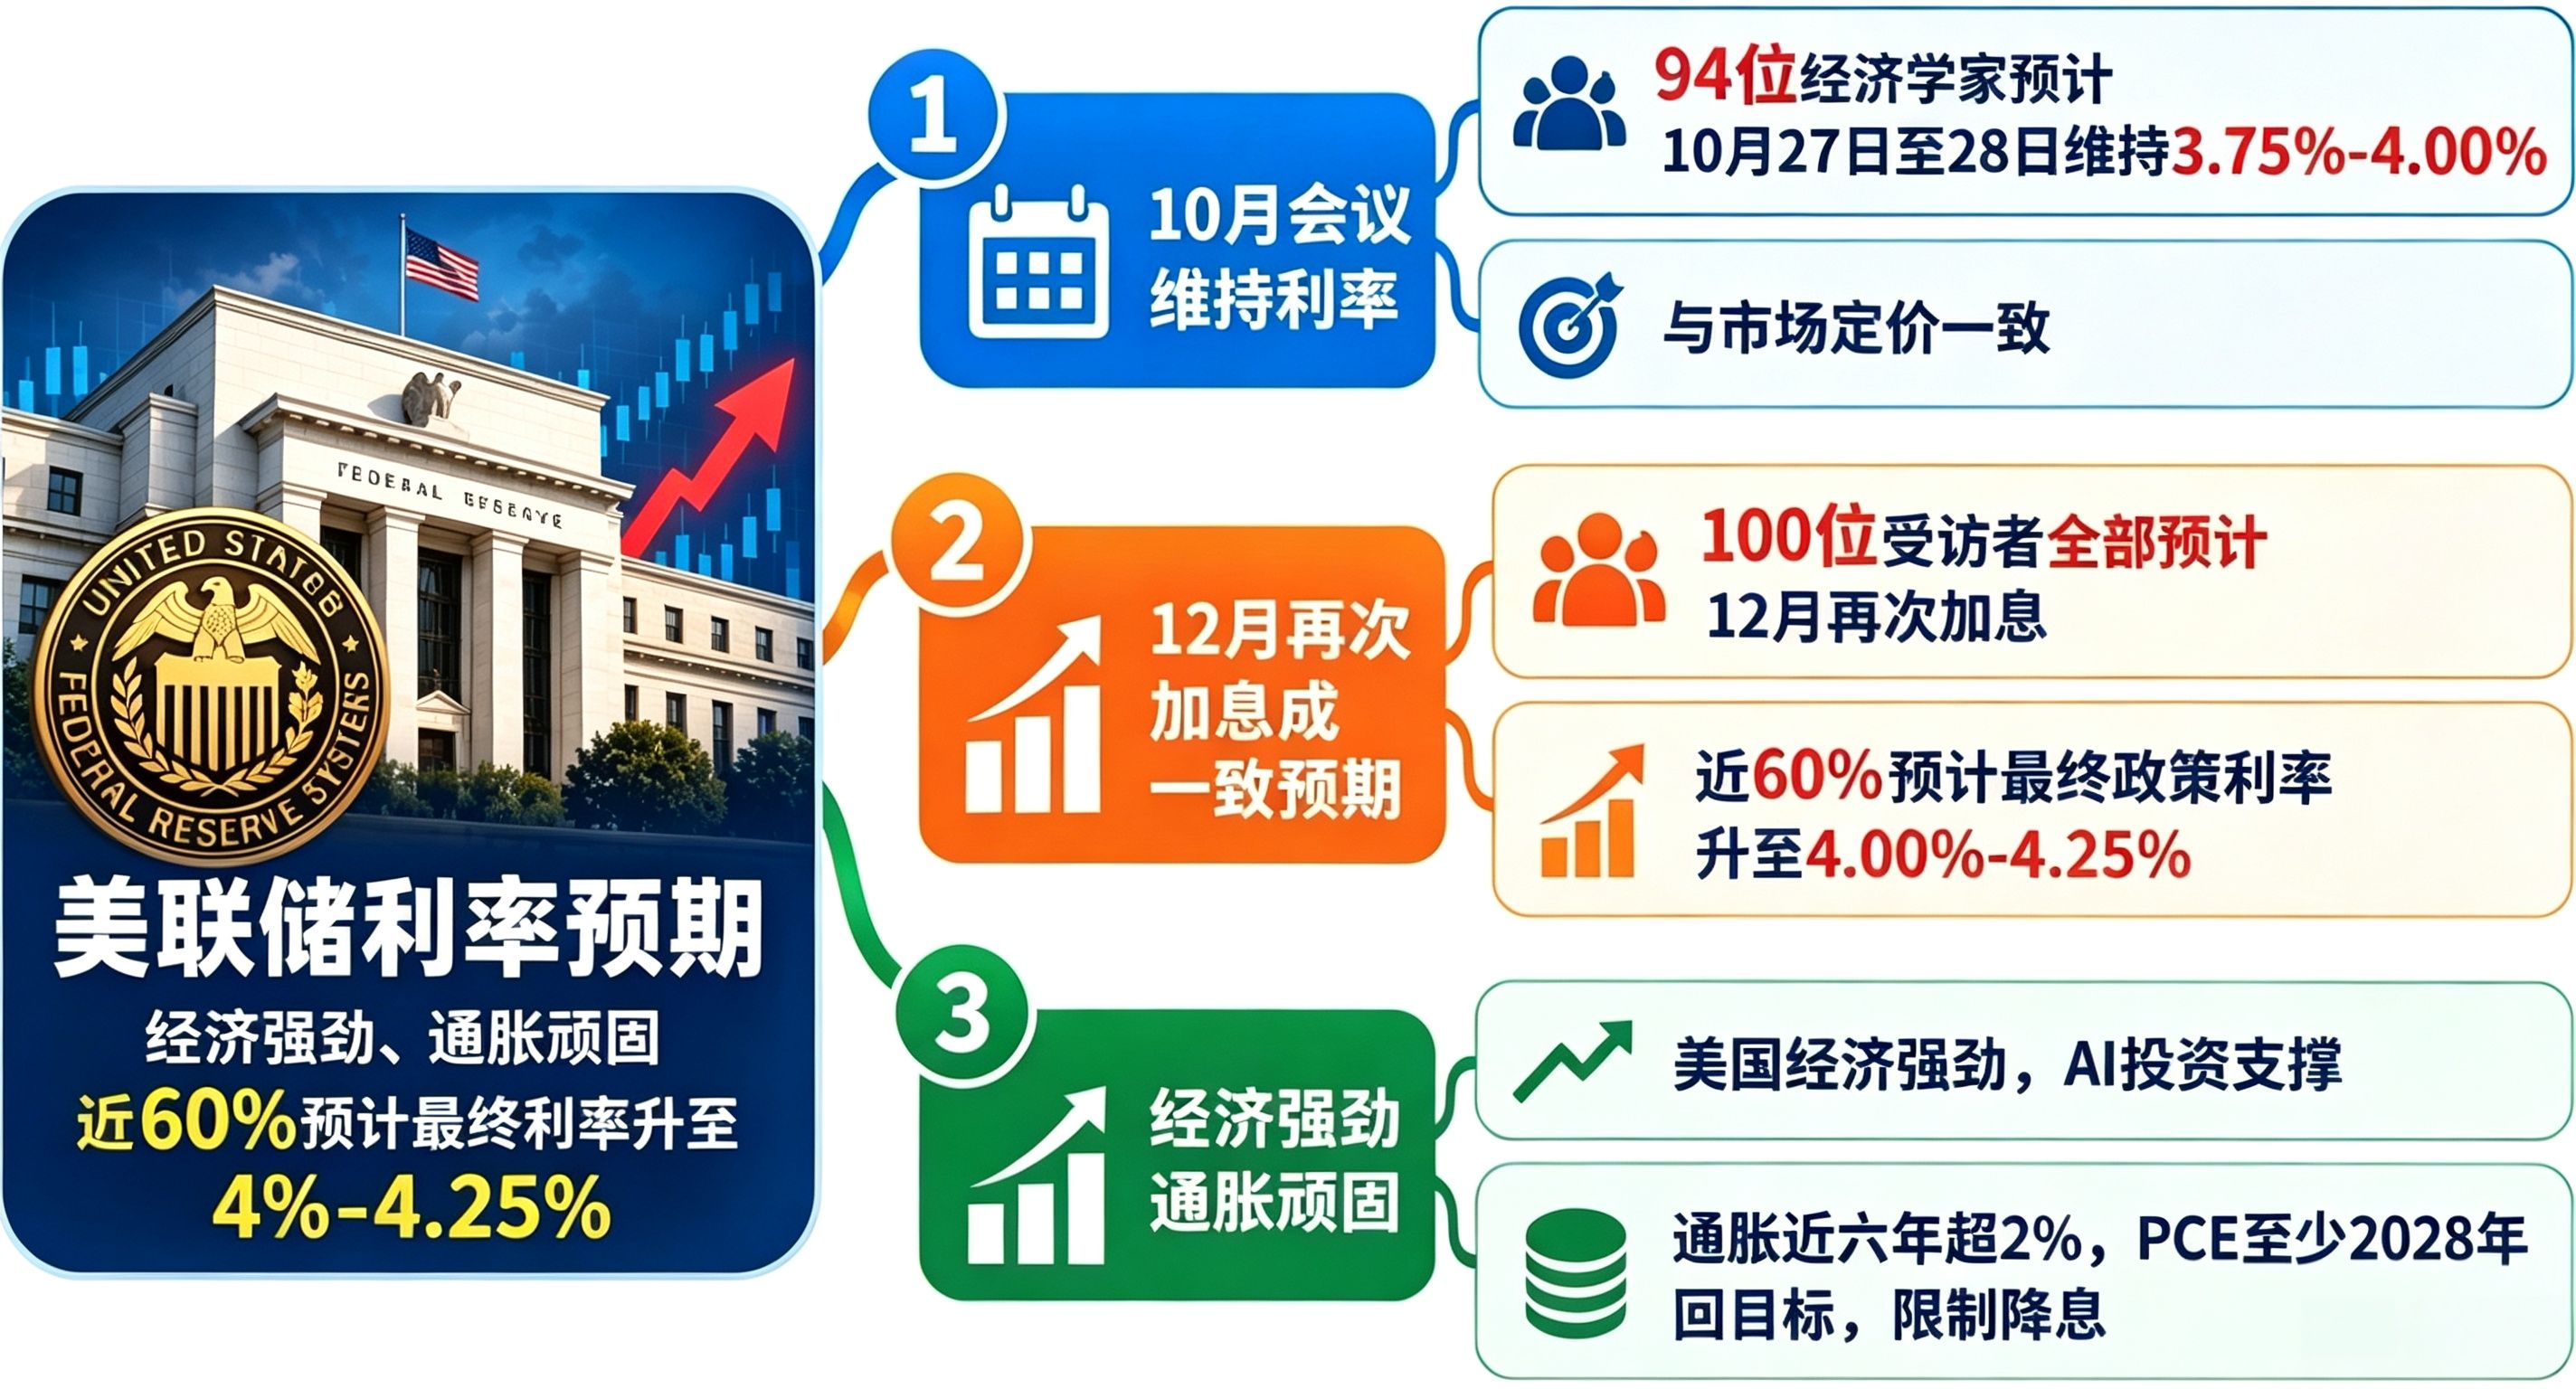
Die Erwartungen einer restriktiven Geldpolitik nehmen weiter zu: Fast 60 % der Ökonomen gehen davon aus, dass der Endzinssatz auf 4–4,25 % steigen wird. 38 Ökonomen rechnen sogar mit mindestens zwei weiteren Zinserhöhungen – ihr Anteil ist gegenüber September deutlich gestiegen. Mehrere Institutionen sind der Ansicht, dass die aktuelle Wirtschaftslage weitere Zinserhöhungen rechtfertigt und die Gefahr besteht, dass die Fed hinter der Inflation zurückbleibt. Im Dezember ist nicht nur eine Zinserhöhung um 25 Basispunkte möglich, sondern auch ein Schritt um 50 Basispunkte nicht auszuschließen.
Die PCE-Inflation in den USA liegt seit Langem über dem 2-%-Ziel der Fed. Prognosen zufolge wird sie das Ziel auch in den kommenden Quartalen um mehr als 100 Basispunkte überschreiten und voraussichtlich erst 2028 wieder dorthin zurückkehren. Das bedeutet, dass Zinssenkungen kurzfristig kaum zu erwarten sind und die Zinsen länger auf hohem Niveau bleiben müssen.
Die Widerstandsfähigkeit der Wirtschaft wird vor allem durch Investitionen in die KI-Infrastruktur gestützt, hinzu kommt der starke Konsum einkommensstarker Haushalte. Das Wirtschaftswachstum lag im zweiten Quartal bei 2,2 %; für das dritte Quartal wird ein Wachstum von 3,2 % erwartet. Auch die Wachstumsprognose für das Gesamtjahr liegt über dem Potenzialwachstum. Gleichzeitig halten sich die Ölpreise auf hohem Niveau und Zölle treiben die Kosten in die Höhe, was den Inflationsdruck weiter verstärkt. Mit Blick auf die bevorstehenden Zwischenwahlen wird zudem das politische Ringen komplexer.
Der US-Anleihemarkt hat die Erwartungen bereits vorweggenommen: Die Renditen langlaufender Anleihen und zweijähriger Treasuries schwanken im Zuge der Zinserwartungen wiederholt stark. Im weiteren Verlauf gilt es vor allem, die Wirtschaftsdaten, Energiepreise und PCE-Inflation zu beobachten – sie werden den endgültigen Beschluss im Dezember bestimmen. Schwankungen der Zinserwartungen dürften außerdem weiterhin Aktien, Anleihen, Kryptowährungen und andere Anlageklassen beeinflussen.
