


Die Nutzung von Stablecoins verdoppelt sich, während Bitcoin auf der Stelle tritt
Hallo zusammen und willkommen beim wöchentlichen Marktbericht.
Vor drei Wochen endeten wir mit drei Anweisungen: $87.000 nicht hinterherlaufen, $82.000 erst als Unterstützung bestätigen lassen und die Positionsgröße an einer Öl-Schlagzeile statt an einem Datenpunkt ausrichten. Alle drei wurden auf die Probe gestellt. Bitcoin erreichte nie wieder $87.000. Die ganze Woche über verharrte der Kurs in der Spanne von $82.500 bis $82.800, fiel kurz darunter, eroberte sie zurück und schloss die Woche knapp darunter – mit einem Minus von 1,99 %. Die Öl-Schlagzeile kam am Freitag, als Brent erstmals seit Mai die Marke von $110 erreichte.
Bitcoin wird derzeit bei 83.300 $ und Ether bei 2.454,85 $ gehandelt. Beide notieren leicht im Plus, unterstützt von einer Erholung in Asien, nachdem China ein Wachstum von 4,5 % im dritten Quartal gemeldet hatte – mehr als die zuvor ausgewiesenen 4,3 %. Bitcoin liegt weiterhin rund 35 % unter seinem Höchststand vom Oktober 2025 bei 126.198 $.
Die Woche insgesamt war noch schlechter. Die September-Inflation (CPI) lag bei 3,7 %. Der Nasdaq verzeichnete seine schlechteste Woche seit Juni. Der Philadelphia Semiconductor Index verlor acht Sitzungen in Folge – die längste Verlustserie seit 2006. Altcoins fielen allein am Wochenende um mehr als 5 %. Glassnode zufolge steuerte der Markt damit auf sein schlechtestes Wochenende seit April zu. Vor diesem Hintergrund ist es das Beste, was man über Bitcoin sagen kann, dass er sich bei 82.500 $ hielt und den Nasdaq um 3,5 Prozentpunkte übertraf.
Zwei Faktoren im Hintergrund sind wichtiger als der Kurs selbst.
Erstens: Die Dollar in der Kryptowelt werden doppelt so intensiv genutzt wie vor einem Jahr. Das Stablecoin-Angebot hat sich zwölf Monate lang kaum verändert. Das darin gebundene Geld wechselt doppelt so schnell den Besitzer. Darum geht es im Schwerpunkt dieser Woche.
Zweitens: Der größte Diebstahl der Woche hat nie eine Blockchain berührt. Kriminelle kauften echte Hardware-Wallets, öffneten sie, bauten ein Funkmodul ein und verkauften sie weiter. Rund 90 Millionen $ sind verschwunden. Die Schwachstelle in der Kryptowelt liegt nicht mehr im Code, sondern in allem, was ihn umgibt.
In dieser Ausgabe erläutere ich, was die Kursbewegungen tatsächlich ausgelöst hat, wie sich die makroökonomischen Impulse in einem kurzen Zeitraum mit großer Wirkung bündeln, was On-Chain-Ströme über das Verhalten der Anleger verraten und wo als Nächstes strukturelle Dynamik entstehen könnte.
Schauen wir uns das genauer an.
1. Branchenentwicklung und wichtige Entwicklungen
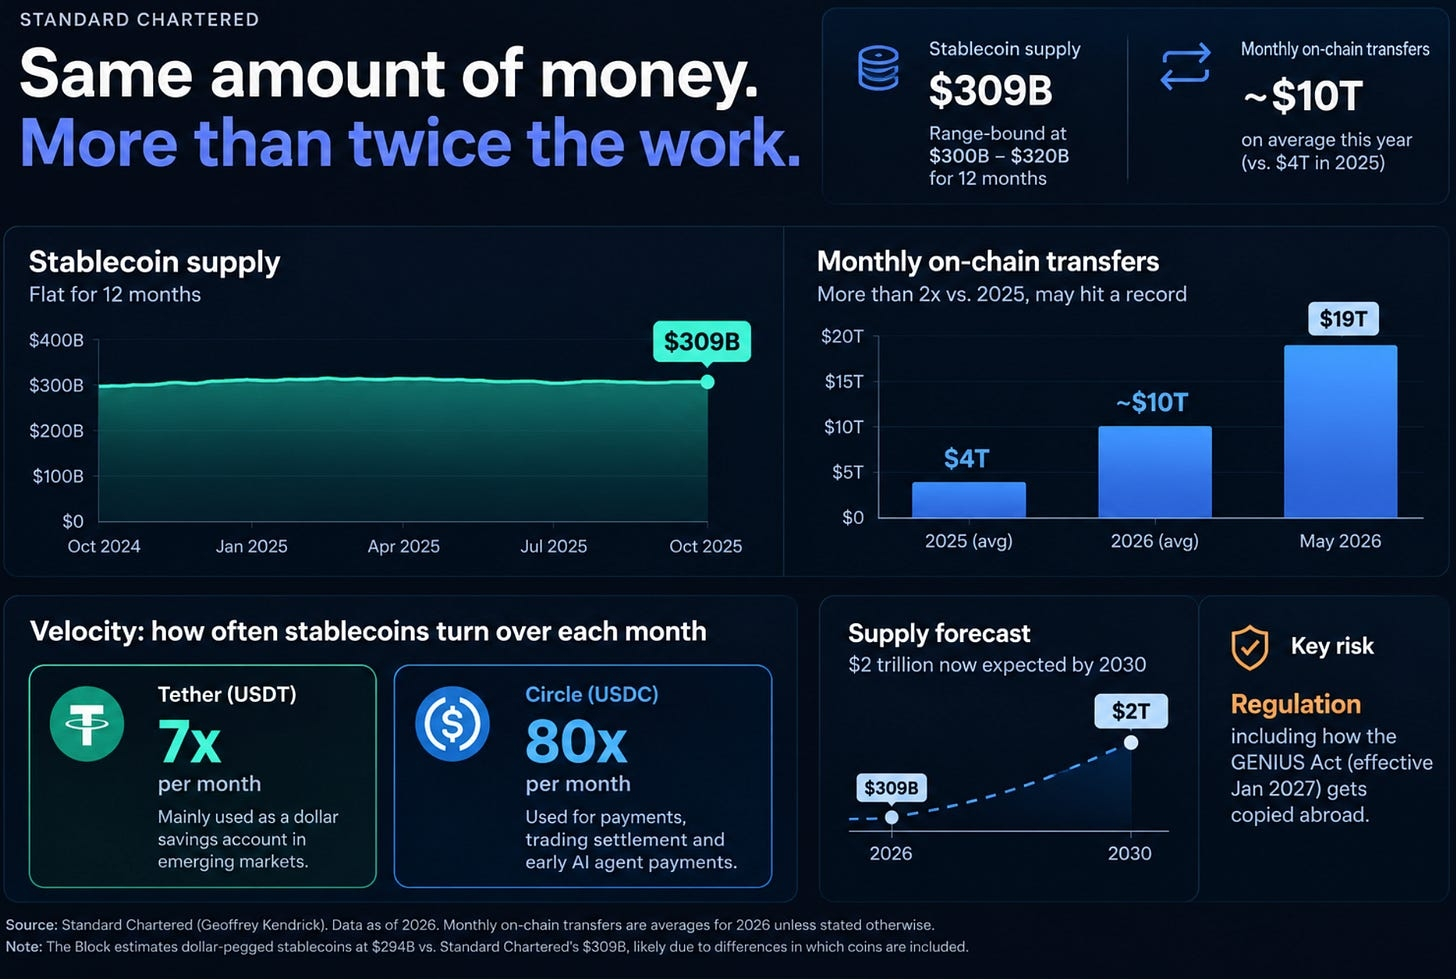
Standard Chartered zufolge lag das Stablecoin-Angebot zwölf Monate lang zwischen 300 und 320 Milliarden $ und beträgt nun rund 309 Milliarden $. Die monatlichen On-Chain-Transfers beliefen sich in diesem Jahr im Schnitt auf knapp 10 Billionen $, gegenüber 4 Billionen $ im Jahr 2025. Abschnitt 2 dreht sich ganz darum.
Die Europäische Bankenaufsichtsbehörde hat USDC als ersten „signifikanten“ E-Geld-Token unter den 45 gemäß MiCA gemeldeten eingestuft. Ab dem 12. November beaufsichtigt die EBA selbst die Reserven, Liquidität, Kapitalausstattung und Rückzahlungspläne von USDC. Der zweitgrößte dollarbasierte Stablecoin untersteht nun gleichzeitig den Aufsichtsbehörden in Brüssel und New York.
Bloomberg berichtete, dass JPMorgan JPM Coin – einen Token, der Dollar-Einlagen bei der Bank repräsentiert – für institutionelle Kunden auf Ethereum bringt. Im November 2025 ging der Token auf Base live; Canton ist ebenfalls geplant. Zum Zeitpunkt der Veröffentlichung lagen nur wenige Einzelheiten vor. Betrachten Sie dies als Medienbericht, nicht als bestätigte Tatsache.
BNY wickelte mit Citadel Securities eine Triparty-Repo-Transaktion ab und verwendete dabei eine tokenisierte zweijährige US-Staatsanleihe als Sicherheit. Das ist der Übernacht-Finanzierungsmarkt, der die Wall Street am Laufen hält – nun mit einem Token als Sicherheit.
Morgan Stanley rechnet nun damit, im ersten Quartal 2027 tokenisierte Aktien an seinem privaten Handelsplatz zu unterstützen – später als ursprünglich geplant. Amy Oldenburg, Leiterin der Digital-Asset-Strategie, sagte, das Produkt müsse existieren, bevor Kundennachfrage entstehen könne, und „im institutionellen Bereich gibt es eine Menge FOMO“. Der Tokenisierungsdienst der DTCC soll Ende dieses Monats starten.
Der USDC-Finanzierungsdienst von Visa Direct ist mit Inyo Global vom Pilotprojekt in den kommerziellen Betrieb übergegangen. Inyo Global ist ein Zahlungsabwickler für Geldtransferdienste, Fintech-Unternehmen und Banken. Anfang des Monats wickelte Visa in einem siebentägigen USDC-Test mit Lloyds 750.000 $ ab. Das Geld traf innerhalb von weniger als einer Stunde ein, auch am Wochenende.
Cointelegraph berichtete, dass bei Coinbase Krypto-besicherte Kredite im Umfang von 2,3 Milliarden $ ausstehen und 17 Banken eigene tokenisierte Einlagen entwickeln.
Die Financial Times berichtet unter Berufung auf Blockworks, dass mittlerweile mehr als 10 Milliarden $ in Krypto-Kredit-Vaults eingezahlt wurden, gegenüber 4 Milliarden $ zu Beginn des vergangenen Jahres. TRM Labs beziffert die im ersten Halbjahr dieses Jahres aus DeFi gestohlenen Mittel auf 972 Millionen $. Weiter unten mehr zu beiden Themen.
Ledger zufolge kauften Kriminelle echte Ledger-Geräte, bauten heimlich Komponenten ein, um beim Einrichten die Wiederherstellungsphrase abzufangen, und verkauften die Geräte über CryptoBilis, einen in Malaysia ansässigen Händler, weiter. Die Schätzungen der Verluste reichen von 86 Millionen $ bis 103,4 Millionen $. Ledger hat keine Gesamtsumme bestätigt. Abschnitt 3 behandelt das Thema.
Glassnode schätzt, dass 6,04 Millionen BTC – 30,2 % des ausgegebenen Angebots – in Adressen liegen, deren öffentliche Schlüssel bereits auf der Blockchain sichtbar sind. Coinbase, das etwa 5 % aller Bitcoin hält, hat seine Prioritäten für die Zeit nach dem Quantencomputing veröffentlicht. Am 15. Oktober gründeten neun Unternehmen eine Quantum Alliance. Ein Wettbewerb von StarkWare senkte die geschätzten Kosten einer quantensicheren Bitcoin-Transaktion von rund 320 $ auf 59 $. Das ist weiterhin eine Simulation, keine Transaktion.
ZKsync zufolge hat sein Airbender-Prime-Prover auf einer einzelnen Nvidia-Grafikkarte bei 99 % von 7.200 aufeinanderfolgenden Ethereum-Blöcken jeweils in weniger als zehn Sekunden einen Beweis erstellt. Ethereum erzeugt ungefähr alle zwölf Sekunden einen Block. Vitalik Buterin entgegnete, das Wettrennen um Geschwindigkeit sei entschieden. Nun habe Priorität, zu beweisen, dass diese Systeme exakt den Regeln von Ethereum entsprechen.
MSCI hat am 15. Oktober Regeln eingeführt, die „nicht operativ tätige Unternehmen“ aus seinen Indizes herausfiltern. Bei einer Simulation im Mai wurden Strategy, Metaplanet und der Uranproduzent Yellow Cake als mögliche Streichungen genannt; SharpLink stand auf einer Beobachtungsliste. Die endgültige Liste erscheint mit der Überprüfung im November.
Strategy hält 848.250 BTC zu einem durchschnittlichen Kaufpreis von 75.444 $, nachdem das Unternehmen rund 250 weitere zu je etwa 86.194 $ erworben hat. Saylor bestätigte, dass das Unternehmen im Juni Bitcoin nahe 73.000 $ verkauft hatte. Er beschrieb Strategy als ein Unternehmen für strukturierte Finanzierungen, das nach eigenem Ermessen kaufen oder verkaufen kann.
Strive kaufte 3.311 BTC zu je etwa 84.500 $ – der größte Zukauf seit Januar. Damit steigt der Bestand auf 32.773 BTC.
Metaplanet hält 44.000 BTC. Seine Bitcoin-besicherten Kredite entsprechen 17,7 % des Bitcoin-Werts und liegen damit über einem internen Limit von 10 %. Das Unternehmen nimmt 52 Milliarden ¥ (329 Millionen $) mit unverzinslichen Wandelanleihen auf, um damit teilweise 149 Millionen $ dieser Schulden zurückzuzahlen, und hat einen Aktienrückkauf im Volumen von 60 Milliarden ¥ genehmigt. Die Aktie liegt fast 90 % unter ihrem Höchststand vom Juni 2025. Der CEO hat zugestimmt, Anleiheinvestoren bis zu 55 Millionen seiner eigenen Aktien zur Absicherung zu leihen.
BitMine hat 12.535 ETH hinzugefügt und hält nun 6.028.946 ETH, das sind 4,9 % des Gesamtangebots. Tom Lee sagte, bei 5 % sei Schluss. Nach meiner Rechnung fehlen bis dahin etwa 76.000 ETH – weniger als die gemeldeten „rund 100.000“ und bei der Geschwindigkeit der vergangenen Woche ungefähr sechs Wochen.
VanEck hat seinen geplanten Staked-Ether-ETF zurückgezogen. BlackRock hat einen Bitcoin-ETF mit begrenztem Aufwärtspotenzial und Schutz vor Kursverlusten beantragt.
Patrick Witt ist als Exekutivdirektor des Beratergremiums des Präsidenten für digitale Vermögenswerte zurückgetreten. Er ist damit der dritte hochrangige Krypto-Beamte, der nach David Sacks im März und Harry Jung im Juli geht. Das Wall Street Journal berichtete, dass Tether während Bo Hines’ Leitung der Bemühungen des Weißen Hauses um den GENIUS Act 6,3 Millionen $ an eine Beratungsfirma fließen ließ, an der er Miteigentümer war. Hines hatte sich dafür eingesetzt, die im Gesetz vorgesehene Compliance-Frist auf 36 Monate zu verdoppeln – eine Änderung, von der Tether am meisten profitiert hätte. Anschließend stellte Tether ihn ein. Ein Vertreter von Nxum sagt, Hines habe davon nichts gewusst und in diesem Zeitraum keine Mittel aus Tether-Quellen erhalten. Vorwürfe einer einzelnen Zeitung, keine Feststellungen.
Die CFTC unter ihrem Vorsitzenden Michael Selig schlägt einen bundesweiten Rahmen für gehebelten Krypto-Handel durch Privatanleger vor. Caroline Pham, die ehemalige kommissarische Vorsitzende der Behörde und jetzige Mitarbeiterin von MoonPay, argumentiert, dass die bestehenden Befugnisse der Behörde bereits fast alles abdecken.
EZB-Präsidentin Christine Lagarde sagte, der digitale Euro komme, um „Bargeld zu ergänzen“. Europa reguliert den Dollar-Coin, mit dem es zugleich konkurrieren will.
Der CEO von Nvidia stellte sich am Donnerstag öffentlich hinter CoreWeave, nachdem dessen Anleiherenditen auf ein Niveau gestiegen waren, das auf ein höheres Ausfallrisiko hindeutet. Wenn der größte Zulieferer einen Kunden gegenüber Investoren beruhigt, erfährt man, wie der Ausbau finanziert wird.
Der KOSPI fiel am Dienstag um 5,46 % auf 6.035, als Samsung- und SK-Hynix-Aktien abrutschten und ausländische Investoren netto Aktien im Wert von 4,5 Billionen Won – etwa 3,4 Milliarden $ – an einem Tag abstießen.
2. Das Stablecoin-Paradox: gleichbleibendes Angebot, doppelte Nutzung
Die wichtigste Zahl dieser Woche war kein Kurs. Es war eine Geschwindigkeit.
Standard Chartered zufolge lag das Stablecoin-Angebot zwölf Monate lang zwischen 300 und 320 Milliarden $ und beträgt nun rund 309 Milliarden $. Im selben Zeitraum beliefen sich die monatlichen On-Chain-Transfers in diesem Jahr im Schnitt auf knapp 10 Billionen $, gegenüber 4 Billionen $ im Jahr 2025. Der Mai stellte mit 19 Billionen $ einen Rekord auf.
Gleiche Geldmenge. Mehr als doppelt so viel Bewegung.
Was Umlaufgeschwindigkeit bedeutet
Ein Stablecoin ist ein digitaler Dollar, der eins zu eins durch echtes Bargeld gedeckt ist. Token werden geprägt, wenn neues Geld zufließt, und verbrannt, wenn Anleger auszahlen. Das Angebot zeigt also, wie viel Geld in Krypto geparkt ist. Die Umlaufgeschwindigkeit zeigt, wie intensiv es genutzt wird. Ein 10-Pfund-Schein kann einen Monat lang im Portemonnaie liegen oder 30 Kaffees kaufen. Derselbe Geldschein, aber eine völlig andere Wirtschaft drumherum. Derzeit werden weniger neue Token geprägt. Daher bewegt sich der vorhandene Bestand einfach schneller, um die Nachfrage zu bedienen.
Geoffrey Kendrick von Standard Chartered veranschlagt die durchschnittliche Umlaufgeschwindigkeit in diesem Jahr auf etwa 30-mal pro Monat – doppelt so hoch wie 2025. Besonders aufschlussreich ist die Aufteilung:
Tethers USDT wechselt etwa siebenmal im Monat den Besitzer. Er wird hauptsächlich als Dollar-Sparkonto in Schwellenländern verwendet. Geld, das liegen bleibt.
Circles USDC wechselt etwa 80-mal im Monat den Besitzer, gegenüber 45-mal zuvor. Er wird für Zahlungen, die Abwicklung von Handelsgeschäften und – wie Kendrick anmerkt – frühe Zahlungen zwischen KI-Agenten verwendet. Geld, das sich bewegt.
Die Bank hat ihre Prognose für ein Angebot von 2 Billionen $ um zwei Jahre auf 2030 verschoben und bezeichnet die Stagnation als zyklisch statt strukturell: Frühere Phasen ohne Wachstum endeten, sobald sich die Kryptomärkte erholten. Das ist die Einschätzung der Bank, nicht unsere. Als Hauptrisiko nennt sie die Regulierung, unter anderem die Frage, wie der ab Januar 2027 geltende GENIUS Act im Ausland übernommen wird.
Ein Hinweis zu den Quellen: The Block beziffert den Wert dollar-gebundener Stablecoins auf 294 Milliarden $, gegenüber 309 Milliarden $ laut Standard Chartered. Die Abweichung liegt wahrscheinlich daran, welche Coins jeweils berücksichtigt werden. Über die Richtung – stagnierend – besteht kein Streit.
Europa übernimmt die Aufsicht über USDC
Die Europäische Bankenaufsichtsbehörde hat USDC als ersten „signifikanten“ E-Geld-Token unter den 45 gemäß MiCA gemeldeten eingestuft. Ab dem 12. November beaufsichtigt die EBA selbst die Reserven, Liquidität, Kapitalausstattung und Rückzahlungspläne von USDC. Die französische ACPR bleibt für die Unternehmensführung sowie die Eignungs- und Zuverlässigkeitsprüfungen zuständig. Die EBA hat außerdem ein Kooperationsabkommen mit der Finanzaufsichtsbehörde des Bundesstaats New York unterzeichnet, die Circle in den USA beaufsichtigt. Ein Dollar-Stablecoin untersteht nun Aufsichtsbehörden auf beiden Seiten des Atlantiks.
Die Ironie ist beabsichtigt. Lagarde sagte diese Woche, der digitale Euro komme, um „Bargeld zu ergänzen“, während Europa gegen private Stablecoins vorgeht. Brüssel reguliert den Dollar-Coin, den es zugleich zu übertreffen versucht.
Die Zahlungsinfrastruktur geht in den Produktivbetrieb
Der USDC-Finanzierungsdienst von Visa Direct hat die Pilotphase verlassen. Über Inyo Global können Unternehmen nun grenzüberschreitende Auszahlungen über Nacht und am Wochenende finanzieren, wenn die Bankfinanzierung ruht. Im siebentägigen USDC-Test von Visa mit Lloyds wurden 750.000 $ abgewickelt; das Geld traf innerhalb von weniger als einer Stunde ein, auch am Wochenende.
Borderless.xyz, das ein eigenes Interesse an der Antwort hat, schätzt, dass eine Überweisung von 200 $ über Stablecoin-Zahlungswege im Median 2 $ kostet, gegenüber 12,72 $ über herkömmliche Wege. Eine Richtgröße, keine geprüfte Zahl.
Die Banken bauen ihre eigene Variante
Bloomberg berichtete, dass JPMorgan JPM Coin für institutionelle Kunden auf Ethereum bringt. Cointelegraph zufolge entwickeln 17 Banken eigene tokenisierte Einlagen.
Der Unterschied ist wichtig. Ein Stablecoin ist ein Bargeldgutschein, den jeder an jeden weitergeben kann. Eine tokenisierte Einlage ist ein auf eine bestimmte Bank gezogener Scheck, der in Sekunden statt Tagen eingelöst wird. Beide existieren auf einer Blockchain. Der eine wird von einem Krypto-Unternehmen ausgegeben. Die andere ist gewöhnliches Bankgeld in einer neuen Verpackung – innerhalb des Sicherheitsnetzes des Bankensystems.
Warum sollten Banken die zweite Variante bevorzugen? Caroline Pham gab diese Woche die klarste Antwort. Um einen einzigen Handelstag im Großhandelsgeschäft sofort und Transaktion für Transaktion abzuwickeln, wären etwa 15 Billionen $ in bar nötig. „Es gibt keine 15 Billionen $, die an einem einzigen Tag den Besitzer wechseln können“, sagte sie. Banken vermeiden das derzeit durch Netting: Sie verrechnen die gegenseitigen Forderungen und überweisen nur den Differenzbetrag. Tokenisierte Einlagen können weiterhin verrechnet werden. Phams Einschätzung – ein gut begründetes Argument, keine gesicherte Tatsache – lautet, dass Stablecoins dort gewinnen, wo Fremde miteinander handeln, und Einlagentoken dort, wo Banken untereinander Geschäfte machen.
Noch ein Detail dazu, wer tatsächlich tokenisierte US-Staatsanleihen kauft. Chainalysis zugeschriebene Zahlen zufolge entfallen 66,9 % des Werts geografisch zugeordneter tokenisierter US-Staatsanleihen auf Italien, Portugal und Singapur, gegenüber 10,5 % auf die Vereinigten Staaten. Japan stellt 16,4 % der identifizierten Inhaber, hält aber nur 0,4 % des Werts: viele Kleinanleger, wenig Kapital. Diese Zahlen erfassen nur Bestände, deren Standort ermittelt werden kann, nicht den gesamten Markt.
Wohin die Jagd nach Rendite führt
Wenn das Angebot gleich bleibt und Anleger weiterhin Rendite erzielen wollen, muss das Geld irgendwohin fließen. Diese Woche lautete die Antwort: in Vaults. Die Financial Times berichtet unter Berufung auf Blockworks, dass mehr als 10 Milliarden $ in Krypto-Kredit-Vaults eingezahlt wurden, gegenüber 4 Milliarden $ zu Beginn des vergangenen Jahres.
Ein Vault ist ein Pool von Token, meist Stablecoins, die über automatisierten Code an Händler verliehen werden. Jeder Vault hat einen „Kurator“, der wie ein Fondsmanager agiert, ohne jemals das Geld selbst zu verwahren: Er legt die Strategie und die Risikoregeln fest und erhebt eine Gebühr. Typische Renditen liegen zwischen 3 % und 10 %. Riskantere Strategien bieten 20 % oder mehr. Die größten Einzahler sind laut Steakhouse Financial, dem größten Kurator, Fintech-Unternehmen mit ungenutzten Stablecoins, Krypto-Treasury-Unternehmen und Hedgefonds.
Die Risiken sind konkret. Unter Stress liquidieren Vaults automatisch, was einen Ausverkauf verstärkt. Außerdem kann der Code auf eine Weise fehlerhaft sein, die niemand bemerkt, bis es darauf ankommt. Im März ließ ein Hack des Resolv-Protokolls den USR-Token abstürzen. Einige Vaults hatten seinen Preis fest auf 1 $ programmiert. Der Token war eingebrochen. Die Vaults hielten ihn weiterhin für einen Dollar wert.
Léopold Wenger von Kaiko beschreibt das Paradox: Jede Regel ist öffentlich und im Vertrag festgeschrieben, und „keiner der Anleger liest oder versteht die Kennzahlen“. Sie schauen auf die beworbene Rendite. Die SEC erklärte im Juli, sie prüfe, ob manche Vaults dem Wertpapierrecht unterliegen. Die ESMA schlug im September Regeln für „Gatekeeper“ zwischen Kunden und DeFi vor und sagte der FT, diese Regeln seien hier anwendbar.
Das positive Szenario ist real. Anders als bei Celsius, Voyager und Genesis im Jahr 2022 sind Vaults transparent, und die Einleger wählen ihre Sicherheiten selbst. Das negative Szenario ist ebenso real. Die Zusammenbrüche von 2022 begannen auf dieselbe Weise: gewöhnliche Menschen jagten einer Rendite hinterher, die sie nicht verstanden.
Unsere Einschätzung: Die Stablecoin-Geschichte hat sich aufgespalten. Das Angebot misst, wie viel spekulatives Geld in Krypto geparkt ist – und es stagniert. Die Umlaufgeschwindigkeit misst, ob die Zahlungsinfrastruktur genutzt wird – und sie hat sich verdoppelt. Die etablierten Akteure haben beides bemerkt. JPMorgan, BNY, Morgan Stanley und Visa integrieren diese Zahlungswege in ihre eigenen Systeme, zu ihren eigenen Bedingungen und zunehmend mit Bankgeld statt mit Token von Krypto-Unternehmen. Krypto wurde geschaffen, um die Banken zu umgehen.
4. Das Treasury-Modell steht vor seiner Prüfung
MSCI, dessen Indizes Billionen an passivem Anlagekapital steuern, hat am 15. Oktober Regeln eingeführt, durch die Strategy aus seinen globalen Indizes gestrichen werden könnte.
Indexfonds kaufen alles, was im Index enthalten ist. Wird ein Unternehmen herausgenommen, müssen diese Fonds verkaufen – unabhängig davon, was sie davon halten. Der neue MSCI-Test filtert „nicht operativ tätige Unternehmen“ heraus, also Firmen, die eher Anlagevehikeln als Unternehmen ähneln. Dafür berücksichtigt er betriebliche Vermögenswerte und fünf Finanzkennzahlen. Wer vier von fünf Kriterien verfehlt, kann ausgeschlossen werden. Bestehende Indexmitglieder werden erst gestrichen, wenn sie die Kriterien in zwei aufeinanderfolgenden Jahresberichtszeiträumen verfehlen. Bei der Simulation im Mai wurden Strategy, Metaplanet und Yellow Cake als mögliche Streichungen genannt, während SharpLink auf einer Beobachtungsliste stand. Die endgültige Liste erscheint mit der Überprüfung im November.
Analysten von JPMorgan schätzten einst, ein Ausschluss könnte bei Strategy Verkäufe im Umfang von rund 2,8 Milliarden $ auslösen, wobei sich das auf einen früheren Vorschlag von MSCI bezog. Strategy argumentierte im September, die Regel werde „dem Ruf von MSCI als zuverlässigem und neutralem Indexanbieter schweren Schaden zufügen“.
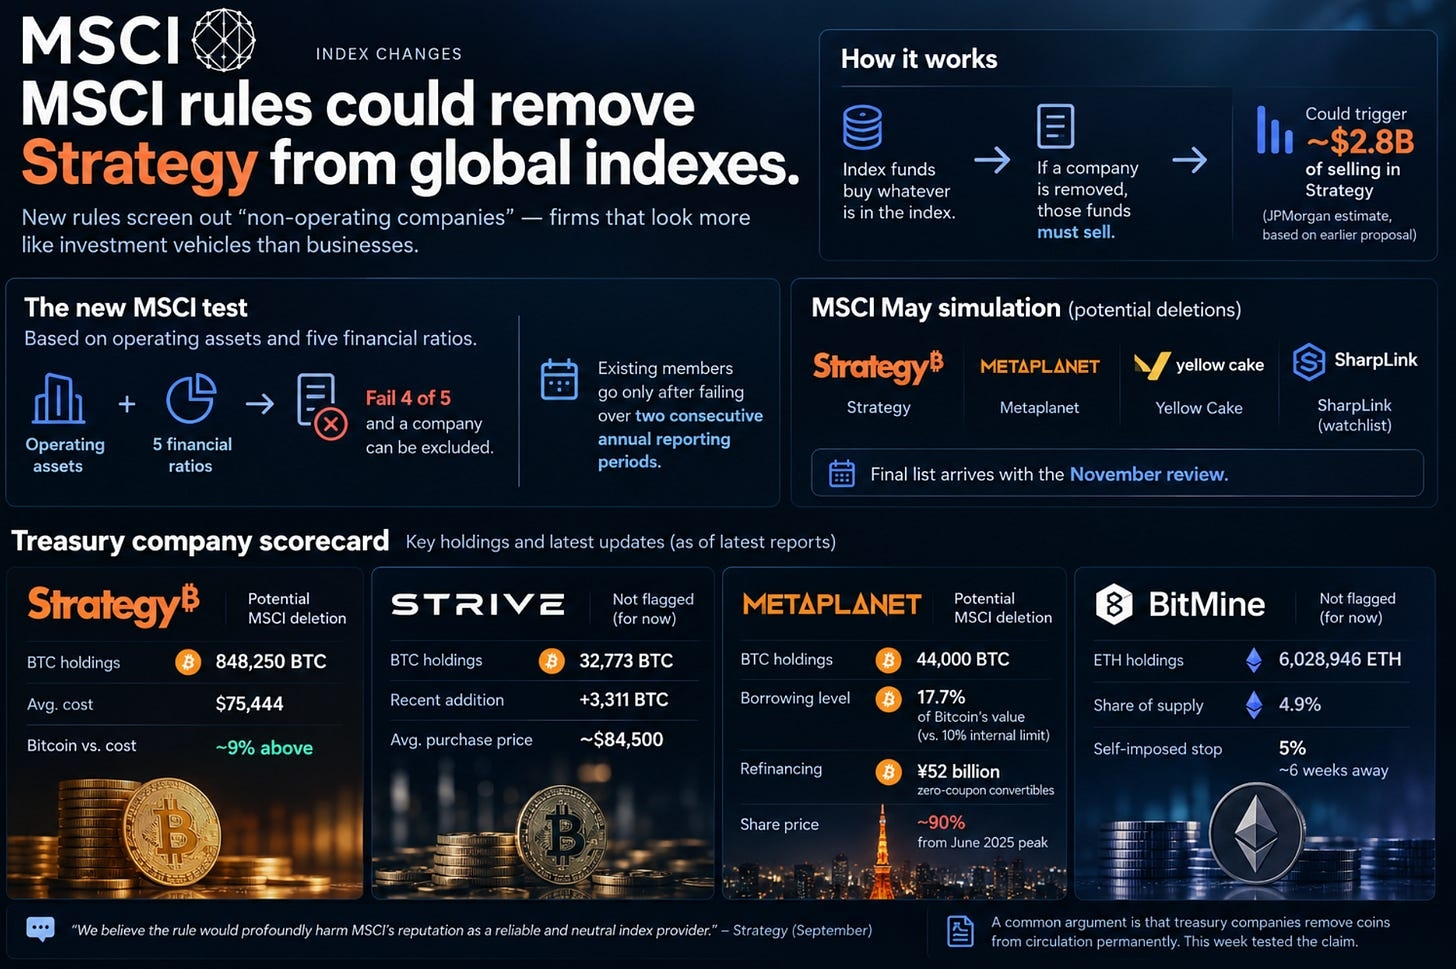
Die Bestandsaufnahme vom Montag:
Strategy: 848.250 BTC zu einem durchschnittlichen Kaufpreis von 75.444 $. Bitcoin liegt etwa 9 % darüber.
Strive: 32.773 BTC nach dem Kauf von 3.311 BTC zu jeweils rund 84.500 $.
Metaplanet: 44.000 BTC; Kreditaufnahme in Höhe von 17,7 % des Bitcoin-Werts gegenüber einem internen Limit von 10 %; Refinanzierung durch unverzinsliche Wandelanleihen im Volumen von 52 Milliarden ¥; Aktie fast 90 % unter dem Höchststand vom Juni 2025.
BitMine: 6.028.946 ETH, 4,9 % des Gesamtangebots und noch ungefähr sechs Wochen bis zur selbst auferlegten Grenze von 5 %.
Ein verbreitetes Argument der Bullen lautet, dass Treasury-Unternehmen Coins dauerhaft aus dem Umlauf nehmen. Diese Woche wurde die Behauptung auf die Probe gestellt. Saylor bestätigte, dass Strategy im Juni Bitcoin nahe 73.000 $ verkauft hat. Der CEO von Metaplanet leiht Anleiheinvestoren bis zu 55 Millionen seiner Aktien zur Absicherung. Das kann zusätzlichen Verkaufsdruck erzeugen, selbst wenn das Unternehmen eigene Aktien zurückkauft.
„Dauerhaft“ erweist sich als Richtlinie, nicht als Eigenschaft. Die stärksten Treasury-Unternehmen kaufen weiterhin. Die schwächeren refinanzieren sich. Und die Indexanbieter entscheiden, ob sie überhaupt als Unternehmen gelten.
5. Makroökonomischer Hintergrund
1. Inflation: Energie schlägt auf die Kerninflation durch
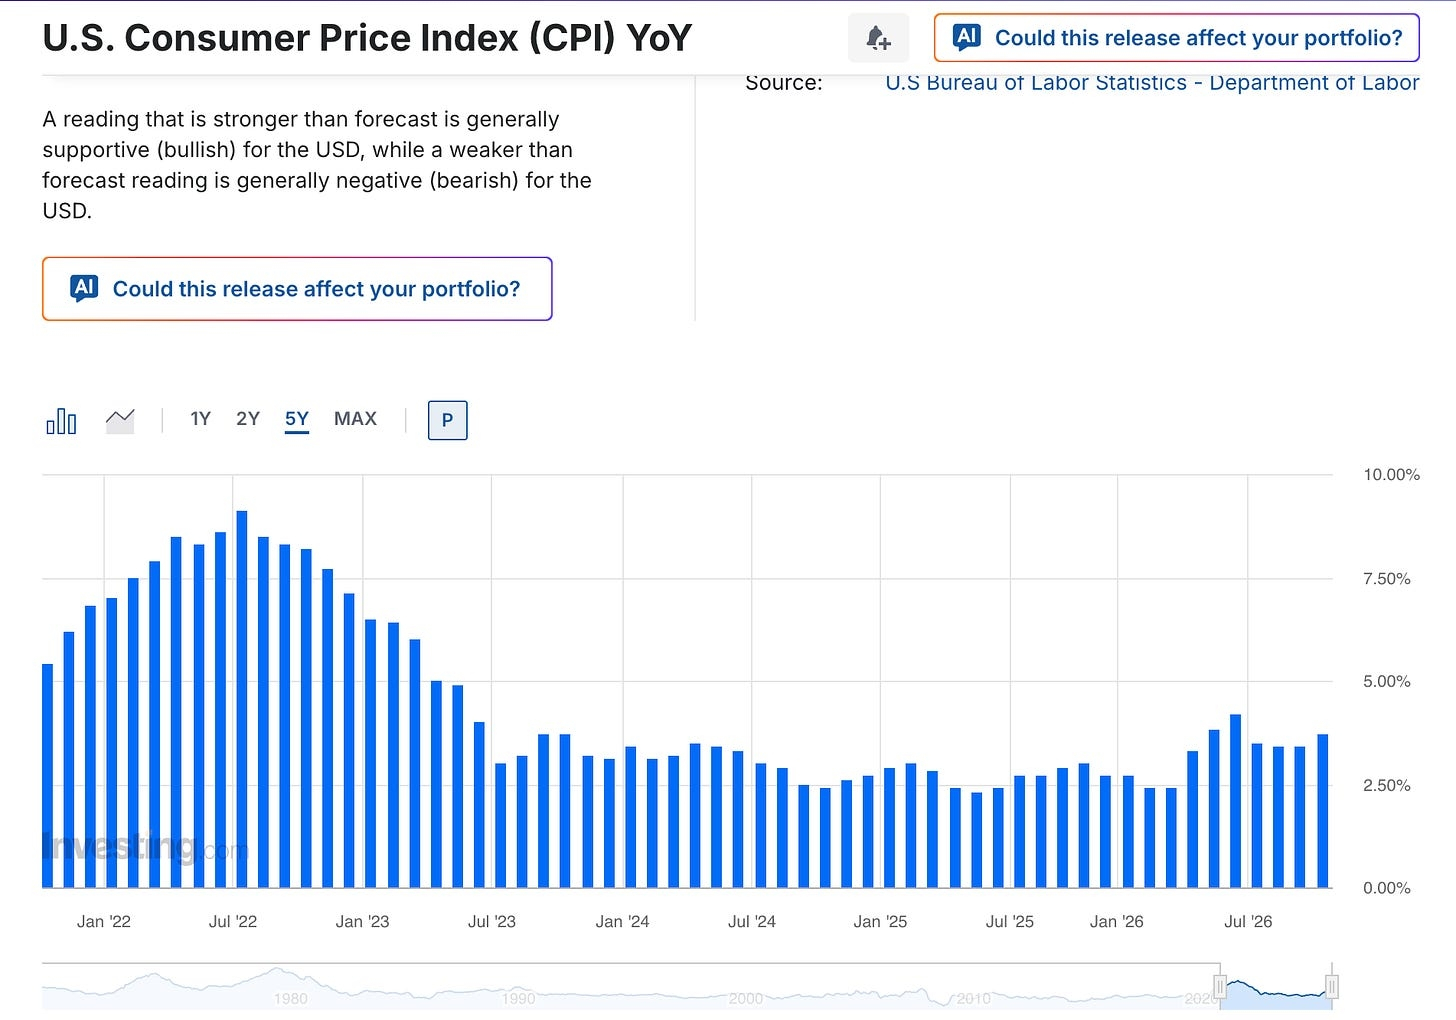
Die am Mittwoch veröffentlichten Verbraucherpreise (CPI) für September stiegen im Monatsvergleich um 0,6 % und im Jahresvergleich um 3,7 %. Im August hatte der Jahresanstieg noch 3,4 % betragen; die Konsenserwartung lag bei 3,6 %. Allein Benzin verteuerte sich im Monatsverlauf um 9,1 %. Die Energiepreise liegen 20,4 % über dem Vorjahresniveau.
Entscheidend war die Kerninflation. Sie beschleunigte sich von 2,4 % auf 2,6 % – nachdem sie nur einen Monat zuvor ein Fünfjahrestief erreicht hatte. Erwartet wurden 2,5 %. Die monatliche Kerninflation lag bei 0,3 % statt der erwarteten 0,2 %. Auch die Erzeugerpreise fielen höher aus als erwartet.
Vor drei Wochen sagten wir, der Energieschock werde sich in den September-Daten niederschlagen, nicht in denen für August, und ein Wechsel des Maßstabs mache Benzin nicht billiger. Genau das ist eingetreten. Die Sorge ist nun nicht, dass Energie teuer ist, sondern dass sich die hohen Energiekosten auf alles andere ausbreiten.
Die vom Markt implizierte Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 27. und 28. Oktober sank nach Warshs Äußerungen von rund 27 % auf etwa 15 %. Polymarket sieht die Wahrscheinlichkeit, dass die Zinsen unverändert bleiben, bei 87 %.
Die Zinserhöhung hat sich in den Dezember verschoben. Je nach angezeigter Quelle liegt die eingepreiste Wahrscheinlichkeit zwischen 77 % und 89 %.
Diese Preisbildung setzt voraus, dass die Fed bis nach den Zwischenwahlen am 3. November wartet und dann handelt. Angesichts der anziehenden Kerninflation und steigender Energiepreise wirkt das allzu bequem. Eine restriktive Beibehaltung der Zinsen am 28. Oktober würde den Schritt vorziehen.
2. Der KI-Boom entdeckt seine Kapitalkosten
Der Philadelphia Semiconductor Index fiel am Freitag um 3,8 % – die achte Verlustsitzung in Folge und damit die längste Serie seit 2006. Auf Wochensicht verlor er 11,4 %, über die acht Tage rund 16 %. Bei KI- und Chipunternehmen verschwand Marktkapitalisierung von mehr als 1 Billion $. Auf Chips entfällt etwa ein Fünftel des Werts des S&P 500. Das ist also ein Indexrisiko, nicht bloß Branchenklatsch.
Der Nasdaq fiel um 4,5 % auf 26.140,03 – die schlechteste Woche seit Juni. Der S&P 500 verlor 2,0 % auf 7.659,44. Der Dow stieg um 0,7 %, da Geld in Unternehmen der alten Wirtschaft umgeschichtet wurde. Am Montag gab es eine teilweise Erholung: Der Nasdaq legte um 1,1 % zu, und der Chipindex beendete seine Verlustserie.
Betrachten wir den Auslöser. Es ging nicht um Zweifel an der Nachfrage. Von CNN zitierte Analysten sagten, die KI-Nachfrage sei real und wachse weiterhin. Die Sorgen richten sich auf die Neocloud-Anbieter – Unternehmen wie CoreWeave, die Rechenleistung vermieten und Schulden in zweistelliger Milliardenhöhe tragen. Die Anleiherenditen von CoreWeave stiegen auf ein Niveau, das auf ein höheres Ausfallrisiko hindeutet. Am Donnerstag stellte sich der CEO von Nvidia öffentlich hinter das Unternehmen.
Die Kursentwicklung am Freitag zeigt, worauf der Markt setzt. Nvidia verlor rund 1,4 %. AMD fiel um fast 6 %, Micron um etwa 5,6 % und Broadcom um rund 4,5 %. Der Markt preist nicht weniger KI ein. Er bewertet, wer dafür bezahlt.
Hier zeigt sich ein Kreislauf. Warsh sagte in Bangkok, dass KI die Ausgaben schon jetzt erhöhe – noch bevor sich Produktivitätsgewinne einstellen. Von CNBC zitierte Ökonomen nannten den Bau von Rechenzentren als einen der Faktoren, die die Preise in die Höhe treiben. Der KI-Boom trägt teilweise zu der Inflation bei, die die Fed bekämpft, und die Reaktion der Fed verteuert die Finanzierung des Booms.
Korea ist der Kanarienvogel in der Kohlemine. Der KOSPI fiel am Dienstag um 5,46 %, als Samsung- und SK-Hynix-Aktien nach Berichten über neue DRAM-Servermodule des chinesischen Speicherherstellers CXMT abrutschten. Ausländische Anleger verkauften an diesem Tag netto Aktien im Wert von 3,4 Milliarden $. Am Donnerstag wurde ein weiterer Rückgang des Index um rund 7 % gemeldet. Speicherchips sind der zyklischste Bereich der KI-Branche.
Unsere Einschätzung: Das ist eine Neubewertung, kein Zusammenbruch. Der Chipindex liegt in diesem Jahr immer noch mehr als 50 % im Plus. Aber das Umfeld hat sich verändert. Als Geld billig war, zählte nur das Wachstum. Bei einer Rendite zehnjähriger Anleihen von 5 % kommt es wieder auf die Bilanzen an. Unternehmen, die ihre Ausgaben selbst finanzieren, verdienen einen Aufschlag gegenüber schuldenfinanzierten. Bei Krypto steigt die Korrelation mit dem Nasdaq seit Wochen wieder, was sich direkt im Bitcoin-Kurs niederschlägt. Bitcoins Vorsprung von 3,5 Prozentpunkten gegenüber dem Nasdaq in der vergangenen Woche ist die einzige ermutigende Zahl in diesem Bild.
3. Warsh vermeidet Prognosen, trotzdem legen Anleihen zu
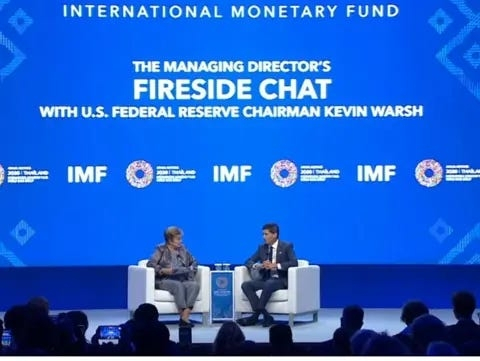
Bei den IWF-Treffen in Bangkok sagte Warsh, er wolle den Sitzungen nicht vorgreifen. Die Fed sei nicht mehr mit der Veröffentlichung von Zinsprognosen beschäftigt, und die heißeren Inflationsdaten hätten seine Einschätzung der Wirtschaft nicht verändert. Goldman wertete das als Bestätigung für eine Zinspause im Oktober und eine Erhöhung im Dezember. CNBC wies auf das Risiko hin, dass die Märkte einen Vorsitzenden unterschätzen, der keine Signale vorab gibt. Eine Wahrscheinlichkeit von 15 % ist nicht null.
Die Rendite zehnjähriger US-Staatsanleihen fiel im Wochenverlauf um rund 14 Basispunkte auf etwa 5,09 %, die zweijähriger Anleihen sank auf rund 4,72 %. US-Staatsanleihen und Brent-Öl waren die einzigen Gewinner der Woche.
Diese Erholung war eine Umschichtung in Anleihen, keine Änderung der Inflationsaussichten. Anleger flohen aus Aktien in Anleihen. Wenn sich Aktien stabilisieren, lässt dieser Kaufdruck nach. Bei Ölpreisen nahe 110 $ und steigender Kerninflation ziehen die Renditen wieder an. Das Ventil, das den Finanzierungsstress diese Woche linderte, bleibt nur offen, solange der Stress anhält. Das ist weiterhin ein Problem der Laufzeitprämie, kein Problem der Fed. Eine Woche, in der Anleger aus Angst Aktien verkaufen, ändert daran nichts.
Am Donnerstag lagen 43 % der S&P-500-Aktien über ihrem 50-Tage-Durchschnitt – doppelt so viele wie zu Monatsbeginn. Einer oft geteilten Auswertung zufolge verzeichnete der gleichgewichtete S&P 500 gegenüber Technologiewerten seine beste Woche seit 2009. Beobachten Sie, ob diese Umschichtung auch bei einer Erholung der Renditen anhält.
4. ETF-Einblicke
Der Coinbase Premium Index von CryptoQuant fiel am 18. Oktober auf -0,141 – den niedrigsten Stand seit dem 30. Juni. Das signalisiert eine schwächere Kaufnachfrage in den USA auf Coinbase im Vergleich zu Binance. Spot-ETFs bestätigten den Rückgang: BTC-Fonds verzeichneten Abflüsse von 228,6 Mio. $, ETH-Fonds von 320 Mio. $ (zum ersten Mal in dieser Abflussserie mehr als Bitcoin), ebenso wie Solana- und XRP-Fonds.
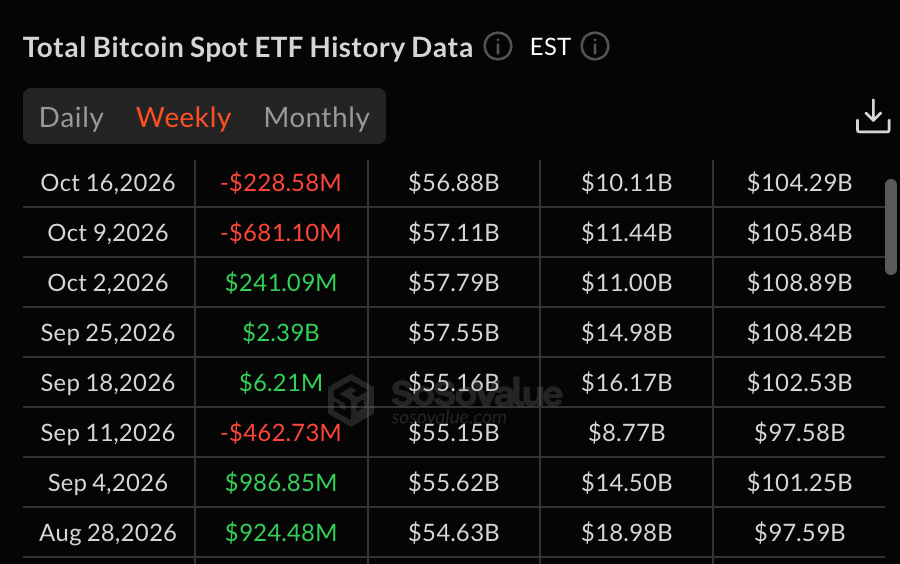
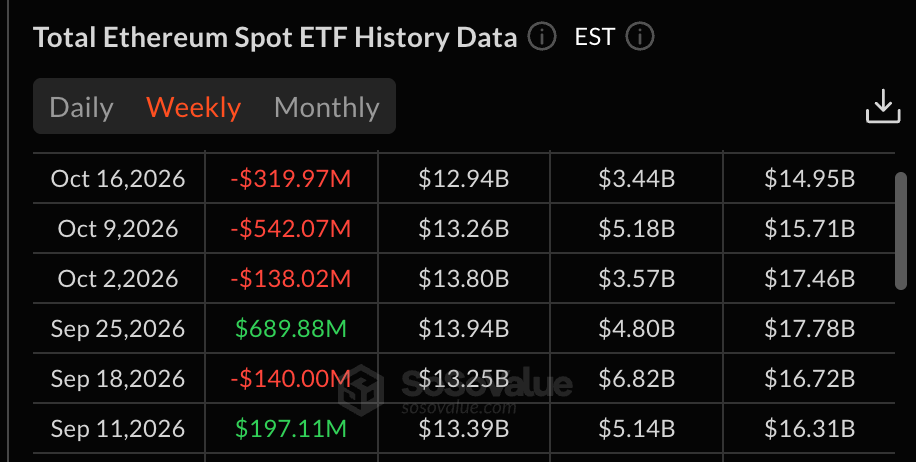
Das sieht eher nach einem Mangel an Käufern als nach Panikverkäufen aus: Nur 4,4 % der bewegten BTC, die seit 6 bis 12 Monaten gehalten wurden, flossen vergangene Woche an Börsen. Im Juni waren es noch 40,4 %. Kapital wird aus BTC und ETH abgezogen und fließt aus Altcoins ab. Der breitere Altcoin-Markt verlor im Wochenverlauf 5,69 %, nachdem er vor rund 14 Tagen seinen Höchststand erreicht hatte. Hochvolatile Werte und Micro-Caps stehen am stärksten unter Druck, während ausgewählte, qualitativ hochwertige Large-Caps langfristige Käufer anziehen.
BlackRock hat einen Bitcoin-ETF mit begrenztem Aufwärtspotenzial und Schutz vor Kursverlusten beantragt, der sich an defensivere Anleger richtet. Ohne eine erneute Nachfrage aus den USA bleiben BTC und ETH die entscheidenden Signale. Altcoins könnten sich seitwärts bewegen, wenn Bitcoin steigt, und bei einem breiteren Ausverkauf weiter fallen. Eine anhaltende Altcoin-Rally kann erst wieder einsetzen, wenn Bitcoin die Führung übernimmt.
5. Die kommende Woche
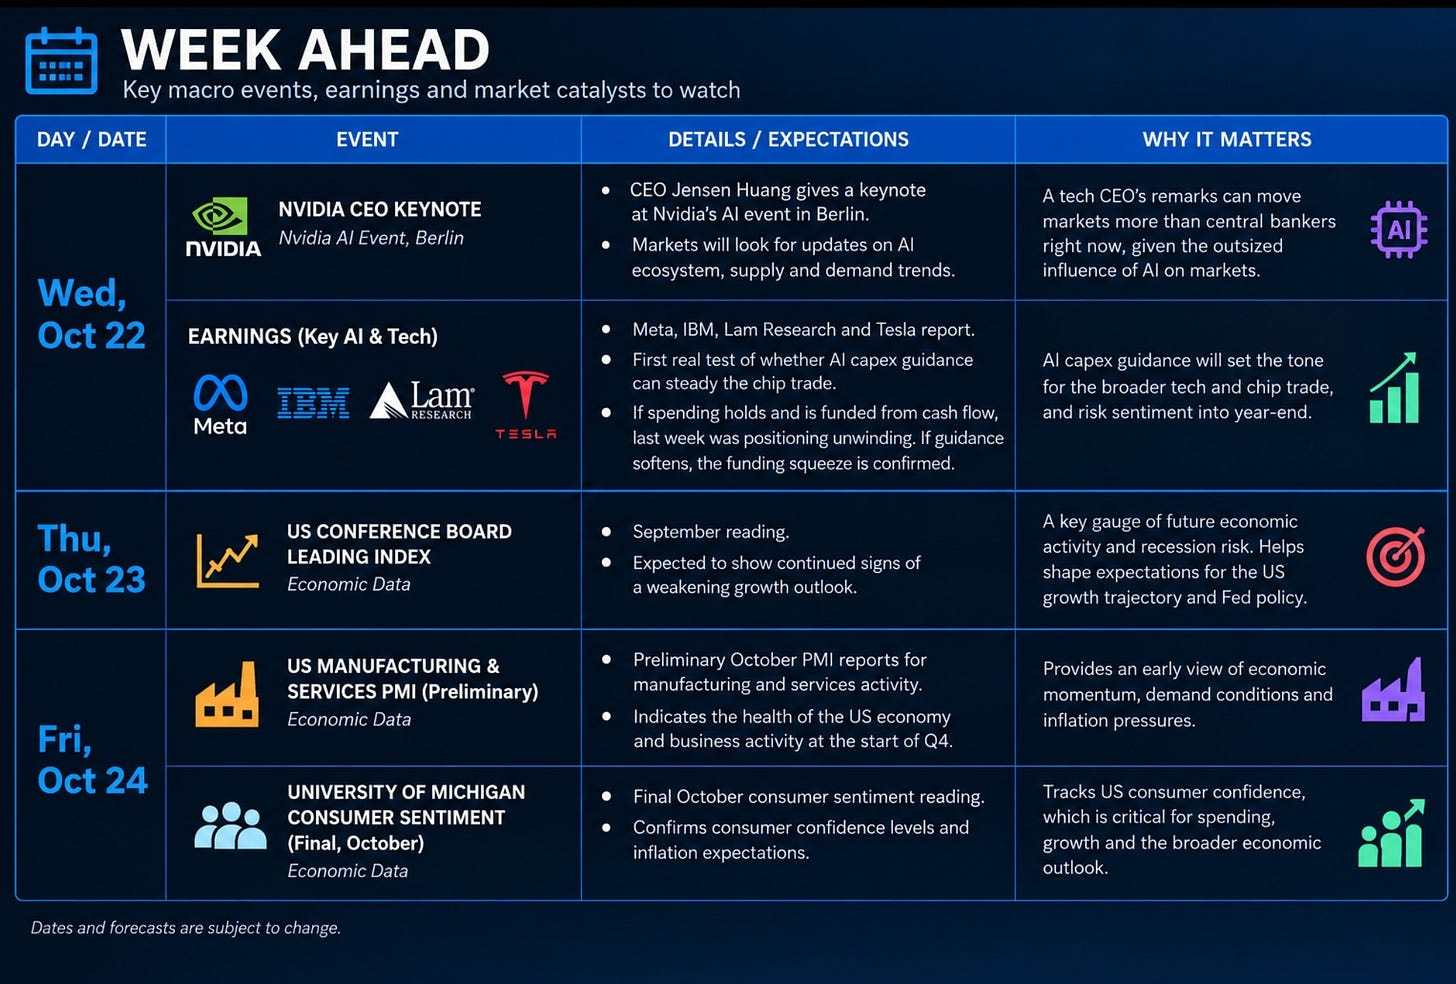
Diese Woche stehen KI-Gewinne und Investitionspläne im Mittelpunkt. Die Keynote von Nvidia-CEO Jensen Huang sowie die Ergebnisse von Meta, IBM, Lam Research und Tesla werden zeigen, ob die KI-Ausgaben den Chip-Boom stützen können. Starke, aus dem Cashflow finanzierte Investitionen könnten bestätigen, dass der Ausverkauf der vergangenen Woche lediglich aufgelöste Positionen widerspiegelte. Schwächere Prognosen würden die Sorge vor einer Finanzierungsklemme im KI-Sektor verstärken. Daten zum US-Leitindex, zum Einkaufsmanagerindex und zum Verbrauchervertrauen bilden den makroökonomischen Hintergrund.
6. Fazit
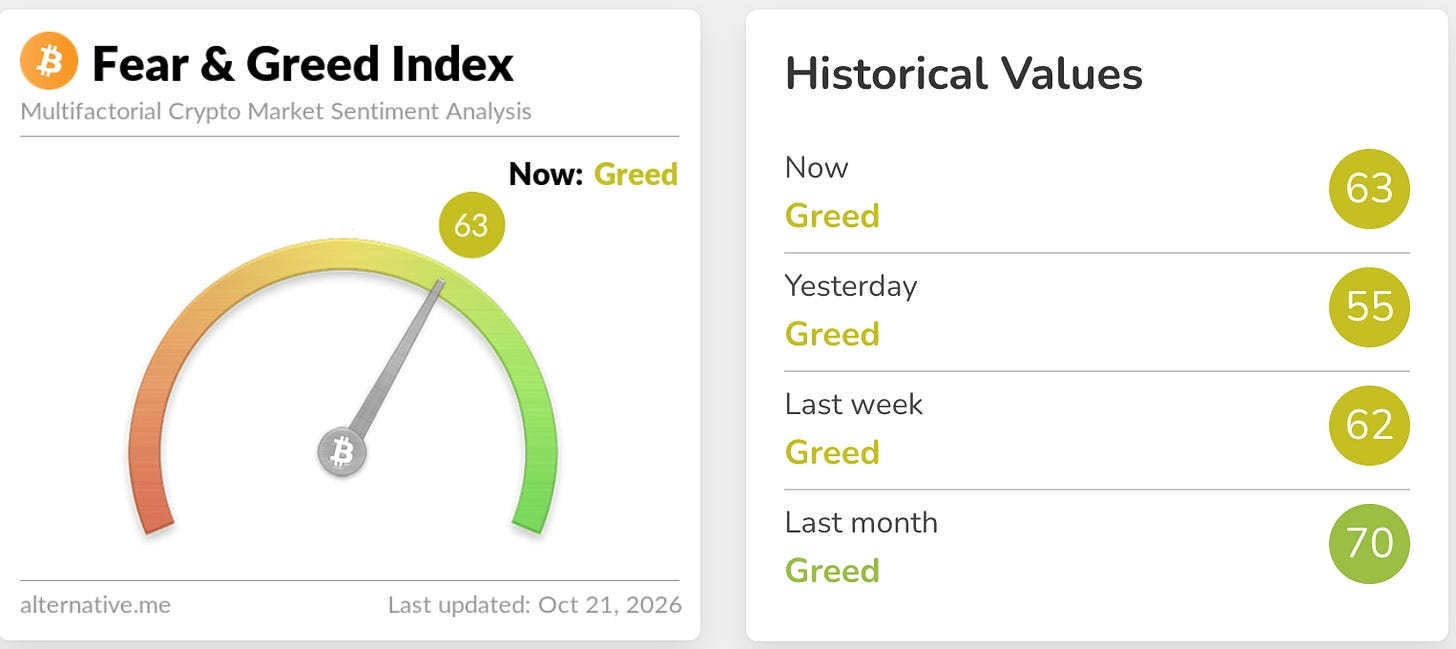
Eine ehrliche Bestandsaufnahme: Vor drei Wochen hatte Bitcoin die Marke von 82.000 $ überschritten, und wir sagten, er müsse dieses Niveau als Unterstützung bestätigen – wahrscheinlich mehr als einmal. Nun wurde es getestet, kurz unterschritten und zurückerobert. Gleichzeitig lag die Inflation bei 3,7 %, Brent bei 110 $, der Nasdaq verzeichnete seine schlechteste Woche seit Juni und amerikanische ETF-Käufer zogen sich zurück. Bitcoin hält sich – gerade so – und behauptet sich besser, als es die makroökonomische Lage erwarten ließe.
Welches Signal verdient also Beachtung: der stagnierende Kurs oder die rege Nutzung der Infrastruktur? Beide sagen die Wahrheit, denn sie messen unterschiedliche Dinge. Der Kurs misst die spekulative Risikobereitschaft. Bei US-Zinsen von 3,75 bis 4,00 % und einer für Dezember eingepreisten nächsten Zinserhöhung ist sie gering. Die Nutzung misst, ob die Technologie tatsächlich eingesetzt wird. Dass sich Stablecoin-Dollar bei gleichbleibendem Angebot doppelt so schnell bewegen, ist in diesem Jahr der klarste Beleg dafür.
Institutionen verhalten sich wie Entwickler, nicht wie Händler. JPMorgan, BNY, Morgan Stanley und Visa integrieren Krypto-Zahlungswege zu ihren eigenen Bedingungen in ihre Systeme, oft mit Bankgeld statt mit Token von Krypto-Unternehmen. Regierungen treten zugleich als Aufseher und Wettbewerber auf: Brüssel reguliert USDC und fördert zugleich einen digitalen Euro. Washington kommt bei der Gesetzgebung nicht voran, während seine Behörden Regeln ausarbeiten und die Riege der Krypto-Experten ausdünnt.
Die Schwachstelle hat sich verlagert. Es geht nicht mehr darum, ob der Code funktioniert. Entscheidend ist alles, was ihn umgibt: die Verpackung, in der eine Wallet ankommt, der offen herumliegende Schlüssel, der Kurator, der die Regeln eines Vaults festlegt, der Beamte, der das Gesetz schreibt, und der KI-Agent, der entscheidet, was als Erlaubnis gilt.
Die entscheidenden Marken:
82.500 bis 82.800 $ ist die entscheidende Spanne. Auf dem Weg nach oben war sie ein Widerstand, auf dem Weg nach unten eine Unterstützung. Bitcoin muss die Spanne mit einem Wochenschlusskurs zurückerobern.
80.000 $ ist der erste Test, falls die Spanne zur Obergrenze wird.
Bei einem klaren Unterschreiten von 82.500 $ rückt der niedrige Bereich der 70.000er-Marken in den Blick. Die von uns hervorgehobene Strukturmarke bei 74.900 $, wo Bitcoin am Tag des Scheiterns des CLARITY Act seinen Tiefpunkt erreichte, liegt innerhalb dieser Zone.
87.000 $ ist der Ausbruch.
Mit Blick auf den Zyklus ist die Beweislage uneinheitlich. Mittelfristige Anleger verkaufen nicht, und die Sommertiefs haben gehalten – das sieht nach Akkumulation aus. Sinkende Nachfrage aus den USA, eine Verknappung der Geldmittel und ein Chipsektor, der seine Kapitalkosten neu entdeckt, deuten auf einen Markt hin, dem weiterhin der Treibstoff fehlt. Vernünftige Anleger können die Lage unterschiedlich beurteilen; wir würden keine Gewissheit behaupten.
Das Fazit ist einfach: Die Handelsspanne wird sich im Umfeld der Fed auflösen, aber die Richtung lässt sich derzeit nicht vorhersagen. Richten Sie Ihre Positionsgröße auf das Zeitfenster um den 28. Oktober aus, nicht auf eine feste Meinung. Bleiben Sie bei den großen Kryptowährungen statt bei Altcoins, bis Bitcoin zuerst eine Bewegung macht. Und prüfen Sie, woher Ihre Hardware-Wallet stammt, bevor Sie sich Gedanken darüber machen, wohin der Kurs geht.