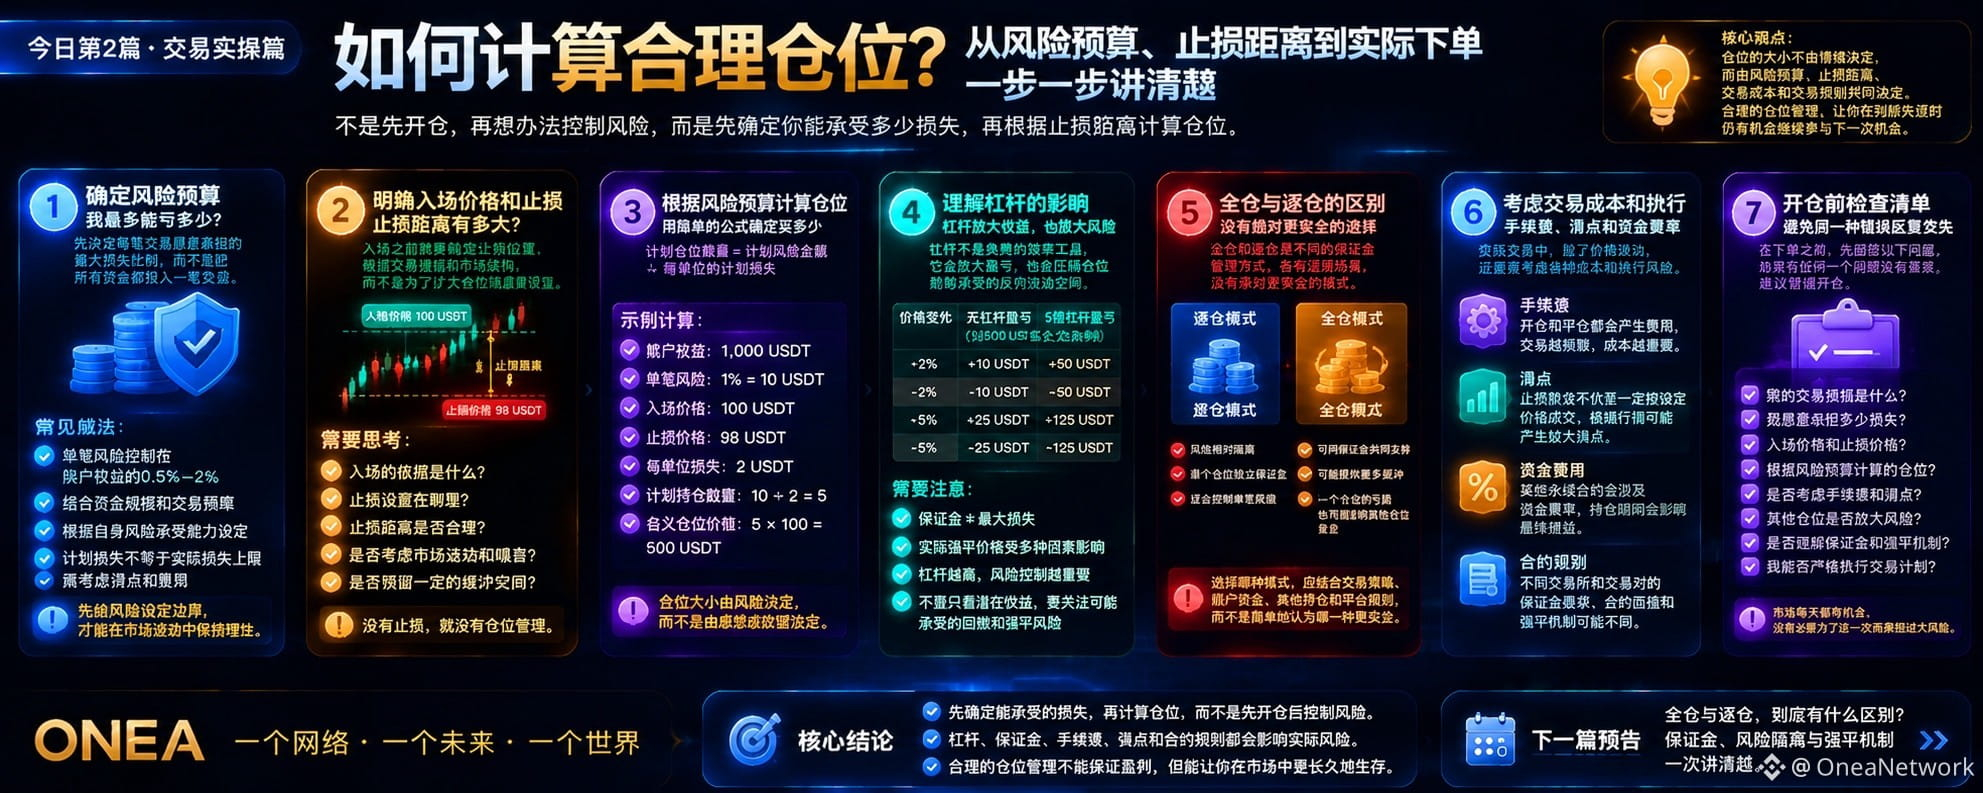
为什么看对行情还是会亏钱?学会这套仓位计算方法,比猜涨跌更重要
上一篇我们讨论了一个很多加密货币交易者都经历过的问题:
为什么方向明明看对了,最后还是可能爆仓?
因为交易的结果,从来不只取决于你判断对不对,还取决于你的仓位有多大、止损设在哪里,以及你是否有能力承受判断错误的代价。
今天不讲复杂的指标,也不预测任何币种的走势。我们直接用一组具体数字,讲清楚如何从风险预算计算仓位。
先确定自己能承受多少损失,再决定开多大的仓位。这个顺序,比先开仓再想办法止损更重要。
一、第一步:先给每笔交易设定风险预算
假设你的账户权益是 1,000 USDT。
为了方便演示,我们假设你计划把单笔交易的风险预算设为账户权益的 1%。
那么:
1,000 × 1% = 10 USDT。
这意味着,你希望这笔交易按照计划止损退出时,损失约为 10 USDT。
这里的 1% 只是计算示例,并不是适合所有人的固定标准。每个人的资金状况、交易策略和风险承受能力不同,风险预算也应该有所区别。
还要注意:计划损失并不等于绝对损失上限。市场剧烈波动、滑点、流动性不足和交易费用,都可能使实际损失超过预期。
二、第二步:确定入场价格和止损价格
假设你计划在某个资产价格为 100 USDT 时买入,并在价格跌至 98 USDT 时止损退出。
入场价格:100 USDT。
计划止损价格:98 USDT。
每单位资产的计划价格损失为:
100 − 98 = 2 USDT。
如果持有 1 个单位,计划价格损失就是 2 USDT;如果持有 10 个单位,计划价格损失就会扩大到 20 USDT。
行情变化相同,持仓数量不同,账户承担的风险也不同。
这就是为什么仓位不能只凭感觉决定。
三、第三步:用风险预算反推仓位
现在把所有数字放在一起:
账户权益:1,000 USDT;
单笔计划风险:10 USDT;
入场价格:100 USDT;
止损价格:98 USDT;
每单位计划价格损失:2 USDT。
计算公式很简单:
计划持仓数量 = 计划风险金额 ÷ 每单位计划损失
代入数字:
10 ÷ 2 = 5 个单位。
因此,在上述假设下,计划持有 5 个单位。
对应的名义仓位价值为:
5 × 100 = 500 USDT。
如果资产从 100 USDT 下跌到 98 USDT,并且能够按照计划价格成交,那么不考虑手续费和滑点,价格损失约为:
5 × 2 = 10 USDT。
这就是仓位计算最重要的逻辑。
不是因为账户里有 1,000 USDT,就应该把 1,000 USDT 全部投入市场;而是先确定自己愿意承担多少风险,再根据止损距离计算适当的仓位。
四、第四步:为什么杠杆会让人误判风险?
很多交易者会把保证金、杠杆倍数和实际仓位混为一谈。
假设你建立了一笔名义价值为 500 USDT 的仓位。
在简化的 5 倍杠杆情形下,初始保证金可能约为:
500 ÷ 5 = 100 USDT。
但请注意,100 USDT 的初始保证金不代表最大损失只有 100 USDT,也不代表价格必须反向波动 20% 才会强平。
真实强平条件还受到维持保证金、交易费用、仓位方向、保证金模式及交易所具体规则等因素影响。
杠杆主要影响建立某个名义仓位所需的保证金,并不会自动降低该仓位本身的价格风险。
因此,判断一笔交易是否合理,不应该只问:
“我用了几倍杠杆?”
还应该问:
“如果价格触及止损,我预计会损失多少钱?如果止损没有按预期价格成交,我能否承受额外损失?”
这两个问题,比单纯比较杠杆倍数更有意义。
五、第五步:止损距离越大,仓位就应该越小吗?
在风险预算相同的情况下,通常是这样的。
假设账户权益仍然是 1,000 USDT,计划风险仍然是 10 USDT。
如果每单位资产的计划损失为 1 USDT:
10 ÷ 1 = 10 个单位。
如果每单位资产的计划损失为 2 USDT:
10 ÷ 2 = 5 个单位。
如果每单位资产的计划损失为 5 USDT:
10 ÷ 5 = 2 个单位。
在这个简化模型中,每单位计划损失越大,在相同风险预算下可以持有的数量就越少。
但这并不意味着止损越近越好。
如果为了扩大仓位,故意把止损设置在正常市场波动范围内,交易可能更容易被短期波动触发退出。
正确的做法是先根据交易逻辑和市场结构确定合理的退出条件,再根据风险预算调整仓位。
如果计算出来的仓位太小,不符合自己的交易计划,那么放弃这次机会,也是一种合理选择。
六、第六步:手续费、滑点和资金费用不能忽略
上面的计算是基础模型,实际交易还需要考虑额外成本。
手续费: 开仓和平仓都可能产生费用,频繁交易时尤其需要关注累计成本。
滑点: 止损触发不代表一定能在指定价格成交。市场快速波动或流动性不足时,成交价格可能更差。
资金费用: 部分永续合约会产生资金费率,持仓期间的费用会影响最终损益。
合约规则: 不同交易产品的合约面值、最小下单量、保证金要求和强平规则可能不同。
因此,实际下单前,应该在基础风险计算中进一步考虑预估费用与执行偏差。
如果一笔交易无法满足自己的风险要求,就不要仅仅为了参与市场而强行扩大仓位。
七、第七步:不要只看单笔交易,还要看账户整体风险
假设你同时持有多个加密资产的多头仓位。
表面上看,它们是不同的代币;但如果它们受到相似的市场因素影响,市场整体下跌时,这些仓位可能同时亏损。
如果每一笔交易都单独计算风险,却没有考虑所有仓位之间的关联,账户整体风险就可能超出预期。
所以,除了单笔仓位,你还应该检查:
当前所有仓位可能产生的损失;
不同资产之间的相关性;
可用保证金和强平风险;
是否存在过度集中的持仓;
极端行情下是否仍有足够的风险缓冲。
仓位管理不是简单地算出一个数字,而是理解自己的全部持仓在不利行情下可能发生什么。
八、每次开仓前,请先回答这 8 个问题
我的入场逻辑是什么?
什么条件出现时,说明我的判断可能已经失效?
这笔交易的计划风险金额是多少?
入场价格和止损价格分别是多少?
根据风险预算和止损距离,合理仓位是多少?
手续费、滑点和资金费用是否考虑在内?
其他持仓会不会进一步放大账户整体风险?
我是否真正理解当前合约的保证金与强平机制?
如果这些问题还没有明确答案,不妨先暂停开仓。
市场每天都有波动,但不是每一次波动都值得参与。
预测行情是一种能力,执行交易是一种能力,而风险管理决定了你能否在判断失误时控制代价。
仓位管理不能保证每次盈利,也不能消除市场风险。但它可以帮助你在交易开始之前,明确自己准备承担什么风险,而不是等到亏损发生之后才开始思考。
留给社区的三个问题
① 你通常是先确定止损和风险预算,再计算仓位,还是先发现机会,再决定投入多少?
② 你认为交易中最容易被忽略的是手续费、滑点,还是多个仓位叠加后的整体风险?
③ 下一篇你更想看哪个主题:全仓与逐仓的区别,还是为什么止损有时不能按照设定价格成交?
欢迎分享你的方法与经验。不同策略可以有不同的仓位规则,但每笔交易都值得在开仓前认真核算风险。
下一篇预告:全仓与逐仓,到底有什么区别?保证金、风险隔离与强平机制一次讲清楚。
关注 ONEA,持续了解 Web3、数字资产安全与风险管理。
本文仅用于交易风险教育,不构成投资建议或收益承诺。加密资产及杠杆合约交易存在较高风险。