死因只有一句话:闭源 AI 的收费权,没了。
不是快死,是已经死了。它卖的东西,别人也能做,还更便宜。
DeepSeek 4.1 flash 这一版,把最后一块遮羞布扯了。
以前闭源卖的是“这模型你做不到”,现在这句话没人信了。
生产级这三个字,多数人当形容词听
生产级的意思是:需求可以被实现。只要需求能被实现,剩下的就只有一个变量——成本。
成本这东西,不讲情怀,不讲榜单,只讲电费、卡和工程效率。
所以闭源现在只有两条活路。
第一条,同等能力的模型,价格比 DeepSeek 高不超过 10%。
做不到,客户第二天就搬走。
第二条,拿出领先 5 倍以上的模型,价格还得压在 2 倍以内。
也做不到,训练成本往上走,对手往下走。
两条都堵死,剩下的就是慢慢失血。
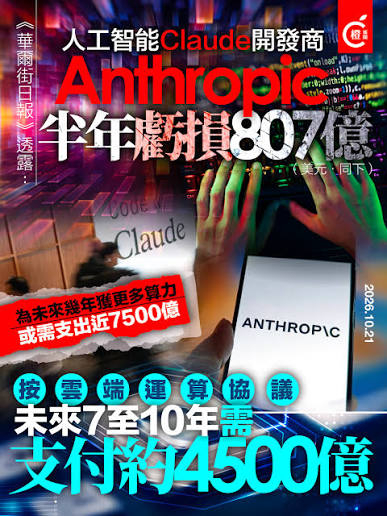
今天 Anthropic 的招股书草案被 WSJ 拿到,正好把这道口子撕开给人看。
上半年收入 163 亿美元,去年同期 11 亿。涨了十五倍。
同期净亏 807 亿,去年是 130 亿。
乍一看,天坑。
但 807 亿里有 720 亿是会计口径——可转债和融资工具重估,估值涨了,账面负债跟着涨,钱没真出去。
把这块剔掉,经营层面上半年亏 87 亿。
算力投入 90 亿,去年全年才 73 亿。
更关键的是它自己说的:三季度收入 168 亿,环比涨 45%,当季已经调整后盈利、自由现金流转正。
所以这不是一家快死的公司。
这是一家跑得飞快、但把未来抵押出去的公司。
因为招股书里还写着一笔账:未来七到十年,4,500 亿美元的云计算付款义务,绝大部分不可撤销。
加上博通那边 1,600 亿、Nscale 和 Lambda 860 亿,锁死的算力承诺超过 6,000 亿。还在谈的 1,500 亿如果落地,总额能到 7,500 亿。
翻译一下:客户可以不签长约,它不能。
收入那头随时能断,成本这头签死了。
上半年 163 亿收入里,20% 来自两个不具名客户。
也就是说,它一边背着六千亿的不可撤销合同,一边把五分之一的收入押在两个人身上。
再看估值。
市场之前给 Anthropic 聊到 2 万亿。
这份财报出来之后,路透说部分投资者已经在讨论 1.5 万亿。
OpenAI 那边 1.3 万亿,年化收入 500 亿,二十六倍。Anthropic 按 2 万亿、年化 650 亿算,三十倍。
三十倍买的不是模型,是定价权。
市场给这个倍数,前提是“这玩意儿能一直收溢价”。
价格战一开,用量可能还在涨,毛利先塌。
毛利一塌,倍数就得砍。
打个比方,三十倍砍到十倍:2 万亿变 6,600 亿,1.3 万亿变 5,000 亿。
两万一千亿美元,不需要技术出问题,只要定价权没了。
而定价权,正在被 4.1 flash 这种模型一块一块啃掉。
以前的美国故事是:我堆最多的算力,做最强的模型,收最高的溢价,资本市场给我最高的估值。
这个故事有个前提——你别无选择。
现在选择就在那儿,还更便宜。
故事讲到这儿就讲不下去了。
不是技术不行,是账算不过来。收入在涨,成本锁死,定价权在漏。
护城河从来不在模型里,在成本里。
谁的成本最低,谁定价格。定价权换了手,估值就得重算。
还有一句得说在前面:算力一旦充足,DeepSeek 端出来的东西只会更狠。
到那时候,这场价格游戏不是被搅乱,是被彻底终结。