


Kann der Roadster einen substanziellen Beitrag zu den Geschäftsergebnissen leisten? Nein – das hat Musk selbst vorweggenommen. Im Livestream sagte er wörtlich: „Dieses Auto wird Teslas Gesamtumsatz keinen nennenswerten Schub geben, aber es steht für die Grenzen des technischen Könnens von Tesla.“ Rechnen wir kurz nach: Die optimistische Schätzung der unabhängigen Research-Firma Battle Road Research geht davon aus, dass im ersten Produktionsjahr 7.000 Fahrzeuge zu einem Durchschnittspreis von 280.000 Dollar verkauft werden. Das entspräche einem annualisierten Umsatz von rund 2 Milliarden Dollar und würde die Umsatzprognose für 2027 lediglich um etwa 2 % anheben.
Dazu kommen drei weitere Fakten: Das Produktionsziel ist 2028 – bei der Vorstellung des Wagens 2017 war die Auslieferung für 2020 versprochen worden; inzwischen ist sie also um acht Jahre überfällig (JPMorgan-Chase-Analyst Rajat Gupta). Das regulatorische Dilemma: „Was fliegen kann, darf man nicht kaufen; was man kaufen kann, kann nicht fliegen.“ Die Rocket-Version ist auf abgesperrte Strecken beschränkt, die Performance-Version kommt ohne Flugausrüstung, und die EASA hat ausdrücklich klargestellt, dass Luftfahrzeuge die Anforderungen an die Flugsicherheit erfüllen müssen. Selbst Musk legte noch nach: „Das ist kein Auto, bei dem die Sicherheit im Mittelpunkt der Optimierung steht.“
Übersetzt in Klartext: Der Roadster ist ein Narrativ-Asset, kein Gewinn-Asset – seine KPIs sind Schlagzeilen und die Stimmung bei Earnings Calls, nicht die Auslieferungszahlen.
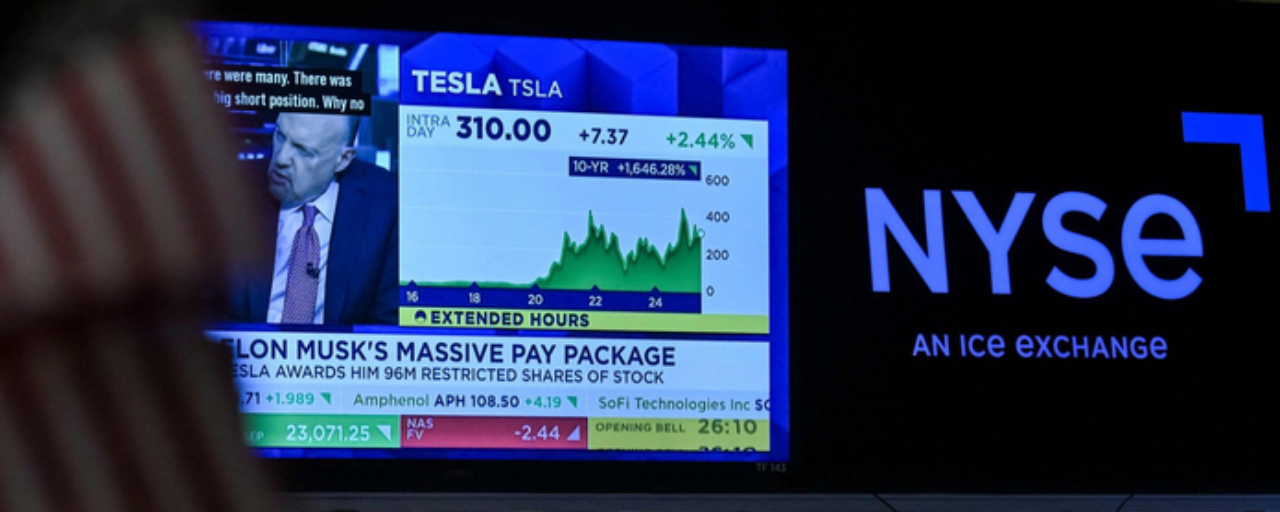
Zweite Frage: Nach den Zahlen bullish oder bearish? Meine Antwort: kurzfristig eher bearish, aber der Kurs dürfte nicht stark fallen. Zunächst die bekannten Zahlen: 486.532 Auslieferungen, 5 % über den Wall-Street-Erwartungen, aber 2,1 % weniger als im Vorjahr; 13,7 GWh im Bereich Energiespeicherung, weniger als die erwarteten 15,9 GWh; der Bloomberg-Konsens erwartet einen Umsatz von 27,73 Milliarden US-Dollar (minus 1 % gegenüber dem Vorjahr) und einen bereinigten Nettogewinn von 1,55 Milliarden US-Dollar (minus 13 % gegenüber dem Vorjahr).
Die drei Risiken liegen offen auf dem Tisch: ① Die Bruttomarge im Automobilgeschäft von 16,3 % im zweiten Quartal wurde durch rund 230 Millionen US-Dollar an einmaligen Gewinnen aus Garantien und Zöllen gestützt. Im dritten Quartal gibt es diesen Puffer nicht – die größte offene Frage ist, ob sich die Bruttomarge stabilisiert. ② Die Investitionsausgaben schießen in die Höhe (für Q3 werden rund 7,5 Milliarden US-Dollar erwartet, gegenüber 2,3 Milliarden im Vorjahreszeitraum). Der freie Cashflow war im zweiten Quartal bereits mit 1,1 Milliarden US-Dollar negativ, und Ende September beantragte Tesla bei Citi und Wells Fargo gerade eine Kreditlinie über 30 Milliarden US-Dollar. Der freie Cashflow ist das klarste Signal. ③ Das dynamische KGV liegt bei über 200 – die Bewertung beruht auf den Erwartungen an autonomes Fahren und Energiespeicherung, nicht auf der Gewinnmarge im Automobilgeschäft. Das makroökonomische Umfeld mit 3,7 % CPI und 6,3 % PPI ist für ein KGV von 200 äußerst ungünstig.
Doch auch die Gründe dafür, dass der Kurs nicht stark fällt, sind überzeugend: Polymarket beziffert die Wahrscheinlichkeit einer Tesla-
SpaceX-Fusion noch in diesem Jahr auf 64 %. Analysten schätzen, dass das Unternehmen nach der Fusion mit über 3,5 Billionen US-Dollar bewertet würde; die Hauptversammlung am 3. Dezember könnte Hinweise liefern. Die Cybercab-Flotte in Austin ist innerhalb von 30 Tagen auf das Achtfache gewachsen und umfasst inzwischen über 300 Fahrzeuge im Passagierbetrieb. Die Zahl der FSD-Abonnenten hat bereits 1,48 Millionen erreicht – es gibt also reichlich Stoff für das Narrativ. Der Markt hat seine Reaktion bereits vorweggenommen: Nach der Präsentation stieg die Aktie vorbörslich um 5 %, drehte im Handelsverlauf ins Minus und verlor in dieser Woche 7 % – der schlechteste Wochenverlauf seit fast einem Quartal. Anschließend machte sie einen Teil der Verluste wieder wett. Frei nach dem Motto: „Nicht überzeugt, aber auch nicht bereit auszusteigen.“
Zwei Szenarien: ① Stabilisiert sich die Bruttomarge in der Earnings-Nacht und verbessert sich der freie Cashflow, könnten die schlechten Nachrichten eingepreist sein und eine Erholung folgen – dann wäre das Hoch vor der Präsentation das nächste Ziel. ② Sinkt die Bruttomarge erneut und verschlechtert sich der freie Cashflow, könnte das KGV von 200 zuerst eine Bewertungsanpassung auslösen. Dann könnte der Kurs bis zum Kursziel von 360 US-Dollar der neutralen Goldman-Sachs-Einstufung fallen, bevor das Fusionsnarrativ wieder Käufer anzieht. Drei wichtige Termine und Kennzahlen: der Earnings Call am Donnerstag um 5:30 Uhr Pekinger Zeit; im vierten Quartal die Cybercab-Auslieferungen und die Antworten auf Fragen zur Regulierung im Blick behalten; die Hauptversammlung am 3. Dezember ist der nächste mögliche Auslöser für das Narrativ.
Risikohinweis: Beim EPS-Konsens gibt es Unterschiede zwischen GAAP- und Non-GAAP-Basis (Bloomberg: 0,23 gegenüber Zacks: 0,43–0,45); maßgeblich sind die Unternehmensangaben. Die Schätzung von Battle Road über 2 Milliarden US-Dollar beruht auf optimistischen Annahmen zu den Verkaufszahlen. Die Wahrscheinlichkeiten auf Polymarket sind keine professionellen Marktpreisindikationen. Dieser Beitrag dient der Einordnung von Informationen und stellt keine Anlageberatung dar.
#股票财报季