


Bitcoin gab am Dienstag um 0,5 % auf 81.383 US-Dollar nach und fiel damit unter seinen 50-Tage-Durchschnitt von 81.481 US-Dollar. Zuvor hatten US-amerikanische Spot-Bitcoin-ETFs am Montag 526,6 Millionen US-Dollar eingenommen – der größte tägliche Mittelzufluss seit fast einem Monat. Der Zufluss wurde absorbiert, ohne den Kurs anzuheben, und die Optionshändler zahlten während der Sitzung mehr für Absicherungen gegen Kursverluste.
Südkoreas Kospi gab den Ton an und fiel um 3,73 % auf den niedrigsten Schlussstand seit dem 7. April, während SK Hynix und Samsung Electronics angesichts erneuter Sorgen über KI-Ausgaben nachgaben. Die Nasdaq-100-Futures lagen 0,31 % im Minus.
Ein Tag mit Rekordzuflüssen – hinter denen ein einzelner Käufer stand
Die Zahl von 526,6 Millionen US-Dollar ist korrekt und enger gefasst, als es zunächst scheint: CoinDesk berichtet, dass der gesamte Tageswert BlackRock zuzuschreiben war. Bei den anderen Emittenten gab es also weder Zu- noch Abflüsse.
Diese Unterscheidung ist wichtig, wenn man verstehen will, was die Zahl aussagt. Eine breite institutionelle Akkumulation bei mehreren Emittenten und die Umschichtung eines einzelnen Fonds oder eine große Einzelzuteilung ergeben dieselbe Schlagzeile, aber unterschiedliche Schlussfolgerungen. Wenn ein einzelner Emittent für den Tageswert verantwortlich ist, handelt es sich um eine einzelne Entscheidung, nicht um einen Trend.
So oder so fiel der Kurs währenddessen. Wenn Spot-Nachfrage im Umfang von einer halben Milliarde Dollar aufkommt, während Bitcoin um 0,5 % fällt, heißt das, dass die Verkäufer sie mühelos bedient haben – eine aussagekräftigere Lesart des Marktgeschehens als die Zuflusszahl allein.
Die Kapitalströme sind defensiv, während das Open Interest weiterhin bullisch wirkt
Auf Deribit wurden Puts innerhalb von 24 Stunden mehr als doppelt so häufig gehandelt wie Calls; der Put mit Strike 80.000 US-Dollar und Verfall am 30. Oktober war der einzelne Kontrakt mit dem höchsten Handelsvolumen. Für aus dem Geld liegende Puts zahlen Händler über verschiedene Laufzeiten hinweg 2,5 bis 4 Volatilitätspunkte mehr als für entsprechende Calls – sie zahlen also einen Aufschlag für Absicherung statt für Kurspotenzial nach oben.
Demgegenüber konzentriert sich das bestehende Open Interest auf Calls mit Strikepreisen zwischen 90.000 und 100.000 US-Dollar und demselben Verfall am 30. Oktober. Die beiden Messwerte weisen in entgegengesetzte Richtungen, weil sie Unterschiedliches messen. Das Open Interest ist ein angesammelter Bestand; Volumen und Skew zeigen die aktuellen Kapitalströme. Diese Calls wurden aufgebaut, als Bitcoin am 2. Oktober bei 87.229 US-Dollar notierte, und sind nun weit aus dem Geld. Frisches Kapital kauft den Put mit Strike 80.000 US-Dollar.
Die Positionierung verschiebt sich von bullisch zu defensiv. Das Call-Open-Interest als Gegengewicht zum Skew anzuführen, deutet eine Altposition fälschlich als aktuelle Einschätzung.
Long-Positionen erleiden überproportionale Verluste
Long-Positionen machen rund 55 % der Bitcoin-Positionen aus; das Long/Short-Verhältnis liegt bei 1,24. Die Top-Trader auf Binance sind noch stärker positioniert: Ihr Verhältnis beträgt 1,78 – das entspricht ungefähr 64 % Long-Positionen.
Dennoch entfielen rund 69 % der Liquidationen auf Long-Positionen. Wenn eine Seite 55 % der Positionen hält, aber 69 % der erzwungenen Schließungen trägt, ist das das mechanische Zeichen eines Marktes, der sich stetig gegen sie bewegt. Die Gesamtliquidationen sanken CoinGlass zufolge um 54,7 % auf 155,1 Millionen US-Dollar. Der Druck lässt also absolut gesehen nach, auch wenn er weiterhin einseitig verteilt ist.
Coinalyze verzeichnete im selben Zeitraum 120,6 Millionen US-Dollar. Die Abweichung von 29 % gegenüber CoinGlass ist auf die unterschiedliche Abdeckung von Börsen zurückzuführen, nicht auf eine Korrektur eines der beiden Werte. Bitcoin und Ether machten laut Coinalyze jeweils rund 30 Millionen US-Dollar aus, zusammen etwa die Hälfte der Gesamtsumme.
Bitcoins Funding Rate ist stärker long-lastig als die von Ether
Die aggregierte Funding Rate von Bitcoin lag annualisiert bei rund 8,8 %, bei einem Open Interest von 27,4 Milliarden US-Dollar, das innerhalb von 24 Stunden um 0,6 % zurückging. Bei Ether lag die Funding Rate bei etwa 3,9 %.
Eine positive Funding Rate bedeutet, dass Long-Positionen den Short-Positionen dafür zahlen, ihre Positionen zu halten. Eine höhere Rate weist daher auf eine stärkere Konzentration auf der Long-Seite hin. Bitcoins 8,8 % sind mehr als doppelt so hoch wie die von Ether. Damit ist Bitcoin im Vergleich stärker mit gehebelten Long-Positionen ausgestattet – das Gegenteil dessen, wie der Vergleich manchmal dargestellt wird.
Zusammen mit dem Put-Skew ergibt sich ein schlüssiges Bild: Long-Positionen bleiben bestehen, während Händler Absicherungen kaufen, statt ihre Positionen zu schließen. Das ist stabiler als eine vollständige Kapitulation, bedeutet aber auch, dass ein Rückgang unter 80.000 US-Dollar auf Absicherungen treffen würde, die sich in mechanische Verkäufe verwandeln.
Die Altcoin-Führungsrolle vom Montag löste sich vollständig auf
Der CoinDesk 80 fiel um 0,34 %, gegenüber 0,33 % beim Bitcoin-lastigen CoinDesk 5 – praktisch identisch. Am Montag hatte der CD80 um 0,90 % zugelegt, verglichen mit 0,35 % beim CD5. Die Outperformance betrug also rund das 2,6-Fache.
Der DeFi-Sektorindex war mit einem Minus von 1,2 % die schwächste CoinDesk-Benchmark. Am Montag hatte er noch angeführt, wobei alle Indexmitglieder im Plus lagen. Uniswap fiel um 2,3 % auf rund 7,14 US-Dollar, Morpho verlor 2,5 %.
Die Bewegung vom Montag beruhte darauf, dass das Open Interest schneller zunahm als die Kurse, während aggressives Verkaufen auf ebenso aggressives Kaufen traf – es ging also um Positionsaufbau, nicht um Spot-Nachfrage. Durch Hebelwirkung getriebene Gewinne lösen sich über denselben Mechanismus auf, der sie hervorgebracht hat. Genau so sieht das eine Sitzung später aus.
Uniswaps Umsatz erreichte einen Rekord, während sein Token ein Fünftel an Wert verlor
UNI ist im Monatsverlauf um rund 20 % gefallen, obwohl der Fee Switch die Protokolleinnahmen im September laut Token Terminal auf 14,81 Millionen US-Dollar steigen ließ – der stärkste Monat, seit das Protokoll Gebühren einbehält. Auf ein Jahr hochgerechnet entspricht das fast 178 Millionen US-Dollar.
Diese Divergenz ist derzeit die interessanteste Fundamentalerzählung in diesem Sektor. Wenn ein Protokoll Rekordeinnahmen erzielt, während sein Token fällt, bedeutet das, dass der Markt entweder die Nachhaltigkeit dieser Gebühren infrage stellt, Verwässerungs- oder Regulierungsrisiken einpreist oder den gesamten Sektor unabhängig von der individuellen Entwicklung verkauft. Der Septemberwert umfasst nur einen Monat und ist kein Trend, entwickelt sich aber entgegengesetzt zum Kurs.
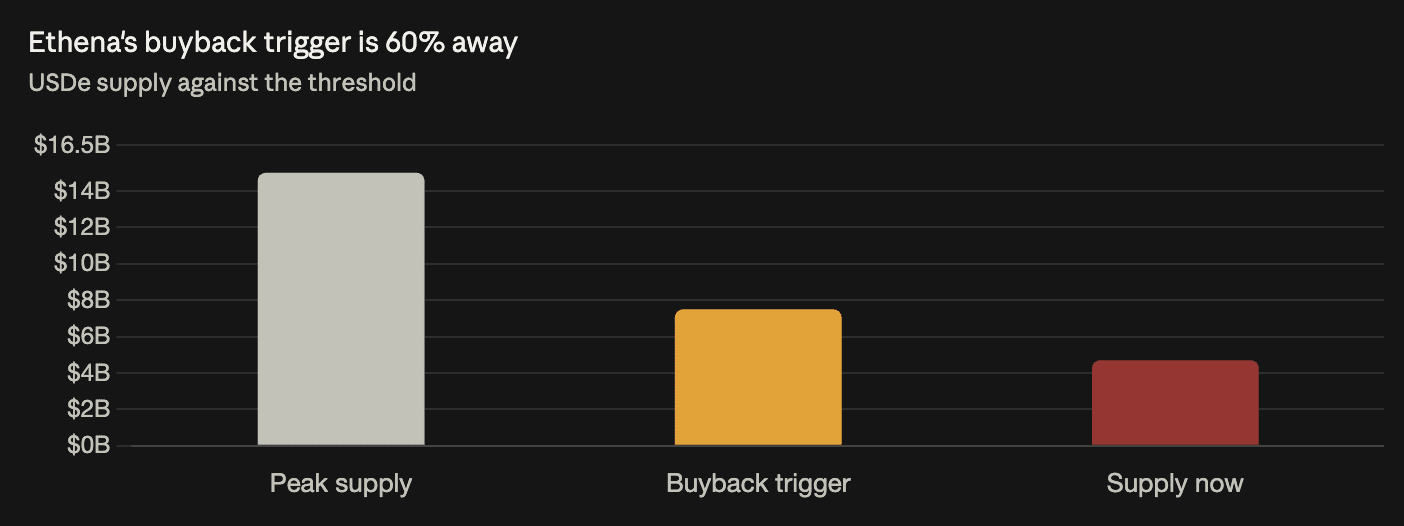
Ethena ist 60 % vom Auslöser für Rückkäufe entfernt
ENA fiel um 1,9 % und verlängerte damit den Rückgang im Monatsverlauf auf rund 30 % gegenüber einem Höchststand von knapp 29 Cent Ende September.
Der begrenzende Faktor ist das Angebot. USDe liegt bei rund 4,7 Milliarden US-Dollar, gegenüber einem Höchststand von knapp 15 Milliarden – ein Rückgang um 68,7 %, sodass das Angebot nur noch 31 % des Höchststands beträgt. ENA-Rückkäufe werden ab einem Volumen von 7,5 Milliarden US-Dollar ausgelöst, also genau bei der Hälfte des Höchststands. Dafür müsste der aktuelle Wert um 59,6 % steigen.
„Deutlich darunter“ verharmlost die Lage. Bei diesem Angebotsniveau sind Rückkäufe kein kurzfristiger Kurstreiber, und der Rückgang des Tokens folgt dieser Rechnung, statt von ihr abzuweichen.
Celestia führt, während ein Token-Unlock bevorsteht
Celestia stieg um 2,2 % auf rund 63 Cent, verbuchte damit den größten Zuwachs im CoinDesk 100 und legte im Monatsverlauf um etwa 42 % zu. Der Anstieg fiel zeitlich mit einem am 1. Oktober veröffentlichten Benchmark zusammen, dem zufolge Celestias Skalierungssystem Fibre durchschnittlich 3,07 Terabit pro Sekunde erreichte. Außerdem wählte die Optionsbörse Derive Celestia für die Datenverfügbarkeit in ihrer V3-Version aus.
Der nächste Prüfstein ist ein Unlock von 5,58 Millionen TIA am 31. Oktober, der bei den aktuellen Kursen etwa 3,5 Millionen US-Dollar wert ist – absolut gesehen eine moderate Summe. Das sollte man erwähnen, damit das Risiko eingeordnet und nicht nur pauschal hervorgehoben wird.
Sandbox führte den Index mit einem Rückgang von 4,5 % auf rund 5,7 Cent nach unten. Damit gab der Token einen Teil seines monatlichen Zuwachses von knapp 30 % wieder ab, der begonnen hatte, nachdem Upbit, Bithumb und Coinone die im August nach einem Bridge-Exploit verhängten Handelswarnungen aufgehoben hatten. Layer-2-Token gehörten zu den schwächsten: Arbitrum fiel um 3,6 %, Starknet um 3,2 %. Starknet liegt im Monatsverlauf weiterhin rund 29 % im Plus, nachdem der Token am 9. und 10. Oktober stark zugelegt hatte. Auslöser waren Nachrichten, dass das Projekt erwog, bis 2027 eine eigenständige, quantenresistente Layer 1 zu werden.
Öl gab nach, als sich der ausschlaggebende Faktor änderte
Brent-Rohöl notiert bei knapp 110 US-Dollar. Die Angriffe der Huthi auf Saudi-Arabien halten die Risiken für die Versorgung im Blickfeld. Am Montag wurde Brent bei rund 107,80 US-Dollar gehandelt und fiel um 1,9 %, nachdem die US-Ausnahmegenehmigung für russische Energiesanktionen bestätigt worden war.
Die Richtung hat sich also innerhalb eines Tages umgekehrt, und mit ihr der Grund. Die Ausnahmegenehmigung für Russland ließ die Erwartungen an das Angebot steigen; die Angriffe auf Saudi-Arabien machten diesen Effekt schneller zunichte. Saudi-arabische Veranstalter erwägen, die Future Investment Initiative, die vom 26. bis 29. Oktober stattfinden soll, zu verschieben oder virtuell abzuhalten. Das ist das deutlichste institutionelle Signal dafür, wie die Eskalation vor Ort eingeschätzt wird.