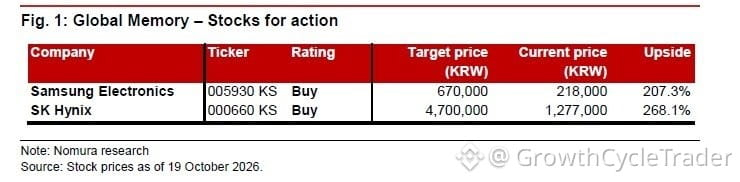
Nomura geht davon aus, dass der Speicherchip-Engpass bis 2028 anhält, und stuft Samsung und SK Hynix weiterhin mit „Kaufen“ ein – die Kursziele implizieren ein Aufwärtspotenzial von 219 % beziehungsweise 288 %.
Die Einschätzung stützt sich auf den Ausbau von Rechenzentren: In diesem Jahr kommen 22,3 GW neue Kapazität hinzu, im nächsten Jahr 31,5 GW. Nomura erwartet, dass die Nachfrage das Angebot weiterhin übersteigt und die Preise stabil bleiben – selbst wenn sich das Wachstum der KI-Umsätze verlangsamt und einige Betreiber unter Finanzierungsdruck geraten.
Die Bank argumentiert, dass sich die aufgebaute Infrastruktur zwischen Betreibern verlagern lässt und der Finanzierungsstress einzelner Unternehmen den Zyklus daher nicht aus der Bahn werfen wird. Außerdem weist sie darauf hin, dass die gemeinsamen Umsätze von OpenAI und Anthropic im dritten Quartal im Jahresvergleich weiterhin um 507 % gestiegen sind, auch wenn sie im vierten Quartal kräftig anziehen müssen, um die Jahreserwartungen zu erfüllen.
Nomura prognostiziert, dass die Nettoliquidität von neun Chipherstellern zusammengenommen – darunter Samsung und SK Hynix – von 282 Milliarden Dollar im zweiten Quartal auf rund 2 Billionen Dollar bis Ende 2028 steigen wird. Dadurch gewinnen die Zulieferer gegenüber den Rechenzentrumsbetreibern an finanzieller Verhandlungsmacht.
Doch hier liegt der Widerspruch: Wenn die neue Kapazität im nächsten Jahr weiter auf 31,5 GW steigt, während sich das Wachstum der KI-Umsätze bereits abkühlt, hält der Engpass dann wirklich bis 2028 an? Oder zeigt sich der nächste Ausgabenrückgang zuerst bei herkömmlichem $DRAM und nicht bei Speicher mit hoher Bandbreite?
Das Kursziel einer Bank ist kein Lieferkalender. Achten Sie auf die Lücke zwischen Ausbauplänen und tatsächlicher Auslastung – dort zeigt sich die nächste Wende.