
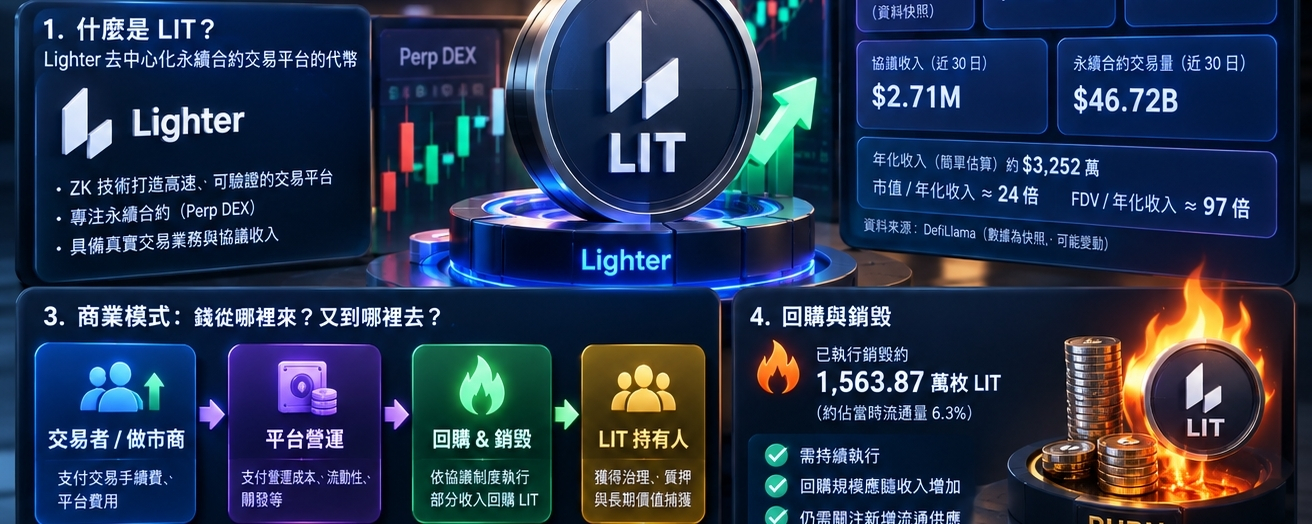

一、LIT 是什麼?為什麼值得關注?
LIT 是 Lighter 去中心化永續合約交易平台的代幣。Lighter 主打高速、可驗證的鏈上衍生品交易,利用零知識證明(ZK)技術,試圖在交易速度、透明度與交易成本之間取得優勢。
LIT 值得研究的原因,不只是市場敘事,而是背後存在實際交易業務、協議收入,以及收入支持的回購與銷毀機制。
但必須先釐清一個關鍵:平台有收入,不代表 Token 持有人必然獲利。
真正需要分析的是,平台賺到的錢有多少能夠轉化為 LIT 的持有人價值,以及這些價值能否抵銷代幣解鎖帶來的供應壓力。
二、LIT 的商業模式:先問誰付錢,再問錢去哪裡
第一,誰付錢?
主要來自使用平台進行永續合約交易的交易者及其他相關交易活動。交易量越大,若實際費率及收入結構保持穩定,平台就有機會取得更多收入。
第二,錢去哪裡?
收入需要支付平台營運、相關成本及其他支出,部分資金也可能按照協議制度用於回購與銷毀。
第三,LIT 持有人能得到多少?
這才是整個投資邏輯的核心。
如果協議收入持續增加,而且回購與銷毀能夠穩定執行,LIT 就有機會建立比單純市場炒作更扎實的價值支撐。
反過來說,如果平台收入成長停滯,或回購金額不足以抵銷新增供應,即使交易量看起來很大,也不代表代幣價格一定上漲。
三、真實收入:LIT 有沒有商業價值?
依照先前引用的 DefiLlama 公開資料快照,Lighter 近 30 日協議收入約為 271 萬美元,近 30 日永續合約交易量約為 467.2 億美元。
如果直接把近 30 日協議收入乘以 12,年化收入約為 3,252 萬美元。
這只是簡單年化推算,並非經審計的年度財報,也不代表未來一定能維持相同收入。
以先前資料快照的流通市值約 7.867 億美元、完全稀釋估值約 31.5 億美元計算:
流通市值除以年化收入,約為 24 倍。
完全稀釋估值除以年化收入,約為 97 倍。
這代表什麼?
LIT 並非沒有商業基礎,但市場估值可能已經包含對未來成長的期待。
如果未來收入大幅成長,現有估值就可能逐漸合理化;如果收入下滑,市場也可能同時下修收入預期與估值倍數。
因此,不能只看交易量龐大,就直接認定 LIT 便宜。
四、回購與銷毀:LIT 的重要優勢
LIT 的另一個關鍵,是協議收入支持的回購與銷毀機制。
先前公開報導指出,Lighter 曾執行一筆約 1,563.87 萬枚 LIT 的代幣銷毀。
這種已經執行的機制,比單純宣布未來將回購更有參考價值。
但投資人仍然必須確認三件事。
第一,回購是否持續,而不是只發生一次。
第二,回購規模是否隨著協議收入增加。
第三,回購與銷毀的數量,是否足以抵銷團隊、投資人及其他配置的新增流通供應。
如果協議每年回購的代幣很多,但同期新增流通量更多,代幣仍可能承受供應壓力。
因此,真正有價值的指標不是銷毀公告有多大,而是長期的淨供應變化,以及回購對代幣價值的實際影響。
五、最大風險:解鎖與完全稀釋估值
依照先前引用的代幣分配資料,LIT 最大供應量為 10 億枚,團隊與投資人合計配置約 5 億枚。
先前的第三方解鎖模型估算,未來 12 個月可能有約 1.2546 億枚代幣依排程釋出。
這是排程估算,不代表全部代幣都會立即進入市場,更不代表持有人一定會賣出。
但它提醒投資人:必須把未來供應納入估值。
假設代幣價格為 3.10 美元,1.2546 億枚代幣的名目價值約為 3.89 億美元。
這只是價格乘以數量的計算,不是實際賣壓,也不能直接推導出價格將下跌多少。
真正需要觀察的是,解鎖期間的實際流通量、交易所流入、持有人行為,以及市場承接能力。
LIT 的核心風險,是收入成長與供應稀釋之間的競賽。
六、LIT 後勢推演:三種情境
情境一:偏多——交易量與收入持續成長
如果 Lighter 能夠持續吸引交易者,維持市場競爭力,讓協議收入增加,同時持續執行回購與銷毀,LIT 就有機會獲得更高估值。
這種情況下,代幣的上漲不只依賴市場情緒,也有機會獲得商業成長支持。
但必須確認收入成長是真實且可持續的,而不是短期交易熱潮造成的異常數據。
情境二:中性——平台持續賺錢,但估值消化成長預期
如果平台收入保持穩定,卻沒有超出市場預期,LIT 可能進入區間震盪。
回購與銷毀可以提供一定程度的支持,但如果估值已經偏高,市場仍可能需要時間消化成長預期。
這種情況下,與其追逐短期漲幅,不如等待估值、價格結構與成交量出現更有利的組合。
情境三:偏空——收入下滑,解鎖壓力增加
如果交易量下降、協議收入衰退、回購規模減弱,同時流通供應增加,LIT 可能同時面臨基本面與市場估值下修。
這是最需要防範的情境。
因為市場可能先下修未來收入預期,再因為供應增加而要求更低的估值。
即使項目仍然存在,也不代表代幣價格不會大幅回撤。
七、真正應該追蹤的四個指標
第一,近 30 日協議收入是否連續成長,而不是只看單日交易量。
第二,回購與銷毀是否持續執行,以及回購規模占協議收入的比例。
第三,未來 3 至 12 個月的代幣解鎖安排,以及新增流通供應是否超過市場承接能力。
第四,流通市值與完全稀釋估值,相對於年化協議收入是否合理。
這四個指標,比單純觀察社群熱度或市場喊單更有投資價值。
八、最終結論:LIT 值不值得布局?
我的判斷是,LIT 值得列入收入型 DeFi 代幣觀察名單,但不能只因為平台有收入及回購機制,就直接認定它是低估資產。
LIT 的優勢,是有實際交易業務、協議收入與回購銷毀紀錄。
LIT 的風險,是市場可能已經提前反映未來成長,而團隊與投資人解鎖也可能對流通供應造成壓力。
因此,真正值得關注的不是 LIT 能不能跟著市場上漲,而是未來每一美元的協議收入,究竟能為 Token 持有人創造多少價值。
如果收入持續成長、回購穩定執行,而且新增供應能被市場有效吸收,LIT 的中長期投資邏輯就會更加扎實。
反之,如果收入停滯、估值偏高、解鎖增加,即使項目仍有商業活動,也可能出現價格修正。
投資核心:先看誰付錢,再看錢去哪裡,最後才看 LIT 持有人真正能得到多少。
不要因為有收入就盲目看多,也不要因為代幣解鎖就直接看空。真正的答案,必須由收入成長、價值捕獲、供應稀釋與市場價格共同決定。
