

摘要:摩根大通2027年LTCMA预测比特币10年复合回报10%,居各资产之首,但样本组合配置中比特币缺席。
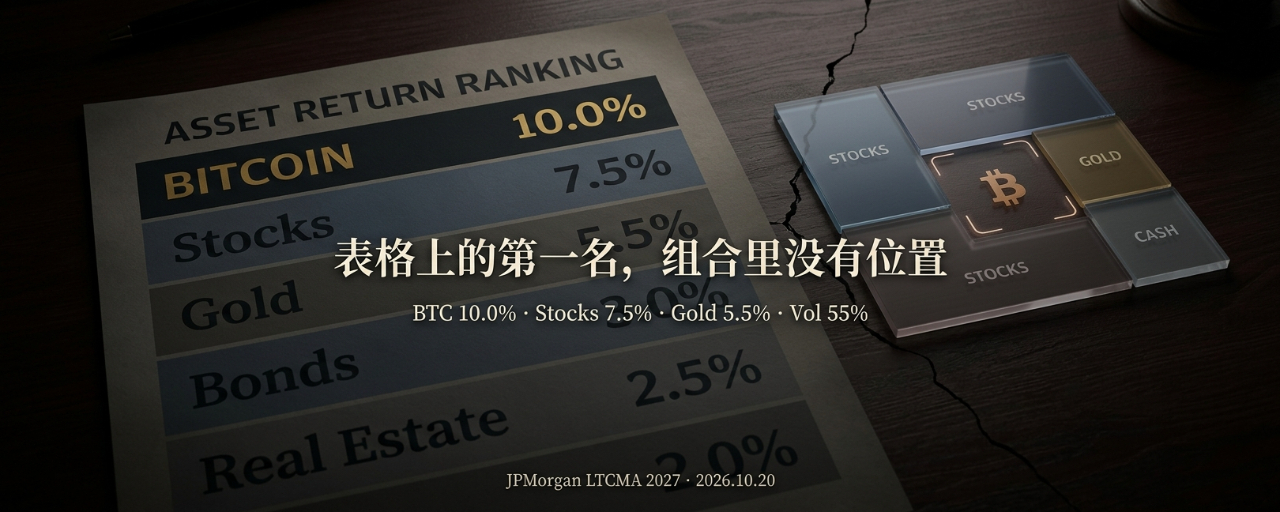
10月19日,摩根大通资产管理公司发布第31版《2027长期资本市场假设》(LTCMA),首次将比特币纳入长期回报预测。报告给出的数字很直接:比特币未来10至15年的复合年化回报基准为10.0%,高于美国大盘股的7.5%、全球股票的7.5%、黄金的5.5%,也高于传统60/40股债组合的7.0%。
在这份覆盖超过200类资产的长期预测中,比特币的基准回报排在首位。
但紧接着的细节,让这个“第一”变得不那么简单。
10%的基准,和-11.2%的看跌情景
摩根大通没有给比特币一个单一的预测数字,而是给出了三种情景。基准情景10.0%,看涨情景16.6%,看跌情景-11.2%。
基准回报的“第一”来自复合回报率。同一份矩阵数据中,比特币的算术平均年化回报为20.9%,年化波动率55.0%。作为参照,美国大盘股的波动率约18%,黄金约17.2%。比特币的预期波动率是美股大盘股的三倍以上。
10%的复合回报,是用55%的波动率换来的。同样一条长期向上的曲线,比特币走过的路径远比股票和黄金剧烈。
看跌情景的-11.2%尤其值得注意。这不是某个悲观分析师的个人判断,而是摩根大通在长期资本假设框架下,为比特币设置的下行情景。在10年以上的时间维度上,负的年化回报意味着比特币在极端情景下不仅没有跑赢现金,还会产生实质性的购买力损失。
最高回报,却不在组合里
真正让这份报告值得细读的,不是10%这个数字,而是摩根大通在处理这个数字时表现出的克制。
比特币没有被纳入主要的协方差矩阵。报告的解释是:比特币与其他资产的历史相关性不稳定,加上波动性极高,因此将其放入一个简化的独立版本中处理。
协方差矩阵是LTCMA的核心工具,用来计算不同资产组合在一起时的整体风险和收益。一个资产被放进独立矩阵,意味着它的风险无法按照标准框架与其他资产进行协整。换句话说,摩根大通的模型无法可靠地回答“把比特币加入60/40组合,风险收益特征会怎么变”这个问题。
更关键的一步在后头。比特币虽然出现在回报预测表中,却没有被纳入报告的样本组合配置。报告推荐投资者通过30%的另类资产配置来提升60/40组合的回报至7.5%、夏普比率提升21%,但这些另类资产的清单里,没有比特币。
给了最高的预期回报,却没有给任何配置权重。这不是矛盾,而是摩根大通在说:比特币的长期回报可以估,但它的组合角色无法用现有框架来定价。
这个处理方式比单纯看多或看空都更值得琢磨。摩根大通承认比特币的预期回报高于所有传统资产,但拒绝把它放进标准资产配置的框架里。承认回报是一回事,建议持有是另一回事。
长期回报预测,测不准的部分
LTCMA是一份为战略资产配置提供锚点的报告,它的价值不在于精确预测,而在于提供一个可比较的长期回报框架。用同一套方法论去测算比特币和股票、债券、黄金,本身就是一种态度:比特币不再被当作一个独立于资产配置体系之外的异类。
但10%这个数字的可靠程度,需要放在比特币的历史中衡量。比特币诞生至今不到二十年,完整周期屈指可数。用它有限的价格历史去推导10年以上的复合回报,统计意义上的置信区间远宽于股票或债券。摩根大通给出的看跌情景-11.2%,实际上承认了这种不确定性:同一个模型,在不同的假设下可以得出方向完全相反的结果。
这与传统资产的长期预测有本质区别。美国大盘股7.5%的预测,建立在超过百年的盈利、股息和估值数据之上,预测的离散程度相对收敛。比特币的10%,建立在更短、更不稳定的历史相关性之上,而且被单独放进一个简化矩阵。两者的“10%”和“7.5%”,不在同一个置信水平上。
传统机构的定价方式变了
抛开数字本身,这份报告传递了一个更安静但更重要的信号:比特币进入LTCMA,意味着传统资产管理机构对比特币的定价方式发生了改变。
此前,传统机构对比特币的态度大体分为两类:一类是直接拒绝,认为它不属于可分析的资产类别;另一类是通过期货、ETF等工具做战术性交易,但不纳入长期配置框架。LTCMA的做法是第三条路:用与股票、债券相同的方法论去估它的长期回报,同时用独立的矩阵把它隔离开来,不假装它的风险可以被现有模型吸收。
Bitwise首席投资官Matt Hougan对此的评论是,摩根大通将比特币列为未来十年预期表现最好的资产,标志着传统金融机构对加密货币态度的转变。但这个转变的方向,不是“买入比特币”,而是“无法再忽略比特币”。
接下来看什么
后续版本是否调整矩阵处理方式:如果摩根大通在未来的LTCMA中把比特币从独立矩阵移入主矩阵,意味着它认为比特币的相关性结构已经足够稳定,可以被纳入标准组合优化
样本组合配置是否出现比特币权重:回报预测和配置建议之间的缺口,是观察传统机构真实立场的更诚实指标
其他机构的对标动作:贝莱德、先锋、高盛等机构是否跟进将比特币纳入长期假设报告,决定了这是摩根大通的单点动作还是行业转向
波动率假设的变化:55%的波动率假设如果随时间下降,比特币在组合优化中的可行性会提高;如果维持高位,它在LTCMA中的位置就始终会是“独立条目”而非“配置选项”
一张表的两面
摩根大通给比特币的10%,是传统金融方法论对比特币的一次正式估价。但这个估价附带了一连串的限定词:独立矩阵、不纳入组合、55%的波动率、负的看跌情景。
这些限定词和10%同样重要。它们说明,传统机构已经愿意把比特币放进资产比较的表格里,但还没有准备好把它放进客户的组合里。表格上的第一名,和组合里的一个权重,中间隔着的不是回报率的差距,而是风险框架能否容纳一个资产的问题。