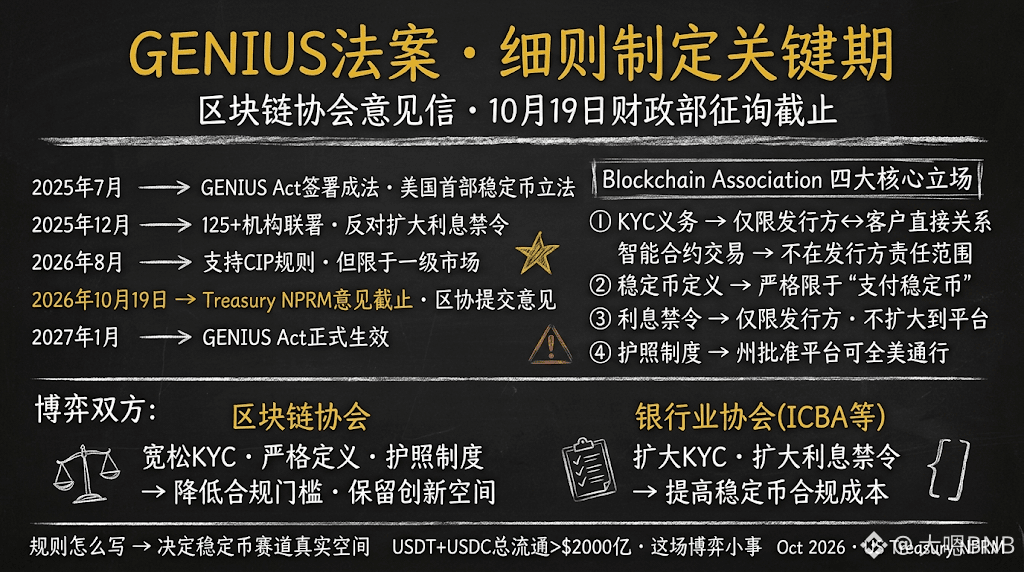

Die Frist für Stellungnahmen auf Ebene des Finanzministeriums zum GENIUS Act endet.
Dieses Datum sollte man sich vormerken, denn das erste US-Gesetz, das speziell Stablecoins regelt, tritt in seine entscheidende Phase der Ausarbeitung der Detailvorschriften ein.
Die Blockchain Association vertritt in dieser Regelsetzungsrunde einige zentrale Positionen, die es klarzustellen gilt:
Erstens: Die KYC-Pflichten dürfen nicht unbegrenzt ausgeweitet werden.
Der GENIUS Act verpflichtet Stablecoin-Emittenten dazu, Verfahren zur Kundenidentifizierung (CIP) einzurichten. Die Position der Blockchain Association: Diese Pflicht sollte nur für die unmittelbare Beziehung zwischen Emittent und Kunde am Primärmarkt gelten und nicht auf Transaktionen am Sekundärmarkt oder Interaktionen mit Smart Contracts ausgeweitet werden.
Die Begründung: Transaktionen auf der Blockchain werden automatisch durch Smart Contracts ausgeführt, an denen die Emittenten überhaupt nicht beteiligt sind. Sie für jede On-Chain-Transaktion, an der sie nicht mitgewirkt haben, mit KYC-Pflichten zu belasten, ist technisch unmöglich und überschreitet rechtlich den Ermächtigungsrahmen des GENIUS Act.
Zweitens: Die Definition des Anwendungsbereichs für Stablecoins muss eng gefasst sein.
Die Blockchain Association möchte, dass das Finanzministerium den Anwendungsbereich des GENIUS Act strikt auf „Payment-Stablecoins“ beschränkt – und den Aufsichtsbehörden nicht ermöglicht, mithilfe unklarer Definitionen sämtliche Arten von Token dem Stablecoin-Regelwerk zu unterwerfen.
Drittens: Das Verbot von Zinsen und Renditen darf nicht übermäßig ausgeweitet werden.
Der GENIUS Act verbietet Stablecoin-Emittenten, ihren Inhabern direkt Zinsen zu zahlen – damit sie sich von Geldmarktfonds unterscheiden. Die Bankenbranche setzt sich jedoch seit Langem dafür ein, dieses Verbot auf Prämien- und Renditeprogramme von Plattformen auszuweiten. Die Blockchain Association lehnt das entschieden ab: Das Gesetz verbietet es den Emittenten, nicht aber den Plattformen.
Viertens: Einführung eines „Pass-Systems“.
Ob eine auf Bundesstaatenebene zugelassene Plattform in den gesamten USA tätig sein darf, ist derzeit unklar. Die Blockchain Association fordert einen bundesweiten Passmechanismus, damit die Bundesstaaten den Stablecoin-Markt nicht durch jeweils eigene Zulassungsanforderungen zersplittern.
Seit der Unterzeichnung des GENIUS Act im Juli 2025 hat sich der Schlagabtausch von der Gesetzgebung auf die Ausarbeitung der Detailvorschriften verlagert. Wie die Regeln formuliert werden, bestimmt, wie groß der tatsächliche Spielraum für Stablecoins sein wird.
$USDC
#美国区块链协会提交genius法案意见