

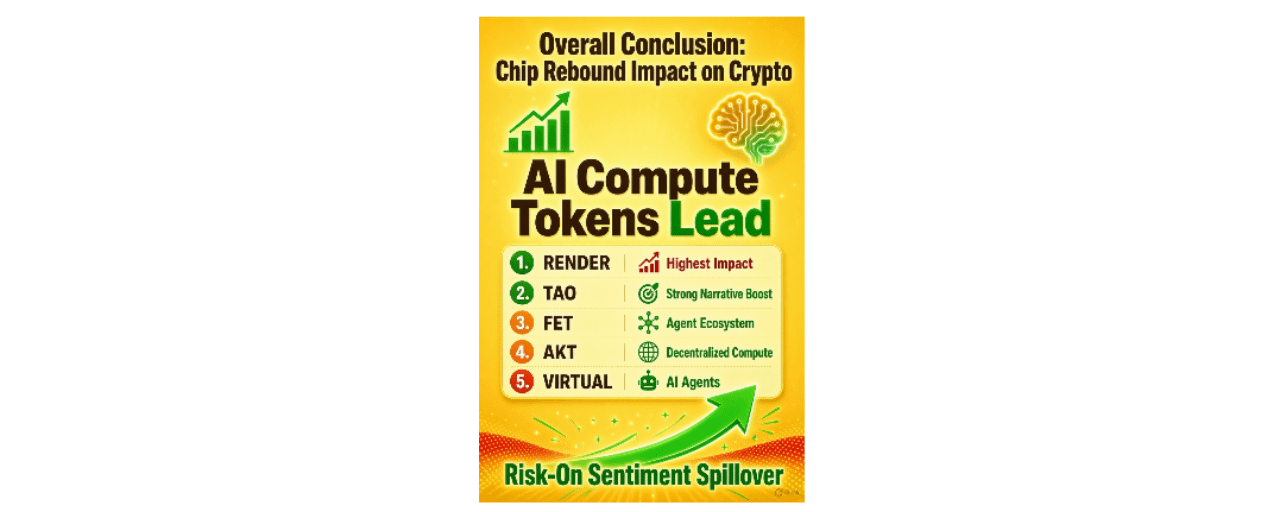

#ChipStocksReboundLiftingUSShares
🔥 Chip-Aktien erholen sich: Die 2-Billionen-Dollar-Neuausrichtung, die die Stimmung gerade gedreht hat
Marktüberblick – Schlusskurs am 19. Oktober
Philadelphia Semiconductor Index (SOX):11,316.34 (+1.61%) — beendete die längste Verlustserie seit Oktober 2008 (8 Handelstage in Folge mit Kursverlusten).
iShares Semiconductor ETF (SOXX): $501.93 (+1.73%)
Nasdaq Composite: ~+1.1% | S&P 500: ~+0.4%
In der vergangenen Woche vernichtete der Sektor rund 2 Billionen US-Dollar an Börsenwert. Der SOX war während des achttägigen Ausverkaufs um ~15.7% eingebrochen und auf Wochensicht um ~11.4% — der stärkste Wochenverlust seit März 2025. Die Erholung am Montag machte bei einem Korb aus 60 Chip-Aktien fast **250 Milliarden US-Dollar** wett, wobei rund 90% der Aktien höher schlossen, während der Gesamtmarkt uneinheitlich blieb (der gleichgewichtete S&P blieb zurück).
Wichtige Treiber der Gegenbewegung
- Sinkende Renditen von US-Staatsanleihen und niedrigere Ölpreise verringerten den Druck auf KI- und Technologiewerte mit langer Duration.
- Hochstufungen durch Analysten: J.P. Morgan stufte Intel auf Neutral hoch (unter Verweis auf die Nachfrage nach agentischer KI und die Chipknappheit); Goldman stufte CoreWeave nach dem starken Kursrückgang auf Kaufen hoch.
- Klassische überverkaufte Gegenbewegung plus „Gummiband-Effekt“ nach extremen Positionierungen.
- Speicher- und Speicherlösungswerte führten die Gewinne an (Micron, Sandisk, Western Digital), gefolgt von AMD, Broadcom, Marvell und Nvidia.
SOXX im Detail – Performance und Struktur
- Seit Jahresbeginn 2026: **+64 % bis +67 %**
- 1 Jahr: **+71 % bis +75 %**
- Auf annualisierter Basis über 3 Jahre: ~46–49 %
- Weiterhin etwa 23–24 % unter dem Allzeithoch vom Juni 2026 bei knapp 656 $.
Die größten Positionen konzentrieren sich weiterhin auf die KI-Infrastruktur: AMD, Intel, Nvidia, Micron, Broadcom, Applied Materials, KLA, Marvell, Lam Research und TSMC. Die zehn größten Positionen machen üblicherweise etwa 61–62 % des Fondsvermögens aus. Gesamtkostenquote: 0,33 %. Ein Anlageinstrument mit hohem Beta (häufig 1,8–2,6× des Marktes) und erhöhter Volatilität (zuletzt lag die realisierte Volatilität im mittleren 30er- bis niedrigen 40er-Prozentbereich).
Optionen und Volatilitätsumfeld
Die 30-Tage-ATM-IV liegt im Bereich von 40–46 %. Die Laufzeitenstruktur zeigt eine leichte Backwardation (IV des nächstfälligen Monats etwa 1 Punkt höher als die des 3-Monats-Zeitraums) – der Markt preist erhöhte Unsicherheit auf kurze Sicht ein, rechnet weiter in der Zukunft jedoch mit einer Normalisierung. Das IV/HV-Verhältnis ist erhöht (~1,2×), was bedeutet, dass Optionen weiterhin stärkere Bewegungen einpreisen als die zuletzt realisierte Volatilität.
Beliebte Strategien in diesem Marktumfeld:
- Bull Call Spreads für ein Aufwärtspotenzial mit begrenztem Risiko.
- Iron Condors / Credit Spreads, um in einer Seitwärtsphase Prämien einzunehmen, solange die IV erhöht bleibt.
- Cash-Secured Puts oder die Wheel-Strategie für einkommensorientierte Anleger.
- Protective Puts oder Collars zur Absicherung bestehender Long-Positionen während der Berichtssaison.
Einordnung der Marktstimmung
Der vorherige Ausverkauf wurde durch Zweifel an der Rendite der KI-Ausgaben, Kennzahlen privater KI-Unternehmen (Diskussionen über OpenAI/Anthropic) und eine höhere Inflation, die die Wahrscheinlichkeit von Zinserhöhungen steigen ließ, ausgelöst. Das Geschehen am Montag zeigte das Gegenteil: Käufer nutzten den Rücksetzer, institutionelle Hochstufungen folgten, und der Markt machte deutlich, dass er nicht bereit ist, die These zur KI-Infrastruktur aufzugeben. Die Stärke bei Speicherwerten und die Beteiligung von Ausrüstungsunternehmen deuten darauf hin, dass der Markt weiterhin an den mehrjährigen Datenzentrum- und agentischen KI-Zyklus glaubt – selbst nach einer heftigen Korrektur.
Fazit
Das war keine zufällige Erholung. Es war eine von hoher Überzeugung getragene, datengestützte Neubewertung nach einer der stärksten Halbleiterkorrekturen seit Jahren. Der Sektor bleibt der liquideste reine Stellvertreter für die Nachfrage nach KI-Rechenleistung. Die kurzfristige Volatilität dürfte rund um die Berichtstermine erhöht bleiben (Meta, Tesla, SpaceX und mehrere Chipwerte in dieser Woche), doch die strukturelle These – knappes Angebot an fortschrittlichen Chips, zunehmende agentische KI-Workloads und mehrjährige Investitionsausgaben – ist nicht widerlegt worden.
Achten Sie darauf, ob der SOX über den jüngsten Tiefständen bleibt und der SOXX den gleitenden 50-Tage-Durchschnitt zurückerobert – das wäre eine Bestätigung dafür, dass die Erholung Bestand hat. Bei Titeln mit hohem Beta zahlt sich Disziplin aus: Positionen angemessen dimensionieren, die Volatilität respektieren und sich von den Daten leiten lassen.
Hier geht es ausschließlich um Marktstruktur und Statistik.


#CryptoVaultDepositsTop$10Billion #BitcoinSurpasses$83,000 #JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000