
英伟达拿下了全球人工智能基础设施约 80% 的收入。 黄仁勋 针对市场质疑指出,算力基础设施的商业逻辑无需仅靠两家大模型公司支撑。
算力需求三分天下:前沿实验室并非唯一买单方
英伟达($NVDAB )的实际业务由三类客户构成。 市场普遍认为仅有少数前沿公司买单,属于测算误区。
1. 传统计算业务 传统计算涵盖数据处理、物理模拟、计算机图形与金融反欺诈和推荐系统。 这部分业务占总业务约 三分之一,且保持每年 30%到40% 的增长。
2. 前沿大模型实验室 前沿实验室客户包括 OpenAI 与 Anthropic。 这一梯队还涵盖 Meta 的 Muse、xAI 的 Grok 以及谷歌的 Gemini,占总业务四分之一到三分之一。
3. 垂直领域初创公司 数千家涉足消费应用、物理AI与生物材料的初创企业占据剩余 三分之一 份额。 其中约 80% 基于开源模型进行垂直开发,避开通用大模型正面竞争并转向工业制造和医疗。
摩尔定律放缓重构基建:单吉瓦数据中心造价达500亿美元
全球计算基础设施正面临系统性重构。 摩尔定律放缓导致性能翻倍需要付出对等成本。
在传统通用计算时代,建设 1 吉瓦算力中心约需 50亿美元。 而采用英伟达 Vera Rubin 架构的数据中心,每吉瓦造价已达 500 亿美元。
在 AI 普及前,全球每年在基础设施上的投入约为 5000亿美元。 到本世纪二十年代末,全球基础设施年投入预计达 3万亿至4万亿美元。
其中纯算力部分年投入约占 1.5万亿美元。 这是整个半导体与计算产业扩张的结果,成本并不由前沿软件单方面承担。
推理推演驱动算力倍增:物理AI全年收入预计达200亿美元
大模型早期仅依赖参数回忆事实,随后引入了检索增强。 当前系统需要逐步推演并模拟反思,探索与反思的每一步都需要算力支持,同时当模型能够有效解决问题时,承接的任务总量也在成倍放大。
结合长期记忆与行业软件,落地场景正从容错率较高的软件工程,逐步扩展到工业设计与物理制造。 配合能够调动现有行业软件、具备长期记忆与知识图谱的外部环境,大模型的落地场景正从容错率较高的软件工程,逐步扩展到工业设计与物理制造,承接的任务规模持续扩张。
英伟达上半年在物理AI业务上的收入达到 100亿美元。 这项业务全年预计达到 200亿美元,覆盖自动驾驶、通信网络、工业机械臂与光子计数CT、超声、成像雷达。
开发物理AI通常依托三台计算机协同运作。 一台训练核心大脑,一台在虚拟世界中进行数字孪生学习,最后一台部署在移动终端或车辆内部。
施工与电力约束卡脖子:单吉瓦硬件价值攀升至400亿美元以上
当前制约算力交付的主要瓶颈并非订单短缺,而是物理世界的施工约束。 土地获取、电网审批、厂房建设与电力供应构成了核心阻碍。
澳大利亚的 2吉瓦 数据中心项目,对应英伟达的产品价值约 80亿美元。 上游大尺寸封装基板、高精度热膨胀处理与硅光子元器件同样处于紧缺状态。
当电力供应受限时,数据中心运营方倾向采购单位电量产出 Token 最高的架构。 英伟达顺势向网络、CPU、存储与安全整套方案拓展,单吉瓦对应硬件价值从 180亿美元 攀升至 400亿美元以上。
加州圣克拉拉的英伟达总部园区流线型玻璃幕墙建筑与石墙标识。
联合$SPCXB 布局太空轨道:软件与分成开辟新变现渠道
英伟达工程团队正与 SpaceX 联合设计适用于卫星轨道环境的新型服务器架构。 轨道发射成本高昂,促使送入太空的计算单元必须具备极高投资回报率与长期耐用性。
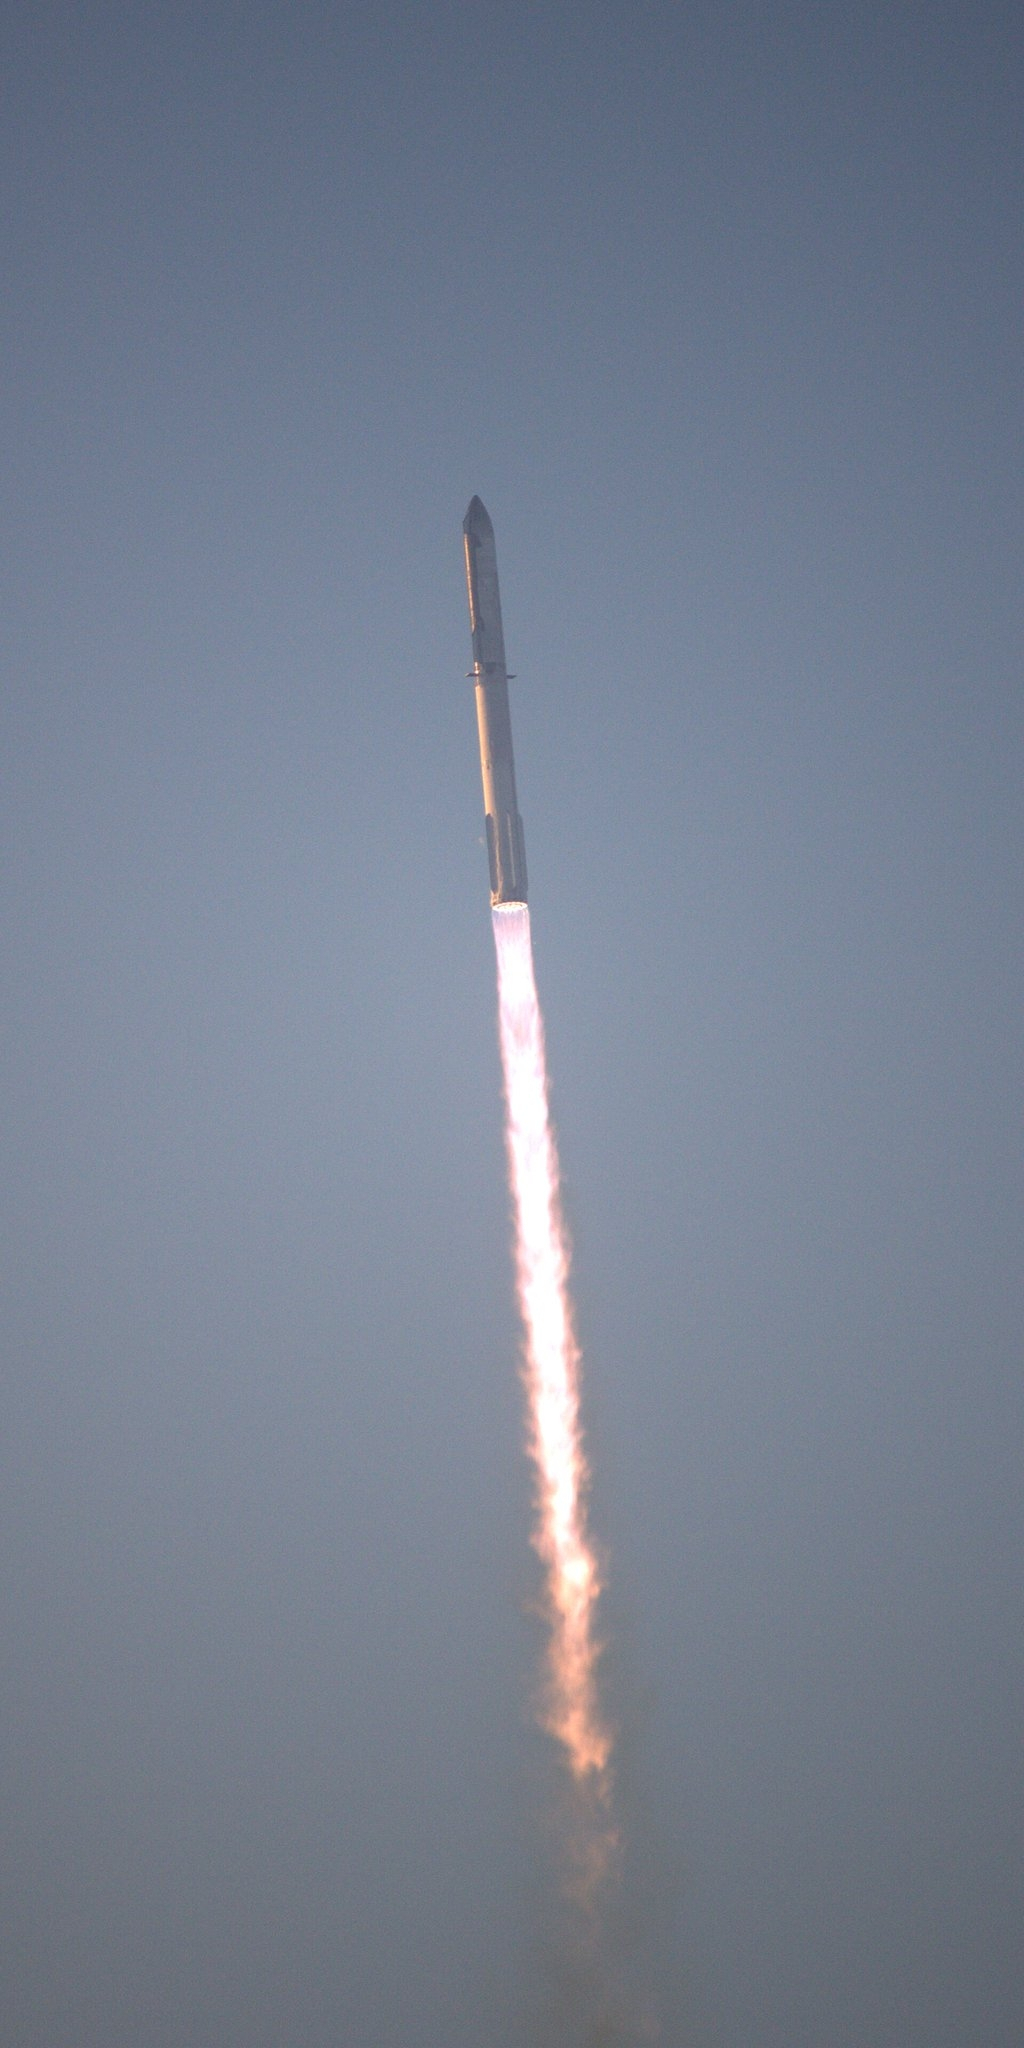
SpaceX星舰组合体尾部喷射明亮烈焰向空中发射升空。
在硬件销售之外,英伟达面向缺乏自研软件团队的企业提供长期维护服务。 每年出货的约 2000万块 GPU 中有半数进入企业端,每块每年收取数千美元软件服务费。
针对特定云服务商,英伟达通过技术、销售与融资支持换取后续运营收入分成。 英伟达将超过一半的自由现金流用于回购,上一季度股票回购比例超过 60%。