


Sechs Tage nachdem Anzeichen für einen Bitcoin-Boden im Oktober gemeldet wurden – niedrige Börsenreserven, Akkumulation durch Wale und eine steigende Nachfrage –, zeigt das aktualisierte Bild von CryptoQuant, dass diese Stützen weiterhin bestehen, die Erholung jedoch ungleichmäßig verläuft. Von drei Bedingungen, die für einen nachhaltigen Boden nötig sind, sind derzeit zwei nicht erfüllt. Die Spotnachfrage näherte sich null und fiel erneut in den negativen Bereich, während sich die Akkumulation auf die kleinste Wal-Kohorte konzentriert, statt sich breiter zu verteilen.
Die Spotnachfrage hat den Test nicht bestanden
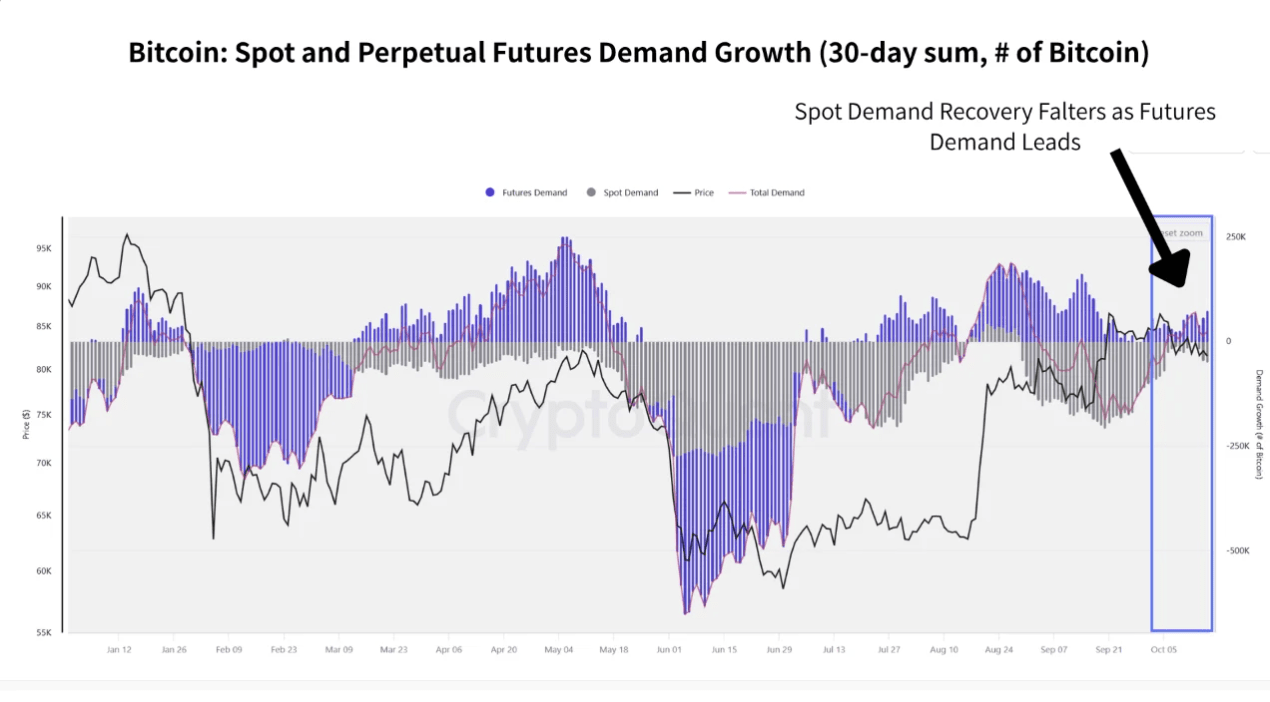
Der 30-Tage-Nachfrageindikator bewegte sich zunächst auf null zu, bevor er wieder in den negativen Bereich drehte. Die Gesamtnachfrage wird durch die positive Nachfrage nach Perpetual Futures gestützt.
Dieser Unterschied ist die wichtigste Erkenntnis aus den Daten. Die Nachfrage an den Futures-Märkten ist gehebelte Positionierung; Spot-Nachfrage bedeutet, dass jemand einen Coin kauft und hält. Wird ein Markt durch positive Futures-Nachfrage, aber negative Spot-Nachfrage gestützt, beruht seine Stärke auf Kontrakten statt auf tatsächlichem Besitz.
Die Derivatedaten vom Montag erzählen dasselbe, und zwar anhand eines völlig unabhängigen Datensatzes. Das nominale offene Interesse stieg bei Bitcoin, Ether, Solana und XRP schneller als die Preise; bei allen vier war das Funding positiv, während der kumulierte Volumendelta-Wert stagnierte oder negativ ausfiel. Das bedeutet, dass aggressives Verkaufen mindestens ebenso stark war wie aggressives Kaufen. Zwei unabhängige Quellen, eine Schlussfolgerung.
Beachten Sie, dass diese Aufschlüsselung der Nachfrage nicht der in früheren Analysen verwendeten Kennzahl „Apparent Demand“ entspricht und die beiden Datensätze nicht direkt vergleichbar sind.
Die Reserven stiegen – aber kaum
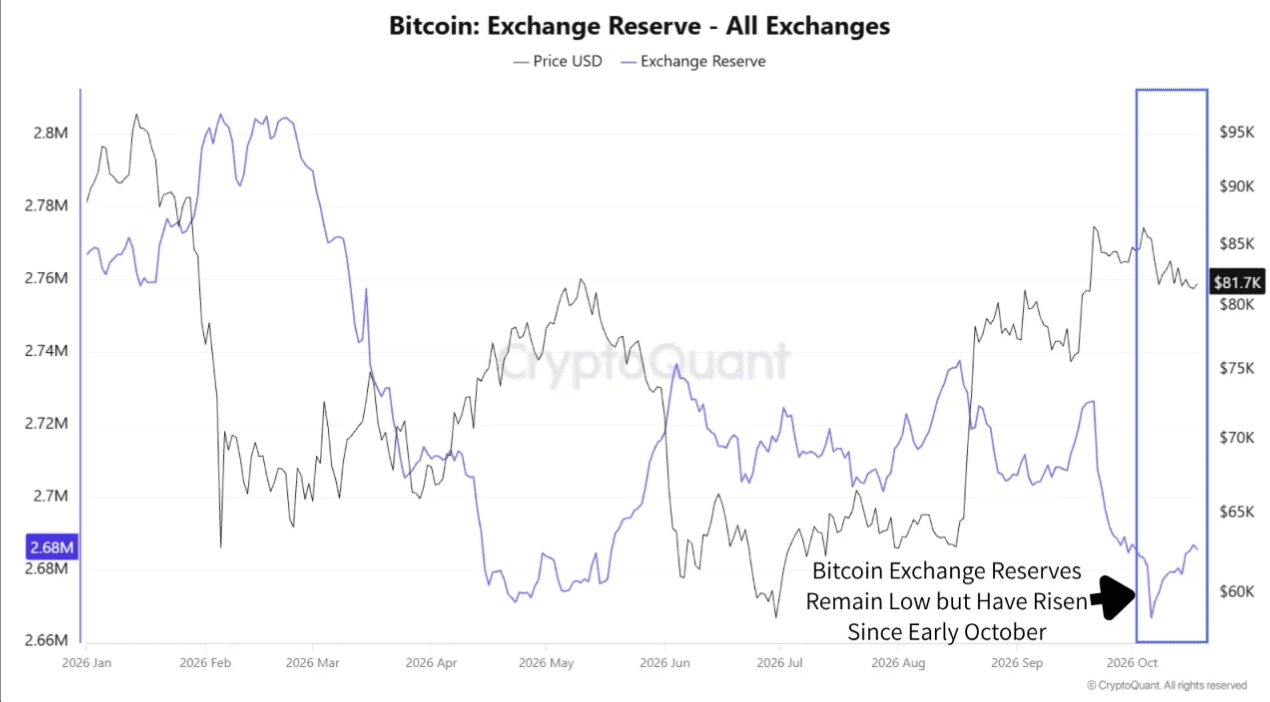
Die Börsenreserven stiegen von rund 2,67 Millionen BTC Anfang Oktober auf etwa 2,68 Millionen – also um rund 10.000 Coins oder 0,37 %.
In Dollar entspricht das etwa 825 Millionen US-Dollar, was beträchtlich klingt. Gemessen an einer Basis von 2,67 Millionen BTC und über einen Zeitraum von etwa drei Wochen ist das kaum mehr als statistisches Rauschen. Die Reserven liegen weiterhin deutlich unter dem Niveau vom Januar und machen rund 13 % des umlaufenden Angebots aus.
Die interpretative Vorsicht ist wichtiger als die Zahl. Steigende Reserven beweisen keinen Verkaufsdruck, denn Transfers zwischen Adressen können auf Änderungen bei der Verwahrung statt auf eine Verkaufsabsicht hindeuten. Bei der Bewegung von 411 BTC am Sonntag aus einer seit 2013 inaktiven Wallet gingen die Coins an eine neue private Adresse und nicht an eine Börse – dem Muster, dem die meisten dieser Transfers folgen.
Eine Klarstellung für Leserinnen und Leser, die beide Datensätze verfolgen: Die von Galaxy Research am 14. Oktober veröffentlichte Zuordnung des Angebots zu Handelsplattformen bezifferte deren Anteil auf 17,9 % des Angebots, also rund 3,6 Millionen BTC. Diese Zahl und die 2,68 Millionen BTC von CryptoQuant beziehen sich auf unterschiedliche Gruppen von Entitäten und sind nicht vergleichbar.
Die Wale entwickeln sich je nach Größe unterschiedlich
Die Akkumulation verhält sich umgekehrt zur Größe der Bestände – genau entgegen dem, was der Ausdruck „Akkumulation durch Wale“ normalerweise nahelegt.
Die Gruppe mit 100 bis 1.000 BTC akkumuliert über einen Zeitraum von 60 Tagen weiterhin netto, liegt trotz einer leichten Erholung aber unter ihrem Höchststand von Ende September. Die Gruppe mit 1.000 bis 10.000 BTC weist weiterhin eine negative Nettobilanz auf, wobei die Rückgänge sich der Nulllinie nähern. Bei der Gruppe mit mehr als 10.000 BTC ist die Nettobilanz klar negativ.
Die kleinsten Wale kaufen also, die mittlere Gruppe hat ihre Verkäufe fast eingestellt, und die größten Halter verteilen weiterhin ihre Bestände. Die Akkumulation findet nicht flächendeckend statt und konzentriert sich zunehmend auf eine kleinere Gruppe, statt sich auszuweiten.
Dabei handelt es sich um rollierende 60-Tage-Zahlen, die auch Aktivitäten vor Oktober umfassen können. Sie können Transfers zwischen Größenklassen widerspiegeln und müssen keine neuen Käufe darstellen: Wird eine Position von 15.000 BTC auf mehrere kleinere Adressen aufgeteilt, schrumpft in den Daten die große Gruppe und die kleine wächst, obwohl kein einziger Coin den Besitzer wechselt.
Wo das neue Geld tatsächlich liegt
Kurzfristige Halter haben seit ihrem Tief vom 29. Juli 422.000 BTC hinzugefügt. Damit belaufen sich ihre Bestände auf 4,08 Millionen BTC – so viel wie zuletzt Mitte Juni. Das ist echte neue Nachfrage.
Zwei Einschränkungen sind zu beachten. Das wöchentliche Tempo hat sich von rund 106.000 BTC auf 48.000 BTC in der jüngsten Woche mehr als halbiert. Außerdem bietet der durchschnittliche Einstandspreis der Gruppe von 74.900 US-Dollar einen Puffer von etwa 10 % gegenüber einem Bitcoin-Kurs von rund 82.500 US-Dollar. Ein Rückgang um 8,8 % würde die gesamte Gruppe ins Minus bringen.
Langfristige Halter haben einen durchschnittlichen Einstandspreis von 48.600 US-Dollar und damit einen Puffer von 72 %. Der Gegensatz zeigt, wer einen Kursrückgang verkraften kann und wer nicht. Er erklärt auch, warum neuere Bestände den Besitzer wechseln, während ältere Bestände unbewegt bleiben.
Die Bilanz
Für eine nachhaltige Erholung wurden drei Bedingungen genannt. Ihr aktueller Stand:
Bedingung | Status |
|---|---|
Anhaltend positive Spot-Nachfrage | Nicht erfüllt – erneut negativ geworden |
Käufer absorbieren die an Börsen zurückfließenden Coins | Wohl erfüllt – 10.000 BTC trafen ein, der Kurs hielt sich über 82.000 US-Dollar |
Akkumulation breitet sich auf verschiedene Haltergruppen aus | Nicht erfüllt – auf die kleinste Gruppe konzentriert |
Eine von drei Bedingungen ist erfüllt. Die beiden noch offenen Bedingungen unterscheiden eine Bodenbildung von einer bloßen Pause.
Der Katalysator ist jetzt da
Im vorherigen Artikel wurden die US-Zwischenwahlen als bevorstehender Katalysator beschrieben. Die vorzeitige Stimmabgabe läuft nun, womit der Katalysator nicht mehr aussteht, sondern aktiv ist.
Die Geldpolitik ist die andere Variable. Die Zielspanne der Federal Reserve liegt bei 3,75 % bis 4,00 %. Die Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 28. Oktober liegt bei rund 15 %, für Dezember bei fast 90 %.
Beides sind Erwartungen. Die Frage, die sich aus den Daten ergibt, ist, ob daraus Käufe werden – und zwar konkret Spot-Käufe, denn genau dieser Teil fehlt derzeit. Rallys, die von Futures-Positionierungen getragen werden, lösen sich über denselben Mechanismus wieder auf, durch den sie entstanden sind.