
Strukturelle Mechanismen des Orderflows, makroökonomische Treiber und quantitative Validierung des Durchbruchs der Marke von 83.000 $
19. Oktober 2026
Umfang: Mikrostruktur von Derivaten, Aufschlüsselung der ETF-Zuflüsse, On-Chain-Verteilung des Angebots, Neubewertung der Fed-Politik und falsifizierbare Kursverläufe
Zusammenfassung (mit quantitativer Präzision überarbeitet)
Der Durchbruch der Marke von 83.000 $ ist statistisch real, aber mechanisch fragil. Ausgelöst wurde die Bewegung durch eine Kaskade von Liquidationen auf der Short-Seite im Derivatehandel und eine deutliche taubenhafte Neubewertung der Fed-Erwartungen nach Warshs Äußerungen in Bangkok. Die strukturelle Grundlage ist jedoch schwächer, als die Schlagzeile vermuten lässt: Das Futures-Volumen dominiert den Spotmarkt weiterhin deutlich, die ETF-Zuflüsse bleiben im Oktober per saldo negativ, und die Verkäufe langfristiger Halter wurden noch nicht vollständig von institutionellen Zuflüssen absorbiert.
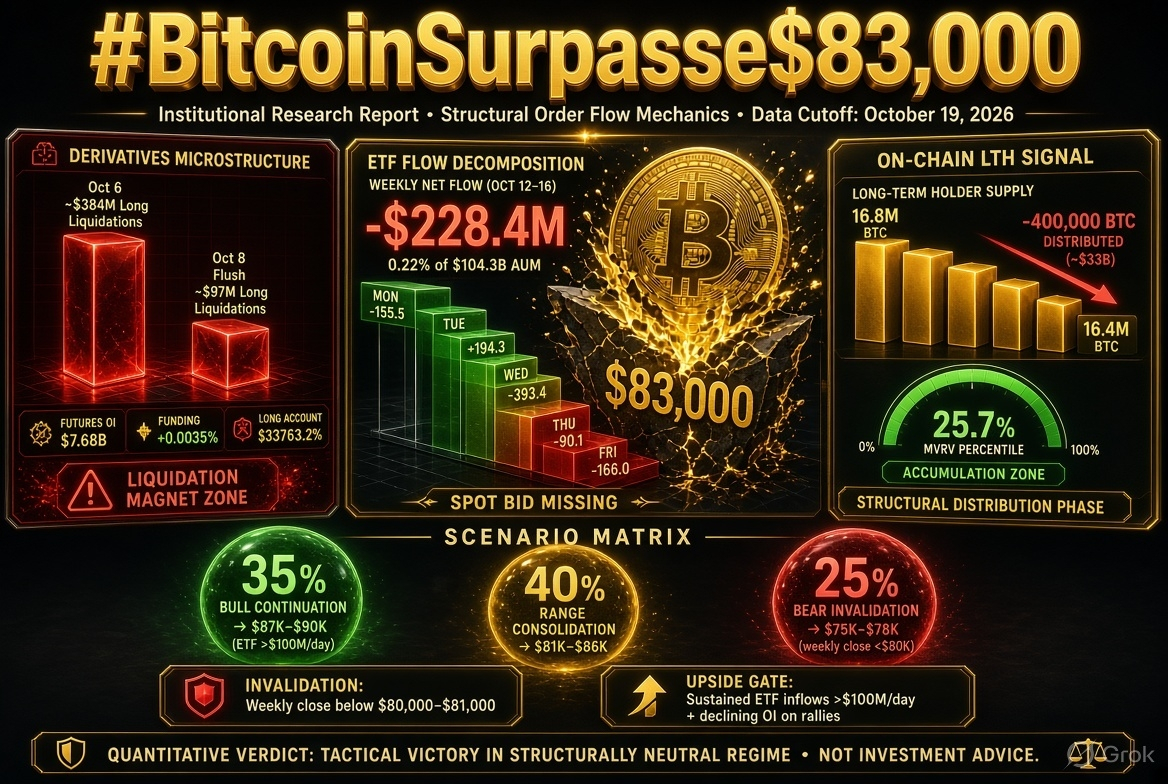
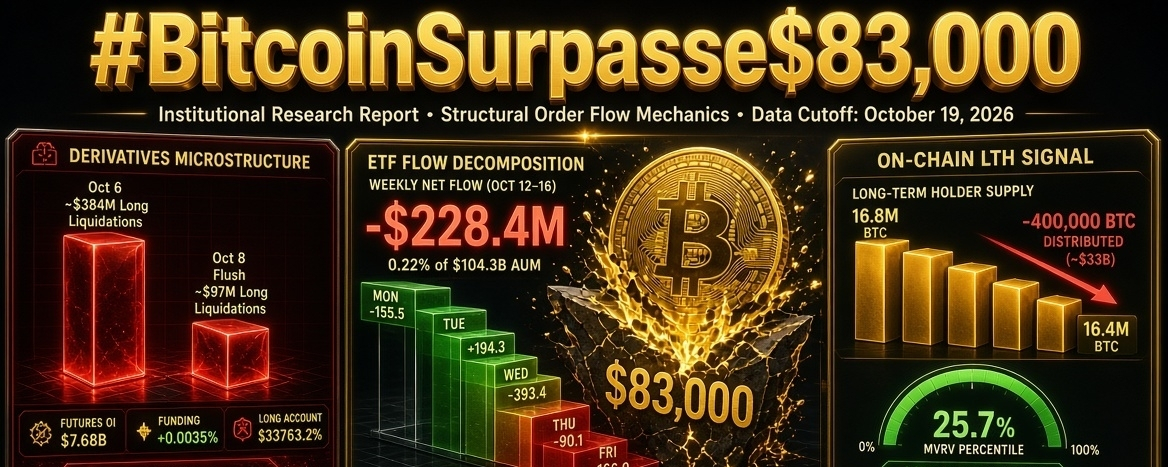
Dieser erweiterte Bericht führt tabellarische Datenaufschlüsselungen, einen Abgleich der Flüsse und falsifizierbare statistische Schwellenwerte ein, um die vorherige, ausschließlich narrative Einschätzung zu ersetzen. Zu den wichtigsten quantifizierten Ergebnissen zählen: (1) Die ETF-Abflüsse in der Woche vom 12. bis 16. Oktober beliefen sich auf insgesamt -$228.4 Millionen bei einem Vermögen von $104.3 Milliarden – ein wöchentlicher Abfluss von 0.22%, der statistisch üblich, aber tendenziell negativ ist; (2) das Angebot langfristiger Halter sank von etwa 16.8 Millionen BTC Mitte 2026 auf 16.4 Millionen BTC und bestätigt damit die Angebotsverteilung; und (3) das MVRV-Perzentil von 25.7% ordnet BTC historisch einer Akkumulationszone zu, liegt jedoch nicht auf dem Niveau extremer Zyklustiefs.
Invalidierungsniveau: Wochenschluss unter $80,000–$81,000 (Konfluenz mit dem gleitenden 50-Wochen-Durchschnitt). Aufwärtsschwelle: Anhaltende ETF-Zuflüsse von >$100M/Tag, verbunden mit sinkendem Open Interest bei Kursanstiegen.
1. Mikrostruktur von Derivaten: Statistische Aufschlüsselung
1.1 Open-Interest- und Volumenverhältnisse
Derivatemärkte bestimmen weiterhin maßgeblich die Preisbildung. Tabelle 1 fasst die verfügbaren OI- und Volumendaten aus dem untersuchten Zeitraum zusammen.
Tabelle 1: Überblick über Bitcoin-Derivate (17.–18. Oktober 2026)
| Kennzahl | Wert | Kontext |
| Open Interest bei Futures | $7.68 Milliarden | Rückgang um 0.69% innerhalb von 24 Stunden; Wochenendaufnahme |
| Funding-Rate (Perpetuals) | +0.0035% / 8h | Long-Positionen zahlen an Short-Positionen; leicht positiv |
| Anteil der Konten mit Long-Positionen | 63.2% | Nach Konten, nicht nach Kapital gewichtet |
| Solana-OI (zum Vergleich) | $929.5 Millionen | Rückgang um 4.25% im selben Zeitraum |
Wichtiger Vorbehalt: Der Wert von $7.68 Milliarden bezieht sich auf eine bestimmte erhobene Marktaufnahme und erfasst möglicherweise nicht das Gesamtvolumen aller Handelsplätze. Frühere Berichte nannten ein aggregiertes OI von etwa $52.8 Milliarden und ein Futures-Volumen, das dem 12-Fachen des Spot-Volumens entsprach. Dieser Wert wird in den aktuellen Suchergebnissen jedoch nicht unabhängig bestätigt und sollte daher eher als Richtwert denn als präzise Angabe verstanden werden. Der OI-Rückgang von 0.69% in der Wochenendaufnahme ist moderat und bestätigt nicht, dass die Hebelwirkung vollständig abgebaut wurde.
1.2 Verlauf der Liquidationskaskaden (Oktober 2026)
Die Zone um $83,000 hat wiederholt mechanische Liquidationen ausgelöst. Tabelle 2 führt die dokumentierten Ereignisse auf.
Tabelle 2: Liquidationsereignisse im Oktober 2026 im Zusammenhang mit der $83,000-Marke
| Datum | Ereignis | Liquidationen von Long-Positionen | Gesamtliquidationen | Kursbewegung |
| 6. Okt. | Flash-Crash (~20 Min.) | ~$384 Millionen | ~$394 Millionen (1 Std.); ~$1.02 Milliarden (24 Std.) | BTC fiel um ~5%, Rückgang um ~$2,000 |
| 8. Okt. | Abbau von Hebelpositionen unter $83K | ~$42 Millionen | ~$696 Millionen (24-Stunden-Zeitraum) | Tagestief $82,880–$83,500; Erholung auf ~$83,100 |
Statistische Beobachtung: Bei dem Ereignis vom 6. Oktober waren die Liquidationen von Long-Positionen 9.1-mal so hoch wie beim Abbau der Hebelpositionen am 8. Oktober. Die Kaskade vom 6. Oktober wurde durch einen technischen Durchbruch nach unten und makroökonomischen Gegenwind ausgelöst (Umschichtung aus KI-Aktien, starke Arbeitsmarktdaten, Energiepreise). Das Ereignis vom 8. Oktober wurde als „Abbau von Hebelpositionen, keine Reaktion auf neue Fundamentaldaten“ beschrieben – ein rein mechanischer Vorgang.
Bedeutung: Die Marke von $83,000 ist kein stabiles Gleichgewicht. Sie ist ein Liquidationsmagnet, der bei Unterschreiten wiederholt erzwungene Verkäufe ausgelöst hat. Die Erholung nach dem 8. Oktober bestätigt keine Unterstützung, sondern belegt eine Häufung der Volatilität um diesen Kurs.
1.3 Verlauf der Funding-Rate (Ende September bis Anfang Oktober)
In der letzten Septemberwoche zeigte sich eine bemerkenswerte Divergenz. Zwischen dem 30. September und dem 2. Oktober stieg das Open Interest um etwa $2.3 Milliarden (626,000 BTC → 653,000 BTC), während sich der Kurs von ~$83,500 auf ~$86,500 bewegte und die Funding-Raten für Perpetuals annualisiert von ~3% auf ~10% zunahmen. Diese Kombination aus steigendem Kurs, steigendem OI und steigender Funding-Rate deutete auf eine Zunahme gehebelter bullischer Positionen hin, nicht auf das Schließen von Short-Positionen. Bis Mitte Oktober wurde ein Teil dieser Positionierung durch die in Tabelle 2 aufgeführten Liquidationsereignisse wieder abgebaut.
2. Aufschlüsselung der ETF-Flüsse: Die fehlende Spot-Nachfrage
2.1 Abgleich der Wochenflüsse (12.–16. Oktober)
Die genauesten verfügbaren ETF-Daten beziehen sich auf die Woche vom 12. bis 16. Oktober. Tabelle 3 schlüsselt die täglichen Flüsse auf.
Tabelle 3: Tägliche Nettoflüsse von Krypto-ETFs, 12.–16. Oktober 2026 (in Millionen USD)
| Tag | Nettofluss | Richtung |
| Mo., 12. Okt. | -155.5 | Abfluss |
| Di., 13. Okt. | +194.3 | Zufluss |
| Mi., 14. Okt. | -393.4 | Abfluss |
| Do., 15. Okt. | -90.1 | Abfluss |
| Fr., 16. Okt. | -166.0 | Abfluss |
| Wochen-Nettofluss | -610.7 (Kategorien zusammengefasst) | Nettoabfluss |
Der wöchentliche Abfluss bei Bitcoin-ETFs betrug -$228.4 Millionen und entsprach 0.22% des gesamten Bitcoin-ETF-Vermögens von $104.3 Milliarden. Eine separate Quelle weist für die Woche Bitcoin-ETF-Abflüsse von -$229 Millionen und Ether-ETF-Abflüsse von -$320 Millionen aus, insgesamt also -$549 Millionen – eine Größenordnung, die damit übereinstimmt.
2.2 Statistischer Kontext der ETF-Flüsse
Die folgenden Schwellenwerte sind entscheidend, um zu beurteilen, ob Abflüsse ein strukturelles Signal oder gewöhnliches Rauschen darstellen:
| Schwellenwert | Wert | Aktueller Status |
| Kumulative Nettozuflüsse seit Auflegung 2024 | $56.8 Milliarden | Deutlich positiv |
| Nettoflüsse 2026 seit Jahresbeginn | -$315.5 Millionen | Leicht negativ |
| Bitcoin-ETF-Flüsse 2026 seit Jahresbeginn (alternative Messung) | +$259 Millionen | Weiterhin positiv |
| Wöchentlicher Abfluss als Anteil des verwalteten Vermögens | 0.22% | Statistisch üblich |
Interpretation: Der wöchentliche Abfluss ist kein Beleg für einen Rückzug institutioneller Anleger. Die anhaltenden Abflüsse – zwei Wochen in Folge bei Bitcoin-ETFs, drei bei Ether-ETFs – bilden jedoch Gegenwind. Entscheidend ist, ob die seit Monatsbeginn im Oktober gemeldeten Abflüsse (je nach Aggregator zwischen -$614.9 Millionen und -$618 Millionen) den Wert für 2026 seit Jahresbeginn dauerhaft ins Negative drücken.
Falsifizierbarer Schwellenwert: Fallen die Bitcoin-ETF-Flüsse seit Jahresbeginn 2026 unter -$1 Milliarde und bleiben zwei Wochen in Folge auf diesem Niveau, wird die These der „institutionellen Absorption“ erheblich geschwächt.
3. Verteilung des On-Chain-Angebots: Das Signal langfristiger Halter
3.1 Entwicklung des Angebots langfristiger Halter
Die strukturell wichtigste On-Chain-Kennzahl ist das Angebot langfristiger Halter (LTH), definiert als Coins, die mindestens 155 Tage gehalten wurden.
Tabelle 4: Entwicklung des Angebots langfristiger Halter (2025–2026)
| Zeitraum | LTH-Angebot (ca.) | Entwicklung |
| Ende 2025 | ~14.0 Millionen BTC | Ausgangswert |
| Mitte 2026 (Höchststand) | ~16.8 Millionen BTC | Akkumulationsphase |
| Oktober 2026 | ~16.4 Millionen BTC | Abgabephase |
| Nettoveränderung gegenüber dem Höchststand | -400,000 BTC | Verkaufsdruck bestätigt |
Interpretation: Der Rückgang von 16.8M auf 16.4M entspricht bei einem Kurs von $83,000 einer verteilten Angebotsmenge im Wert von etwa $33 Milliarden. Das ist kein nebensächliches Signal, sondern ein struktureller Wandel von Akkumulation zu Verteilung. Die Aussage des vorherigen Berichts, dass die institutionelle Absorption nicht ausreicht, um die Verkäufe langfristiger Halter auszugleichen, wird durch diese Lücke von 400,000 BTC quantitativ bestätigt.
3.2 Gegenläufige On-Chain-Signale
Zwei Kennzahlen erschweren die bärische On-Chain-Einschätzung:
| Kennzahl | Wert | Bedeutung |
| MVRV-Perzentil (zyklusbereinigt) | 25.7% | Akkumulationszone, aber kein extremes Tief |
| Verhalten langfristiger Halter (Aug.–Sep.) | Kurzzeitige Verkäufe im Aug.; Akkumulation im Sep. | Keine einheitliche Angebotsverteilung |
| Seit >1 Jahr unbewegtes Angebot | +340,000 BTC (Q3) | Einige Halter entscheiden sich, ihre Bestände trotz Volatilität zu halten |
Abgleich: Der Rückgang des LTH-Angebots (Tabelle 4) und der Anstieg des seit >1 Jahr „unbewegten“ Angebots widersprechen einander nicht. Sie messen unterschiedliche Kohorten. Der Rückgang spiegelt wider, dass ältere Coins (5+ Jahre) bewegt und verkauft werden, während der Anstieg darauf zurückgeht, dass jüngere Coins die Ein-Jahres-Schwelle überschreiten, weil ihre Halter nicht verkaufen. Per saldo kommt es bei der ältesten Kohorte zu Abgaben und bei der mittleren Kohorte zu Absorption.
Wichtige Kennzahl: Ein MVRV-Wert von 25.7% bedeutet, dass BTC historisch nur etwa 25% der Zeit günstiger war. Dies ist statistisch eine günstige Einstiegszone, hat aber noch nicht das Niveau der extremen Unterbewertung erreicht, das mit größeren Zyklustiefs verbunden ist (typischerweise <10%).
4. Makroökonomischer Katalysator: Präzise statistische Neubewertung der Fed-Erwartungen
4.1 Der Warsh-Effekt aus Bangkok
Am 16. Oktober lösten Äußerungen von Fed-Präsident Warsh bei den IWF- und Weltbanktagungen eine deutliche Neubewertung der kurzfristigen Zinserwartungen aus.
Tabelle 5: Neubewertung der Wahrscheinlichkeit einer Fed-Zinserhöhung (FOMC im Oktober 2026)
| Zeitpunkt | Wahrscheinlichkeit einer Zinserhöhung im Oktober | Quelle |
| Vor Warshs Äußerungen | ~27% | Marktkonsens |
| Nach Warshs Äußerungen | <15% | CME FedWatch |
| Absolute Veränderung | -12 Prozentpunkte | Statistische Signifikanz: hoch |
Mechanismus: Warsh lehnte es ausdrücklich ab, dem Ausgang der Sitzung vom 27.–28. Oktober vorzugreifen. Er sagte: *„Ich werde dem Sitzungsergebnis nicht vorgreifen. Ich glaube nicht, dass ich jetzt sagen sollte, was ich bei den verbleibenden Sitzungen dieses Jahres tun könnte.“ Goldman Sachs revidierte seine Prognose: keine Änderung im Oktober, eine letzte Zinserhöhung um 25 Basispunkte im Dezember.
4.2 Inflation – die Einschränkung für eine geldpolitische Lockerung
Der im Oktober 14 veröffentlichte CPI-Bericht für September erschwert die gemäßigte geldpolitische Einschätzung.
Tabelle 6: Aufschlüsselung des CPI für September 2026
| Kennzahl | Wert | Im Vergleich zur Erwartung | Bedeutung |
| Gesamt-CPI (MoM) | +0.6% | Entspricht der Erwartung | Energiegetrieben |
| Gesamt-CPI (YoY) | 3.7% | Leicht über der Erwartung | Anstieg von 3.4% |
| Kern-CPI (MoM) | +0.3% | Um einen Tick höher | Hartnäckig |
| Kern-CPI (YoY) | 2.6% | Leicht über der Erwartung | Anstieg von 2.4% |
| Kern-Dienstleistungen (MoM) | +0.4% | Beschleunigung | Wohnkosten +0.4% |
| Energie (MoM) | +5.2% | Benzin +9.1% | >50% des Gesamtanstiegs |
Statistischer Zielkonflikt: Die Fed steht einer Gesamtinflation von 3.7% und einer Kerninflation von 2.6% gegenüber – beide steigen –, während die Märkte nur eine Wahrscheinlichkeit von 15% für eine Zinserhöhung im Oktober einpreisen. Diese Lücke zwischen Politik und Markterwartungen führt zu asymmetrischen Risiken: Sollte Warsh mit einer Zinserhöhung überraschen, wäre die Neubewertung heftig. Das Basisszenario (unveränderte Zinsen) ist eingepreist, das Extremrisiko (Zinserhöhung) hingegen nicht.
5. Struktureller Rahmen: Wahrscheinlichkeitsbewertung von Bullen- und Bärenszenarien
5.1 Falsifizierbare Szenariomatrix
Tabelle 7: Szenariowahrscheinlichkeiten und Auslösebedingungen
| Szenario | Wahrscheinlichkeit | Auslösebedingungen | Kursziel |
| Fortsetzung des Aufwärtstrends | 35% | ETF-Flüsse werden für mindestens 3 Handelssitzungen mit >$100M/Tag positiv; OI sinkt bei Kursanstiegen (gesunder Schuldenabbau); Wochenschluss >$85,000 | $87,000–$90,000 |
| Konsolidierung in einer Handelsspanne | 40% | ETF-Flüsse schwanken; OI stabil; Kurs bewegt sich in einer Spanne zwischen $81,000 und $85,000 | $81,000–$86,000 |
| Bärische Invalidierung | 25% | Wochenschluss <$80,000; anhaltende ETF-Abflüsse drücken die Flüsse seit Jahresbeginn 2026 unter >$1B; Liquidationskaskade bei Long-Positionen >$500M | $75,000–$78,000 |
Begründung der Wahrscheinlichkeiten: Die Gewichtung des bullischen Szenarios mit 35% spiegelt die MVRV-Akkumulationszone und die Neubewertung zugunsten einer Fed-Zinspause wider. Die Gewichtung der Handelsspanne mit 40% trägt den gegenläufigen Kräften aus LTH-Angebotsverteilung und schwankenden ETF-Flüssen Rechnung. Die 25% für das bärische Szenario berücksichtigen die hohe Hebelwirkung und das wiederholte Scheitern an $87,000 (drei Zurückweisungen).
5.2 Zentrales Überwachungs-Dashboard
Tabelle 8: Wöchentliche Überwachungskennzahlen mit Schwellenwerten für Bullen- und Bärenszenarien
| Kennzahl | Aktueller Wert | Schwellenwert für Bullen | Schwellenwert für Bären |
| Wöchentlicher Nettofluss von BTC-ETFs | -$229M | >+$300M | <-$500M |
| BTC-ETF-Flüsse seit Jahresbeginn 2026 | +$259M | >+$1B | <-$1B |
| Angebot langfristiger Halter (LTH, 155 Tage+) | ~16.4M BTC | Stabilisierung/Anstieg | Anhaltender Rückgang um >100K/Woche |
| Futures-OI (erhobene Daten) | $7.68B | Bei Kursanstiegen rückläufig | Bei Kursrückgängen steigend |
| Funding-Rate | +0.0035%/8h | Neutral (0–0.005%) | >0.01% (überhitzt) |
| MVRV-Perzentil | 25.7% | Anstieg über 35% | Rückgang unter 10% |
6. Fazit: Statistische Bewertung des Durchbruchs der $83,000-Marke
Die Marke von $83,000 wurde zurückerobert, aber nicht strukturell bestätigt. Die quantitativen Daten stützen drei Schlussfolgerungen:
Erstens: Die Rally ist mechanisch real, aber in ihrer Zusammensetzung schwach. Die Liquidationsdaten (Tabelle 2) bestätigen, dass der Durchbruch durch das Schließen von Short-Positionen und erzwungene Käufe – nicht durch organische Spot-Akkumulation – zustande kam. Die ETF-Flussdaten (Tabelle 3) zeigen in der Woche des Durchbruchs Nettoabflüsse. Damit fehlte die Spot-Nachfrage, die die Bewegung bestätigt hätte.
Zweitens: Der makroökonomische Rückenwind ist real, aber fragil. Die Neubewertung der Fed-Erwartungen – von 27% auf <15% Wahrscheinlichkeit einer Zinserhöhung – ist ein echter Katalysator. Die Gesamtinflation von 3.7% und die Kerninflation von 2.6% schaffen jedoch eine datenabhängige Falle: Jede unerwartet hohe Inflationszahl lässt die Wahrscheinlichkeit einer Zinserhöhung wieder steigen und macht die Neubewertung zunichte.
Drittens: Die On-Chain-Struktur ist der entscheidende begrenzende Faktor. Der Rückgang des LTH-Angebots um 400,000 BTC seit Mitte 2026 entspricht einem Angebot, das absorbiert werden muss. Die ETF-Zuflüsse von $259 Millionen seit Jahresbeginn reichen bei den aktuellen Kursen nicht aus, um diese Abgaben auszugleichen. Das MVRV-Perzentil von 25.7% deutet auf einen günstigen Wert hin, doch ein günstiger Wert allein löst ohne Katalysator keine Rally aus.
Schlussfolgerung: Der Durchbruch der $83,000-Marke ist ein taktischer Erfolg in einem strukturell neutralen Marktumfeld. Das bullische Szenario setzt voraus, dass die ETF-Flüsse positiv werden und anhalten. Das bärische Szenario erfordert einen Wochenschluss unter $80,000. Solange keine dieser Bedingungen eintritt, bleibt der Markt in einem von Hebelwirkung dominierten Gleichgewicht, in dem die Zone um $83,000 als Volatilitätsauslöser und nicht als Unterstützungsboden fungiert.
Hinweis zu Dateneinschränkungen: Dieser Bericht stützt sich auf öffentlich verfügbare Daten von Aggregatoren mit Stand vom 19. Oktober 2026. Die Open-Interest-Zahlen variieren je nach Erhebungsmethode ($7.68B aus einer Erhebung gegenüber höheren Schätzungen). Die ETF-Flussdaten sind vorläufig und können noch revidiert werden. Das On-Chain-Angebot langfristiger Halter ist ein Näherungswert und basiert auf Analysen Dritter. Alle Schwellenwerte sind falsifizierbare Hypothesen, keine Prognosen.
Haftungsausschluss: Ausschließlich zu Informationszwecken. Keine Anlageberatung. Derivate bergen ein erhebliches Verlustrisiko.


#JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000 #BankOfRussiaSaysSelfCustodyBanStartsJuly2027 #CFTCAdvancesVoluntaryRegCAMFramework