

I. Nach dem Sturm: Die Marke von 80.000 hielt
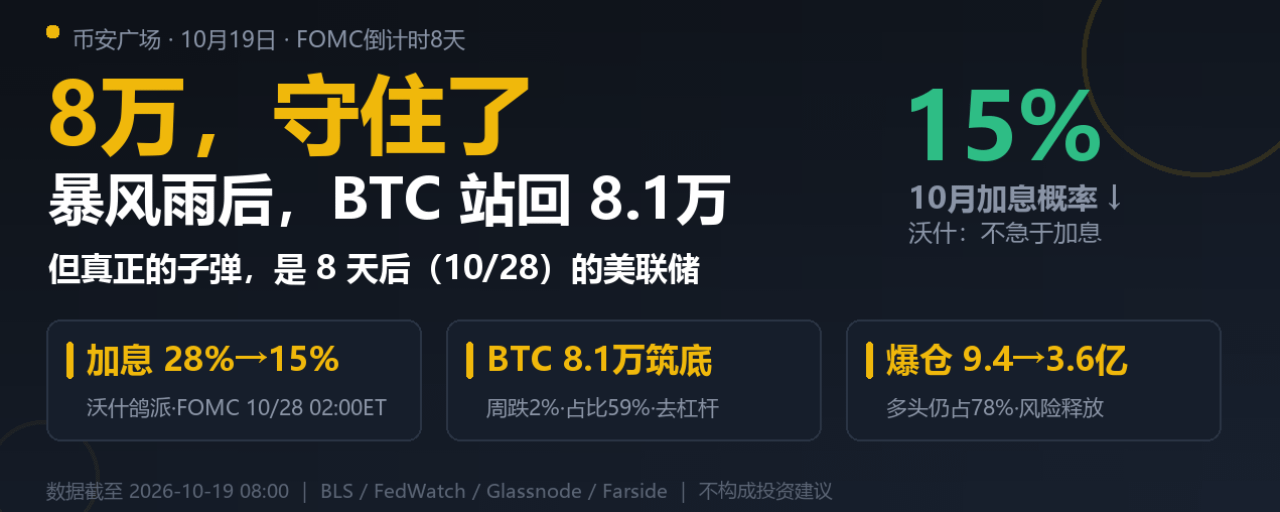
In der Woche, in der CPI und PPI mit kräftigen Anstiegen überraschten, fiel BTC zeitweise unter 80.000 (Tiefststand: 79.730), und auf dem gesamten Markt wurden Positionen im Wert von 940 Mio. liquidiert. Bis zum 19.10. waren die Liquidationen jedoch auf 360 Mio. zurückgegangen, während Long-Positionen weiterhin 78 % ausmachten – der Abbau des Fremdkapitals war im Wesentlichen abgeschlossen. BTC eroberte die Marke von 81.000–82.000 zurück und verlor im Wochenverlauf rund 2 %. Der Marktanteil stieg auf 59 %. Das zeigt, dass Anleger in Zeiten der Unsicherheit vorrangig in BTC Zuflucht suchen.
II. Der größte Unsicherheitsfaktor: nicht mehr der CPI, sondern das FOMC
Die Märkte richten ihren Blick nun von den Inflationsdaten auf den Fed-Zinsentscheid am 28.10. (in den frühen Morgenstunden des 29.10. Pekinger Zeit). Fed-Chef Warsh weigerte sich am 16.10. auf der IWF-Jahrestagung in Bangkok, der Geldpolitik vorzugreifen. Die Märkte werteten das als taubenhaft: Die Wahrscheinlichkeit einer Zinserhöhung im Oktober fiel von rund 28 % auf 15 %. Die Meinungen gehen jedoch weit auseinander: Oxford Economics rechnet sowohl im Oktober als auch im Dezember mit einer Zinserhöhung; ein ehemaliger BofA-Spitzenmanager bezeichnete die Chancen als „50:50“. Da die Zwischenwahlen am 3.11. näher rücken, will die Fed außerdem vermeiden, mit einer Zinserhöhung nur sechs Tage vor der Wahl politisch zu wirken. Deshalb ist „keine Änderung im Oktober“ die vorherrschende Erwartung, während die Wahrscheinlichkeit einer Zinserhöhung im Dezember steigt.
Drittens: Der Kalender dieser Woche ist der Katalysator
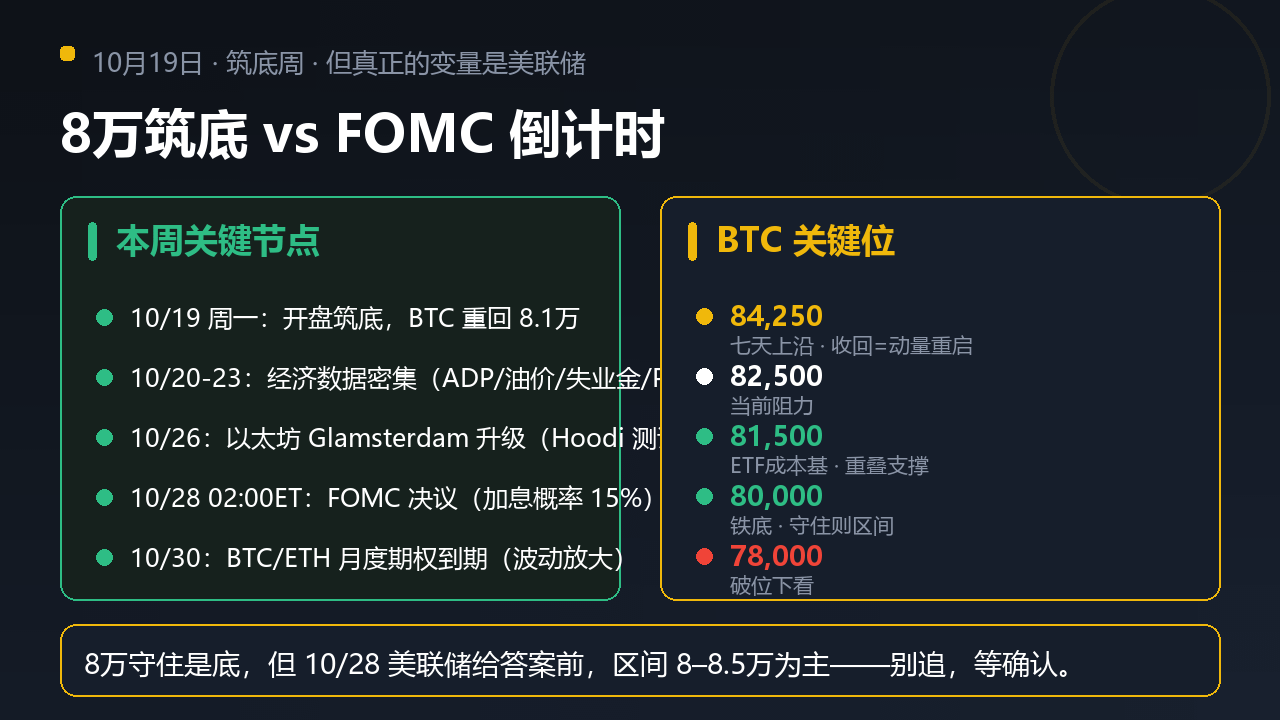
20.–23.10.: Eine Reihe wichtiger Konjunkturdaten (ADP, Ölbestände, Erstanträge auf Arbeitslosenhilfe, PMI); 26.10.: Ethereum-Glamsterdam-Upgrade; 28.10.: FOMC; 30.10.: monatlicher Verfall von BTC-/ETH-Optionen – jeder einzelne Termin kann die Volatilität in Gang setzen.
Viertens: Tauziehen zwischen Bullen und Bären – wer hat die besseren Argumente?
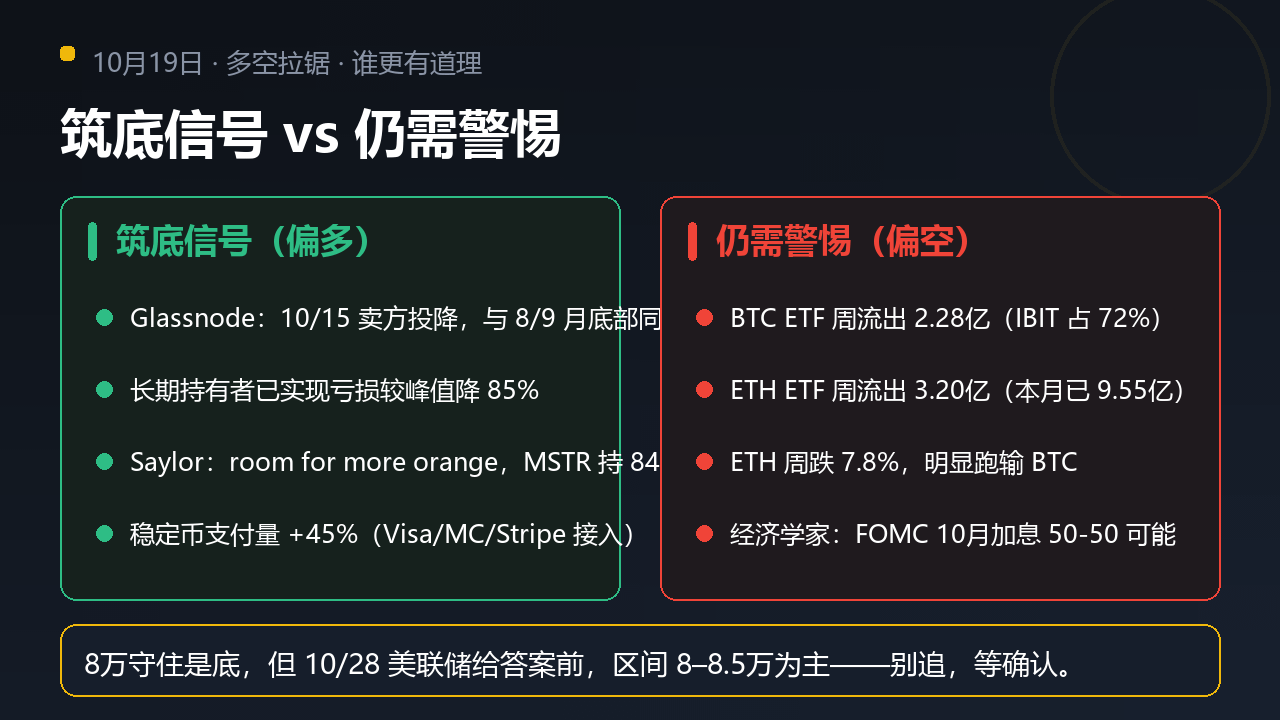
Bullisch: Glassnodes „Kapitulation der Verkäufer“ vom 15.10. zeigt dasselbe Muster wie die Tiefs Ende August und September; die Verluste langfristiger Halter sind gegenüber dem Höchststand um 85 % gesunken; Saylor deutet weitere Käufe an (MSTR hält 848.000 BTC); das Volumen der Stablecoin-Zahlungen ist um 45 % gestiegen (Anbindung an Visa/MC/Stripe). Bärisch: Wöchentliche Abflüsse von 228 Mio. aus BTC-ETFs (72 % davon bei IBIT), wöchentliche Abflüsse von 320 Mio. aus ETH-ETFs (955 Mio. in diesem Monat), ETH verlor wöchentlich 7,8 % und entwickelte sich schlechter; Ökonomen bleiben bei Zinserhöhungen vorsichtig.
Fünftens: Was kommt als Nächstes für BTC?
84.250: obere Grenze der vergangenen sieben Tage; eine Rückeroberung würde das Momentum neu entfachen;
82.500: aktueller Widerstand;
81.500: Kostenbasis der ETFs, sich überschneidende Unterstützung;
80.000: eiserner Boden – hält er, bleibt der Kurs in der Spanne;
78.000: Bei einem Durchbruch geht es weiter abwärts.
Sechstens: Meine Einschätzung
80.000 halten als Boden; die Signale für eine Bodenbildung häufen sich. Doch bis die Fed am 28.10. Klarheit schafft, dürfte die Seitwärtsbewegung in der Spanne von 80.000–85.000 den Ton angeben. Nicht dem Kurs hinterherlaufen – erst nach dem FOMC-Entscheid die Richtung abwarten und dann handeln.
Nur zu Informationszwecken, keine Anlageberatung. Daten: BLS / FedWatch / Glassnode / Farside / CoinGecko / Cointelegraph.
