


Ein Anstieg der US-Bankeinlagenzinsen um einen Basispunkt senkt das durchschnittliche Wachstum von Stablecoins über zehn Wochen laut einem Arbeitspapier der Bank für Internationalen Zahlungsausgleich von etwa 15 % auf etwa 12 %.
Eine zweite Methode, die Ursache und Wirkung voneinander trennen soll, beziffert den Rückgang auf etwa das Dreifache. Das Wachstum sinkt damit auf etwa 6 %.
Die Basisschätzung geht davon aus, dass sich das Wachstumstempo über zehn Wochen pro Basispunkt bei der Anpassung der Einlagenzinsen um etwa 3 Prozentpunkte verringert. Das Wachstum verlangsamte sich, blieb aber positiv.
USDC verliert 4,8 Prozentpunkte gegenüber 1,9 Prozentpunkten bei USDT
Working Paper 1382 wurde von Iñaki Aldasoro, einem Ökonomen bei der BIZ, und Rashad Ahmed vom Andersen Institute for Finance and Economics verfasst und am 13. Oktober veröffentlicht. Die Studie verwendet wöchentliche US-Daten von Januar 2019 bis Juni 2025. In diesem Zeitraum stieg der Marktwert von Stablecoins von weniger als 5 Milliarden auf mehr als 220 Milliarden US-Dollar.
Bei Circles USDC war der Zusammenhang stärker als bei Tethers USDT. Pro Basispunkt Wachstum verlor USDC über zehn Wochen etwa 4,8 Prozentpunkte, USDT 1,9 Prozentpunkte.
Die Autoren führen den Unterschied auf die engeren Verbindungen von USDC zu US-Einlegern zurück. Der Effekt zeigte sich bei Stablecoins, die DeFi-Protokollen zugeführt wurden, nicht jedoch bei Krypto-Assets außerhalb der Stablecoin-Kategorie.
Liegt der Federal Funds Rate unter etwa 3 %, geben Banken nur sehr wenig von einer Zinsänderung an Sparer weiter. Oberhalb dieser Schwelle wird der Wettbewerb um Einlagen jedoch aggressiver. Die Autoren nutzten diesen Knick, um einen kausalen Zusammenhang zu ermitteln.
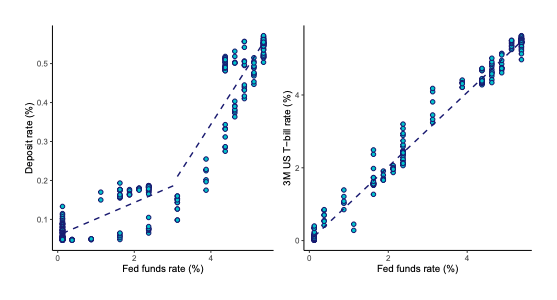 Federal Funds Rate im Vergleich zu US-Einlagenzinsen (links) und Zinssätzen für dreimonatige T-Bills (rechts), Januar 2019 bis Juni 2025; aus Abbildung 2 des BIS-Working-Papers.
Wenn die Zinsen nahe null liegen, erzielen Sparer mit einer Bankeinlage ungefähr dasselbe wie mit einem Token, der keine Rendite abwirft. Steigen die Zinsen, wirft die Einlage mehr ab, während der Token weiterhin keine Rendite bringt – der Abstand wächst also.
Reservegedeckte Stablecoins sind teilweise ein Ersatz für Einlagen, heißt es in der Studie.
Banken „behalten durch die Festsetzung der Einlagenzinsen einen gewissen Einfluss darauf, wie schnell sich diese Nutzung verbreitet“, schrieben die Autoren.
Aldasoro und Ahmed fordern Aufsichtsbehörden auf, die Renditen für Stablecoin-Emittenten abzuwägen
Die Studie nennt zwei Stellschrauben für die Aufsichtsbehörden. Eine davon ist die Frage, ob Emittenten ihren Inhabern eine Rendite zahlen dürfen.
Die andere ist eine Vorschrift, nach der Emittenten einen Teil ihrer Reserven als Bankeinlagen halten müssen. Das hat den Autoren zufolge Vor- und Nachteile.
Die Regel steht in Europa bereits in der Kritik. Die EZB und die 27 nationalen Zentralbanken der EU haben Brüssel aufgefordert, die MiCA-Vorschrift abzuschaffen, nach der Emittenten mindestens 30 % ihrer Reserven als Bankeinlagen halten müssen – bei bedeutenden Token sind es 60 %. Das berichtete Cryptopolitan am 22. September.
US-Bankenlobbyisten wollen verhindern, dass Stablecoin-Renditen in die Vorschriften aufgenommen werden. Der GENIUS Act tritt im Januar in Kraft. Die Studie benennt den entscheidenden Knackpunkt: US-Stablecoins zahlen ihren Inhabern keine Zinsen.
Circle, dessen USDC-Umlauf sich auf etwa 72,5 Milliarden US-Dollar beläuft, verteidigte am 16. Oktober seine Umsatzaufteilung, berichtete Cryptopolitan. Vertriebspartner und Transaktionskosten machten etwa 59 % des Umsatzes von rund 1,4 Milliarden US-Dollar im ersten Halbjahr 2026 aus. Der Nettogewinn betrug 7 Cent je Umsatzdollar.
Auch der Konkurrent Open USD wirbt um dieselben Partner und verspricht, Gewinne aus den Reserven weiterzugeben. Die Autoren weisen darauf hin, dass ihre Ansichten nicht notwendigerweise denen der BIZ entsprechen.
Die Studie erfasst nur eine Phase hoher Zinsen, nämlich den Zeitraum von 2022 bis 2025. Damals zahlten Stablecoins ihren Inhabern keine Zinsen. Außerdem beweist sie nicht, dass das Wachstum von Stablecoins Geld aus Banken abgezogen oder deren Kreditvergabe verringert hat.
Die klügsten Köpfe der Kryptobranche lesen bereits unseren Newsletter. Lust, dabei zu sein? Mach mit.