

Ein Land kann auf die Straße gehen und Sozialleistungen fordern. Oder es kann sich am Markt günstig Geld leihen.
Beides zugleich geht nicht.
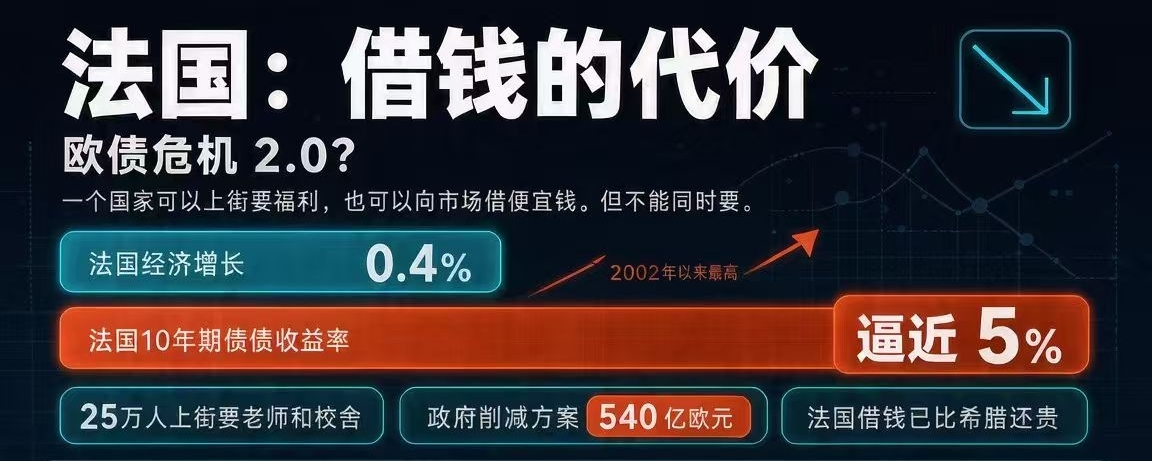
In derselben Woche, in der 250.000 Menschen auf die Straße gingen und Lehrer sowie Schulgebäude forderten, näherte sich die Rendite französischer zehnjähriger Staatsanleihen fünf Prozent. Die Finanzierungskosten überstiegen die Griechenlands.
Zum ersten Mal werden die Rechnungen auf der Straße und die Rechnungen am Anleihemarkt gleichzeitig fällig.
Die Regierung hat nur einen Sparplan über 54 Milliarden Euro in der Hand.
Das ist längst nicht mehr nur eine politische oder eine Schuldenkrise.
Wenn ein Land seine Zukunft zu oft verpfändet hat, stehen irgendwann die Gläubiger vor der Tür.
Frankreich muss sich inzwischen zu höheren Zinsen verschulden als Griechenland.
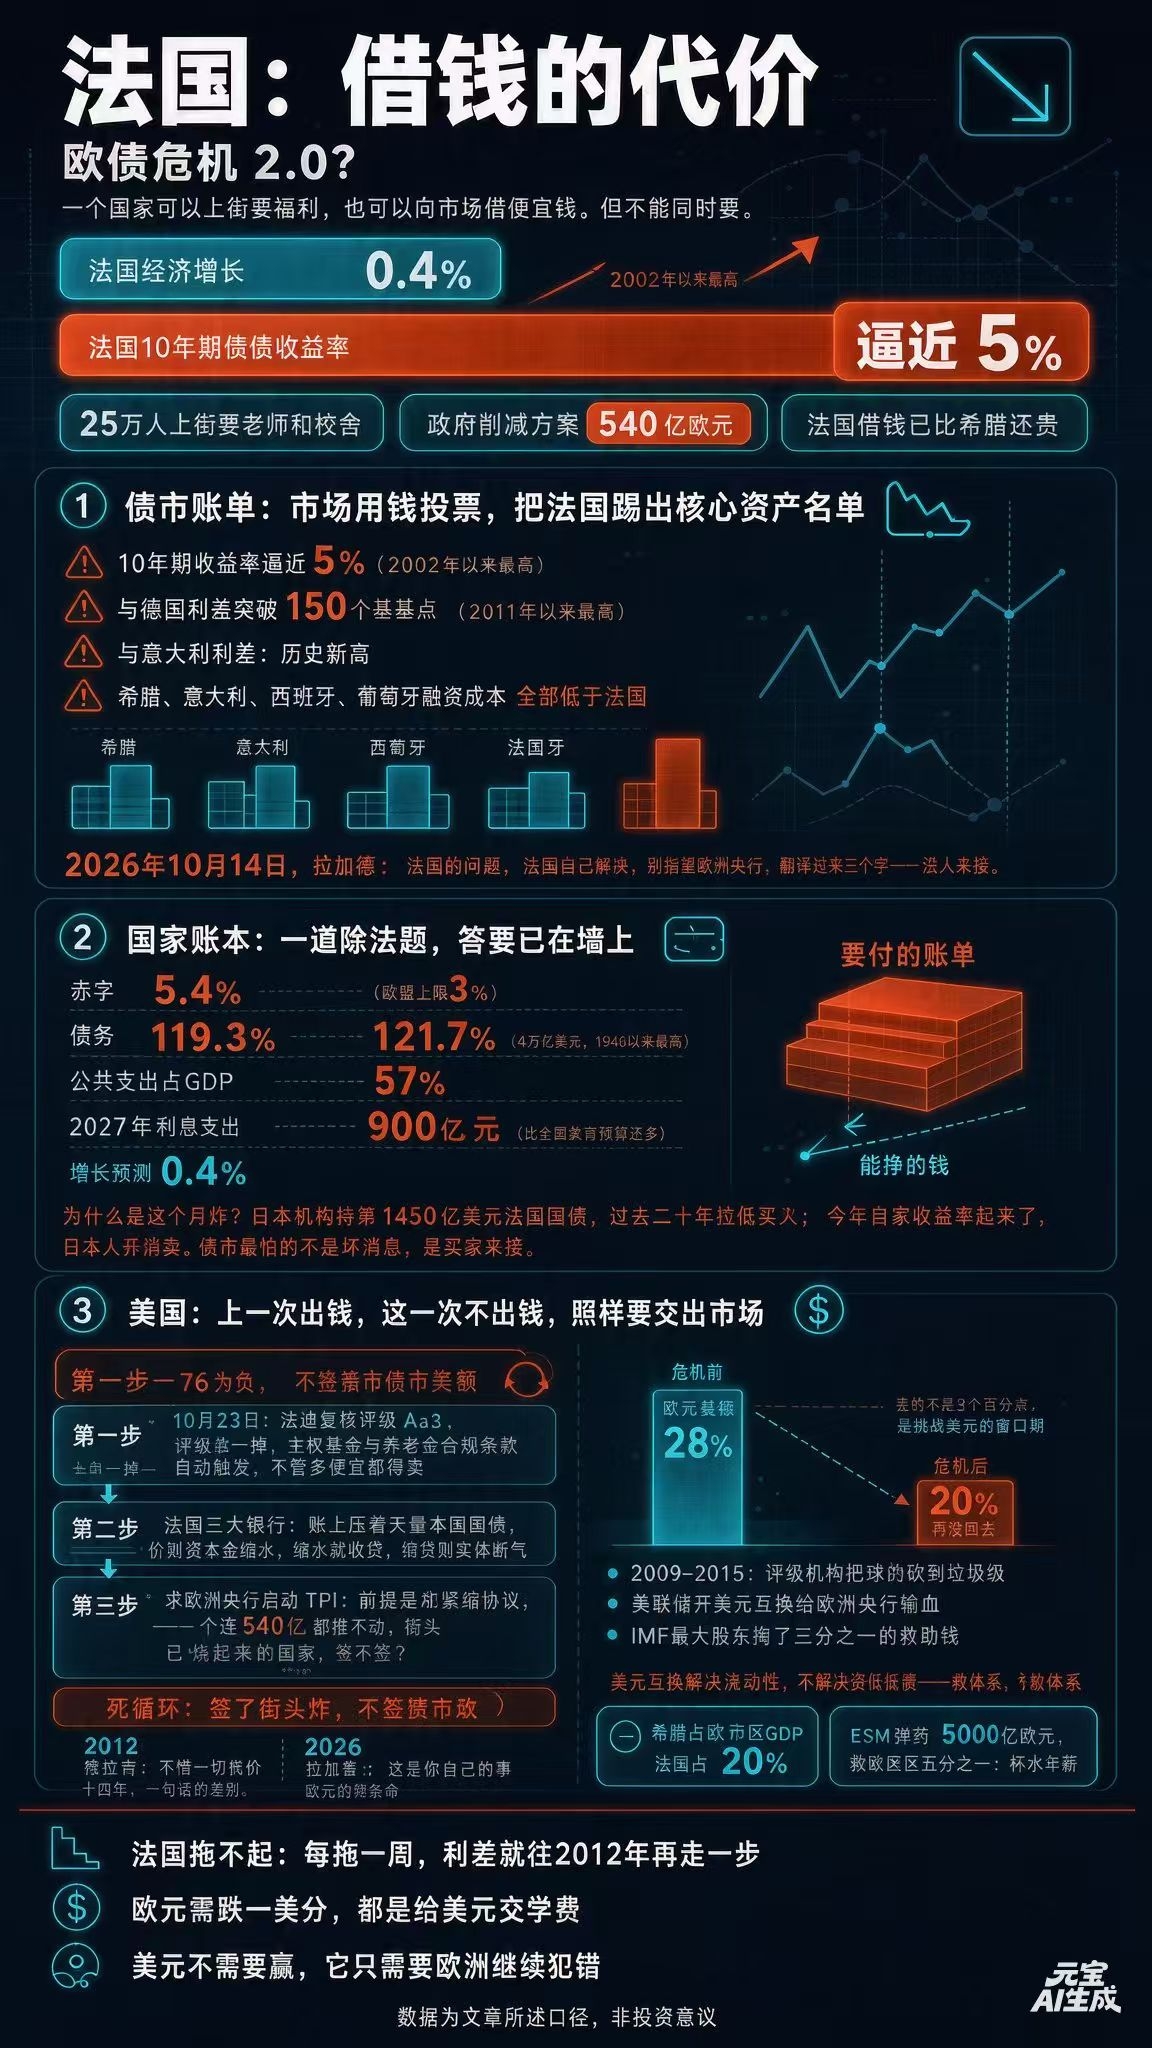
Die Rendite zehnjähriger Staatsanleihen näherte sich zeitweise fünf Prozent – der höchste Stand seit 2002.
Der Zinsabstand zu Deutschland hat 150 Basispunkte überschritten – so hoch wie seit 2011 nicht mehr.
Der Zinsabstand zu Italien ist so groß wie nie zuvor.
Griechenland, Italien, Spanien, Portugal – die Länder, die damals als „PIIGS“ verspottet wurden, finanzieren sich heute alle günstiger als Frankreich.
Der Markt hat mit Geld abgestimmt und Frankreich von der Liste der Kernanlagen gestrichen.
Dann trat Lagarde vor die Öffentlichkeit.
Am 14. Oktober erklärte die Präsidentin der Europäischen Zentralbank unmissverständlich: Frankreich muss seine Probleme selbst lösen und darf nicht auf die EZB hoffen.
Der Gouverneur der Banque de France setzte noch eins drauf: Die Lage ist ernst, aber wir müssen nicht eingreifen.
Übersetzt: Niemand wird einspringen.
Das ist die eigentliche Bedeutung von Kontrollverlust. Es geht nicht nur um steigende Renditen, sondern darum, dass der letzte Rettungsanker öffentlich erklärt, nicht helfen zu wollen.
Werfen wir einen Blick auf die Zahlen.
Defizit: 5,4 Prozent. EU-Obergrenze: 3 Prozent.
Schuldenquote: 119,3 Prozent, nächstes Jahr 121,7 Prozent. Vier Billionen US-Dollar. Der höchste Stand seit 1946.
Die öffentlichen Ausgaben entsprechen 57 Prozent des BIP – der höchste Wert in der Eurozone.
2027 werden allein 90 Milliarden Euro an Zinsen fällig. Mehr als der gesamte Bildungshaushalt des Landes.
Und das Wachstum? Die Prognose der Banque de France für September: 0,4 Prozent.
0,4 Prozent Wachstum, fünf Prozent Finanzierungskosten.
Das ist kein wirtschaftliches Problem. Das ist eine Division – und die Antwort steht längst an der Wand.
Warum also bricht die Krise gerade in diesem Monat aus?
Weil der letzte Käufer abgesprungen ist.
Japanische Institutionen halten französische Staatsanleihen im Wert von 145 Milliarden US-Dollar. In den vergangenen zwanzig Jahren haben die Japaner bei jeder Krise in Europa zugegriffen, wenn die Kurse niedrig waren.
Das französische Finanzministerium weiß genau: Wenn der Himmel einstürzt, ist Tokio zur Stelle.
Dieses Jahr ist es anders.
Die Renditen japanischer zehnjähriger Anleihen sind gestiegen. Wenn man vor der eigenen Haustür mühelos Geld verdienen kann, wer geht dann noch in Paris ein Risiko ein?
Die Japaner fangen an zu verkaufen.
Sie verkaufen nicht alles. Sie hören nur auf, immer die Käufer der letzten Instanz zu sein.
Was der Anleihemarkt am meisten fürchtet, sind nicht schlechte Nachrichten, sondern das Verschwinden der Käufer.
Als Nächstes kommen drei Schritte.
Erstens: Am 23. Oktober überprüft Moody’s Frankreichs Rating. Aa3, der Ausblick ist bereits negativ.
Fällt das Rating, greifen automatisch die Compliance-Vorschriften von Staatsfonds und Pensionsfonds. Sie müssen verkaufen, egal, wie günstig die Anleihen sind.
Zweitens: Frankreichs drei größte Banken. In ihren Büchern liegen gewaltige Mengen französischer Staatsanleihen. Fallen die Anleihekurse, schrumpft das Eigenkapital. Schrumpft es, vergeben sie weniger Kredite. Werden Kredite knapp, kommt die Realwirtschaft zum Erliegen.
Drittens: Frankreich bittet die Europäische Zentralbank, das TPI zu aktivieren.
Voraussetzung für das TPI ist, dass das unterstützte Land einem Sparprogramm zustimmt.
Ein Land, das nicht einmal 54 Milliarden durchsetzen kann und in dessen Straßen es bereits brennt – soll einem Sparprogramm zustimmen?
Stimmt es zu, explodiert die Lage auf der Straße. Stimmt es nicht zu, explodiert der Anleihemarkt.
Ein Teufelskreis.
Und diesmal ist sogar die Illusion dahin, dass „die EZB auf jeden Fall helfen wird“.
Lagarde hat es ganz klar gesagt: Das TPI ist kein Instrument, um Haushaltsdefizite zu finanzieren.
2012 sagte Draghi: „Whatever it takes.“
2026 sagt Lagarde: „Das ist eure eigene Angelegenheit.“
Vierzehn Jahre, ein Satz Unterschied – und zwei Schicksale für den Euro.
Kommen wir zu den USA.
Während der Eurokrise von 2009 bis 2015 taten die USA drei Dinge.
Die Ratingagenturen stuften Europa immer weiter bis auf Ramschniveau herab.
Die Fed richtete Dollar-Swaplinien ein und versorgte die EZB mit Liquidität.
Der größte Anteilseigner des IWF steuerte ein Drittel der Rettungsgelder bei.
Nach außen hin waren sie die Feuerwehr. In Wirklichkeit stärkte jede einzelne Maßnahme den Dollar.
Dollar-Swaps lösen Liquiditätsprobleme, nicht die Überschuldung. Sie retten das System, nicht das Land.
Das Ergebnis: Der Anteil des Euro an den weltweiten Währungsreserven fiel von 28 Prozent vor der Krise auf 20 Prozent danach – und erholte sich nie wieder.
Von 28 auf 20: Verloren gingen nicht einfach acht Prozentpunkte, sondern das Zeitfenster, in dem der Euro den Dollar hätte herausfordern können.
Als der Euro 1999 eingeführt wurde, dachten alle, er sei gekommen, um dem Dollar seinen Platz streitig zu machen. Zehn Jahre später lag er selbst am Boden.
Jetzt ist Frankreich an der Reihe, und diesmal ist es noch komplizierter.
Griechenland macht zwei Prozent des BIP der Eurozone aus. Frankreich 20 Prozent.
Der ESM verfügt über 500 Milliarden Euro. Soll damit ein Fünftel der Eurozone gerettet werden?
Ein Tropfen auf den heißen Stein.
Die Achse Berlin–Paris macht die Lage noch komplizierter. Deutschlands Verfassung und die öffentliche Meinung erlauben es nicht, Frankreich bedingungslos für seine Schulden zu bürgen. Merz steht nicht weniger unter Druck als Macron.
Bricht die deutsch-französische Achse auseinander, kommt der Entscheidungsapparat der EU zum Stillstand.
Wenn Frankreich in Schwierigkeiten gerät, gibt es innerhalb Europas keine Lösung.
Es bleibt nur, erneut die Hand nach den USA auszustrecken.
Doch diesmal wollen die USA mehr.
Beim letzten Mal wollten sie finanzielle Abhängigkeit. Diesmal wollen sie Energie, Zölle, Investitionen in die Industrie, höhere Verteidigungsausgaben und Anteile an Europas wichtigsten Vermögenswerten.
Sobald Europas Hightech-Industrie und Unternehmen mit Schlüsseltechnologien in der Schuldenkrise auf Tiefstwerte fallen, stehen die Private-Equity-Firmen der Wall Street mit Bargeld vor der Tür.
Beim letzten Mal zahlten die USA, und Europa gab seinen Markt her.
Diesmal zahlen die USA nicht, und Europa muss seinen Markt trotzdem hergeben.
Das Fazit lautet also:
Frankreich kann es sich nicht leisten, die Sache hinauszuzögern. Mit jeder weiteren Woche rückt der Spread einen Schritt näher an das Niveau von 2012.
Mit jedem Cent, den der Euro gegenüber dem Dollar verliert, zahlt er Lehrgeld an den Dollar.
Bei der letzten Eurokrise verlor der Euro sein Zeitfenster, um Reservewährung zu werden.
Diesmal ist bald nicht einmal mehr ein Fenster da.
Der Dollar muss nicht gewinnen.
Es reicht, wenn Europa weiter Fehler macht.
#France #Euro #USD #DebtCrisis