
🇺🇸US-Erzeugerpreise im September stark gestiegen: Inflationsdruck rückt wieder in den Vordergrund
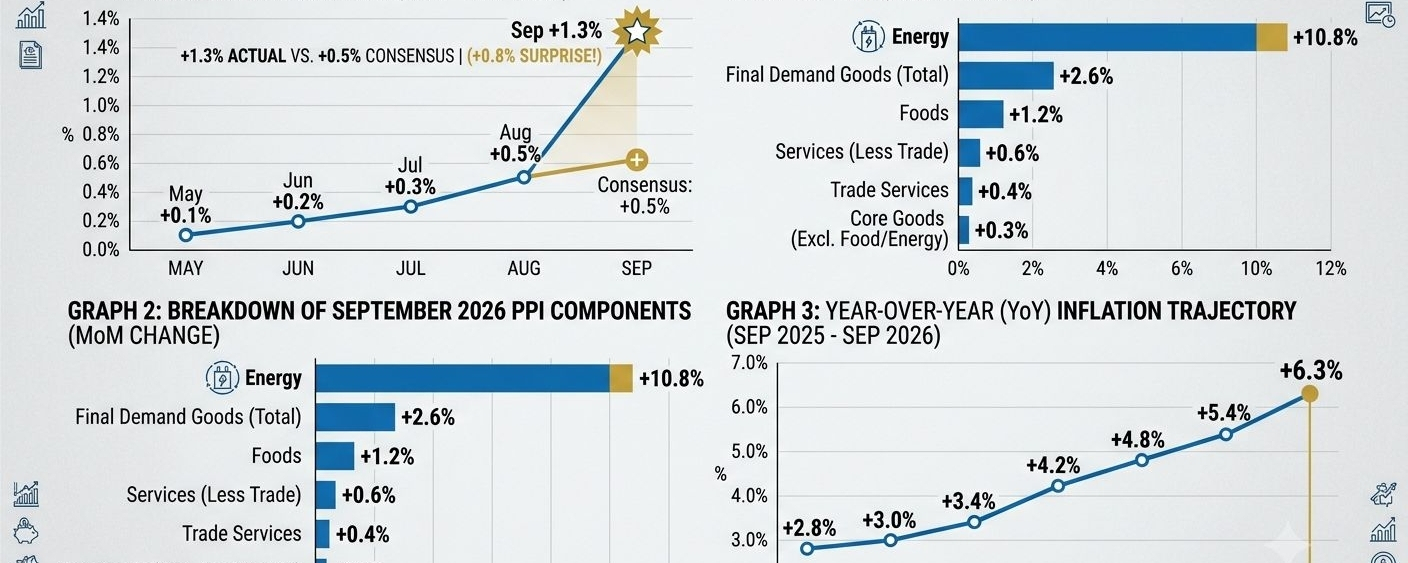
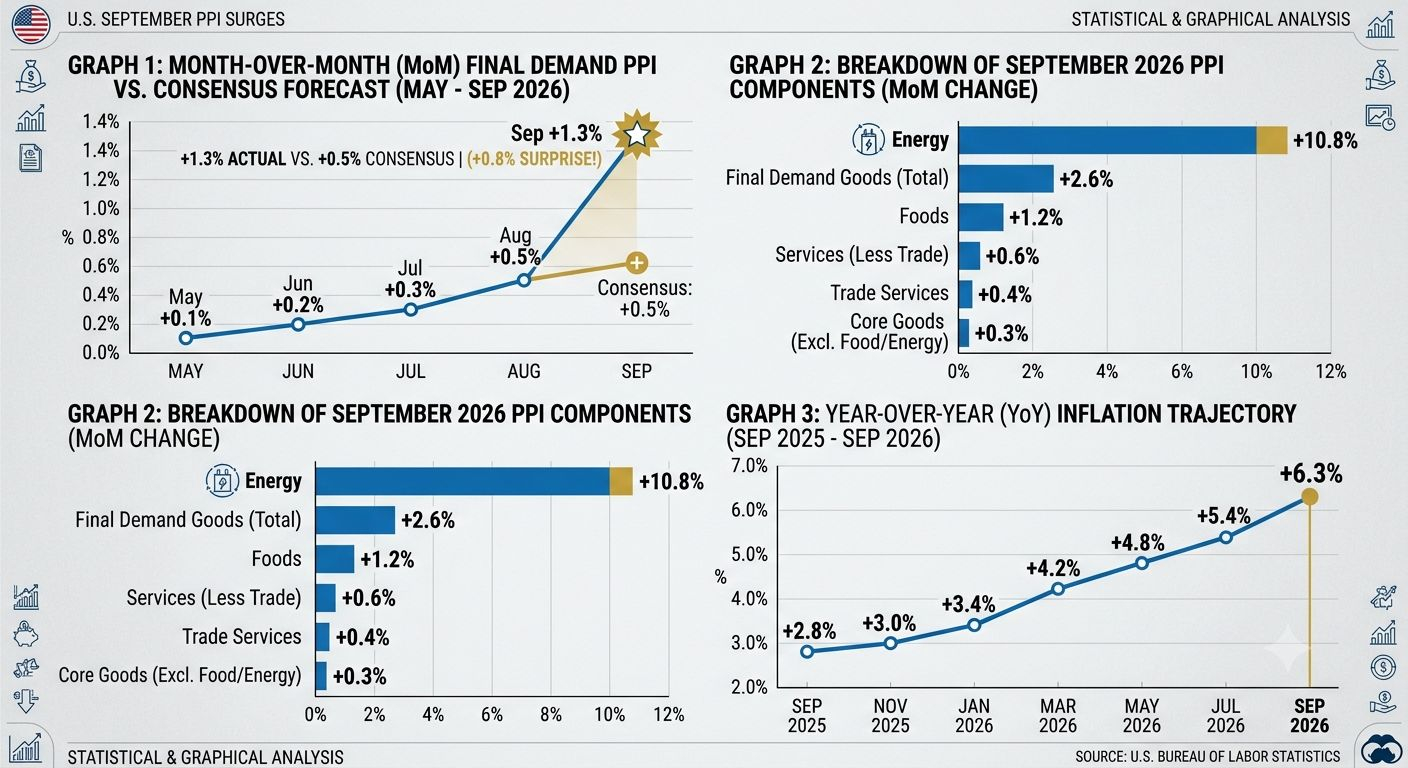
Die Erzeugerpreise in den USA stiegen im September stark an. Der Erzeugerpreisindex für die Endnachfrage legte gegenüber dem Vormonat um +1,3 % und gegenüber dem Vorjahr um +6,3 % zu. Die Daten wurden am 15.10.2026 veröffentlicht. Beide Werte übertrafen die Erwartungen der Ökonomen von rund +0,6 % gegenüber dem Vormonat und +5,5 % gegenüber dem Vorjahr. Damit war dies der stärkste monatliche Anstieg seit März 2022 und die höchste Jahresrate seit Dezember 2022. Die unmittelbare Botschaft: Der Inflationsdruck auf vorgelagerten Stufen hat sich verstärkt, und der Weg zu einer lockereren Geldpolitik ist komplizierter geworden. Laut den vom US Bureau of Labor Statistics veröffentlichten und von CNBC gemeldeten Daten stieg der Kern-PPI gegenüber dem Vormonat um +0,7 % und gegenüber dem Vorjahr um +5,0 %.
📊Statistische Aufschlüsselung
| Indikator | September 2026 | Konsens | Überraschung |
| Gesamt-PPI, im Monatsvergleich | +1.3% | +0.6% | +0.7 pp |
| Gesamt-PPI, im Jahresvergleich | +6.3% | +5.5% | +0.8 pp |
| Kern-PPI, im Monatsvergleich | +0.7% | +0.3% | +0.4 pp |
| Kern-PPI, im Jahresvergleich | +5.0% | +4.4%–4.5% | ~+0.5 pp |
| Erzeugerenergiepreise, im Monatsvergleich | +10.8% | — | Wesentlicher Beitrag |
☢️Energie war kurzfristig der größte Preistreiber: Berichten zufolge stiegen die Erzeugerenergiepreise im September um +10.8%, während dieselbezogene Kosten fast die Hälfte des Anstiegs bei verarbeiteten Gütern für die unmittelbare Nachfrage ausmachten. Doch der Kernwert ist ebenso wichtig. Eine Kern-PPI-Rate von +5.0% im Jahresvergleich deutet darauf hin, dass sich der Preisdruck nicht ausschließlich auf Energie beschränkte. (cnbc.com)
Warum das für die Märkte wichtig ist
Der PPI misst die Preise, die inländische Erzeuger für ihre Produktion erhalten. Er ist nicht mit der Verbraucherpreisinflation gleichzusetzen, kann aber auf Druck hindeuten, den Unternehmen entweder durch niedrigere Margen auffangen oder im Laufe der Zeit an ihre Kunden weitergeben.
Die Übertragungskette am Markt lautet:
Höhere Erzeugerkosten → Druck auf Margen und Verbraucherpreise → Sorgen über eine anhaltende Inflation → Erwartungen einer restriktiveren Zinspolitik → straffere Finanzierungsbedingungen.
Diese Kette ist besonders relevant, nachdem der CPI für September ebenfalls +0.6% im Monatsvergleich und +3.7% im Jahresvergleich ausgewiesen hatte. Zusammengenommen schaffen die CPI- und PPI-Daten ein schwierigeres Umfeld für die Erwartung einer raschen Lockerung.
Marktauswirkungen und Stimmungslage
Zinsen und US-Dollar:
Ein höher als erwartet ausgefallener PPI-Wert kann die Märkte dazu bewegen, weniger Zinssenkungen, spätere Senkungen oder eine längere Phase restriktiver Geldpolitik einzupreisen. Staatsanleiherenditen und der Dollar könnten empfindlicher auf anstehende Inflationsdaten und die Kommunikation der Federal Reserve reagieren.
Aktien:
Höhere Inputkosten können Branchen mit geringen Margen, hohem Energieverbrauch oder begrenzter Preissetzungsmacht belasten. Unternehmen, die Kosten weitergeben können, dürften vergleichsweise widerstandsfähiger sein, während langlaufende Wachstumswerte empfindlicher reagieren können, wenn die Renditen steigen.
Krypto und andere Risikoanlagen:
Der unmittelbare Effekt betrifft in der Regel eher die Liquiditätssensitivität als die Blockchain-Grundlagen direkt. Wenn Renditen und Dollar zulegen, können volatilere Anlagen kurzfristig unter Druck geraten, da gehebelte Positionen abgebaut werden. Das Ausmaß der Reaktion hängt jedoch davon ab, ob Anleger den Schock als vorübergehende, energiegetriebene Inflation oder als breiteren, anhaltenden Kostenzyklus betrachten.
Stimmung:
Der Bericht verschiebt die Stimmung von „Die Disinflation schreitet voran“ hin zu „Die Inflation könnte hartnäckiger sein als erwartet“. Damit ist keine eindeutige Richtung für BTC, ETH oder Aktien vorgegeben, doch die Bedeutung von Makrodaten, Zinserwartungen, Derivatepositionierung und Liquiditätsbedingungen nimmt zu.
Konstruktive Szenarien im Vergleich zu Risikoszenarien
Konstruktivere Einschätzung:
Wenn sich die Energiepreise stabilisieren und spätere Daten zeigen, dass die Weitergabe an Dienstleistungs- und Verbraucherpreise begrenzt bleibt, könnten die Märkte den September als konzentrierten Angebotsschock betrachten. In diesem Fall könnte die Auswirkung auf die Risikobereitschaft nachlassen.
Vorsichtigere Einschätzung:
Sollten die nachfolgenden Daten zur Kerninflation, zu den Löhnen und zu den Verbraucherpreisen weiterhin hohe Werte zeigen, könnten die Märkte den Zinspfad weiter neu bewerten. Das könnte die Finanzierungsbedingungen straff halten und Kursanstiege stärker von robusten Unternehmensgewinnen, Kapitalzuflüssen oder anlagespezifischen Impulsen abhängig machen.
Wichtige Daten, die als Nächstes zu beobachten sind
US-PCE-Inflation und die nächste Veröffentlichung des Verbraucherpreisindex (CPI)
Signale der Federal Reserve und Veränderungen der Zinserwartungen
Staatsanleiherenditen und der US-Dollar-Index
Entwicklung der Preise für Rohöl, Benzin und Diesel
Kommentare von Unternehmen zu Preissetzungsmacht und Margen
Krypto-Finanzierungsraten, Open Interest, ETF-Zuflüsse und Liquidität am Spotmarkt
Intuitive Markteinschätzung
Die Schlagzeilen waren eindeutig inflationär, doch das wichtigste Detail ist die Beschleunigung der Kerninflation auf Erzeugerebene. Energie erklärt einen Großteil des Schocks; angesichts der Kerninflation kann der Markt den Bericht jedoch nicht allein als energiebedingtes Rauschen abtun. Kurzfristig spricht dieses Umfeld für Vorsicht bei stark konzentrierten gehebelten Positionen und durch Schlagzeilen ausgelöster Volatilität. Das nachhaltigere Signal ergibt sich daraus, ob die nächsten Inflationsberichte einen breiteren Preisdruck bestätigen – oder zeigen, dass der Anstieg im September ein energiegetriebener Ausschlag war, der nicht anhält.
Die vorstehende Analyse dient der Marktinformation und stellt keine Anlageberatung dar. DYOR
#CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #NasdaqDowWeeklyGapWidestSinceJuly2002 #Nasdaq100Falls5.5%InWorstWeekIn18Months