

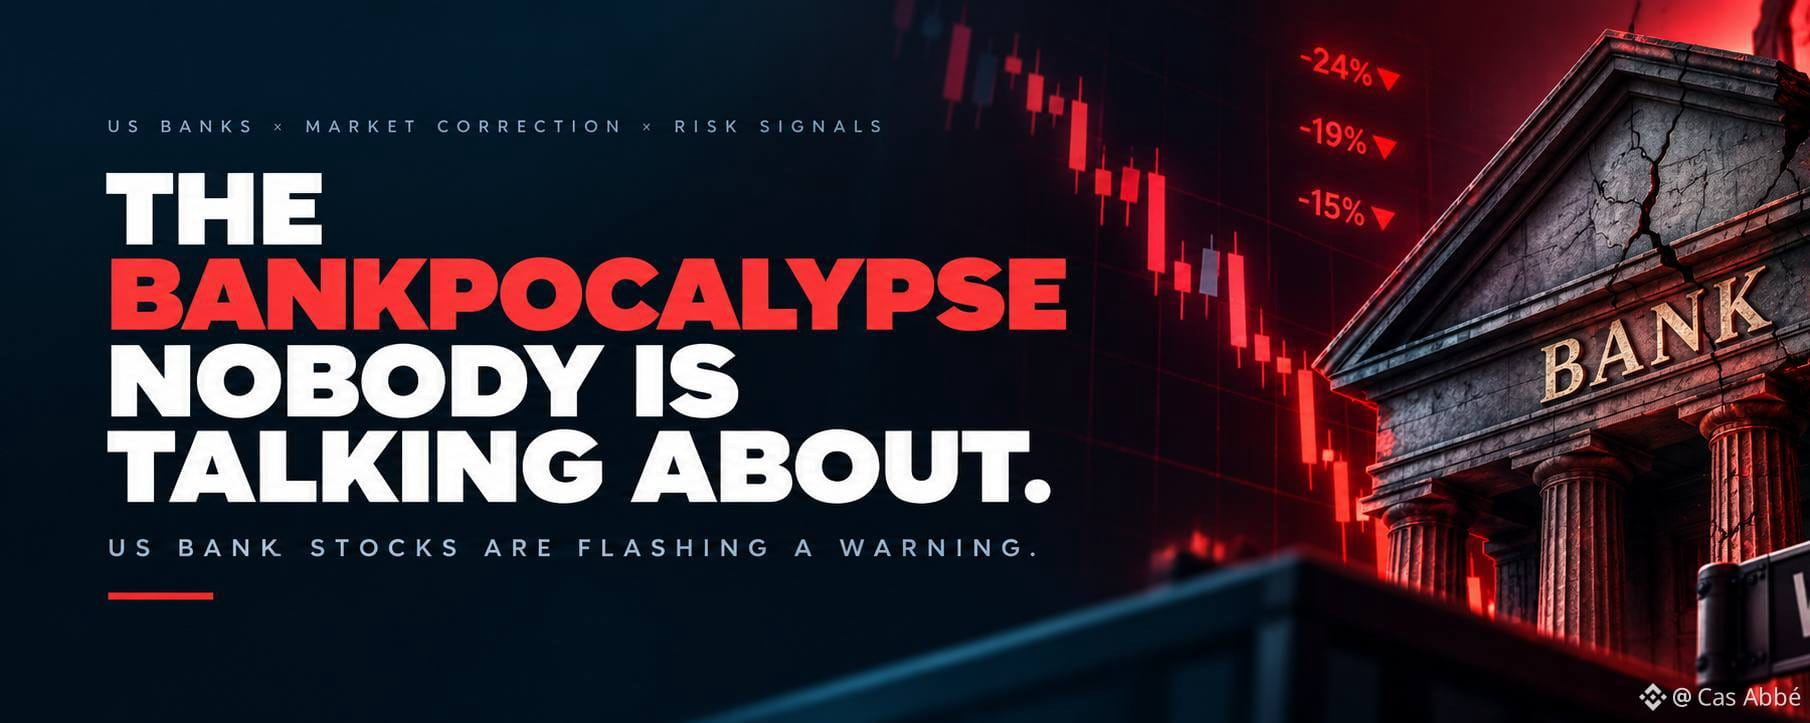

Alle beobachten Bitcoin, KI-Aktien und die nächste große Marktrallye. Doch ich denke, es gibt einen anderen Bereich des Finanzmarkts, der gerade ernsthafte Aufmerksamkeit verdient: Amerikanische Banken tun sich schwer damit, Anleger davon zu überzeugen, dass alles in Ordnung ist.
Und die Zahlen lassen sich immer schwerer ignorieren.
Goldman Sachs und Capital One liegen Berichten zufolge rund 24 % bis 25 % unter ihren Höchstständen, während Bank of America und Morgan Stanley Verluste von fast 19 % hinnehmen mussten.
Das sind beträchtliche Kursbewegungen bei einigen der größten Namen der amerikanischen Finanzbranche.
Noch interessanter ist, dass sich die Schwäche nicht auf eine einzelne Bank beschränkt. Die Geschäftsmodelle der Institute unterscheiden sich, dennoch breitet sich der Druck im gesamten Sektor aus. Das deutet darauf hin, dass Anleger über einzelne Geschäftsberichte hinausblicken und das Umfeld hinterfragen, in dem diese Unternehmen tätig sind.
Und hier kommt der Teil, den ich besonders interessant finde: Der breite Aktienmarkt hat sich deutlich besser gehalten als die Banken.
Diese Divergenz ist wichtig. Wenn Anleger das Vertrauen in einen Sektor verlieren, während der Gesamtmarkt relativ stark bleibt, möchte ich verstehen, was der Markt möglicherweise bereits einpreist, bevor ich voreilige Schlüsse ziehe.
WARUM STEHEN DIE BANKEN UNTER DRUCK?
Meiner Ansicht nach verdienen drei zentrale Faktoren besondere Beachtung.
Erstens: Zinssätze und Anleiherenditen.
Die Federal Reserve erhöhte am 16. September zum ersten Mal seit drei Jahren die Zinssätze, und die anhaltende Inflation belastet die geldpolitischen Aussichten weiterhin. Höhere Zinsen können Banken zwar helfen, mit bestimmten Krediten mehr zu verdienen, zugleich aber die Kosten für Einlagen und Finanzierung erhöhen, Anleiheportfolios unter Druck setzen und Kredite für Kunden verteuern. Wie sich das auswirkt, hängt davon ab, wie schnell sich die Erträge und Kosten der einzelnen Banken anpassen.
Zweitens verliert das Geschäft der Wall Street mit Transaktionen an Schwung.
Das Investmentbanking hängt stark davon ab, dass Unternehmen Aktien ausgeben, Geld leihen und Fusionen und Übernahmen abschließen. Wenn die Kreditkosten steigen und die Unsicherheit zunimmt, könnten Unternehmen solche Entscheidungen aufschieben. Reuters berichtete, dass ein schwächeres Geschäft mit Transaktionen das Investmentbanking im dritten Quartal belastete, während steigende Anleiherenditen und Unsicherheit rund um KI die Sorgen der Anleger verstärkten.
Drittens fragt sich der Markt, ob der KI-Boom weiterhin Ergebnisse liefern kann.
KI hat Technologieunternehmen enorme Chancen eröffnet, doch Banken sind auch der anderen Seite dieser Entwicklung ausgesetzt. Sie finanzieren Unternehmen, bieten Dienstleistungen an den Kapitalmärkten an und sind darauf angewiesen, dass ihre Kunden finanziell gesund bleiben. Wird die Finanzierung KI-bezogener Investitionen teurer oder bleiben die erwarteten Renditen aus, könnten Teile des Finanzsystems die Folgen zu spüren bekommen.
Eine weitere Sorge betrifft die längere Frist: KI-Agenten könnten irgendwann verändern, wie Kunden ihr Geld verwalten und mit Finanzinstituten interagieren. Das ist nicht für jede Bank eine unmittelbare Bedrohung, doch Anleger beginnen zu bedenken, wie Technologie die wirtschaftlichen Grundlagen des traditionellen Bankgeschäfts verändern könnte.
IST DAS WIRKLICH EIN WEITERES 2008?
Hier wäre ich vorsichtig.
Ein fallender Aktienkurs einer Bank bedeutet nicht automatisch, dass die Bank zahlungsunfähig ist. Und eine Korrektur bei Bankaktien ist nicht dasselbe wie eine Finanzkrise.
Tatsächlich zeichnen die jüngsten Ergebnisse des dritten Quartals ein komplexeres Bild. Reuters berichtete am 16. Oktober, dass mehrere Regionalbanken, darunter PNC Financial und US Bancorp, weiterhin eine starke Kreditnachfrage verzeichneten. PNC meldete ein Kreditwachstum von 14,2 Prozent – ein Hinweis darauf, dass in Teilen des Bankensystems weiterhin eine rege Geschäftstätigkeit herrscht.
Das ist ein wichtiger Gegenpunkt.
Der aktuelle Ausverkauf könnte eher Bedenken hinsichtlich der Rentabilität, der Finanzierungskosten, der Anleiherenditen und der künftigen Wirtschaftslage widerspiegeln als ein Anzeichen für weitverbreitete Bankenzusammenbrüche sein.
Für mich ist die entscheidende Frage nicht, ob Bankaktien fallen. Entscheidend ist, ob sich die Schwäche der Aktienkurse irgendwann auch in den zugrunde liegenden Geschäften bemerkbar macht.
Ich würde auf überfällige Kredite, Rückstellungen für Kreditausfälle, die Stabilität der Einlagen, Finanzierungskosten und Kreditvergabestandards achten.
Verschlechtern sich diese Kennzahlen gleichzeitig, wird die Lage besorgniserregender. Bleiben Erträge und Kreditqualität widerstandsfähig, preist der Markt möglicherweise mehr Pessimismus ein, als die Fundamentaldaten rechtfertigen.
WARUM ICH MIR DAS ALS KRYPTOANLEGER ANSEHE
An dieser Stelle wird die Geschichte für mich besonders relevant.
Krypto existiert nicht losgelöst von anderen Bereichen. Es ist Teil eines Finanzumfelds, das von Liquidität, Zinssätzen, dem Vertrauen der Anleger und dem Zugang zu Kapital geprägt wird.
Wenn der Druck auf die Banken zu einer restriktiveren Kreditvergabe und einer schwächeren Wirtschaftstätigkeit führt, könnten Risikoanlagen vor einer weiteren Herausforderung stehen. Bitcoin und Altcoins könnten unter Druck geraten, wenn Anleger ihr Engagement in volatilen Anlagen reduzieren und der Zugang zu Liquidität schwieriger wird.
Ich würde daraus aber nicht automatisch eine pessimistische Prognose für Bitcoin ableiten.
Sollte der finanzielle Stress letztlich die Erwartung einer lockereren Geldpolitik schüren, könnten sich einige Anleger knappen Vermögenswerten wie Bitcoin zuwenden. Dieses Szenario ist jedoch nicht garantiert. Bei einer ersten Flucht aus risikoreichen Anlagen kann Krypto gemeinsam mit Aktien fallen, wenn Anleger Vermögenswerte verkaufen, um Bargeld zu beschaffen.
Die Abfolge ist entscheidend. Zuerst kommt die Reaktion des Marktes. Danach folgt – falls nötig – die politische Reaktion.
Deshalb beobachte ich lieber die Fakten, statt anzunehmen, dass ein Ausverkauf bei Banken zwangsläufig positiv oder negativ für Krypto sein muss.
MEINE EINSCHÄTZUNG: DIE WARNUNG IST REAL, ABER DIE SCHLUSSFOLGERUNG STEHT NOCH NICHT FEST
Was meine Aufmerksamkeit erregt, ist nicht das dramatische Wort „Bankenapokalypse“. Es ist die Möglichkeit, dass Anleger gleichzeitig die Kosten von Geld, die Nachhaltigkeit KI-bezogener Investitionen und die Ertragsaussichten traditioneller Finanzinstitute neu bewerten.
Ein Rückgang des KBW Bank Index um rund 13 Prozent in Verbindung mit einer sechswöchigen Verlustserie ist bedeutend genug, um ihn im Auge zu behalten. Die bisherigen Anzeichen rechtfertigen es jedoch noch nicht, dies als Beweis dafür zu werten, dass sich eine weitere Krise wie 2008 entfaltet.
Als Nächstes würde ich beobachten, wie sich die Banken nach der Veröffentlichung ihrer Geschäftszahlen entwickeln, ob sich die Kreditqualität zu verschlechtern beginnt und ob steigende Renditen den Sektor weiter belasten.
Denn Märkte senden selten nur ein einziges Signal. Manchmal ist der aufschlussreichste Hinweis die Diskrepanz zwischen dem, was Anleger feiern, und dem, was sie heimlich verkaufen.
Ich möchte eine einfache Frage beantwortet haben: Reagieren Anleger übertrieben auf den Druck auf die Bankenerträge, oder warnen uns Bankaktien vor einem größeren Problem, das der übrige Markt noch nicht vollständig eingepreist hat?
Darauf werde ich achten.