


Die globalen Märkte bewegten sich diese Woche im Spannungsfeld zwischen Inflationsdaten, Äußerungen der Fed und einer Neubewertung der Finanzierung von KI-Investitionen. Sowohl der Verbraucherpreisindex (CPI) als auch der Erzeugerpreisindex (PPI) für September lagen über den Prognosen und ließen die Wahrscheinlichkeit einer Zinserhöhung im Oktober kurzzeitig auf fast 50 % steigen. Vorsichtige Äußerungen von Fed-Vertretern – darunter die von Präsident Kevin Warsh in Bangkok – brachten die Märkte jedoch wieder zum Basisszenario einer Zinspause zurück, dessen Wahrscheinlichkeit bei rund 15 % liegt. Eine weitere Zinserhöhung in diesem Jahr ist weiterhin eingepreist; für Dezember liegt die Wahrscheinlichkeit bei fast 90 %. Unterdessen spaltete sich der KI-Handel entlang einer klaren Linie: Unternehmen, die Cashflow generieren, hielten sich gut, Unternehmen, die sich für ihre Expansion verschulden, hingegen nicht.
Die Zinserhöhung wurde verschoben, nicht abgesagt
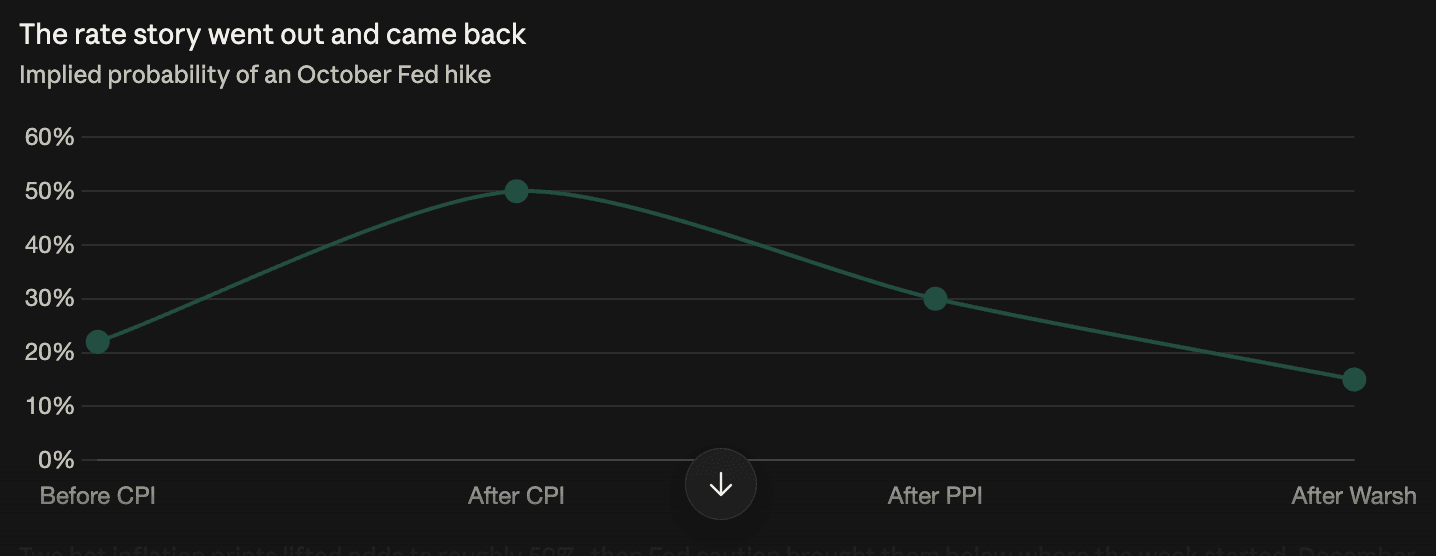
Die Abfolge ist wichtiger als jeder einzelne Wert. Vor dem Verbraucherpreisindex am Mittwoch lag die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei rund 22 %, schnellte auf etwa 50 % hoch, sank nach den Erzeugerpreisen am Donnerstag auf 30 % und beendete die Woche bei rund 15 % – unter dem Ausgangsniveau, obwohl zwei hohe Inflationswerte gemeldet wurden.
Die Bewegung ging auf Kommunikation und nicht auf Daten zurück. Warsh lehnte es ab, zu einem der beiden noch ausstehenden Treffen im Jahr 2026 ein Signal zu geben, und sagte lediglich: „Ich nehme Treffen nicht vorweg.“ Die Märkte werteten das Ausbleiben eines restriktiven Signals als expansives Signal.
Diese Lesart ist unvollständig. Die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt weiterhin bei rund 90 %. Geändert hat sich also der Zeitpunkt, nicht die Richtung. Nach der einstimmig beschlossenen Erhöhung um einen Viertelprozentpunkt im September liegt die Zielspanne bei 3,75 % bis 4,00 %.
Bei KI verlagerte sich die Frage von der Nachfrage zur Finanzierung
TSMC meldete für das dritte Quartal einen Anstieg des Nettogewinns um 69 % gegenüber dem Vorjahr und übertraf damit die Analystenerwartung von rund 65 %. Damit ist die Nachfragefrage geklärt: Die Bestellungen für KI-Chips sind real und schlagen sich in Gewinnen nieder.
CoreWeave beantwortete die andere Frage. Die Renditen seiner Anleihen überstiegen im Laufe der Woche kurzzeitig 15 %, während die Schuldenlast mehr als 51 Milliarden US-Dollar betrug. Die Aktie fiel um 25 %.
Der Unterschied zwischen diesen beiden Ergebnissen prägt die Woche. Die Märkte unterscheiden nun zwischen Unternehmen mit stabilem Cashflow und Unternehmen, die ihre Expansion mit Schulden finanzieren, und bewerten die zweite Gruppe anhand der Kreditkosten statt anhand des Wachstums.
Den deutlichsten Beleg lieferte der Kurs der TSMC-Aktie selbst: Er fiel am Freitag trotz der starken Ergebnisse und des optimistischen Ausblicks. Wenn selbst die besten Gewinne einer Branche eine Aktie nicht nach oben treiben, liegt die Einschränkung nicht bei der Nachfrage.
Am Kreditmarkt wurde die Trennlinie klar sichtbar
Goldman Sachs stellte fest, dass sich die Spreads von KI-bezogenen Hochzinsanleihen im Laufe der Woche um 25 Basispunkte ausweiteten, während sich die Spreads von Anleihen ohne KI-Bezug kaum bewegten.
„Wir sehen KI-bezogene Unternehmensanleihen – sowohl von Neoclouds als auch von Unternehmen mit erheblichem Engagement in führenden KI-Laboren – im Zentrum der Debatte um Finanzierungskosten“, sagte Amanda Lynam von der Bank.
Dass sich die Auswirkungen darauf beschränkten, spricht dafür, dass es sich um eine Neubewertung und nicht um eine Kreditkrise handelt. Banken blieben weitgehend unberührt; 96 % der Halbleiteraktien liegen mehr als 20 % unter ihren Juni-Höchstständen, bei den Banken sind es etwa 4 %.
Die Rotation zeigte sich deutlich in den Indizes
Der Nasdaq Composite fiel im Wochenverlauf um 4,48 %, während der Dow Jones um 0,68 % stieg – der größte wöchentliche Abstand zwischen beiden seit Juli 2002.
Südkoreanische Aktien erholten sich am Freitag nach sieben Handelstagen in Folge mit Kursverlusten, verzeichneten aber dennoch ihre schlechteste Woche seit 18 Jahren. Der Philadelphia Semiconductor Index fiel den achten Handelstag in Folge – die längste Verlustserie seit 2008 – und büßte rund 2 Billionen US-Dollar an Wert ein.
Wenn ein Index steigt, während ein anderer so stark fällt, bewegt sich Kapital zwischen Branchen, statt den Markt zu verlassen.
Das Risiko für die Energieversorgung nahm weiter zu
Brent-Rohöl schloss bei rund 110 US-Dollar je Barrel, und WTI stieg auf 101,71 US-Dollar – der siebte Tagesanstieg in Folge –, während zwei separate Versorgungsrisiken fortbestanden.
Die Energie-Waffenruhe zwischen Russland und der Ukraine hielt nicht; beide Seiten nahmen ihre Angriffe auf Energieanlagen wieder auf. Im Nahen Osten verstärkte Saudi-Arabien seine Intervention im Jemen.
Zwei MSCI-Entscheidungen, ein Prüfzyklus
Indonesische Aktien fielen deutlich, nachdem MSCI erwogen hatte, den Markt von „aufstrebend“ auf „eigenständig“ herabzustufen. Dies würde Kapitalabflüsse aus Fonds auslösen, die Indizes für Schwellenmärkte abbilden.
Unabhängig davon kündigte MSCI eine Änderung der Überprüfungskriterien an, die die Indexzugehörigkeit von Strategy gefährden könnte. Deshalb fiel die Aktie am Freitag um 9,2 %, während Bitcoin rund 1 % verlor.
Für Leserinnen und Leser aus der Kryptobranche ist wichtig: Beide Entscheidungen gingen aus derselben routinemäßigen Überprüfung der Methodik hervor. Die Überprüfung von Strategy richtet sich nicht gegen digitale Vermögenswerte; sie ist ein Ergebnis eines Verfahrens, das auch einen nationalen Aktienmarkt erfasste.
Der Aktienhandel der Banken entwickelte sich überall ähnlich
Die Ergebnisse des dritten Quartals der sechs größten US-Banken wichen entlang einer klaren Linie voneinander ab: Der Aktienhandel legte zu, während das Geschäft mit festverzinslichen Wertpapieren unter Druck geriet.
Die Zahlen von JPMorgan waren beispielhaft für die Branche. Die Erträge aus dem Aktienhandel stiegen um 49 % auf 5,0 Milliarden US-Dollar; die Erträge aus dem Handel mit festverzinslichen Wertpapieren sanken um 4 % auf 5,4 Milliarden US-Dollar. Die Bank meldete einen Nettogewinn von 15,3 Milliarden US-Dollar, ein Plus von 6 %, verfehlte jedoch mit einem Gewinn je Aktie von 5,57 US-Dollar die Erwartungen von 5,90 US-Dollar.
Gold: Ein Verkäufer trotz Rekordkäufen
Die Zentralbank Kasachstans plant, den Goldanteil an ihren Reserven von rund 78 % auf 75 % zu senken. Laut Quelle veranlassen die hohen Zinsen die Bank, ihre Reserven neu auszurichten.
Das steht im Gegensatz zum Gesamttrend: Die Zentralbanken kauften im zweiten Quartal die Rekordmenge von 288,9 Tonnen, 62 % mehr als im Vorjahr. Ein Goldanteil von 78 % ist jedoch außergewöhnlich hoch konzentriert. Die Kürzung um drei Prozentpunkte ist eine geringfügige Anpassung einer extremen Position und keine Abkehr von der Diversifizierung.
Gold selbst notiert bei rund 4.112 US-Dollar und liegt damit etwa 27 % unter seinem Rekordhoch vom Januar bei 5.608 US-Dollar.
Was sich nächste Woche entscheidet
Die Technologieberichte. Fünf Unternehmen – Microsoft, NVIDIA, Meta, Apple und Alphabet – erzielten seit Juli 93 % der Kursgewinne des S\u0026P 500. Ihre Berichte werden zeigen, ob die KI-Umsätze die Investitionsausgaben auf dem derzeitigen Niveau rechtfertigen.
Dass Brent über 110 US-Dollar bleibt und der Zinsentscheid der Fed am 28. Oktober sind die beiden anderen Themen. Für den Kryptomarkt gilt: Bitcoin hat die Marke von 80.000 US-Dollar bereits dreimal verteidigt, und der Optionsmarkt konzentriert sich auf 78.000 US-Dollar als nächsttiefere Marke.