


US-Aktien gaben am Freitag breit nach, da Sorgen über die Rendite von KI-Investitionen auf den siebten Tag in Folge steigender Ölpreise trafen. Der Nasdaq Composite schloss 2,15 % tiefer, der Nasdaq 100 verlor 2,5 % und der S&P 500 gab 1,1 % nach. Die Zahl, die diese Woche prägt, findet sich jedoch anderswo: Der Nasdaq Composite fiel um 4,48 %, während der Dow Jones Industrial Average um 0,68 % zulegte – der größte Wochenabstand zwischen beiden seit Juli 2002.
Eine Rotation, kein Rückzug aus dem Risiko
Wenn ein großer Index steigt, während ein anderer in derselben Woche um 4,48 % fällt, bedeutet das nicht, dass sich der Markt aus riskanten Anlagen zurückzieht. Vielmehr verlagert sich Kapital zwischen den Sektoren.
Der Dow umfasst Industrie-, Finanz- und Konsumwerte. Der Nasdaq bildet die KI-Lieferkette ab. Ein Abstand von 5,16 Punkten zwischen beiden zeigt, dass Geld aus dem einen in den anderen geflossen ist, statt in Bargeld zu gehen.
Diese Einschätzung wird durch zwei unabhängige Datenquellen bestätigt. Die Breitedaten von Morgan Stanley zeigen, dass 96 % der Halbleiteraktien mehr als 20 % unter ihren Höchstständen vom Juni liegen, gegenüber etwa 4 % der Bankaktien. Goldman Sachs stellte fest, dass sich die Spreads bei KI-bezogenen Hochzinsanleihen in dieser Woche um 25 Basispunkte ausgeweitet haben, während sich die Spreads bei nicht KI-bezogenen Anleihen kaum bewegten.
Drei verschiedene Messgrößen – Aktienindizes, Sektorbreite und Kreditspreads – beschreiben allesamt Schäden, die auf ein einziges Engagement beschränkt sind.
Speicherwerte führten den Rückgang an, optische Werte folgten
Der Speicherindex fiel in einer einzigen Sitzung um 6,28 %. SanDisk verlor mehr als 6,8 %, SK Hynix’ ADR mehr als 6,5 % und Micron Technology mehr als 5,6 %. Der Philadelphia Semiconductor Index verzeichnete den achten Handelstag in Folge Verluste – die längste Verlustserie seit 2008.
Coherent, ein Unternehmen für optische Kommunikation, verlor mehr als 7 %.
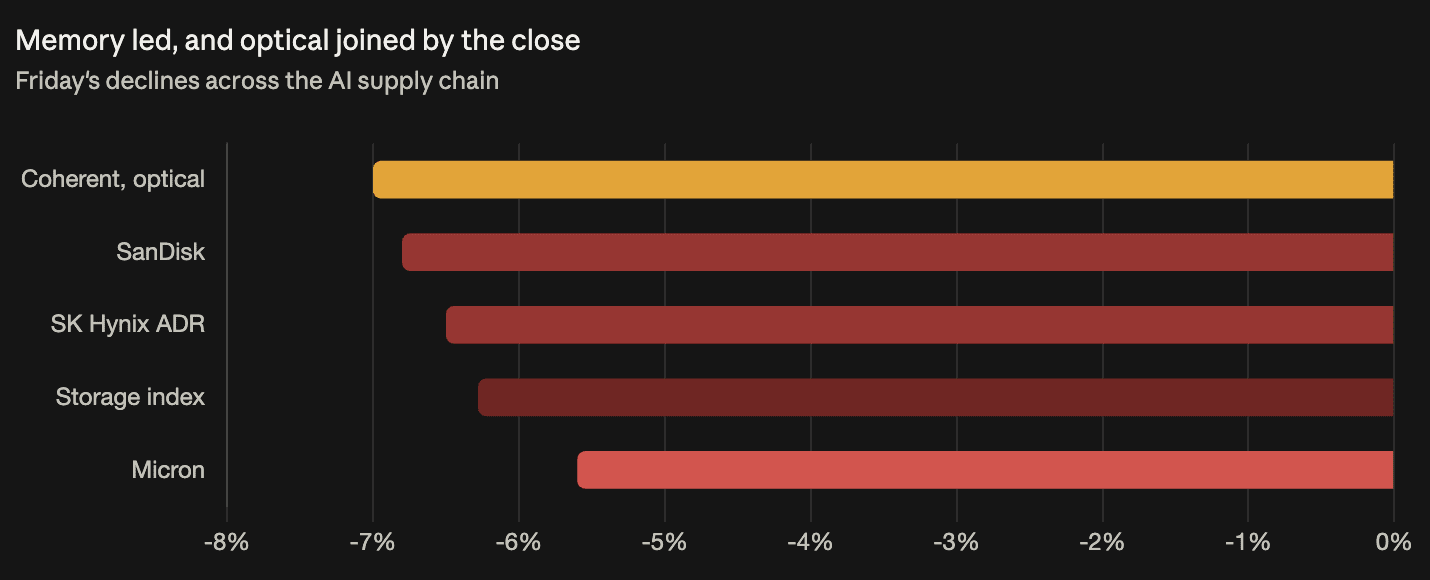
Diese letzte Zahl ist wichtig dafür, wie die Woche zu verstehen ist. Im vorbörslichen Handel am Freitag lagen die Optikwerte im Plus, während Speicherwerte fielen. Das deutete darauf hin, dass Kapital innerhalb des KI-Themas umgeschichtet wurde, statt es zu verlassen. Bis zum Börsenschluss hatten sich die Optikwerte dem Ausverkauf angeschlossen, und Coherent war der größte Verlierer unter den genannten Aktien. Diese Aufteilung hielt der Sitzung nicht stand; die zutreffende Beschreibung lautet, dass die gesamte Lieferkette abverkauft wurde, wobei Speicherwerte den Rückgang anführten.
CoreWeave bleibt im Fokus
Der Cloud-Anbieter verlor am Freitag 12 %, während seine Anleiherenditen im Wochenverlauf kurzzeitig über 15 % stiegen.
Die Frage ist nicht mehr, ob eine Nachfrage nach KI-Rechenleistung besteht, sondern ob sich die dahinterstehenden Investitionsausgaben in Gewinne umwandeln lassen und ob die Finanzierungskosten die Bewertungen des Sektors belasten. Die Gesamtverschuldung von CoreWeave ist auf mehr als 51 Milliarden US-Dollar gestiegen. Deshalb ist eine Rendite von 15 % eine strukturelle Frage und keine Anomalie, die nur ein einzelnes Unternehmen betrifft.
Die Straffung ging vom Öl aus, nicht vom Dollar
Brent-Rohöl stieg im Tagesverlauf um mehr als 3 % und schloss bei rund 110 US-Dollar pro Barrel. WTI legte um 3,8 % auf 101,71 US-Dollar zu – der siebte Tagesanstieg in Folge.
Der Dollarindex fiel unterdessen auf den niedrigsten Stand seit mehr als zwei Wochen. In früheren Kommentaren dieser Woche wurde ein steigender Dollar als einer der Faktoren genannt, die die Finanzierungsbedingungen verschärfen; er stieg jedoch nicht. Anleiherenditen und Öl sorgten für diese Straffung, während sich die Währung in die entgegengesetzte Richtung bewegte.
Der Offshore-Yuan stieg im Tagesverlauf über 6,69 und erreichte damit den höchsten Stand seit Juli 2022.
Die Renditen stiegen am Freitag und sanken im Wochenverlauf
Die Renditen von US-Staatsanleihen zogen am Freitag leicht an, gaben im Verlauf der gesamten Woche jedoch nach.
Die Bewegung am Donnerstag war stärker: Die Rendite zehnjähriger Anleihen fiel um 13,6 Basispunkte, die Renditen 20- und 30-jähriger Anleihen um mehr als 14 Basispunkte. Der leichte Anstieg am Freitag machte diesen Rückgang nicht wett. Somit endete die Woche mit niedrigeren Renditen, obwohl der Anstieg am Freitag den zuvor wirksamen Schutz durch die Absicherung zunichtemachte.
Die Märkte deuteten die Aussage von Fed-Chef Kevin Warsh, die wirtschaftlichen Bedingungen entsprächen weitgehend den Erwartungen der Fed, als Hinweis auf eine Zinspause bei der Sitzung im Oktober. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober liegt bei rund 15 %, für Dezember bei nahezu 90 %.
Der VIX-Wert hängt davon ab, was man misst
Der Volatilitätsindex stieg im Tagesverlauf über 22 und erreichte damit einen Stand, den er seit vier Monaten nicht mehr erreicht hatte. Ein separater Bericht bezifferte den Tagesanstieg des VIX auf 22 %.
Beides kann zutreffen – ein Anstieg um 22 % auf einen Stand über 22 –, doch es handelt sich um unterschiedliche Aussagen. Zur Einordnung: Ein Stand von 22 ist erhöht, liegt aber noch nicht im Panikbereich; in ausgeprägten Stressphasen hat der Index die Marke von 30 überschritten.