


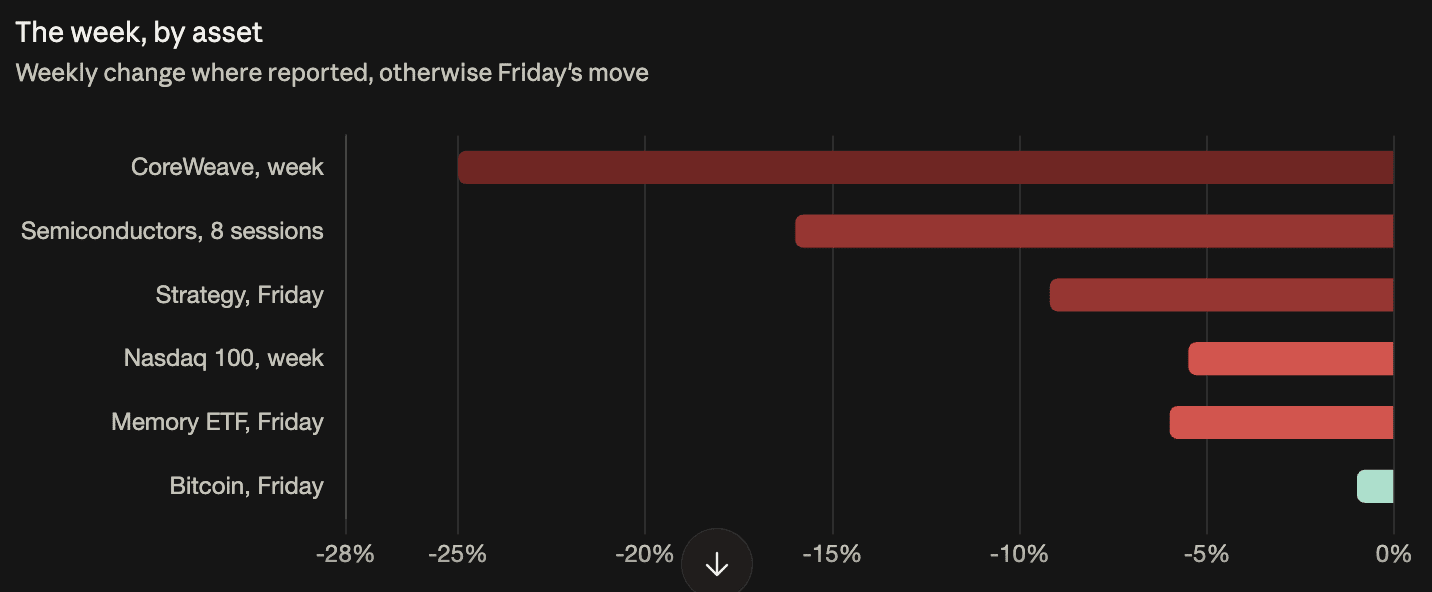
Der Nasdaq 100 fiel in dieser Woche um 5,5 % und schloss bei 29.187,55 Punkten. Damit verzeichnete er seine schlechteste Woche seit 18 Monaten, da Sorgen um die Finanzierung der KI-Infrastruktur auf einen Ölpreisschock trafen. Der Philadelphia Semiconductor Index gab zum achten Mal in Folge nach, verlor rund 16 % und büßte etwa 2 Billionen US-Dollar an Marktwert ein – die längste Verlustserie seit 2008. Für Krypto-Handelsteams war der am meisten fehlinterpretierte Kursrückgang der Woche der Einbruch von Strategy um 9,2 % am Freitag: Er war auf eine Indexentscheidung zurückzuführen und hatte nichts mit Bitcoin zu tun.
Strategy fiel wegen MSCI, nicht wegen Krypto
Die Strategy-Aktie gab ihre Gewinne vom Donnerstag wieder ab, nachdem MSCI mitgeteilt hatte, einen neuen Prüfungsansatz einzuführen, durch den die Indexzugehörigkeit des Unternehmens gefährdet sein könnte.
Der Ausschluss aus einem Index zwingt jeden passiven Fonds, der diese Benchmarks abbildet, zum Verkauf – unabhängig davon, was der Fondsmanager von dem Unternehmen hält. Das ist ein mechanisches Flow-Risiko mit einem bekannten Auslöser.
Das erklärt eine Divergenz, die andernfalls wie ein Signal gewirkt hätte. Strategy verlor an einem Tag 9,2 %, während Bitcoin etwa 1 % einbüßte. Normalerweise verstärken diese Aktien die Bewegungen von Bitcoin, statt sich davon abzukoppeln. Die Lücke entstand nicht dadurch, dass der Aktienmarkt ein Kryptorisiko einpreiste, das der Spotmarkt übersehen hatte. Sie war auf die Indexmechanik zurückzuführen.
Die 51 Milliarden Dollar von CoreWeave sind die entscheidende Zahl
CoreWeave fiel am Freitag um fast 12 % und weitete damit den Wochenverlust auf 25 % aus – die schlechteste Woche seit November vergangenen Jahres. Die Aktie liegt nun mehr als 50 % unter ihrem bisherigen Jahreshoch.
Einige der Anleihen rentierten zeitweise mit über 15 %. Entscheidend für die Einordnung dieser Zahl ist die Bilanz dahinter: Die Gesamtverschuldung ist auf über 51 Milliarden Dollar gestiegen.
Eine Rendite von 15 % bei einer kleinen Anleiheemission ist eine Kuriosität. Eine Rendite von 15 % bei Verbindlichkeiten von 51 Milliarden Dollar bedeutet eine Neubewertung der Finanzierungskosten für KI-Infrastruktur. Deshalb geht es inzwischen nicht mehr darum, ob eine Nachfrage nach Rechenleistung besteht, sondern darum, ob die Erträge die Kreditaufnahme rechtfertigen.
Halbleiter-Speicher bleibt das Epizentrum
Innerhalb des Ausverkaufs bei Halbleiteraktien sind die Verluste ungleich verteilt. Der Roundhill Memory ETF fiel am Freitag um etwa 6 %, verglichen mit 3 % bis 4 % bei den breit gefassten Halbleiterfonds. Zu den Verlierern gehörten Micron, Nvidia und Broadcom.
Diese Rangfolge hielt die ganze Woche an. Koreanische und japanische Speicherchip-Aktien fielen am Donnerstag um 9 % bis 11 %, als Seoul den zehnten Handelsstopp des Jahres auslöste. Im vorbörslichen US-Handel am Freitag gaben alle US-Speicherchip-Aktien nach, während Aktien aus der optischen Kommunikation zulegten.
Die Daten zur Marktbreite von Morgan Stanley beziffern das Ausmaß: 96 % der Halbleiteraktien notieren inzwischen mehr als 20 % unter ihren Juni-Höchstständen, verglichen mit etwa 4 % der Bankaktien.
Der Anleihemarkt hat es präziser eingepreist als der Aktienmarkt
Goldman Sachs stellte fest, dass sich die Spreads bei hochverzinslichen, KI-bezogenen Anleihen in dieser Woche um 25 Basispunkte ausgeweitet haben, während sich die Spreads bei Nicht-KI-Anleihen kaum bewegten.
„Wir sehen Unternehmensanleihen mit KI-Bezug – von Neoclouds ebenso wie von Unternehmen mit erheblichem Engagement bei führenden KI-Laboren – im Zentrum der Debatte über Finanzierungskosten“, sagte Amanda Lynam von der Bank.
Diese Abgrenzung ist wichtig, um die vergangene Woche einzuordnen. Es handelt sich weder um ein breit angelegtes Kreditereignis noch um eine allgemeine Flucht aus risikoreichen Anlagen. Vielmehr steigen die Kapitalkosten in einem einzelnen Sektor. Deshalb sind die Banken kaum betroffen und der S&P 500 hielt sich nahe Rekordständen, während sich die Hälfte des Russell 3000 in einem Bärenmarkt befand.
Der Ölpreisschock nahm dem Markt die Absicherung
Brent-Rohöl stieg auf etwa 110 Dollar pro Barrel, und WTI legte am Freitag um 3,8 % auf 101,71 Dollar zu. Zwischen den internationalen und den US-Referenzsorten lag damit ein Abstand von 8,29 Dollar – eine Differenz, die man benennen sollte, statt beide einfach als „Öl“ zu bezeichnen.
Die Folgen zeigten sich am Anleihemarkt. Die Rendite zehnjähriger US-Staatsanleihen stieg auf 5,097 %, nachdem sie im Tagesverlauf bis auf 5,125 % geklettert war. Dadurch verloren US-Staatsanleihen ihre übliche Schutzfunktion bei einem Rückgang am Aktienmarkt.
Am Donnerstag verlief es noch nach dem üblichen Muster: Aktien fielen, die Rendite zehnjähriger US-Staatsanleihen sank um 13,6 Basispunkte, Gold legte zu. Am Freitag kehrte sich das Muster um. Aktien fielen, der Ölpreis sprang nach oben und die Renditen stiegen. Fallende Aktienkurse bei sinkenden Renditen signalisieren schwächeres Wachstum, gegen das Anleihen absichern. Fallende Aktienkurse bei steigenden Renditen signalisieren höhere Kosten – dagegen bietet ein herkömmliches Portfolio keine Absicherung.
Warum sich die Folgen in Grenzen halten könnten
Michael Rosen, Chief Investment Officer von Angeles, sagte, die wachsende Verschuldung müsse beobachtet werden, die aktuellen Werte lägen jedoch „bei Weitem nicht“ in einem systemgefährdenden Bereich.
Cathie Woods ARK Investment Management stockte seine Positionen in CoreWeave und Cerebras Systems auf. Doch bei Kursrückgängen zuzukaufen, ist die etablierte Strategie der Firma und wirkt eher wie ihr typischer Stil als ein Signal.
Das stärkste Argument liefern die Spread-Daten selbst. Die Kreditspreads außerhalb des KI-Bereichs haben sich nicht bewegt. Das bedeutet, dass der Markt differenziert statt in Panik zu geraten – und Differenzierung ist typisch für eine Neubewertung, nicht für eine Krise.
Kryptoengagement läuft über Aktien, nicht über den Spotmarkt
Bitcoin fiel am Freitag um etwa 1 %, verglichen mit 2,5 % beim Nasdaq 100. Dabei hielt sich Bitcoin um die Marke von 80.000 Dollar, die er diese Woche bereits dreimal verteidigt hat.
Am stärksten exponiert sind die Unternehmen, die sich dem KI-Bereich zugewandt haben. Hut 8, IREN, CleanSpark, Keel Infrastructure und Cipher Mining verloren am Freitag jeweils rund 6 %. Sie waren einst Bitcoin-Miner und betreiben nun KI-Rechenzentren. Ihre Bewertung orientiert sich an den Finanzierungskosten für Rechenzentren und nicht am Bitcoin-Kurs. Für einen Krypto-Handelstisch ist das eine Umklassifizierung, die es zu verfolgen gilt: Das Risiko von Mining-Aktien hängt nun nicht mehr vom Bitcoin-Kurs, sondern vom Kreditmarkt ab.
Worauf es nächste Woche ankommt
Die Quartalszahlen der Technologiekonzerne. Fünf Unternehmen – Microsoft, NVIDIA, Meta, Apple und Alphabet – erzielten seit Juli 93 % der Kursgewinne des S&P 500. Allein Microsoft trug 181 der 330 Punkte zum Anstieg des Index bei.
Die Berichte sollen die Frage beantworten, ob die KI-Umsätze die Investitionsausgaben auf dem derzeitigen Niveau rechtfertigen. Wenn ja, verliert die Debatte über die Finanzierungskosten ihre Grundlage. Wenn nicht, wird die schmale Gruppe von Marktführern, die den Index stützt, als Nächstes neu bewertet.
Die beiden weiteren Variablen sind ein Brent-Preis von über 110 Dollar und die Fed-Sitzung am 28. Oktober. Die Wahrscheinlichkeit einer Zinserhöhung liegt dort bei etwa 15 %, verglichen mit rund 90 % für Dezember.