


Gold ist von seinem Januarrekord von 5.608 $ je Unze um etwa 27 % auf rund 4.112 $ gefallen, und Silber um ungefähr 54 % von 121,62 $ auf etwa 56 $. Im selben Zeitraum kauften die Zentralbanken im zweiten Quartal eine Rekordmenge von 288,9 Tonnen Gold – 62 % mehr als im Vorjahr –, und der Silbermarkt verzeichnet mit einem Defizit von 46,3 Millionen Unzen sein sechstes jährliches Angebotsdefizit in Folge. Beide Fakten treffen gleichzeitig zu, und ihre Kombination sagt etwas Bestimmtes aus: Auf diesem Zeithorizont ist das physische Gleichgewicht nicht ausschlaggebend für die Preise dieser Metalle.
Ein Angebotsdefizit hielt den Preisverfall von 54 % nicht auf
Die strukturelle Argumentation für Silber ist einfach: sechs Jahre mit Defiziten, eine stagnierende Minenproduktion und Entwicklungszyklen bei Minen, die zu lange dauern, um schnell auf die Nachfrage zu reagieren.
Nichts davon verhinderte die Halbierung des Preises.
Das ist die nützlichste Information in den Daten. In einem Markt, in dem das Angebot sechs Jahre lang jedes Jahr hinter der Nachfrage zurückbleibt und der Preis trotzdem um 54 % fällt, wird der Preis von Positionierung und makroökonomischen Bedingungen bestimmt, nicht von den Lagerbeständen. Das physische Defizit könnte irgendwann eine Rolle spielen; in diesem Jahr tat es das nicht.
Was den Silberpreis zu Fall brachte, geschah in vier Tagen
Der Ablauf ist dokumentiert und eher mechanisch als fundamental bedingt.
Der Spotpreis für Silber erreichte am 29. Januar mit 121,64 $ seinen Höchststand. Treiber waren Käufe chinesischer Privatanleger, trendfolgende Fonds und Erzählungen über eine Abwertung des Dollars. Die CME hatte die Marginanforderungen für spekulative Silberpositionen bereits am 27. Januar von 9 % auf 11 % angehoben. Am 30. Januar veranlasste die Nominierung von Kevin Warsh zum Vorsitzenden der Federal Reserve die Märkte, mit einer restriktiveren Geldpolitik und höheren Realzinsen zu rechnen; der Dollar legte zu.
Daraufhin fiel Silber in einer einzigen Handelssitzung um 26 % auf 85 $. Die Marginanforderungen wurden auf 15 % angehoben, bei erhöhtem Risiko auf 16,5 %.
Die Marginstruktur ist das Detail, das man verstehen sollte. Die Anforderungen werden als Prozentsatz des Preises festgelegt und steigen daher mit dem Preis. Eine gehebelte Position, die bei 80 $ ausreichend besichert war, ist bei 120 $ unterbesichert, ohne dass der Händler irgendetwas unternommen hat. Die daraus resultierende Liquidation wird erzwungen – unabhängig davon, wie der physische Markt aussieht.
Warsh, dessen Äußerungen in Bangkok am Freitag die Zinserwartungen erneut bewegten, war vor neun Monaten der makroökonomische Auslöser.
Die industrielle Nachfrage ist bereits gesunken
Das Bild der Nachfrage ist schwächer, als eine zukunftsorientierte Betrachtung vermuten lässt.
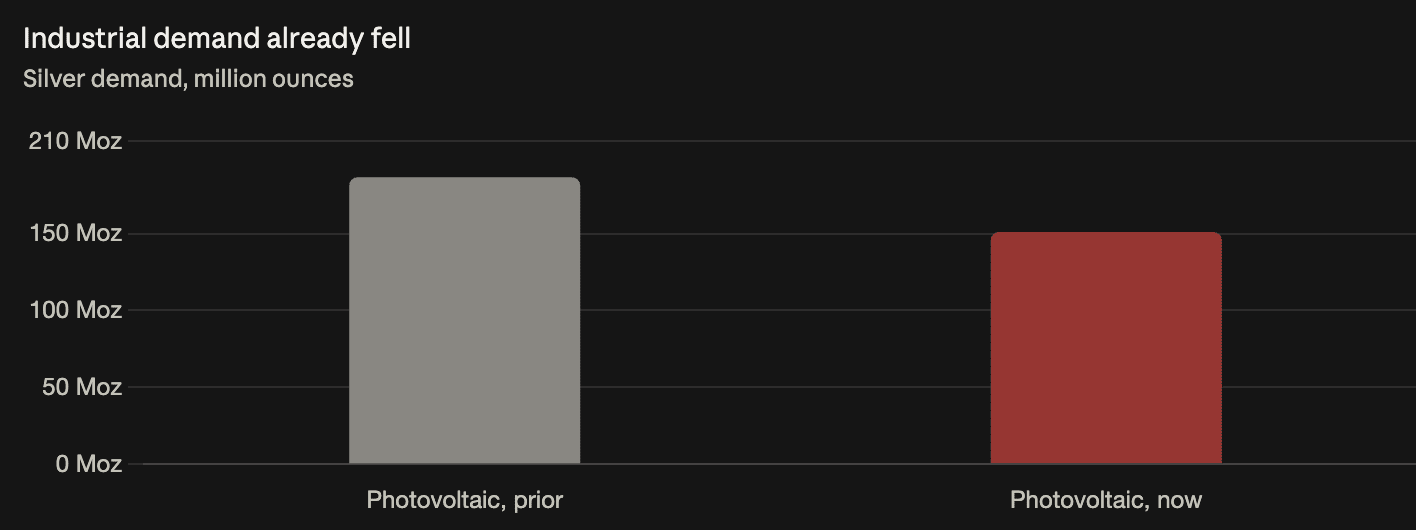
Die Silbernachfrage aus der Photovoltaik sank im Jahresvergleich um 19 % auf 151,0 Millionen Unzen, nach 186,6 Millionen. Die gesamte industrielle Nachfrage ging um 3 % auf 639,6 Millionen Unzen zurück. Die Nachfrage aus Rechenzentren, Elektrofahrzeugen und dem Ausbau der Stromnetze ist vorhanden, glich den Rückgang bei Solarenergie aber nicht aus – insgesamt sank die Nachfrage weiter.
Die Ursache ist der Preis selbst. Bei mehr als 100 $ je Unze sparten Solarhersteller Silber ein und verringerten die verwendete Menge pro Modul. Genau dieser Mechanismus setzt jeder These eines Angebotsdefizits Grenzen: Hohe Preise schwächen die industrielle Nachfrage, die das Defizit verursacht, und die Anpassung erfolgt über die Nachfrage, weil sich das Minenangebot nicht schnell verändern lässt.
Das Defizit ist real, aber moderat
Das Defizit für 2026 wuchs von 40,3 Millionen auf 46,3 Millionen Unzen – ein Anstieg um etwa 15 %.
Gemessen an einer industriellen Nachfrage von 639,6 Millionen Unzen entspricht das Defizit ungefähr 7 %. Im Verhältnis zur Gesamtnachfrage einschließlich Anlagekäufen und Schmuck ist es noch kleiner. „Sechstes Defizitjahr in Folge“ beschreibt einen anhaltenden Zustand; die Höhe des Defizits deutet jedoch nicht auf eine Knappheitskrise hin.
Die Gründe für Gold beruhen auf anderen Fundamenten
Der Rückgang bei Gold von 27 % ist halb so groß wie bei Silber – das entspricht dem üblichen Verhältnis. Zusätzlich zu seiner monetären Funktion ist Silber auch von der industriellen Nachfrage abhängig. Daher reagiert es sowohl auf Zinssignale als auch auf Wachstumssignale und wird an einem weniger liquiden Markt gehandelt, der Bewegungen in beide Richtungen verstärkt.
Auch die Argumente für einen Gold-Bullenmarkt sind strukturell anders gelagert und beständiger. US-Haushaltsdefizite, steigende Zinszahlungen des Bundes und die Diversifizierung der Währungsreserven durch Zentralbanken sind langfristige Faktoren, die nicht von der industriellen Nachfrage abhängen. Jamie Dimon nannte hohe Haushaltsdefizite diese Woche unter den fünf Risiken für die Märkte in JPMorgans Ergebnismitteilung. Die vierteljährliche Zahl von 288,9 Tonnen bei den Zentralbanken belegt den Diversifizierungstrend, statt ihn vorherzusagen.
Was diese Faktoren nicht erklären, ist ein Rückgang von 27 % über neun Monate. Sie sind Gründe, Gold ein Jahrzehnt lang zu halten, aber keine Erklärung dafür, warum der Preis in diesem Jahr gefallen ist.
Der Kursrückgang begann vor neun Monaten und ist nicht aktuell
Eine Klarstellung zur Einordnung ist angebracht. Silber wurde Ende Juli zu etwa 57,62 $ gehandelt und liegt jetzt bei rund 56 $ – drei Monate lang bewegte es sich also weitgehend seitwärts im mittleren bis oberen 50-Dollar-Bereich.
Der Rückgang um 54 % ereignete sich im Januar und kurz danach. Ihn als anhaltenden Absturz zu beschreiben, ist eine Fehlinterpretation des Kursverlaufs. Seit der Jahresmitte hat sich das Metall stabilisiert; auch das ist ein relevanter Hinweis darauf, wo der Verkaufsdruck nachgelassen hat.