


Die Aktien schlossen am Freitag niedriger und beendeten damit eine Woche, die für Anleger überwiegend enttäuschend verlief, da Geld aus Technologie- und KI-Aktien abfloss. Dahinter steht eine Sorge, die seit Tagen wächst: dass Technologieunternehmen zu hohe Kredite aufnehmen, um den Ausbau der KI-Infrastruktur zu finanzieren.
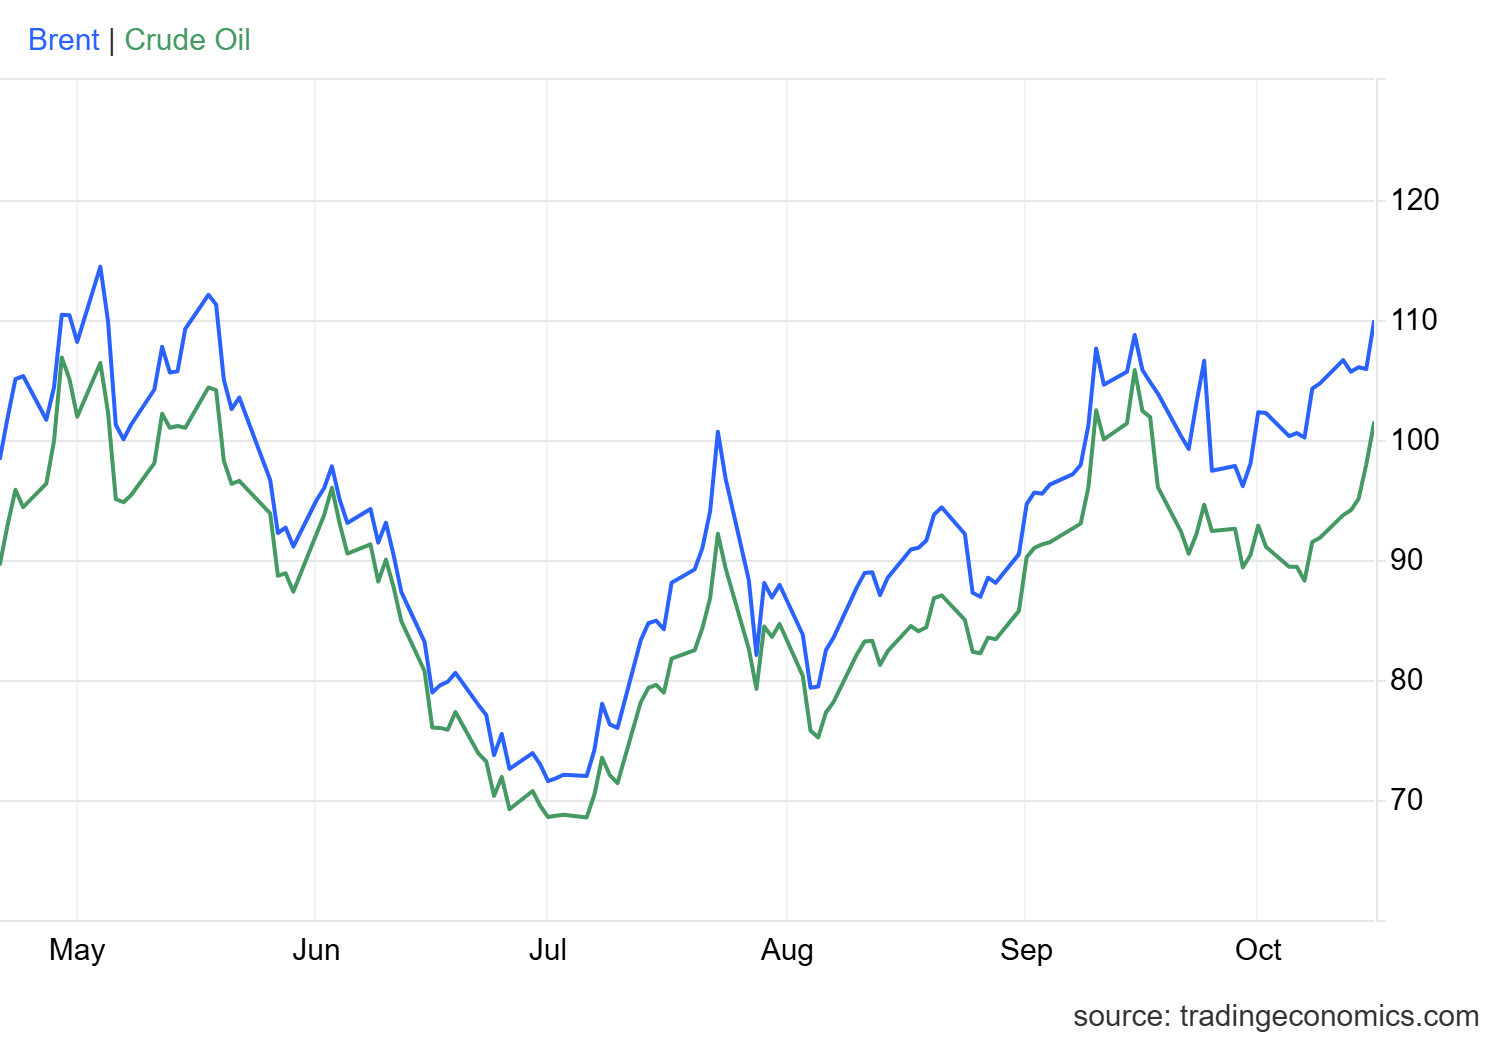
Rohöl lieferte den Händlern einen zweiten Anlass zur Sorge. Die Futures auf West Texas Intermediate stiegen um 3.51% und schlossen bei $101.41 pro Barrel, während die Brent-Futures um 3.72% auf $109.86 zulegten. Grund waren die zunehmenden Spannungen zwischen den USA und Iran sowie zwischen Russland und der Ukraine.
Der Nasdaq Composite fiel am Freitag um 2 % und schloss bei 26.140,03. Damit endete seine schwächste Woche seit Juni. Ein breiter Ausverkauf bei KI- und Technologieaktien belastete alle wichtigen Indizes. Der S&P 500 sank um 1,09 % auf 7.659,44. Sowohl er als auch der Nasdaq beendeten die Sitzung unter ihren 50-Tage-Durchschnittslinien. Der Dow Jones Industrial Average verlor 175,28 Punkte beziehungsweise 0,34 % und schloss bei 52.002,41. Der Nebenwerteindex Russell 2000 schloss bei 2.721,70 – ein Minus von 1,7 %.
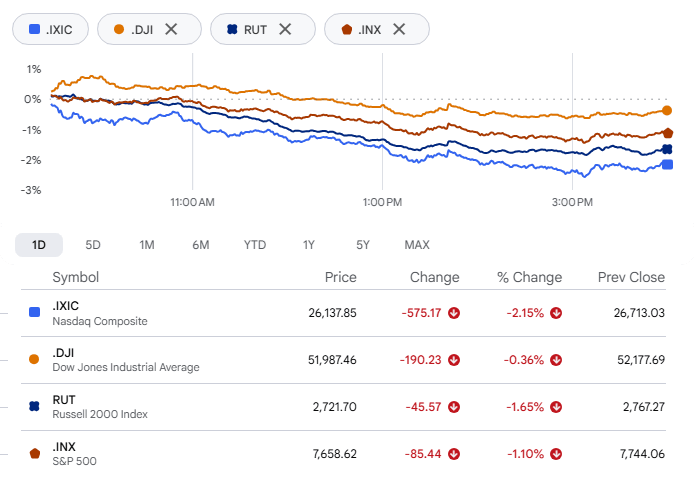
Die Wochenbilanz fiel uneinheitlich aus. Der S&P 500 verlor rund 2 %, der Nasdaq mehr als 4 % und der Russell 2,8 %, während der Dow, der am wenigsten technologie-lastige der drei Indizes, tatsächlich 0,7 % zulegte.
Chiphersteller geraten weiter unter Druck
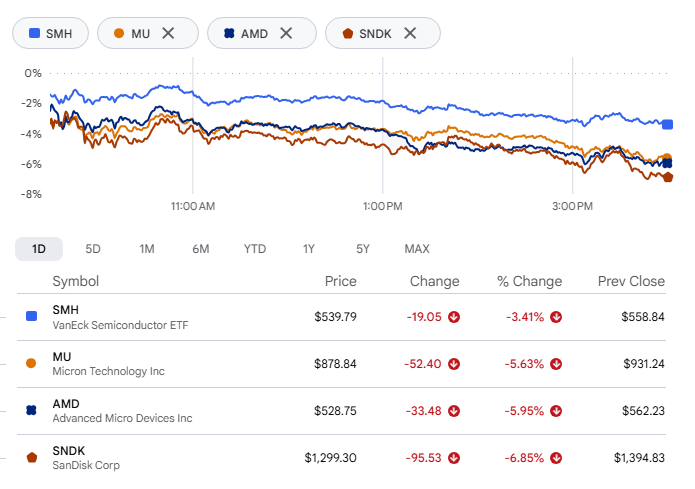
Halbleiter wurden erneut schwer getroffen. Der VanEck Semiconductor ETF (SMH) fiel um 3 %, wobei Micron Technology, Advanced Micro Devices und Sandisk die Verluste anführten. Sorgen wegen der chinesischen Konkurrenz lasteten die ganze Woche auf der Branche. Seit Montag hat der Fonds 10 % verloren – der stärkste Wochenrückgang seit April 2025.
Neocloud-Anbieter trifft es noch härter
Unternehmen, die KI-Rechenleistung vermieten, hatten einen schlechteren Tag als die Chiphersteller. CoreWeave brach um 11,91 % auf 61,39 $ ein und weitete damit den Wochenverlust auf 25 % aus. Nebius fiel um 12,18 % auf 165,47 $.
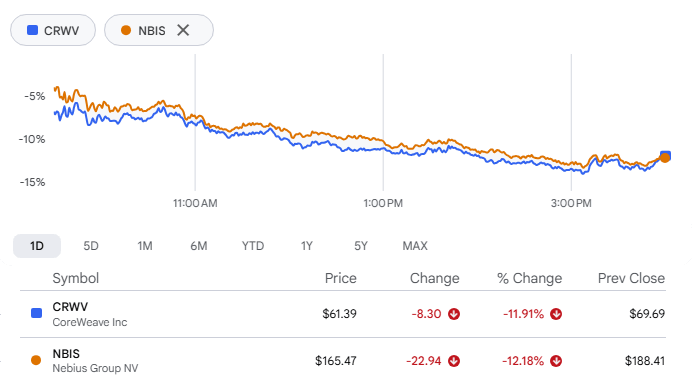
Goldman Sachs brachte den Druck am Freitag in einer Mitteilung auf den Punkt und verwies auf branchenspezifische Probleme sowie Zweifel daran, ob das Wachstum anhalten kann. Der Ausverkauf verstärkt die bereits bestehende Unsicherheit über KI-Bewertungen, Investitionsausgaben und die Beständigkeit des Rechenzentrumsbooms. CoreWeaves Finanzlage bekam den Großteil der Schuld, doch die Probleme reichen weit über ein einzelnes Unternehmen hinaus. In einem Markt, der sich weiterhin auf länger anhaltend hohe Zinsen einstellen muss, wird die finanzielle Gesundheit des gesamten KI-Ausbaus genauer unter die Lupe genommen.
Eine gute Woche für Leerverkäufer
Wer gegen den KI-Hype gewettet hatte, erlebte eine sehr gute Woche. Diese Händler haben in den vergangenen sieben Tagen geschätzte 32 Milliarden Dollar an Brutto-Buchgewinnen erzielt, während der Philadelphia Semiconductor Index um mehr als 12 % fiel. Ihre Argumentation war einfach: Höhere Zinsen, überzogene Bewertungen und enorme Infrastrukturkosten würden die Branche früher oder später belasten.
Der Index gab am Freitag zum achten Handelstag in Folge nach. Damit könnte er seine längste Verlustserie seit zwei Jahrzehnten einstellen.
Netflix stellt sein Content-Team neu auf
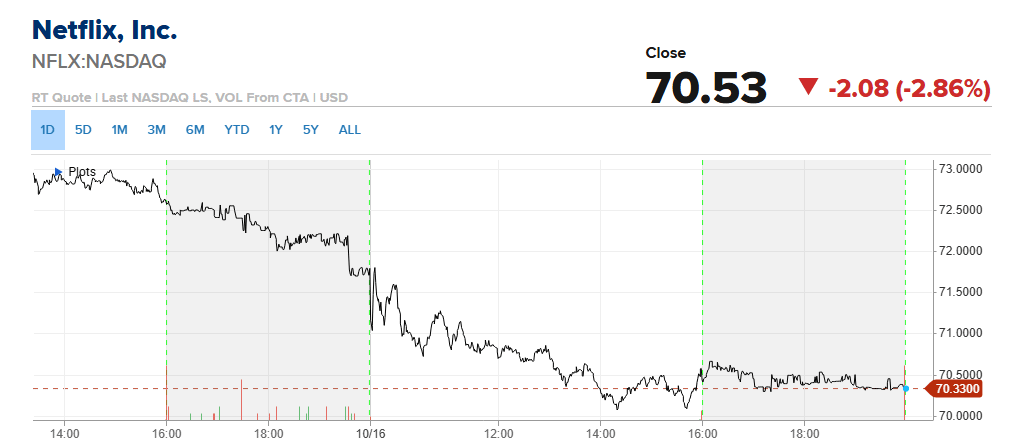
Die Netflix-Aktie fiel um 2,87 %, nachdem das Unternehmen Chief Content Officer Bela Bajaria durch Peter Rice ersetzt hatte, den früheren Vorsitzenden der Fernsehsparte von Disney. Er tritt sein Amt am 26. Oktober an. Zudem streicht der Streaminganbieter rund 1.000 Stellen. Zusammengenommen deuten die Schritte auf einen Kurswechsel hin, während Netflix angesichts des härteren Wettbewerbs versucht, das Zuschauerwachstum wieder anzukurbeln.
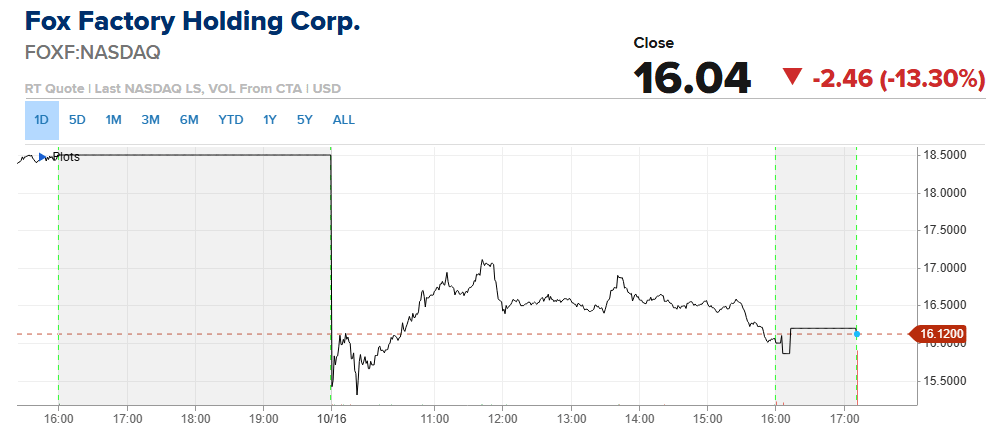
Fox Factory brach um 13 % ein, nachdem CEO Mike Dennison zurückgetreten war. Der Verwaltungsrat ernannte das Mitglied Douglas Grimm zum Interimschef. Der Fahrwerkshersteller senkte außerdem seine Umsatzprognose für das Gesamtjahr auf 1,35 bis 1,38 Milliarden Dollar, nach zuvor 1,42 bis 1,47 Milliarden Dollar.
Energie trotzt dem Trend
Energie war der einzige Marktbereich, der sich in die entgegengesetzte Richtung bewegte. Chevron trug maßgeblich dazu bei, die Verluste des Dow zu begrenzen. ConocoPhillips legte um 3,37 % auf 146,50 $ zu, Chevron gewann 2,59 % auf 225,00 $ und Exxon Mobil stieg um 2,46 % auf 178,98 $.
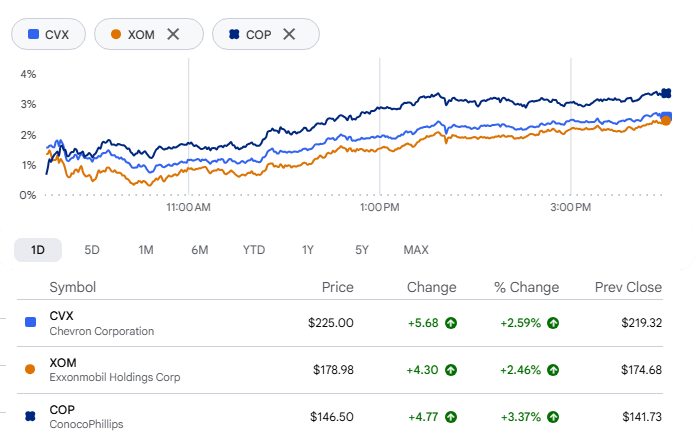
Die Rally hat auch eine praktische Seite. Produzenten zahlen höhere Frachtkosten und müssen höhere Risikoprämien einkalkulieren, um Ladungen durch die Straße von Hormus zu transportieren. Dadurch bleibt die regionale Versorgungslage unklar. Angriffe auf Tanker dort haben die Rohölströme stark reduziert, und die Energieaktien stiegen mit dem Ölpreis.
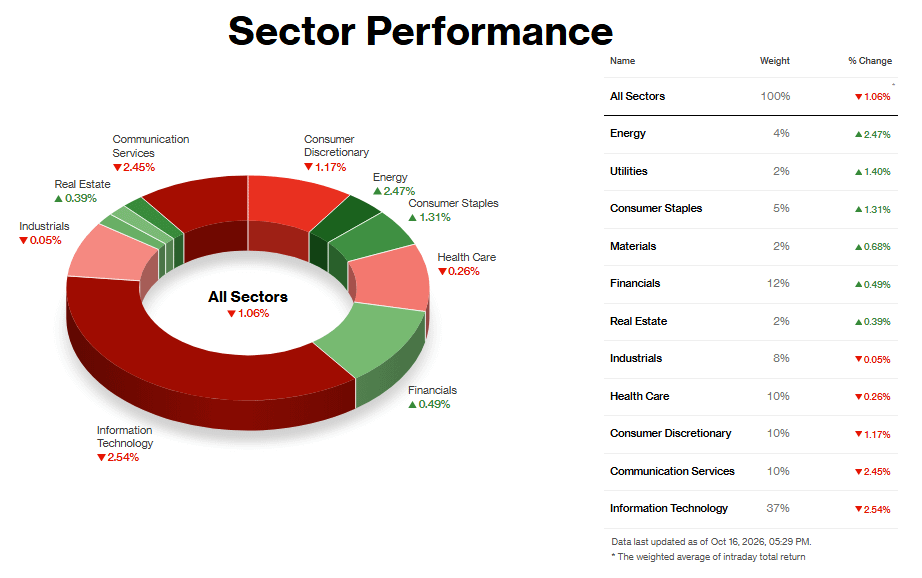
Sektoranalyse:
Sektoren mit der besten Wertentwicklung
Der Energiesektor führte den Markt mit einem Plus von 2,1 % an, ausgelöst durch die Entwicklung am Ölmarkt. Wegen Sorgen um die Versorgung aus dem Nahen Osten verteuerte sich Öl um mehr als 3 %. US-Rohöl schloss bei rund 101 Dollar pro Barrel. Höhere Rohölpreise schlagen sich unmittelbar in den Gewinnerwartungen der Produzenten nieder. Daher stiegen Anleger ein, während der Rest des Marktes verkauft wurde. Auch Rüstungsaktien trotzten dem Trend. Da der Auslöser geopolitischer Natur ist und nicht auf einer Veränderung von Angebot und Nachfrage beruht, wirkt dies wie ein Handel mit Risikoprämien, der sich bei jeder Deeskalation rasch umkehren könnte.
Versorger legten um 1,2 % zu, doch es gab keine einzelne Schlagzeile, die den Anstieg erklärte. Der Zuwachs fiel auf einen Tag, an dem Geld aus dem Technologiesektor abzog. Die stetigen Cashflows der Branche machen sie zu einem naheliegenden sicheren Hafen. Auch eine Anleiherally, die zinssensible Aktien nach oben zieht, war nicht der Grund: Die Rendite zehnjähriger US-Staatsanleihen blieb bei rund 5,07 %. Es handelte sich um eine defensive Umschichtung, nicht um einen Trend.
Sektoren mit der schwächsten Wertentwicklung
Der Informationstechnologiesektor fiel um 2,4 %, der Kommunikationsdienstleistungssektor um 2,7 %. Beide wurden durch die Finanzierung von KI-Projekten belastet. Anleger sind zunehmend besorgt, dass sich schuldenfinanzierte KI-Ausbauprojekte womöglich nicht auszahlen, solange die Kreditkosten hoch bleiben. Die Sorge wurde durch eine mit 3,7 % höher als erwartet ausgefallene September-Inflation (CPI) und um 6,3 % gestiegene Erzeugerpreise noch verstärkt. Das ist für den gesamten Index relevant, da Halbleiter rund ein Fünftel des Börsenwerts des S&P 500 ausmachen. Die Schwäche erfasste den gesamten Sektor und war kein Problem eines einzelnen Unternehmens.
Bei den Kommunikationsdienstleistungen gab es keinen einzelnen dominierenden Auslöser. Der Sektor umfasst zahlreiche Unternehmen mit hohen KI-Ausgaben. Ein Stratege merkte an, dass steigende Kapitalkosten den Investitionsboom verteuern und die Anforderungen an die Rendite erhöhen. Meta legt nächste Woche seine Ergebnisse vor, was Anleger möglicherweise dazu veranlasst hat, Risiken abzubauen. Auch Netflix gab nach, nachdem das Unternehmen eine neue Content-Chefin ernannt hatte.
Der zyklische Konsumgütersektor verlor 1,5 %. Tesla fiel nach der Vorstellung eines neu gestalteten Roadsters, doch abgesehen davon gab es keinen herausragenden Auslöser. Der Rest scheint auf den allgemeinen Ausverkauf bei Wachstumsaktien zurückzuführen zu sein.
Das war ein kleiner Lichtblick in einer Sitzung, die von den KI-Sorgen geprägt war. Ob diese Sorgen bald nachlassen oder gerade erst beginnen, ist weiterhin offen.