

#BrentHits$110ForFirstTimeSinceMay
Brent-Rohöl erreicht 110 $/Barrel — erstmals seit Mai 2026
Markt-Update | Statistischer Überblick | Geopolitische Treiber | Stimmung & Einflussfaktoren
(Stand zum Handelsschluss am Freitag, 16. Oktober 2026)
Wichtige Kursbewegungen & statistische Daten
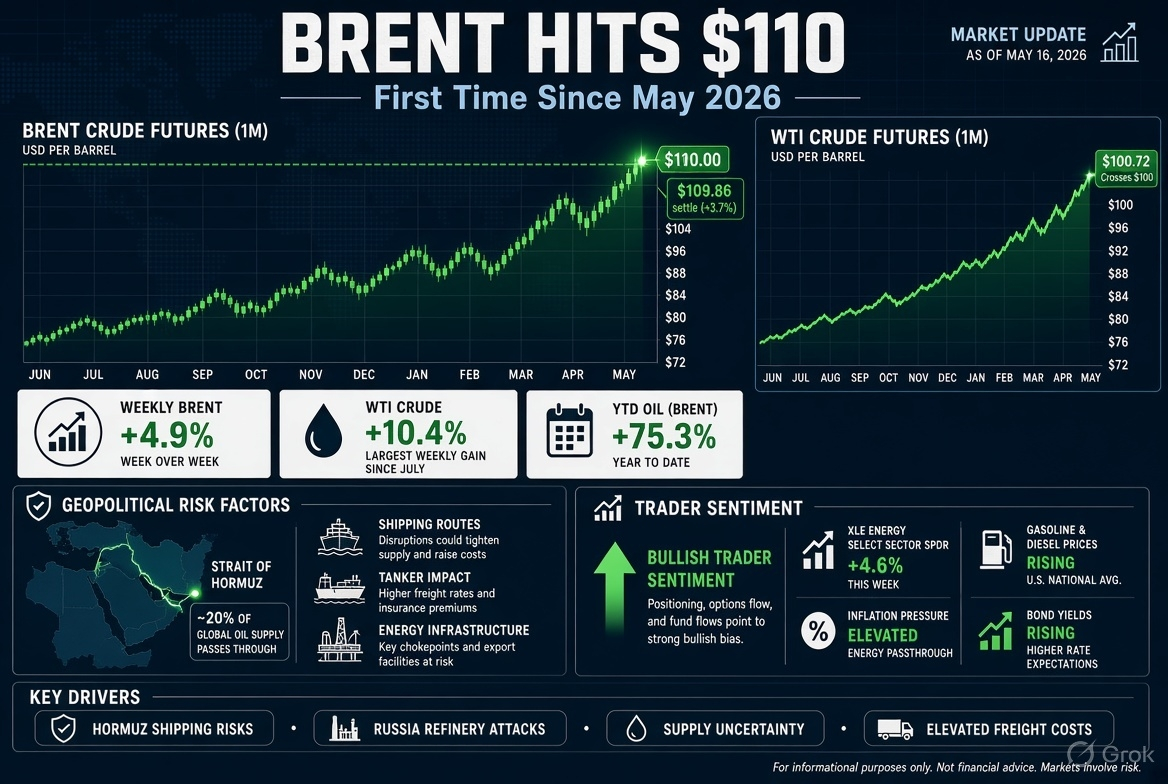
Brent (ICE-Dezember-Futures): Im Tagesverlauf kurz bei 110,00 $; Schlusskurs bei 109,86 $ (+3,7 % / +3,94 $). Höchster Schlusskurs seit dem 19. Mai 2026.
WTI (NYMEX November): Schlusskurs bei b (+3,5 % / +3,44 $) — erster Schlusskurs über 100 $ seit Mitte September.
Wochenentwicklung: Brent +4,9 % (vierter Wochengewinn in Folge); WTI +10,4 % (größter prozentualer Wochengewinn seit Mitte Juli).
Verwandte Produkte: ULSD (Heizöl) +1,1 % auf rund 4,90 $/Gallone; RBOB-Benzin +1,7 %.
Einordnung seit Jahresbeginn: Rohöl ist 2026 vor dem Hintergrund anhaltender Störungen im Nahen Osten und im Russland-Ukraine-Konflikt um mehr als 70–80 % gestiegen. Zuvor hatte der Preis im April/Mai mit über 120 $ einen Höchststand erreicht, bevor er zur Jahresmitte unter 80 $ zurückfiel.
Unterstützende Datenpunkte: Deutlicher Rückgang der US-Rohölvorräte (in der Vorwoche 8,6 Mio. Barrel), erhöhte Fracht- und Versicherungskosten auf Routen im Golf sowie schwindende zugängliche Lagerbestände an Land trotz einer teilweisen Erholung der Transitvolumen durch die Straße von Hormus.
Geopolitische Auswirkungen treiben den Kursanstieg
Mehrere sich überlagernde Versorgungsrisiken halten eine anhaltende Risikoprämie in den Preisen:
1. Naher Osten / Straße von Hormus: Verstärkte iranische Angriffe auf die Schifffahrt (in den vergangenen Tagen wurden mehrere Schiffe getroffen oder versenkt). Von Iran unterstützte Huthi-Angriffe mit Raketen und Drohnen auf Ziele in Saudi-Arabien, darunter Angriffsversuche nahe kritischer Infrastruktur am Roten Meer und in Yanbu, die zur Umgehung der Straße von Hormus genutzt wird. Der Schiffsverkehr durch Hormus bleibt anfällig und liegt trotz teilweiser Erholung unter dem vor dem Konflikt zuverlässig erreichbaren Niveau.
2. Energiekrieg zwischen Russland und der Ukraine: Die Ukraine nahm ihre Angriffe auf russische Raffinerien (insbesondere in Rjasan) wieder auf, nachdem sie einen kurzlebigen Rahmen für einen Waffenstillstand im Energiesektor aufgegeben hatte. Dadurch wachsen die Zweifel an einer kurzfristigen Zunahme der Verfügbarkeit russischen Diesels und anderer Ölprodukte.
3. Politische Maßnahmen und Reaktionen bei den Reserven: Die USA und die IEA setzen weiterhin Notfallfreigaben von Lagerbeständen um, darunter auch Diesel. Bemühungen um eine Vereinbarung zwischen den USA und Russland zu Diesel stoßen auf Widerstand im Parlament. Entwicklungen bei Marineeinsätzen und Sanktionen beeinflussen weiterhin die Verfügbarkeit und Kosten von Tankern.
Diese Faktoren haben den Marktfokus von einer vorübergehenden Störung hin zu einer strukturelleren Neubewertung des geopolitischen Risikos am Ölmarkt verschoben.
Marktauswirkungen & Stimmung
Energieaktien: Deutliche Outperformance. Der Energy Select Sector (XLE) legte im Wochenverlauf um rund 4,8 % zu; zu den stärksten S&P-Werten zählten mehrere Öl- und Gasunternehmen (Targa, Diamondback, EOG, Kinder Morgan und APA am Freitag jeweils mit einem Plus von über 4 %).
Auswirkungen auf nachgelagerte Bereiche und Verbraucher: Normalbenzin in den USA bei rund 4,33 $/Gallone; Diesel bei über 6,30 $/Gallone. Die kumulierten zusätzlichen Verbraucherausgaben für Kraftstoffe belaufen sich seit Anfang März bereits auf mehrere zehn Milliarden.
Makroökonomische Übertragung: Höhere Energiepreise wirken sich auf Inflationsdaten und -erwartungen aus, stützen höhere Anleiherenditen und verringern die Wahrscheinlichkeit einer aggressiven geldpolitischen Lockerung. Der Kostendruck bleibt ein zentrales Anliegen der Zentralbanken.
Stimmung der Händler: Kurzfristig eindeutig bullish. Händler bauen vor dem Wochenende ihre Long-Positionen aus, da sie davon ausgehen, dass eine Entlastung der Versorgung nicht unmittelbar bevorsteht. Die technischen Indikatoren zeigen, dass sich die Kurse oberhalb wichtiger Unterstützungsmarken behaupten; 110 $ werden nun als psychologische und technische Marke getestet. Einige Analysten sehen bei einer Eskalation weiteres Aufwärtspotenzial bis in den Bereich von 115–125 $, weisen jedoch darauf hin, dass anhaltend hohe Preise letztlich die Nachfrageelastizität auf die Probe stellen werden.
Gesamtbild: Risikofreude bei Energieanlagen, Vorsicht bei zinssensitiven und zyklischen Konsumwerten. Der Markt preist eine anhaltende statt einer vorübergehenden Störung ein.
Hebel und Auswirkungen
Für Händler und Portfoliomanager
Long-Positionen in Energieaktien, Öl-Futures oder Produkt-Crack-Spreads als direkte Absicherung gegen geopolitische Risiken und Versorgungsengpässe.
Inflationsgebundene Anlagen und Short-Positionen mit höherer Duration als ergänzende Strategien.
Daten zum Transit durch die Straße von Hormus, Auslastungsraten russischer Raffinerien und neue Ankündigungen zur Freigabe von Reserven auf mögliche Wendepunkte hin beobachten.
Vorsicht bei der Positionsgröße: Das geopolitische Ereignisrisiko am Wochenende ist erhöht.
Für Unternehmen und Volkswirtschaften
Produzenten und Energieexporteure: Einnahmenschub und stärkere Cashflows.
Importeure, Raffinerien und transportintensive Branchen: Margendruck und höhere Inputkosten.
Verbraucher und inflationssensible Branchen: Weiterer Druck auf Realeinkommen und diskretionäre Ausgaben.
Politische Entscheidungsträger: Freigaben aus der strategischen Erdölreserve (SPR) und durch die IEA gegen das Risiko abwägen, die Puffer zu stark aufzubrauchen, solange die Konflikte andauern.
Fazit
Ein Brent-Preis von 110 $ markiert nach der sommerlichen Flaute eine klare Rückkehr der geopolitischen Risikoprämie. Angesichts mehrerer aktiver Konfliktherde, anfälliger Engpässe und einer kurzfristig begrenzten Entlastung der Versorgung bleibt der Weg des geringsten Widerstands nach oben gerichtet, solange keine glaubwürdige Deeskalation oder umfangreichere Reaktionen bei den Lagerbeständen erfolgen. Die Volatilität dürfte hoch bleiben.
Datenquellen: Börsenabrechnungen, Reuters, Bloomberg, EIA und Marktberichte mit Stand vom 16.–17. Okt. 2026. Preise können sich rasch ändern.

#ETHDropsBelow2400USDT #OpenAIAgentTookFundsFromUnownedTestnetWallet #ArgentinaUSDTPriceTops1600Pesos #CrossRiverBankAddsRLUSDToCoreBankingPlatform