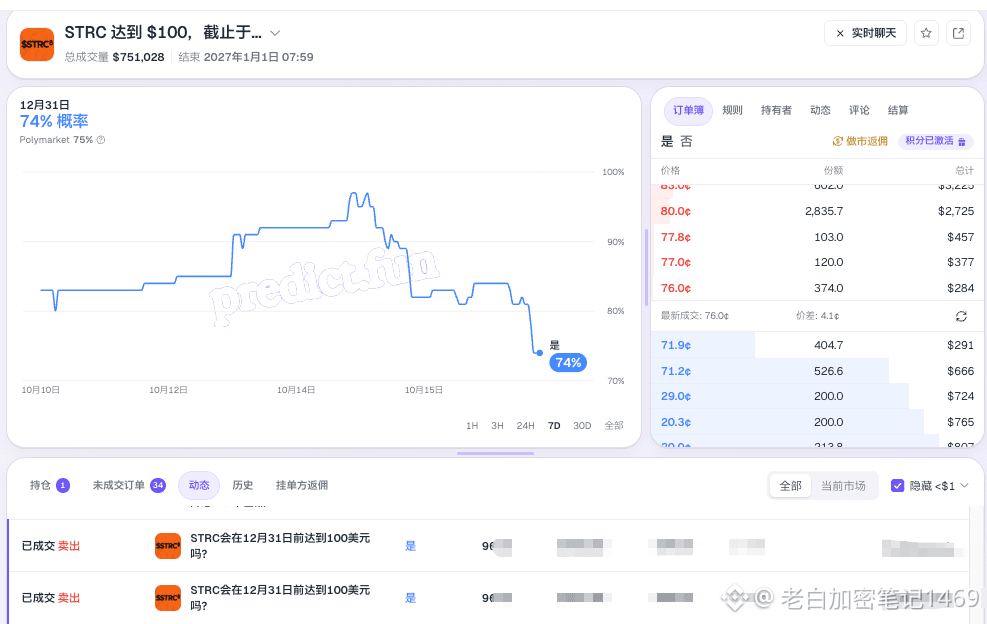
Das Vorhersage-Event „STRC zurück auf 100“, bei dem man vor ein paar Tagen gerade erst seinen Einsatz verdoppelt und wieder herausgeholt hat 👇 – gibt es jetzt erneut eine Chance? Diesmal ist es auf 74 % gefallen. @Predictdotfun
Der Grund für den Rückgang: Es steht so gut wie fest, dass MSCI MSTR aus seinen Indizes ausschließen wird.
Dass STRC zuletzt wieder in Richtung des Ankers gesteuert wurde, lag vor allem an zwei Dingen:
1. Finanzierung durch die Ausgabe von MSTR-Aktien über das ATM-Programm oder durch USD-Reserven;
2. Rückkäufe von STRC (in letzter Zeit wurde kontinuierlich in großem Umfang zurückgekauft).
Wenn der Ausschluss durch MSCI den MSTR-Aktienkurs belastet, steigen für das Unternehmen die Kosten der Finanzierung über Stammaktien (und die Verwässerung nimmt zu). Das würde die Fähigkeit schwächen, den STRC-Anker zu stützen.
Die aktuelle Lage:
(1) Saylor hat klar erklärt, dass das Ziel darin besteht, STRC wieder zum Anker zurückzuführen;
(2) es gibt eine recht umfangreiche USD-Reserve (rund 4,8 Milliarden Dollar);
(3) das Unternehmen verteidigt den Kurs bereits aktiv und kann weiter Rückkäufe tätigen.
Ich persönlich denke daher, dass letztlich der BTC-Preis und das allgemeine Finanzierungsumfeld entscheidend sind – nicht MSCI (es gibt derzeit alle möglichen Spekulationen am Markt, etwa dass das Risiko bereits eingepreist wird. Das ist nicht unbegründet; allzu große Sorgen muss man sich nicht machen. STRC ist weniger riskant als MSTR).
Zeit, den eigenen Überzeugungen im Härtetest treu zu bleiben. Nur meine persönliche Meinung – DYOR.
Der Grund für den Rückgang: Es steht so gut wie fest, dass MSCI MSTR aus seinen Indizes ausschließen wird.
Dass STRC zuletzt wieder in Richtung des Ankers gesteuert wurde, lag vor allem an zwei Dingen:
1. Finanzierung durch die Ausgabe von MSTR-Aktien über das ATM-Programm oder durch USD-Reserven;
2. Rückkäufe von STRC (in letzter Zeit wurde kontinuierlich in großem Umfang zurückgekauft).
Wenn der Ausschluss durch MSCI den MSTR-Aktienkurs belastet, steigen für das Unternehmen die Kosten der Finanzierung über Stammaktien (und die Verwässerung nimmt zu). Das würde die Fähigkeit schwächen, den STRC-Anker zu stützen.
Die aktuelle Lage:
(1) Saylor hat klar erklärt, dass das Ziel darin besteht, STRC wieder zum Anker zurückzuführen;
(2) es gibt eine recht umfangreiche USD-Reserve (rund 4,8 Milliarden Dollar);
(3) das Unternehmen verteidigt den Kurs bereits aktiv und kann weiter Rückkäufe tätigen.
Ich persönlich denke daher, dass letztlich der BTC-Preis und das allgemeine Finanzierungsumfeld entscheidend sind – nicht MSCI (es gibt derzeit alle möglichen Spekulationen am Markt, etwa dass das Risiko bereits eingepreist wird. Das ist nicht unbegründet; allzu große Sorgen muss man sich nicht machen. STRC ist weniger riskant als MSTR).
Zeit, den eigenen Überzeugungen im Härtetest treu zu bleiben. Nur meine persönliche Meinung – DYOR.