


Die schwedische Reichsbank erklärt, dass der digitale Euro und dollar-gedeckte Stablecoins Anlass geben könnten, eine digitale Krone bald erneut zu prüfen, obwohl noch keine Entscheidung über ihre Einführung getroffen wurde. In einem Schreiben an das Parlament vom 7. Oktober argumentierte sie, dass Veränderungen seit einer früheren Untersuchung eine Neubewertung des schwedischen Bedarfs an digitalem Zentralbankgeld rechtfertigen könnten.
Warum die Zentralbank die Frage erneut aufwirft
Auch Sicherheitsbedenken sind ein Beweggrund, über die Einführung einer digitalen Krone nachzudenken. Da 95 % der schwedischen Finanzbranche von privaten Institutionen verwaltet werden, sorgt sich die Reichsbank darum, wie das Zahlungssystem vor Cyberangriffen oder größeren Störungen geschützt werden kann. Eine digitale Krone könnte Zahlungen über das schwedische wie auch das europäische Zahlungssystem ermöglichen – unabhängig von Ausfällen der Strom- und Telekommunikationsnetze.
Ein fünfjähriger Aufbau – wenn das Parlament jemals zustimmt
Das Interesse an der Idee einer digitalen Krone wächst, doch die Riksbank deutet nicht an, dass sie nun eingeführt wird. In ihrem Schreiben an das Parlament stellte die Riksbank klar, dass diese Frage noch offen ist.
„Die Riksbank hat sich nicht dazu positioniert, ob eine digitale Krone ausgegeben werden sollte.“
— Riksbank, Schreiben an den Finanzausschuss
Die Einführung einer digitalen Krone würde die Zustimmung des Parlaments erfordern. Selbst nach Erteilung der erforderlichen Genehmigungen geht die Zentralbank davon aus, dass es etwa fünf Jahre dauern würde, die nötige Infrastruktur aufzubauen – die Zeit für Änderungen bestehender Gesetze nicht mitgerechnet. Eine digitale Krone könnte daher frühestens irgendwann nach 2030 eingeführt werden, selbst wenn die Abgeordneten diese Entscheidung sofort treffen.
Woran der digitale Euro Schweden anschließen würde
Die Arbeiten am Rahmen für den digitalen Euro der EU schreiten voran; die Gespräche sollen voraussichtlich 2026 abgeschlossen werden. Die Europäische Zentralbank (EZB) will Ende 2027 ein Pilotprogramm starten und hofft, den digitalen Euro vorbehaltlich der Gesetzgebung bis 2029 einzuführen.
Am 15. September rief die EZB Online- und Mobilfunkhändler aus der Eurozone dazu auf, am Pilotprogramm teilzunehmen. Ausgewählte Unternehmen werden eine Betaversion des digitalen Euro in simulierten Zahlungsumgebungen testen. Die Ergebnisse dieser Tests sollen der EZB zeigen, wie die Währung bei alltäglichen Transaktionen funktionieren würde.
Die Währung ist für rund 350 Millionen Einwohner der Eurozone konzipiert und soll Offline- und bedingte Zahlungen ermöglichen, jedoch keine programmierbaren Ausgabebeschränkungen. Schweden befürchtet, dass die künftige europäische Zahlungsinfrastruktur die Krone wettbewerblich benachteiligen könnte.
Dollar-Stablecoins lassen den Euro weit hinter sich
Eine Momentaufnahme von Token Terminal beziffert den Stablecoin-Markt auf 301,4 Milliarden US-Dollar. Davon entfallen 299,9 Milliarden US-Dollar auf Dollar-Token (99,5 %). Auf Euro-Token entfallen lediglich 913,1 Millionen US-Dollar (0,3 %).
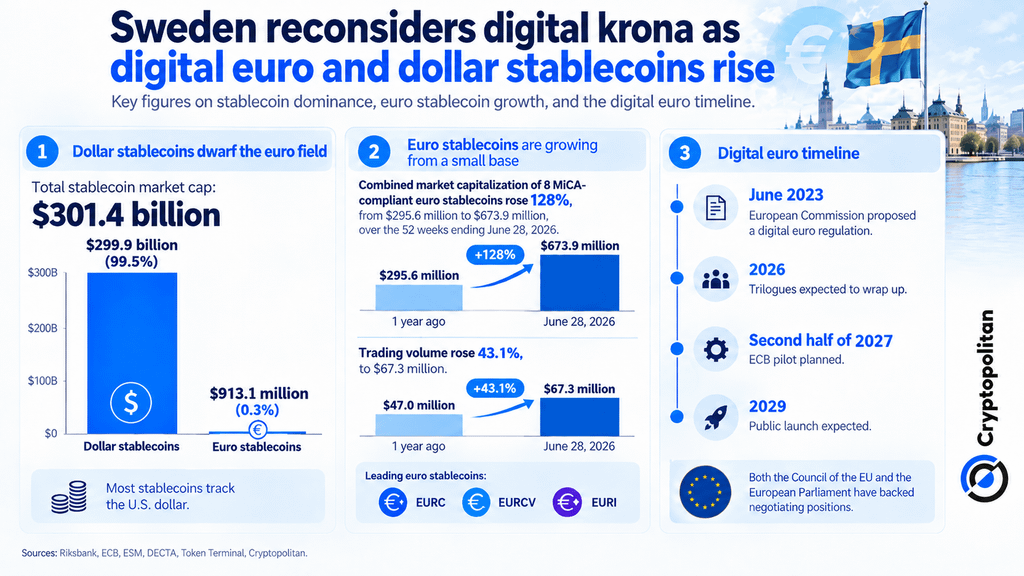 Schwedens digitale Krone im Vergleich zum digitalen Euro: Marktanteile von Dollar- und Euro-Stablecoins im Jahr 2026
Das Wachstum beschleunigt sich jedoch. DECTA stellte fest, dass acht MiCA-konforme Euro-Stablecoins im Jahr bis zum 28. Juni 2026 um 128 % von 295,6 Millionen auf 673,9 Millionen US-Dollar gewachsen sind. Das Handelsvolumen stieg um 43,1 % auf 67,3 Millionen US-Dollar.
Cryptopolitan berichtete zudem, dass die Marktkapitalisierung von Euro-Stablecoins seit Mitte 2024 um 189,5 % gestiegen ist. Die Riksbank sieht keine unmittelbare Gefahr für die Nutzung der heimischen Krone. Langfristig ist sie jedoch besorgt über die Risiken, die mit der Nutzung einer digitalen Krone verbunden sind.
Alarm bei der EZB, Gelassenheit beim ESM
Eine Rede der EZB warnt, dass Dollar-Stablecoins die Abhängigkeit von in US-Dollar abgewickelten Zahlungen verstärken könnten. Eine Arbeitsunterlage des ESM kommt hingegen zu dem Schluss, dass die Auswirkungen auf das Finanzsystem insgesamt beherrschbar sind, obwohl Banken günstige Einlagen von Privatkunden verlieren und stärker auf teure Wholesale-Finanzierungen angewiesen sein könnten. Die Autoren weisen außerdem auf illegale Zahlungen und regulatorische Arbitrage hin.
Unterdessen berichtet Cryptopolitan, dass EU-Unternehmen bis zum 8. Januar 2027 Zeit haben, verbleibende Engagements in nicht MiCA-konformen Stablecoins abzubauen. Solche Beschränkungen könnten den Handel auf andere Plattformen verlagern, statt die Nachfrage nach Dollar-Token zu beseitigen. Für die Kryptomärkte geht es kurzfristig um Zahlungsinfrastruktur und Liquidität, nicht um einen bereits eingetretenen Preisschock.
Kryptonews nicht nur lesen, sondern verstehen. Abonniere unseren Newsletter. Er ist kostenlos.