


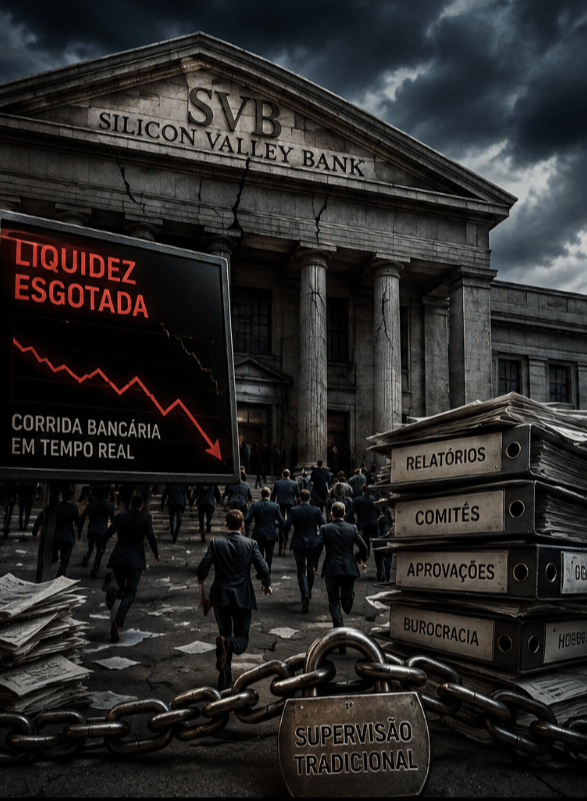
A incapacidade dos modelos tradicionais de supervisão prudencial em prever e conter corridas bancárias no ambiente de alta velocidade da era digital ficou evidente no colapso do Silicon Valley Bank (SVB). Declarações da vice-presidente de supervisão do Federal Reserve (Fed), Michelle Bowman, reforçam a urgência de simplificar estruturas burocráticas e priorizar a eficiência operacional no monitoramento do risco de taxa de juros e da concentração de ativos desprotegidos.
O cerne do problema no sistema bancário de reservas fracionárias não reside na ausência de normas, mas na rigidez com que a supervisão lida com a volatilidade do passivo e o risco de descasamento de prazos (mismatching de duration) entre ativos e depósitos à vista. Comitês extensos e relatórios demorados provaram ser incapazes de acompanhar saídas massivas de liquidez viabilizadas pelo e-banking contemporâneo.
Essa assimetria de informação reacende o debate sobre os limites da regulação discricionária versus a auditabilidade programável. Enquanto o setor financeiro tradicional tenta ajustar suas métricas de estresse a posteriori, redes descentralizadas e finanças baseadas em blockchain operam sob regimes de Prova de Reservas (Proof of Reserves - PoR) e verificação on-chain em tempo real.
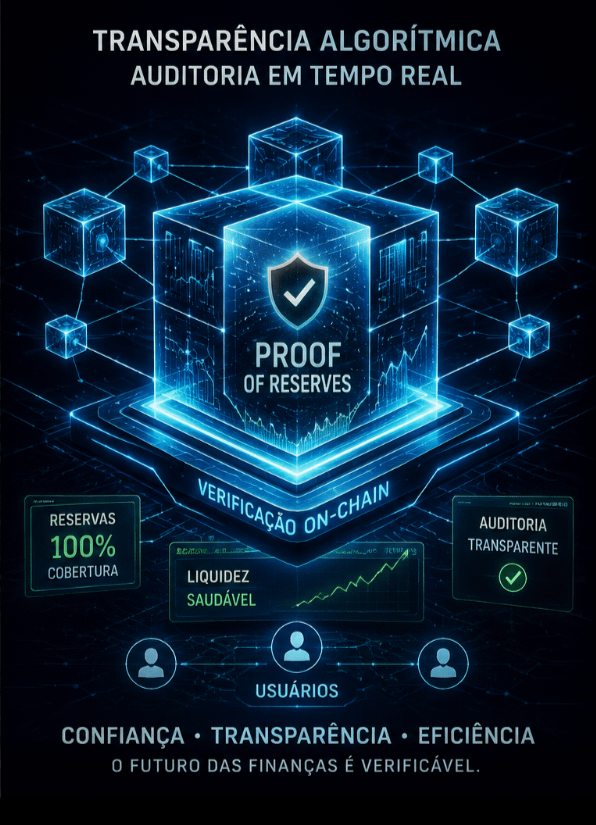
A modernização da fiscalização bancária passa por adotar a transparência algorítmica como norma de mercado. Sem uma arquitetura de auditoria instantânea que acompanhe a dinâmica de liquidez dos ecossistemas modernos, a supervisão pública continuará reagindo aos impactos em vez de preveni-los.
Na minha opinião, a tentativa do Fed de reformular a supervisão é um passo necessário, porém insuficiente se mantiver os parâmetros analógicos de fiscalização em uma economia digitalizada. O colapso do SVB mostrou que a confiança cega em comitês regulatórios gera uma falsa sensação de segurança. O futuro do sistema financeiro global exige a substituição de relatórios defasados pela auditabilidade em tempo real, aproximando as finanças tradicionais da transparência operacional que os ativos digitais e as redes blockchain já entregam nativamente.
#Fed