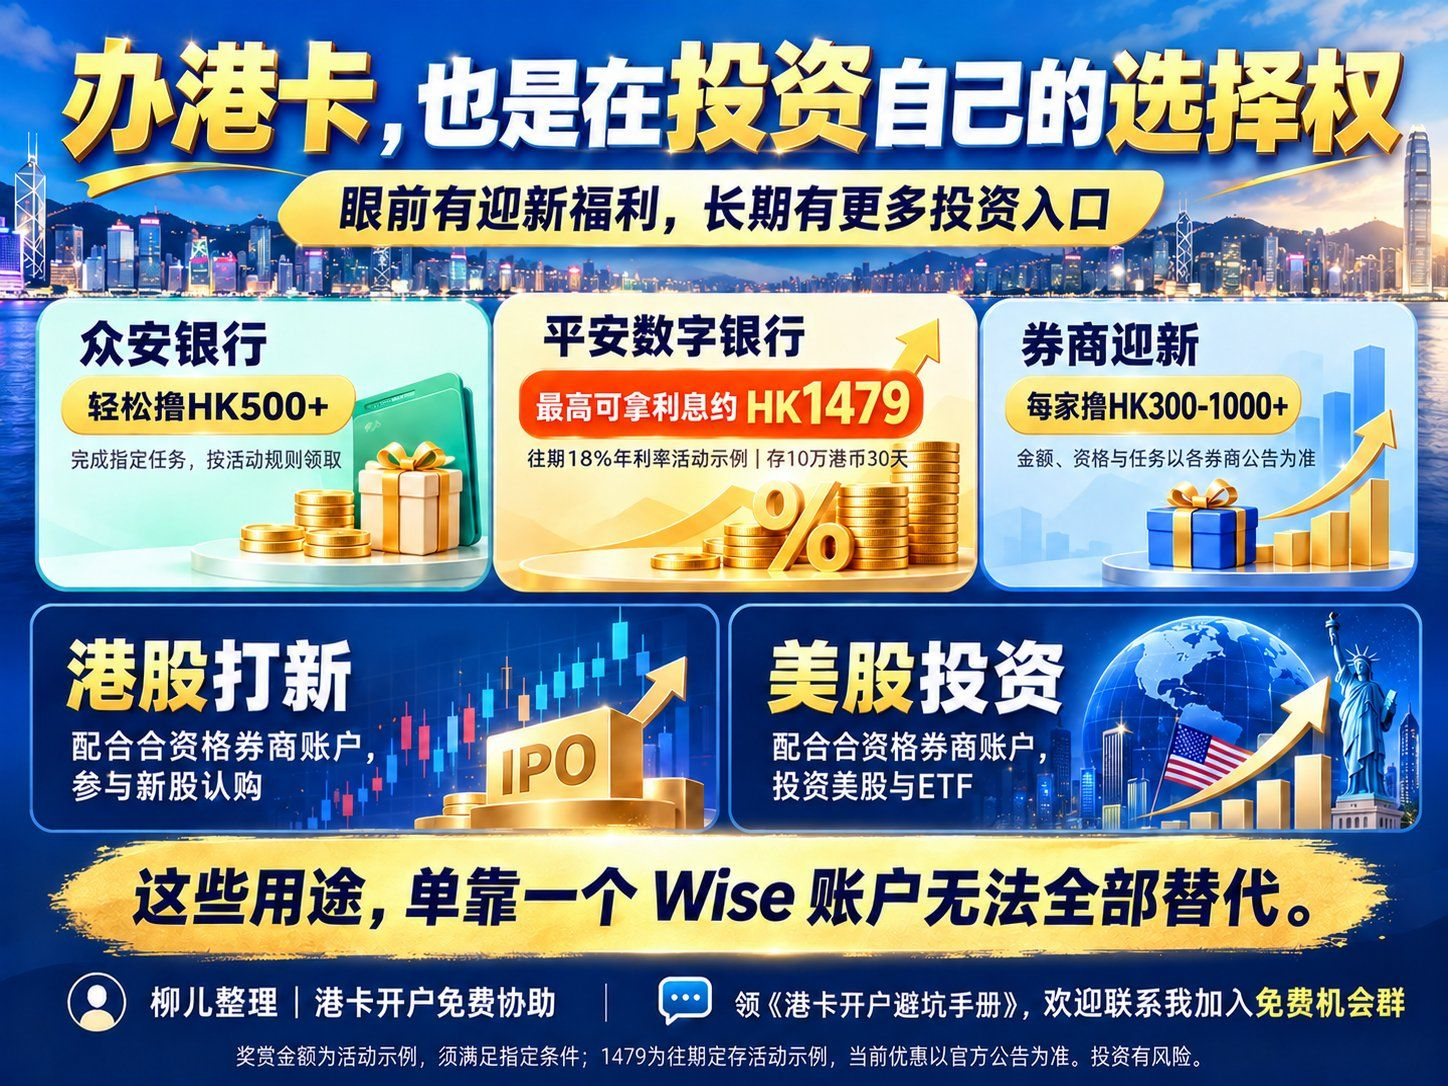
Wenn du bereits ein Wise-Konto hast, wozu dann noch eine Hongkong-Bankkarte? Wenn es dir nur um grenzüberschreitende Überweisungen geht, hältst du sie vielleicht für unnötig. Für mich zählen aber auch die Bankvorteile, Aktionen von Brokern und die Anlagemöglichkeiten, die sich später damit eröffnen.
1️⃣ Bankvorteile einfach mitnehmen. Banken wie ZA Bank und Ping An bieten Aktionen für Neukunden, Einzahlungen oder Festgelder an. Wenn du die Voraussetzungen erfüllst, kannst du daran teilnehmen. Rechne vorab Prämien, erforderliche Einlagen und die Kosten für die Karte durch – vielleicht lohnt sich der Aufwand mehr, als du denkst.
2️⃣ Mehr Auswahl bei Neukundenaktionen von Brokern. Manche Broker bieten Prämien für Kontoeröffnung oder Einzahlungen. Wenn du Ein- und Auszahlungen unter deinem eigenen Namen über eine Hongkong-Bankkarte abwickelst, ist die Teilnahme oft unkomplizierter. Prüfe aber genau, ob du als Neukunde giltst, wie lange das Geld dort bleiben muss und welche Gebühren anfallen. Lass dich nicht nur von der Prämienhöhe blenden.
3️⃣ Hongkong-IPOs: den Zugang frühzeitig vorbereiten. Wenn ein Börsengang interessant aussieht, kannst du mit einer Hongkong-Bankkarte und einem geeigneten Brokerkonto, das IPO-Zeichnungen unterstützt, nach den geltenden Regeln Aktien zeichnen. Eine Zuteilung oder Gewinne sind natürlich nicht garantiert – die Chancen musst du selbst abwägen.
4️⃣ US-Aktien: mehr Flexibilität bei der Geldverwaltung. Wenn du später US-Aktien oder ETFs kaufen möchtest, kannst du je nach den unterstützten Möglichkeiten deines Brokers einen passenden Weg für Ein- und Auszahlungen über eine Bank wählen. Die Kombination aus Hongkong-Bankkarte und Anlagekonto ist genau das Werkzeug, das ich gerne schon im Voraus bereithalte.
5️⃣ Ein weiterer Ort für Hongkong-Dollar- und US-Dollar-Einlagen. Geld, das du vorerst nicht anlegen möchtest, kannst du auch bei verschiedenen Banken hinsichtlich Festgeldzinsen und Laufzeiten vergleichen. Achte auf die Mindestanlage und die Dauer des Sonderangebots und richte dich nach deinem eigenen Finanzbedarf. Du musst kein Geld krampfhaft nur für einen Bonus binden.
Wenn ich eine Hongkong-Bankkarte beantrage, zählen für mich also sowohl die unmittelbaren Vorteile als auch die Möglichkeiten, die ich später nutzen kann. Selbst wenn du schon Wise hast, lohnt sich ein weiterer Gedanke: Brauchst du für deine Ersparnisse, Anlagen und Geldtransfers vielleicht noch ein zusätzliches Bankkonto?