

Diese Bewegung gleich zum Handelsstart: Es ist lange her, dass wir an den US-Börsen einen so deutlichen flächendeckenden Rückgang gesehen haben. Wenn man die Kursverluste der verschiedenen Branchen der Reihe nach durchgeht, zeigt sich ein sehr klares Muster – die Kapitalflucht ist alles andere als zufällig.
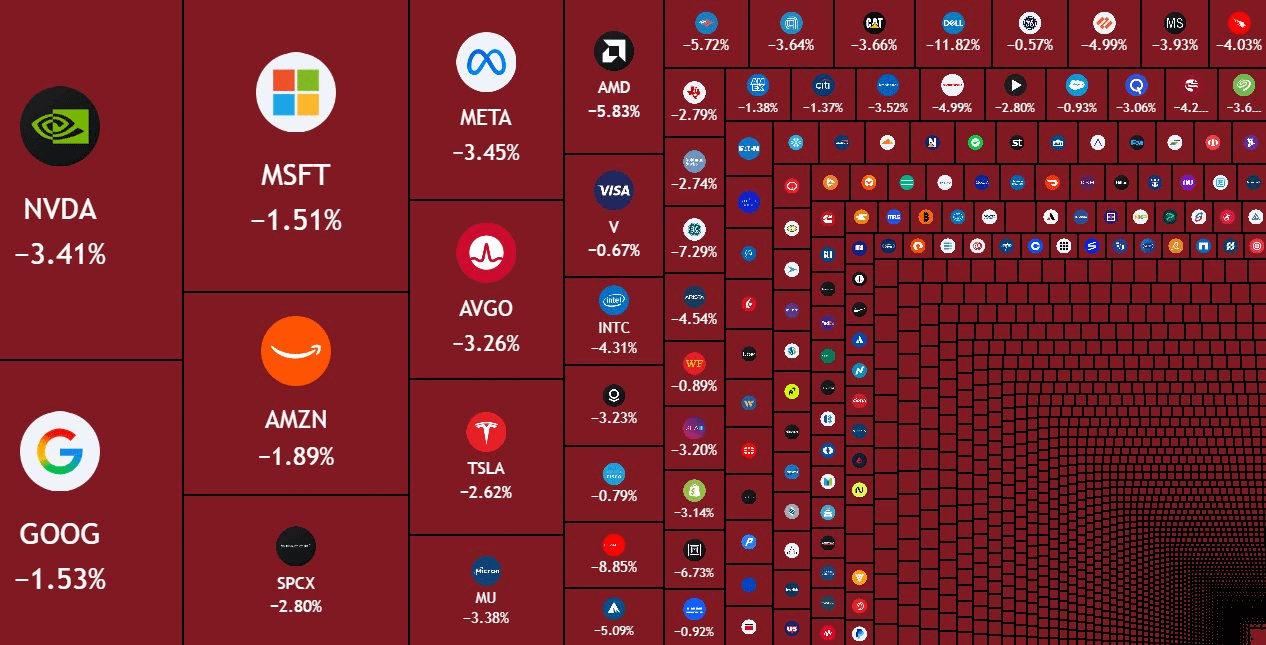
Die gesamte KI-Wertschöpfungskette stürzt ab – wen trifft es am härtesten?
Ordnet man die Branchen dieser Abwärtsbewegung nach der Höhe ihrer Verluste, wird die Rangfolge sofort deutlich.
An der Spitze steht der Bereich der Rechenleistung zur Miete: CoreWeave verliert rund 16 %, Nebius etwa 10 % – die beiden Titel mit den größten Verlusten am gesamten Markt. Dahinter folgen Anbieter von KI-Hardwarelösungen: Dell gibt rund 11 % nach, HPE etwa 8 % und Oracle rund 9 %.
Auf Platz drei lag der Bereich optische Kommunikation: Lumentum verlor 9,2 Prozent, Corning 5 Prozent. Der Speicherbereich belegte den vierten Platz: SK Hynix fiel um rund 6 Prozent, Micron um etwa 4 Prozent. Auf Platz fünf lag der Chipsektor. Der Philadelphia Semiconductor Index gab insgesamt um rund 4 Prozent nach, Nvidia verlor etwa 3 Prozent und TSMC rund 3,4 Prozent.
Die Cloud-Giganten waren der widerstandsfähigste Teil der gesamten KI-Wertschöpfungskette. Microsoft verlor 1,8 Prozent, Google 1,7 Prozent und Amazon ebenfalls 1,7 Prozent. Apple, das kaum Teil der KI-Erzählung ist, schloss dagegen mit einem Plus von 0,5 Prozent.
Von der Vermietung von Rechenleistung über Systemintegratoren bis hin zu optischer Kommunikation, Speicher, Chips und schließlich den Cloud-Giganten: Je stärker ein Segment auf externe Finanzierung angewiesen ist und seine Bewertung mit der Erzählung hohen KI-Wachstums stützt, desto heftiger fiel der Rückgang in dieser Runde aus. Unternehmen mit reichlich eigenen Mitteln und einem stabilen Cashflow als Grundlage ihres Geschäfts verzeichneten dagegen geringere Verluste – manche schlossen sogar entgegen dem Markttrend im Plus.
Nachbörslich taucht ein entscheidendes Signal auf: Die Logik der KI-Gewinne gerät ins Wanken
Gerade nach Börsenschluss, als die Marktstimmung ihren Tiefpunkt erreicht hatte, veröffentlichte Anthropic zentrale Betriebsdaten für das dritte Quartal: Der Quartalsumsatz belief sich auf 16,8 Milliarden US-Dollar, ein Plus von 46 Prozent gegenüber dem zweiten Quartal und das Zwanzigfache des Vorjahreswerts. Damit lag die Zahl genau innerhalb der zuvor erwarteten Spanne von 16 bis 18,5 Milliarden US-Dollar und fiel nicht deutlich schlechter als erwartet aus.
Noch wichtiger als der Umsatz ist, dass sowohl der bereinigte Betriebsgewinn als auch der Cashflow positiv waren. Damit wurde die zuvor am Markt verbreitete pessimistische Einschätzung, dass KI-Sprachmodelle auf Dauer nur Geld verbrennen könnten, direkt widerlegt – ein kräftiger Impuls für die Gewinnerwartungen im gesamten KI-Sektor. Der Markt verarbeitet diese Daten derzeit nach und nach. Bei der Bewertung von KI-Unternehmen könnte sich der Fokus der Anleger künftig wahrscheinlich vom Umsatzwachstum auf die tatsächliche Ertragskraft verlagern.
US-Inflation höher als erwartet – neuer Wirbel um das Tempo der Zinserhöhungen
Fast zeitgleich mit dem starken Einbruch an den US-Börsen wurden die deutlich über den Markterwartungen liegenden US-Verbraucherpreisdaten für September veröffentlicht. Der saisonbereinigte Verbraucherpreisindex (VPI) stieg gegenüber dem Vormonat um 0,6 Prozent und im Jahresvergleich um 3,7 Prozent. Der Kern-VPI legte gegenüber dem Vormonat um 0,3 Prozent und im Jahresvergleich um 2,6 Prozent zu. Beide Werte zogen gegenüber dem Vormonat wieder an und lagen über den zuvor einhelligen Markterwartungen.
Die Ursachen für den erneuten Inflationsanstieg sind breit gestreut: Energie, Kernwaren und Mieten wirkten gleichzeitig preistreibend. Der internationale Ölpreis hielt sich weiter auf einem hohen Niveau von über 100 US-Dollar je Barrel. Dadurch stieg die saisonbereinigte Energiekomponente im September gegenüber dem Vormonat um 5,2 Prozent. Die Benzinpreise legten um 9,1 Prozent zu und trugen damit mehr als die Hälfte zum Anstieg des Gesamt-VPI bei; die Preise für Kraftstoffe stiegen gegenüber dem Vormonat sogar um 15,3 Prozent. Da sich die geopolitische Lage im Nahen Osten weiterhin nicht entspannt, dürfte der kurzfristige Inflationsdruck durch Energie nur schwer rasch nachlassen.
Die Kerninflation bei Waren ohne Energie und Lebensmittel zog wieder an. Einerseits ließ der Beginn des Schuljahres die Preise für Spielzeug und Kleidung steigen, während die hohe Ölnachfrage die Preise für Gebrauchtwagen nach oben trieb. Andererseits hält der Preisdruck infolge des Booms beim Bau von Rechenzentren an: Die Preise für Computersoftware und Zubehör stiegen im Jahresvergleich um ganze 28,4 Prozent, die für Computer, Peripheriegeräte und intelligente Sprachassistenten für Smart Homes um 9,7 Prozent. Beide jährlichen Zuwachsraten erreichten historische Höchststände. Die Nachfrage nach KI-bezogener Hardware stützt die Inflation weiterhin.
Auch die Inflationspersistenz bei den Mieten nimmt zu. Die Wohnkostenkomponente stieg im September gegenüber dem Vormonat um 0,4 Prozent. Dabei legte die kalkulatorische Miete für selbstgenutztes Wohneigentum um 0,3 Prozent und die Miete für den Hauptwohnsitz um 0,2 Prozent zu. Da Mieten im VPI-Warenkorb ein hohes Gewicht haben, verlangsamen sie unmittelbar die Annäherung der Kerninflation an das 2-Prozent-Ziel. Angesichts der zuletzt weiter gestiegenen US-Hypothekenzinsen und des insgesamt schwächelnden Immobilienmarktes ist ein anhaltend kräftiger Mietanstieg jedoch vergleichsweise unwahrscheinlich.
Die Inflation bei den Kern-Dienstleistungen ohne Mieten fiel vergleichsweise moderat aus. Die Preise dieser Komponente stiegen im September gegenüber dem Vormonat um 0,4 Prozent, nach 0,5 Prozent im Vormonat. Die zuvor stark gestiegenen Preise für Mobilfunkdienste blieben in diesem Monat unverändert. Das deutet darauf hin, dass es sich bei diesem Preisanstieg um einen einmaligen Effekt handelt, der die Inflation künftig nicht anhaltend antreiben dürfte. Die Preise für Transportdienstleistungen stiegen gegenüber dem Vormonat um 0,6 Prozent, die Flugpreise um 1,2 Prozent – ein weiterer direkter Beleg dafür, wie sich der Ölpreisanstieg auf den Transportsektor überträgt.
Nach der Veröffentlichung der VPI-Daten legte der US-Dollar rasch zu, während US-Aktien und Gold gleichzeitig deutlich nachgaben. Zuvor hatte der Markt allgemein erwartet, dass die Fed ihr Tempo bei weiteren Zinserhöhungen deutlich verlangsamen würde. Die stärker als erwartet ausgefallenen Inflationsdaten veranlassten Anleger unmittelbar dazu, die Wahrscheinlichkeit einer Zinserhöhung im Oktober neu zu bewerten.
Betrachtet man die aktuellen Wirtschaftsdaten und die Äußerungen der Fed-Vertreter, so hat der erneute Inflationsanstieg zwar die Notwendigkeit weiterer Zinserhöhungen unterstrichen. Der jüngste Anstieg der Renditen länger laufender US-Staatsanleihen und die Stärke des US-Dollars haben die Finanzierungsbedingungen jedoch bereits in gewissem Maße verschärft. Zinssensitive Branchen wie der Immobiliensektor sind deutlich unter Druck geraten, sodass der Markt faktisch bereits einen Teil der Wirkung einer geldpolitischen Straffung zu spüren bekommt. Angesichts der öffentlichen Äußerungen mehrerer Fed-Gouverneure dürfte die Fed im Oktober mit großer Wahrscheinlichkeit stillhalten; das nächste Zeitfenster für eine Zinserhöhung dürfte eher im Dezember liegen. Eine Verlangsamung des Zinserhöhungstempos bedeutet jedoch keineswegs eine geldpolitische Lockerung. Im kommenden Jahr wird die Fed eine eher restriktive Haltung beibehalten. Die vom Markt erhofften Zinssenkungen dürften kurzfristig kaum Realität werden, und hohe Zinsen werden noch lange Zeit zum Marktalltag gehören.
Auch der jüngste Bericht von CITIC Securities weist darauf hin, dass der US-VPI für September über den Erwartungen lag und die Inflation deutlich langsamer als angestrebt zurückgeht. Das Institut hält ebenfalls an seiner Einschätzung fest, dass die Fed im Oktober die Zinsen nicht anheben und im Dezember eine Erhöhung um 25 Basispunkte vornehmen wird. Solange die Ölpreise auf hohem Niveau bleiben, dürfte die Inflation hartnäckig bleiben und die Liquidität in US-Dollar voraussichtlich knapp sein. Der Spielraum für sinkende Renditen von US-Staatsanleihen ist sehr begrenzt, und die Grundlage für einen Anstieg des Goldpreises bleibt fragil.
Mehrere Nischenthemen werden gleichzeitig konkret – neue Entwicklungen bei der Regulierung der Kryptobranche
Neben den US-Börsen und den Konjunkturdaten könnten diese Woche auch einige bedeutende Nachrichten aus dem Bereich der Krypto-Assets die langfristige Branchenlogik unbemerkt verändern.
Der EU-Regulierungsrahmen MiCA hat einen wichtigen Meilenstein erreicht: Die Europäische Bankenaufsichtsbehörde (EBA) hat den von Circle ausgegebenen USDC als ersten bedeutenden E-Geld-Token im Sinne der MiCA-Regeln eingestuft. In der EU wurden bereits 45 E-Geld-Token gemeldet. Ab dem 12. November 2026 werden die Aufsichtsaufgaben in den Bereichen Reserven, Liquidität und sonstige aufsichtsrechtliche Anforderungen für USDC offiziell von der französischen Aufsichtsbehörde auf die EBA übertragen. Zudem hat die EBA bereits eine Absichtserklärung zur Zusammenarbeit mit dem New York State Department of Financial Services unterzeichnet. Dadurch dürfte die grenzüberschreitende Koordination bei der Aufsicht über Stablecoins deutlich verbessert werden.
Das Weiße Haus prüft einen neuen Ansatz, um über bestehende Kanäle für Bundesmittel Bitcoin zu erwerben und so die strategischen Bitcoin-Reserven der USA auszubauen. Ein direkter Kauf von Bitcoin am offenen Markt würde eine Genehmigung des Kongresses erfordern. Der derzeitige Plan wird gemäß einer früheren Anordnung von Trump umgesetzt und sieht keine zusätzlichen Ausgaben zulasten der Steuerzahler vor. Stattdessen soll ein Teil der Bundesmittel in Form von Bitcoin angenommen oder in Bitcoin umgewandelt werden.
Auch das US-amerikanische Office of the Comptroller of the Currency (OCC) hat einen wegweisenden Untersuchungsbericht zum sogenannten „Debanking“ veröffentlicht. Nach einer Untersuchung von neun Großbanken bestätigte die Behörde, dass einige Banken den Zugang zu Finanzdienstleistungen für Branchen wie digitale Vermögenswerte, Öl und Gas sowie Tabak zuvor aus nichtkommerziellen Gründen eingeschränkt hatten. Die Beschränkungen für Emittenten digitaler Vermögenswerte und Börsen wurden öffentlich meist mit dem Risiko von Finanzkriminalität begründet. Der Bericht wurde auf Grundlage einer Executive Order Trumps aus dem Jahr 2025 erstellt. Konkrete Fälle von Einschränkungen im Geschäft mit digitalen Vermögenswerten wurden bislang nicht veröffentlicht. Die Aufsichtsbehörden werden den einschlägigen Rahmen in der Folge prüfen und anpassen, um die Hürden für den Zugang der Krypto-Branche zu Bankdienstleistungen schrittweise abzubauen.
Zum Schluss noch ein kleines Detail auf der Verbraucherseite: Rückmeldungen von Händlern, Großhändlern und Einzelhändlern aus Henan, Shandong, Guangdong, Anhui und anderen Regionen zufolge werden die Lagerbestände in den Vertriebskanälen für alkoholische Getränke insgesamt weiterhin abgebaut. Bei einigen befragten Händlern sanken die Bestände im Jahresvergleich um 10 bis 20 Prozent. Die großen Einzelprodukte führender Marken drehen sich deutlich schneller, und viele Verkaufsstellen haben ihre Lagerbestände bereits auf einen gesunden Umfang von ein bis zwei Monaten begrenzt.
Alle Artikel dieses Accounts dienen der Vermittlung von Brancheninformationen und stellen keine Anlageberatung dar.$BTC $BNB