


Zugang zum Binance-OTC-Desk im VIP-Portal
Unverbindliche Interessensbekundung (IOI)
Zeitraum: 8. Oktober – 15. Oktober 2026
Marktstimmung: Die Gier weicht der Neutralität, während sich die Abkühlung beschleunigt
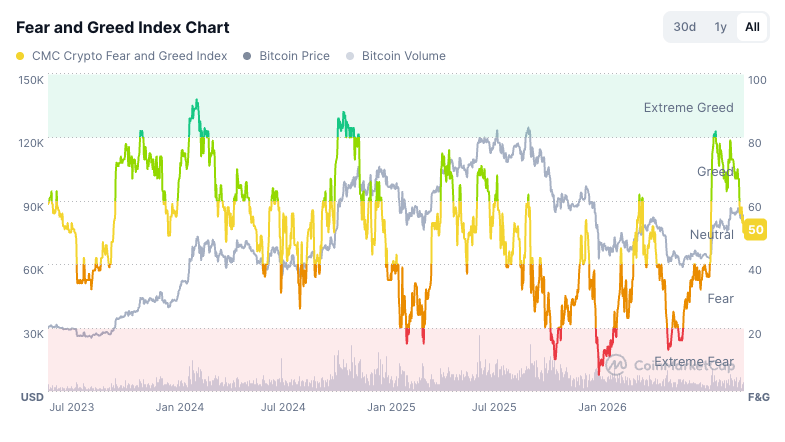
Die Marktstimmung hat in dieser Woche einen deutlichen Rückgang verzeichnet: Der Fear-and-Greed-Index von CoinMarketCap lag bei 50 und damit klar im neutralen Bereich – die Gierzone wurde vollständig verlassen. Bemerkenswert ist das Tempo dieser Bewegung: Der Index ist in kurzer Zeit von der Marke 70 auf 50 gefallen, nachdem er vergangene Woche noch bei 60 und im vorherigen Zyklus im Bereich von 70 bis 80 gelegen hatte. Aus dem zuvor allmählichen Rückgang ist eine schnellere Neubewertung geworden.
Dies ist eine deutliche Veränderung gegenüber der „geordneten Abkühlung“ der vergangenen Woche. Der vorherige Wert spiegelte einen Markt wider, der sich aus einem überhitzten Zustand zurückbildete und dabei optimistisch blieb. Der Wert dieser Woche signalisiert hingegen, dass der Optimismus selbst nachlässt – nicht nur die übermäßige Hitze. Der Markt hat sich von „Gier, aber abkühlend“ zu „Neutral, zurückhaltend“ bewegt – eine deutlich vorsichtigere Haltung.
Die wichtigsten Erkenntnisse:
Der Fear-and-Greed-Index liegt bei 50 und damit im neutralen Bereich.
Der Wert ist rasch von 70 in den Bereich um 50 gefallen.
Die Stimmung hat zum ersten Mal im jüngsten Aufwärtstrend den Bereich der Gier verlassen.
Die Bewegung spiegelt eine breite Neubewertung wider, nicht nur den Abbau übermäßigen Überschwangs.
Der Optimismus wird zurückgeschraubt, nicht aufgegeben – neutral, nicht ängstlich.
Ein neutraler Wert nimmt die Euphorie heraus, lässt aber Spielraum für Bewegungen in beide Richtungen.
Insgesamt hat sich die Stimmungslage von unterstützend, aber gemäßigt zu wirklich vorsichtig verschoben. Der Wegfall des Gier-Signals ist ein klares Zeichen dafür, dass die Risikobereitschaft zurückgeht. Nun hängt alles davon ab, ob die neutrale Stimmung anhält oder in Richtung Angst kippt.
Abbildung 1: Fear-and-Greed-Index
Kursentwicklung: BTC fällt in den Bereich der unteren 80.000 $, während die Erholungsbasis auf die Probe gestellt wird
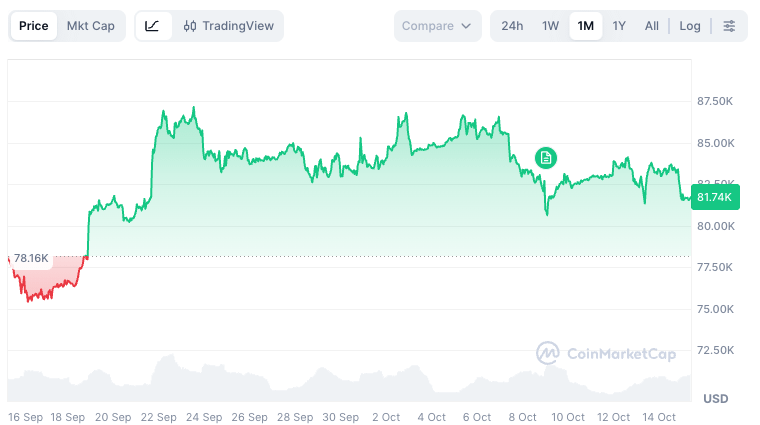
Bitcoin gab diese Woche nach und fiel von der Konsolidierung um Mitte 80.000 $ im vorherigen Zyklus in den Bereich von 81.000–82.000 $ (letzter Stand: rund 81.700 $). Damit ging der Kurs gegenüber dem Niveau um 85.000 $, das die Vorwoche über Bestand hatte, weiter zurück. Zum ersten Mal seit September gerät dadurch die Erholungsbasis sichtbar unter Druck.
Die Struktur ist nun schwach bis rückläufig – eine Veränderung gegenüber der Seitwärtskonsolidierung der vergangenen Woche. Nachdem der Kurs das lokale Hoch bei etwa 87.500 $ nicht zurückerobern konnte, sank er durch den Bereich um Mitte 80.000 $ und testet nun die untere Grenze seiner jüngsten Spanne. Das im September gebildete Fundament beim Tief von rund 78.000 $ bleibt der übergeordnete Referenzpunkt. Kurzfristig stellt sich die Frage, ob sich der Bereich um die unteren 80.000 $ stabilisieren kann oder ob der allmähliche Rückgang weitergeht.
Die wichtigsten Erkenntnisse:
BTC ist vom Bereich um 85.000 $ in der vergangenen Woche auf 81.000–82.000 $ gefallen.
Der Kurs testet die untere Grenze seiner jüngsten Spanne.
Das vorherige lokale Hoch bei etwa 87.500 $ bleibt ein nicht zurückerobertes Niveau über dem aktuellen Kurs.
Die Bewegung setzt einen Abschwächungstrend fort und ist kein Ausbruch.
Das Septembertief bei rund 78.000 $ bleibt die übergeordnete Basis.
Die weitere Entwicklung hängt nun davon ab, ob Käufer den Bereich um die unteren 80.000 $ verteidigen.
Insgesamt hat sich die Kursentwicklung von einer Pause zu leichtem Abwärtsdruck verschoben. BTC hält sich weiterhin über seiner Septemberbasis, doch der Verlust des Bereichs um Mitte 80.000 $ verlagert den Fokus auf die Nachfrage bei Kursrückgängen. Ohne einen neuen Katalysator ist die Kursentwicklung defensiv ausgerichtet.
Abbildung 2: Bitcoin-Kurs
ETF-Kapitalflüsse: Institutionelle Nachfrage bleibt unverändert, mit leichter Tendenz zu Abflüssen
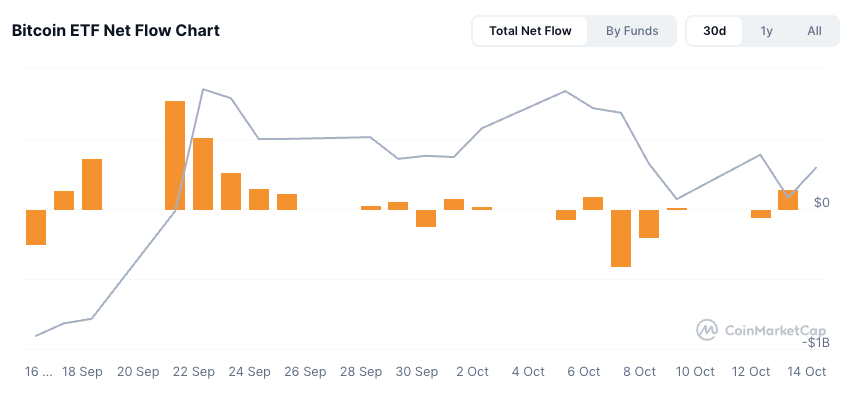
Die ETF-Kapitalflüsse stagnierten diese Woche. Die Nettoflüsse bewegten sich nahe 0 $ und tendierten leicht ins Negative. Nach der Zuflusswelle von rund 1,5 Mrd. $ im vorherigen Zyklus und dem Ergebnis nahe null in der vergangenen Woche ist die institutionelle Nachfrage nun nicht mehr nur pausiert, sondern leicht negativ – ein weiterer Schritt in dieselbe vorsichtige Richtung.
Damit verstärkt sich das bislang deutlichste Anzeichen für Zurückhaltung. Traditionelle Anleger beobachten weiterhin, statt sich festzulegen, und die marginale Tendenz hat sich von „kein Signal“ zu „leichte Abgaben“ verschoben. Der Rückgang bleibt moderat im Vergleich zu den Wochen mit Zuflüssen in Milliardenhöhe, die die Erholung im September prägten. Dem Markt fehlt damit seine stärkste strukturelle Nachfragequelle.
ETF-Kapitalflüsse
Die Nettozuflüsse in BTC-ETFs blieben diese Woche weitgehend unverändert.
Die Tendenz verschob sich leicht in Richtung Abflüsse.
Das Zuflusstempo von rund 1,5 Mrd. $ im vorherigen Zyklus konnte nicht aufrechterhalten werden.
Traditionelle und institutionelle Anleger zögern weiterhin und beobachten die Lage.
Die Kapitalflüsse liefern kein positives Richtungssignal.
Erneute Zuflüsse bleiben das entscheidende Bestätigungssignal, auf das es zu achten gilt.
Gesamtinterpretation:
Die unveränderten bis leicht negativen Kapitalflüsse sind ein vorsichtiges Signal für die Stimmung institutioneller Anleger.
Der Rückzug der Anleger deutet darauf hin, dass sie vor einer erneuten Beteiligung erst eine Bestätigung abwarten.
Die leichte Tendenz zu Abflüssen ist ein verhalten negatives Signal, aber weit entfernt von erheblichen Abflüssen.
Die Kapitalflüsse entsprechen nun der neutralen Stimmung und der verhaltenen Kursentwicklung.
Die entscheidende Frage ist, ob dies eine anhaltende Konsolidierung oder der Beginn eines stärkeren Rückgangs ist.
Insgesamt hat sich die ETF-Nachfrage von „abwarten“ zu „abwarten mit leicht negativer Tendenz“ verschoben. Da kein nennenswerter Verkaufsdruck zu beobachten ist, bleibt das Fundament intakt. Solange die institutionellen Zuflüsse jedoch ausbleiben, fehlt dem Markt der Treibstoff, der den vorherigen Aufwärtsschub angetrieben hat.
Abbildung 3: Nettozuflüsse bei ETFs
Derivate und Liquidationen: Abbau von Long-Positionen beseitigt den letzten Rest übermäßig optimistischer Hebelpositionen
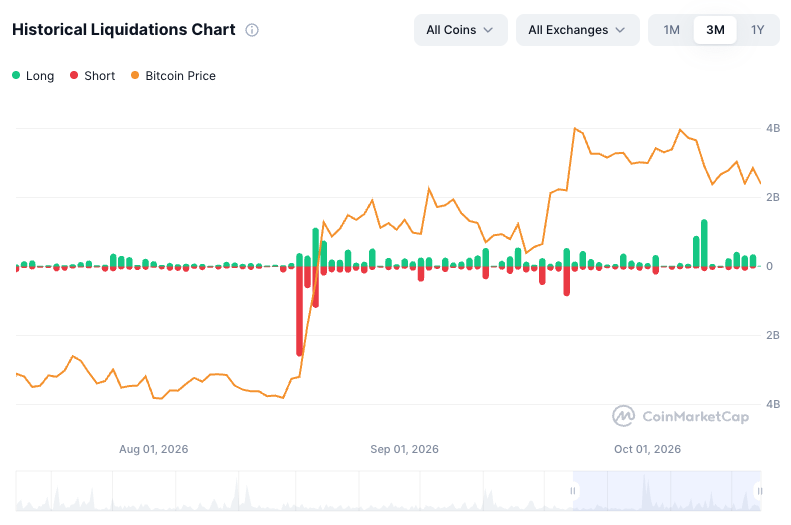
Die Aktivität bei Derivaten lieferte erneut das wichtigste strukturelle Ereignis der Woche. Auf die Liquidation von Long-Positionen im Umfang von rund 890 Mio. $ am 7. Oktober folgte eine weitere Runde von Long-Liquidationen, die übermäßig gehebelte und optimistische Positionen aus dem Markt nahm. Als der Kurs aus dem Bereich um Mitte 80.000 $ sank, wurde die Positionierung so zwangsweise zurückgesetzt. Das in der vergangenen Woche begonnene Muster setzte sich fort: Während im vorherigen Zyklus Short-Positionen durch steigende Kurse unter Druck gerieten, wurden zuletzt Long-Positionen abgestraft, als die Dynamik nachließ.
Wichtig ist, dass es sich weiterhin um eine Bereinigung und nicht um einen Bruch handelt. Der Abverkauf beseitigt den Überschwang, der sich während der Rally aufgebaut hatte, und verringert den Überhang, der eine stärkere Kettenreaktion hätte auslösen können. Da die überfüllten gehebelten Long-Positionen nun weitgehend abgebaut sind, ist der Markt weniger anfällig für durch Zwangsliquidationen ausgelöste Dynamiken. Gleichzeitig entfällt jedoch die mechanische Unterstützung, die der Hebel zuvor geboten hatte. Der Kurs hängt nun stärker von der tatsächlichen Nachfrage – oder deren Ausbleiben – ab. Konkret bedeutet das:
Anhaltende Liquidationen von Long-Positionen bauen überschüssigen Hebel ab, der sich während des Anstiegs im September aufgebaut hat.
Der Abbau übermäßig gehebelter Long-Positionen verringert künftig die Anfälligkeit für stärkere Rückgänge.
Das Ereignis ist eine Bereinigung der Positionierung und für sich genommen keine Trendwende.
Da der Hebel abgebaut wurde, ist der Markt weniger anfällig für eine abrupte Kettenreaktion.
Ein ruhigerer Derivatemarkt verlagert die Kurssensitivität auf Kapitalflüsse und Stimmung.
Die wichtigsten Erkenntnisse:
Die Liquidationen von Long-Positionen setzten den Abverkauf der Vorwoche fort.
Das Ereignis räumte übermäßig optimistische, stark gehebelte Long-Positionen aus dem Markt.
Dies ist weiterhin das Gegenstück zum Short Squeeze des vorherigen Zyklus.
Die Bereinigung verringert die strukturelle Anfälligkeit, statt einen Abwärtstrend zu bestätigen.
Die Positionierung ist nun bereinigt, weniger überlaufen und bietet mechanisch weniger Unterstützung.
Die Sensitivität gegenüber Derivaten ist gesunken; damit rücken Kapitalflüsse und Kursentwicklung wieder in den Mittelpunkt.
Insgesamt deutet das Bild bei den Derivaten weiterhin auf einen Risikoabbau hin – schmerzhaft für übermäßig gehebelte Long-Positionen, aber förderlich für die Marktgesundheit. Der Überhang aus dem vorherigen Zyklus wurde erheblich abgebaut. Damit steht der Markt auf festerem Fundament, falls die Nachfrage zurückkehrt – doch bis dahin ist kein Hebel mehr vorhanden, der ihn trägt.
Abbildung 4: Historische Liquidationen
DEX- und On-Chain-Aktivität: Volumen fällt unter 10 Mrd. $, da sich die Spekulation weiter zurückzieht
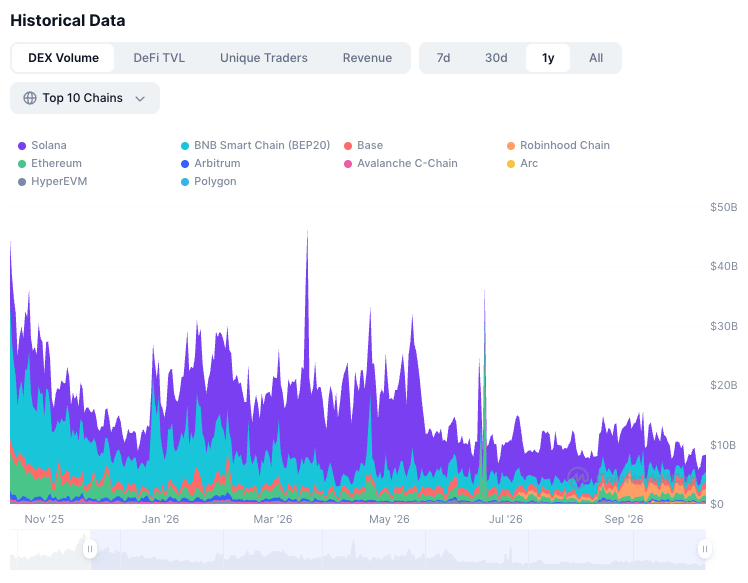
Die Abkühlung der On-Chain-Aktivität hat sich verstärkt. Das DEX-Volumen sank unter 10 Mrd. $ und setzte damit die Verlangsamung von Anfang Oktober fort. Die Aktivität liegt nun deutlich unter den rund 20 Mrd. $, die in der ersten Jahreshälfte zu beobachten waren. Der Rückgang erstreckt sich gleichermaßen auf Solana, BNB Chain, Base und Ethereum – ein marktweiter Rückzug statt eines isolierten Rückgangs.
Das Ausbleiben jeglicher On-Chain-Impulse bestätigt das Bild, das sich aus Kapitalflüssen und Stimmung ergibt: Die spekulative Aktivität geht weiter zurück, und der Markt geht Risiken längst nicht mehr in dem Tempo ein, das während des Anstiegs zu beobachten war. Der Rückgang unter die Marke von 10 Mrd. $ ist ein deutlicher Bruch eines wichtigen Niveaus. Die Gesamtaktivität liegt damit bei etwa der Hälfte des Niveaus der ersten Jahreshälfte und bestätigt, dass sich die Abkühlung vertieft statt zu stabilisieren.
Die wichtigsten Erkenntnisse:
Das DEX-Volumen ist unter 10 Mrd. $ gefallen.
Die Aktivität liegt nun ungefähr bei der Hälfte des Niveaus von rund 20 Mrd. $ in der ersten Jahreshälfte.
Der Rückgang erstreckt sich auf die wichtigsten Blockchains.
Die On-Chain-Aktivität bestätigt die sich vertiefende Abkühlung.
Das sinkende Volumen spiegelt einen weiteren Rückgang der spekulativen Risikobereitschaft wider.
Ein ruhiges On-Chain-Umfeld passt zu neutraler Stimmung und verhaltenen Kapitalflüssen.
Insgesamt entspricht die On-Chain-Aktivität weiterhin dem übrigen Markt: Dieser zieht sich deutlich aus der Dynamik des Septembers zurück und tritt in eine ruhigere, vorsichtigere Phase ein.
Abbildung 5: DEX-Volumen
Wochenbewertung
In der Woche vom 14. Oktober kühlte sich der Markt weiter ab: Stimmung, Kursentwicklung, Kapitalflüsse, Derivate und On-Chain-Aktivität deuten allesamt auf eine sich vertiefende Abkühlung hin. Diese Woche zeigt sich zudem ein Markt, der weiter von einer Erholung entfernt ist als noch vor einer Woche.
Der Fear-and-Greed-Index fiel von 60 auf 50 und verließ damit vollständig den Bereich der Gier – ein rascher Wechsel von Optimismus zu neutraler Stimmung. Die Kursentwicklung von BTC spiegelte dies wider: Der Kurs sank vom Bereich um 85.000 $ in der vergangenen Woche auf 81.000–82.000 $ und testet unterhalb des Widerstands bei 87.500 $ die untere Grenze seiner Spanne.
Die ETF-Kapitalflüsse stagnierten und tendierten leicht ins Negative. Damit blieb die institutionelle Nachfrage aus, was bestätigt, dass traditionelle Anleger zögern und beobachten, statt sich festzulegen. Bei den Derivaten bauten anhaltende Liquidationen weiterhin übermäßig gehebelte, optimistische Positionen ab – eine begrenzte Bereinigung, die die Anfälligkeit verringert, aber auch die mechanische Unterstützung durch den zuvor vorhandenen Hebel beseitigt. On-Chain fiel das DEX-Volumen unter 10 Mrd. $ und damit auf etwa die Hälfte des Niveaus von rund 20 Mrd. $ in der ersten Jahreshälfte. Dies ist bislang die deutlichste Bestätigung für den breiten Rückgang spekulativer Aktivität.
Insgesamt verläuft der Übergang des Marktes aus seiner überhitzten Phase weiterhin geordnet, ist aber klar noch nicht abgeschlossen. Das Vertrauen hat nachgelassen, die Erholungsbasis wird auf die Probe gestellt und der Überschwang auf der Long-Seite wurde weitgehend abgebaut. All das ist langfristig förderlich für die Marktgesundheit. Die zentrale Erkenntnis dieser Woche ist jedoch einfach: Der Markt ist noch weit von einer Erholung entfernt und braucht offensichtlich mehr Zeit – und mehr Vertrauen –, bevor sich eine nachhaltige Trendwende durchsetzen kann. Die Antwort dürfte von den institutionellen Kapitalflüssen kommen: Kehren die ETF-Zuflüsse zurück und bestätigen damit die Basis über den unteren 80.000 $, wäre die Abkühlung als gesunde Konsolidierung zu werten. Bleiben die Kapitalflüsse verhalten oder tendieren sie weiter ins Negative, hängt der nächste Schritt des Marktes stärker von der Positionierung als von neuer Nachfrage ab – und die Bullen müssen weiterhin den Beweis erbringen.
Warum OTC-Handel?
Binance bietet unseren Kunden verschiedene Möglichkeiten, auf den OTC-Handel zuzugreifen, darunter Kommunikationskanäle per Chat sowie die Binance-OTC-Plattform (https://www.binance.com/en/otc) für manuelle Preisangebote und die Ausführung von Handelsgeschäften.
E-Mail: trading@binance.com für weitere Informationen.
Abonniere unseren Telegram-Kanal @BinanceOTCTrading (https://t.me/+0mkJQnbQiOdlZjk0), um über die Märkte auf dem Laufenden zu bleiben!
Sie können uns auch über Telegram (@Binance_OTC_Desk) kontaktieren, um sich direkt mit unseren erfahrenen Händlern über Ihre OTC-Handelsbedürfnisse auszutauschen. Wir freuen uns darauf, Sie zu unterstützen und Ihnen bei all Ihren OTC-Transaktionen einen erstklassigen Service zu bieten.