


Am Mittwoch um 20:30 Uhr Pekinger Zeit veröffentlichen die USA den Verbraucherpreisindex (CPI) für September. Der Markt erwartet, dass der starke Anstieg der Energiepreise die Gesamtinflation deutlich beschleunigen wird. Der Preisdruck bei der Kerninflation, bei der Lebensmittel und Energie herausgerechnet werden, dürfte dagegen vergleichsweise moderat ausfallen. Dadurch wird die nächste geldpolitische Entscheidung der US-Notenbank komplexer.
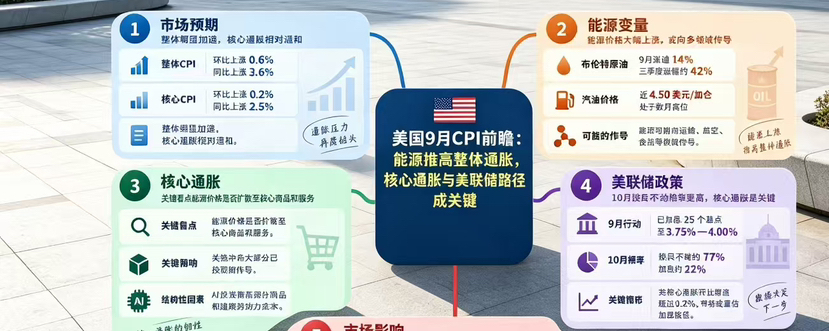
Der Markt erwartet allgemein, dass der US-Verbraucherpreisindex (CPI) im September gegenüber dem Vormonat um 0,6 % steigt und damit deutlich stärker als im August mit 0,4 %. Die Jahresrate dürfte von 3,4 % auf 3,6 % zulegen. Für den Kern-CPI wird ein Anstieg um 0,2 % gegenüber dem Vormonat erwartet, weniger als im August mit 0,3 %. Die Jahresrate dürfte leicht von 2,4 % auf 2,5 % steigen.

Ölpreise sind der größte Unsicherheitsfaktor für die Inflation im September
Die Energiepreise im September sind der am stärksten beachtete Teil des aktuellen CPI-Berichts. Vor dem Hintergrund des Konflikts im Nahen Osten, der Transportrisiken in der Straße von Hormus und knapper globaler Kraftstoffversorgung stieg der Brent-Ölpreis im September um insgesamt mehr als 14 Prozent und im gesamten dritten Quartal um rund 42 Prozent. Der Benzinpreis in den USA näherte sich Ende September mit 4,50 US-Dollar pro Gallone einem Mehrmonatshoch.
Joe Brusuelas, Chefökonom bei RSM, warnte vor einem deutlichen Aufwärtsrisiko beim September-CPI, da derart schnelle Veränderungen der Energiepreise dazu führen könnten, dass Prognosemodelle von Ökonomen den tatsächlichen Anstieg unterschätzen.
Der Energieschock muss sich nicht auf Benzin beschränken. Robert Sockin, Chefökonom für die USA bei PGIM, weist darauf hin, dass anhaltend hohe Ölpreise nach und nach die Kosten für Transport, Flugreisen, Lebensmittel und andere Güter in die Höhe treiben könnten. Der Präsident der New Yorker Fed, Williams, sagte diese Woche ebenfalls, dass sich die Energiepreise bereits auf Kernkomponenten wie Flugtickets auswirkten.
Ein flächendeckender Preisauftrieb wie 2022 ist bislang jedoch nicht zu beobachten. Ökonomen von Bloomberg zufolge konzentriert sich der aktuelle Inflationsanstieg stärker auf einige wenige „Hotspots“, statt sich breit auszudehnen. Das ist auch ein wichtiger Grund dafür, dass die Fed noch Zeit hat, die Lage zu beobachten.
Kerninflation könnte moderat ausfallen – entscheidend ist, ob sich die Energiepreise auf andere Bereiche ausweiten
Im Vergleich zum Gesamt-CPI könnten die Kerninflationsdaten dem Markt ein vergleichsweise moderates Signal geben. Die vom Markt erwartete Jahresrate von 2,5 Prozent liegt zwar weiterhin deutlich über dem langfristigen Inflationsziel der Fed von 2 Prozent, ist aber gegenüber den Höchstständen der vergangenen Jahre klar gesunken.
Den offiziellen Daten für August zufolge stieg der Gesamt-CPI in den USA gegenüber dem Vormonat um 0,4 Prozent und gegenüber dem Vorjahr um 3,4 Prozent. Der Kern-CPI legte gegenüber dem Vormonat um 0,3 Prozent und gegenüber dem Vorjahr um 2,4 Prozent zu.
Bei diesen Daten kommt es daher nicht nur auf die Gesamtjahresrate von 3,6 Prozent an, sondern vor allem darauf, ob die Energiepreise beginnen, sich breiter auf die Preise für Kernwaren und Dienstleistungen auszuwirken.
Williams sagte, dass sich der Preisschock bei importierten Waren infolge der Zölle größtenteils wie zuvor erwartet weitergegeben habe. In jüngster Zeit seien jedoch Energie und die Nachfrage nach KI-Investitionen stärker in den Fokus gerückt. Die Nachfrage nach Rechenzentren, Chips und den damit verbundenen Bauprojekten habe die Kosten einiger Güter und für Arbeitskräfte im Baugewerbe bereits in die Höhe getrieben. Bislang konzentrierten sich diese Belastungen jedoch auf bestimmte Bereiche.
Sollte die monatliche Kerninflationsrate im September deutlich über der Markterwartung von 0,2 Prozent liegen, könnte der Markt das Risiko neu bewerten, dass sich der Energieschock auf ein breiteres Preisspektrum ausweitet.
Eine Zinserhöhung im Oktober ist nicht das Basisszenario – ein hoher CPI könnte jedoch die Markterwartungen verändern
Die Fed hob die Zinsen im September bereits um 25 Basispunkte an und erhöhte damit die Zielspanne für den Leitzins auf 3,75 bis 4,00 Prozent. Es war die erste Zinserhöhung der Zentralbank seit drei Jahren.
Der Markt geht derzeit weiterhin überwiegend davon aus, dass die Fed die Zinsen bei ihrer Sitzung am 27. und 28. Oktober vorerst unverändert lässt. Händler preisen die Wahrscheinlichkeit einer Zinspause im Oktober mit rund 77 Prozent ein, die einer Zinserhöhung mit etwa 22 Prozent.
Der Präsident der New Yorker Fed, Williams, hält eine weitere Zinserhöhung in diesem Jahr möglicherweise für angemessen, signalisierte jedoch keine Dringlichkeit, bereits im Oktober zu handeln. Auch die Präsidentin der Federal Reserve Bank of Boston, Collins, hält eine weitere Straffung der Geldpolitik bis zum Jahresende für möglich.
Ein den Erwartungen entsprechender Anstieg des Gesamt-CPI um 0,6 Prozent und des Kern-CPI um 0,2 Prozent könnte daher die Fed in ihrer Haltung bestärken, die Lage weiter zu beobachten: Die Energiepreise treiben die Inflation nach oben, doch der zugrunde liegende Preisdruck hat sich bislang nicht deutlich verschärft.
Die Rendite zehnjähriger US-Staatsanleihen liegt weiterhin auf einem hohen Niveau von über 5 Prozent, und die finanziellen Bedingungen haben sich bereits deutlich verschärft. Ob der September-CPI belegt, dass der Inflationsanstieg weiterhin hauptsächlich auf Energie beschränkt ist, wird die Markteinschätzung direkt beeinflussen, ob die Fed im Oktober die Zinsen unverändert lässt und im Dezember erneut anhebt.
