

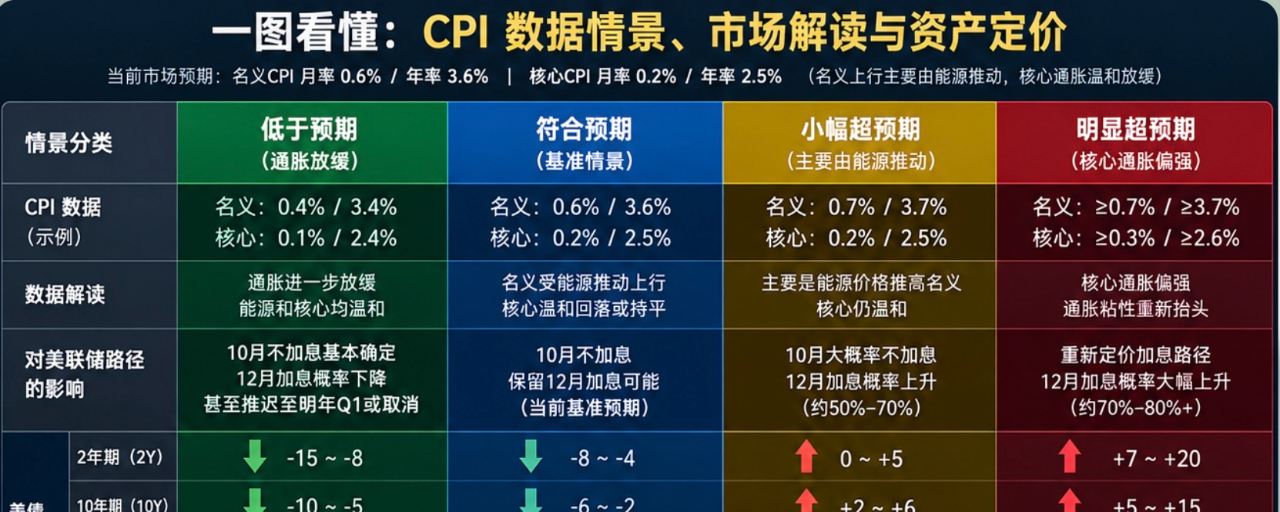

Der wichtige „CPI“-Test dieser Woche steht kurz bevor und dürfte einen bedeutenden Wendepunkt für die Finanzmärkte markieren. Wie sind die Daten zu interpretieren, und wie sollten US-Aktien, BTC und Anleihenmärkte sie normalerweise einpreisen?
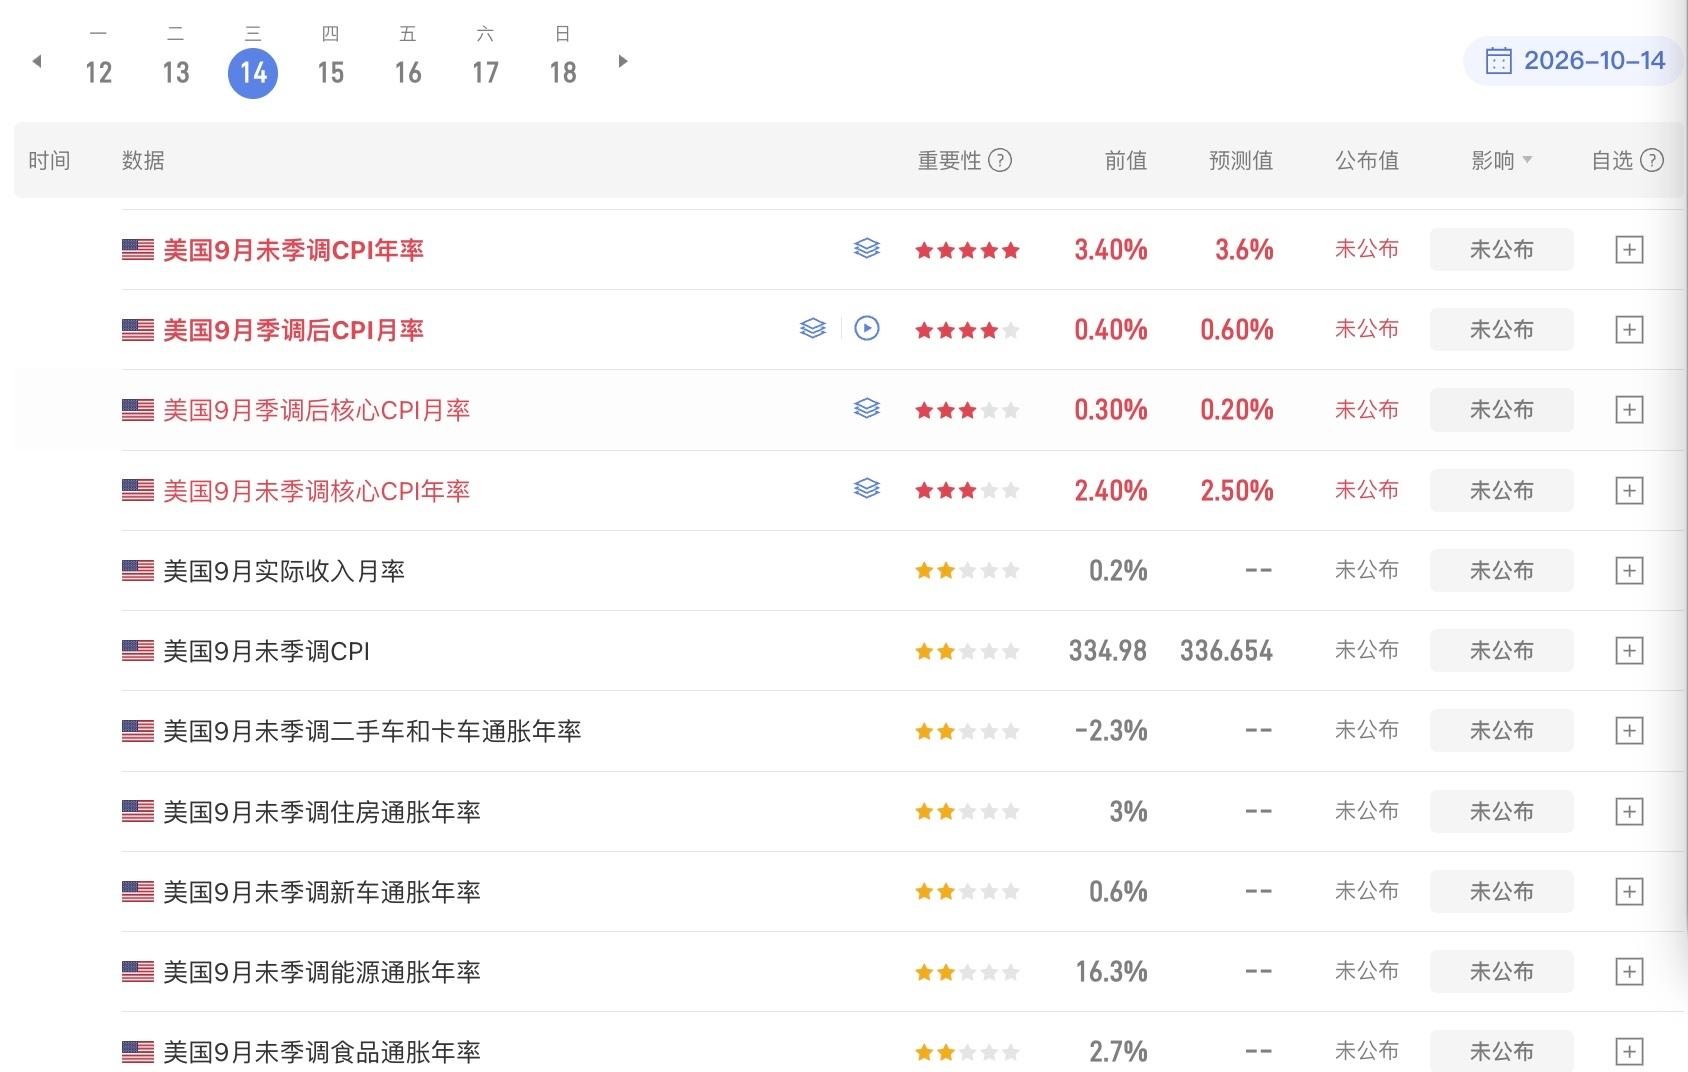
Den aktuellen Erwartungen zufolge steigen die nominale Inflationsrate im Jahres- und Monatsvergleich, hauptsächlich aufgrund des Energiepreisschocks. Die Kerninflation sinkt im Monatsvergleich und steigt im Jahresvergleich leicht an. #9月CPI来袭原油美债走势如何
Diese Datenkonstellation bedeutet, dass sich die Inflation kurzfristig abschwächt, während sie langfristig hartnäckig bleibt oder unter Druck steht. Die nominale Inflation wird durch den Energiepreisschock angetrieben. Zusammen mit den jüngsten Signalen der Fed-Vertreter entspricht das der Erwartung, dass die Zinsen kurzfristig nicht angehoben werden, eine Zinserhöhung im Dezember aber weiterhin möglich ist.
Zuvor habe ich gesagt: Betrachtet man es aus der Perspektive einer Verschwörungstheorie und geht davon aus, dass die Daten manipulierbar sind, ist das Ziel der Fed ganz einfach: Im September eine Zinserhöhung als Absicherung, dann mithilfe der Daten die Erwartungen für die nächste Zinserhöhung auf Dezember verschieben. Im Oktober gibt es keine Zinserhöhung; anschließend werden zwei Monate lang die Wirtschaftsdaten beobachtet. Je näher die Sitzung im Dezember rückt, desto mehr wird durch die Daten die Wahrscheinlichkeit einer Zinserhöhung im Dezember abgeschwächt. Falls die tatsächliche Inflation unter Kontrolle ist, kann die Zinserhöhung auf das erste Quartal des nächsten Jahres verschoben oder die Erwartung einer Zinserhöhung letztlich sogar ganz aufgegeben werden.
Natürlich hängt alles davon ab, ob die CPI-, PCE- und Beschäftigungsdaten für September und Oktober diese Einschätzung stützen. Derzeit hat sich die statistische Erhebungsmethode für den PCE bereits geändert; entscheidend ist daher der CPI. Solange der CPI nicht übermäßig hoch ausfällt und die Daten bis zur Fed-Sitzung im Dezember allmählich schwächer werden, wäre das ein gesunder Verlauf – der Markt würde weder überhitzen noch daran gehindert, auf natürliche Weise mit Zinserhöhungen zu rechnen und so die Liquidität selbst zu begrenzen.
Zurück zum Thema: Bei den heutigen CPI-Daten kommt es darauf an, wie stark Energie, Kernwaren und Kerndienstleistungen den nominalen und den Kern-CPI beeinflussen. Dafür müssen die detaillierten Daten betrachtet werden.
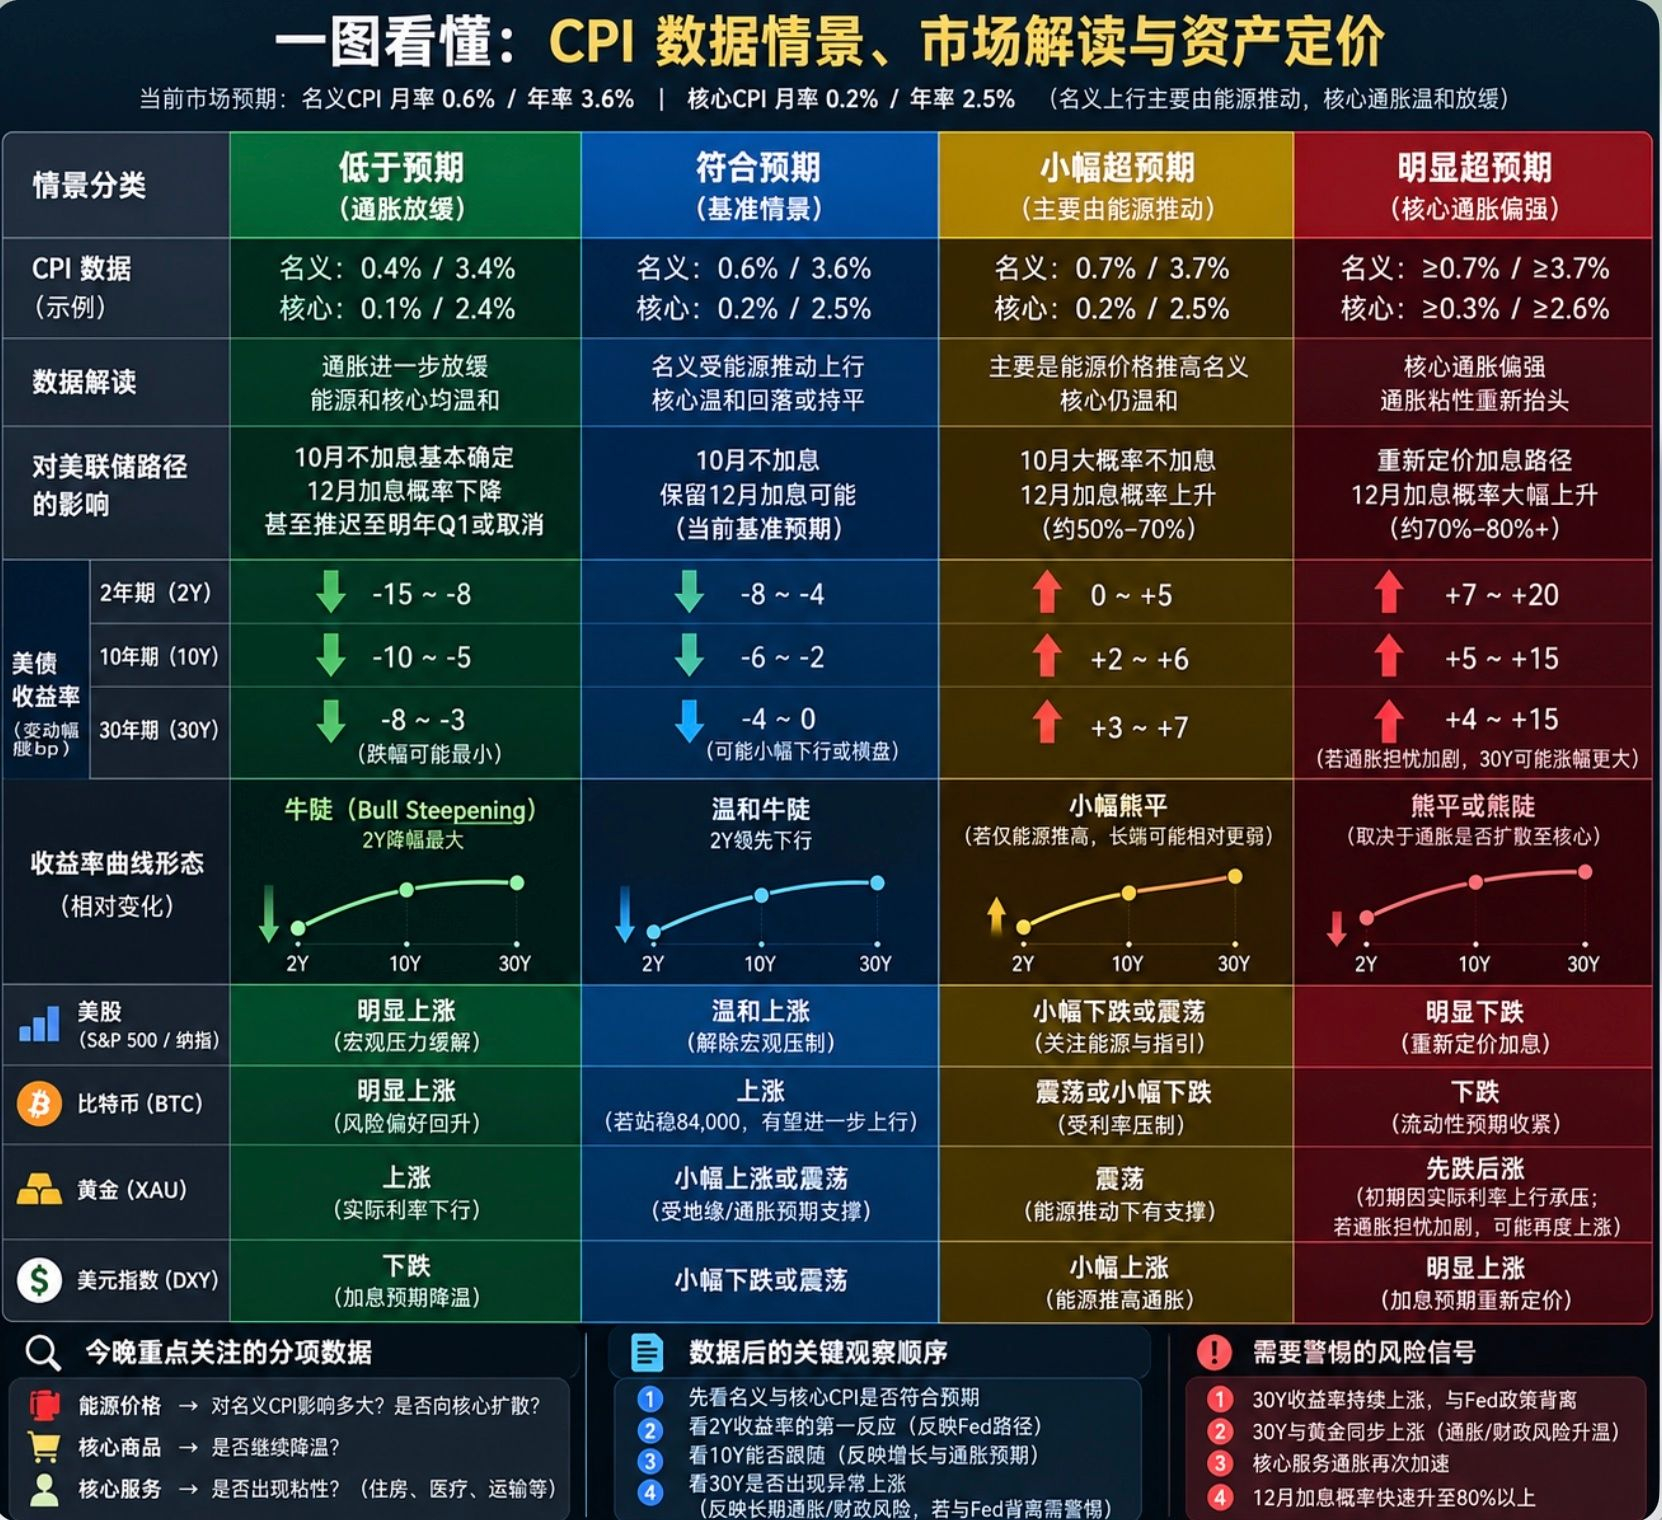
Zurück zu den Finanzmärkten: Gemessen an der Marktentwicklung seit Montag ist klar, dass sie von makroökonomischen Faktoren belastet wird. Die heutigen CPI-Daten sind offensichtlich bereits teilweise eingepreist. Fallen die Daten niedriger aus als erwartet oder entsprechen sie den Erwartungen, ist das in beiden Fällen positiv – im ersten Fall stärker, bei einem Ergebnis im Rahmen der Erwartungen weniger stark. Sollten die Daten dagegen höher ausfallen als erwartet und auf größeren Inflationsdruck hindeuten, ist Vorsicht vor negativen Faktoren geboten. Die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei 70 %. Steigt sie auf 80 %, könnte der Markt eine Zinserhöhung im Dezember weiter einpreisen.
Bei US-Aktien sind die meisten Bankberichte inzwischen veröffentlicht worden und fielen gut aus. Auch die Kapitalversorgung im KI-Bereich ist kein Problem. Die heutigen Geschäftszahlen von ASML zeigen ebenfalls starke Daten und einen positiven Ausblick. Kurzfristig muss man sich um die Fundamentaldaten der Branche keine Sorgen machen. Sollten die heutigen CPI-Daten den Erwartungen entsprechen, würde das die makroökonomische Belastung für US-Aktien vorerst beseitigen und eine kräftige Erholung begünstigen.
Was #Bitcoin betrifft, bleibt abzuwarten, ob der Kurs die Marke von 84.000 nachhaltig überwinden und halten kann. Die langfristigen Zinsen sind derzeit weiterhin hoch, wodurch die Liquiditätsbedingungen für risikoreiche Märkte strenger sind. Da BTC eine eigene, tragfähige Erzählung fehlt, könnte es für Kapital weniger attraktiv sein.
Am Anleihemarkt würden bei Daten im Rahmen oder unter den Erwartungen die Renditen von 2-, 10- und 30-jährigen Anleihen gemeinsam sinken. Der Rückgang der 30-jährigen Rendite könnte dabei am langsamsten ausfallen.
Fallen die Daten dagegen höher aus als erwartet, wird die Preisbildung am Anleihemarkt komplizierter. Ein Anstieg der 2-jährigen Rendite ist unvermeidlich. Bei den Renditen 10- und 30-jähriger Anleihen kommt es darauf an, ob sie wegen Inflationssorgen steigen oder sinken, weil die Märkte eine höhere Wahrscheinlichkeit von Zinserhöhungen einpreisen.
Das derzeit Gefährlichste am Anleihemarkt ist die Divergenz zwischen den langfristigen Renditen und der Fed-Politik. Steigen die Renditen weiter, wird es ziemlich problematisch. Sollten die Rendite 30-jähriger Anleihen und der Goldpreis gleichzeitig steigen, wäre das eines der Krisensignale!