

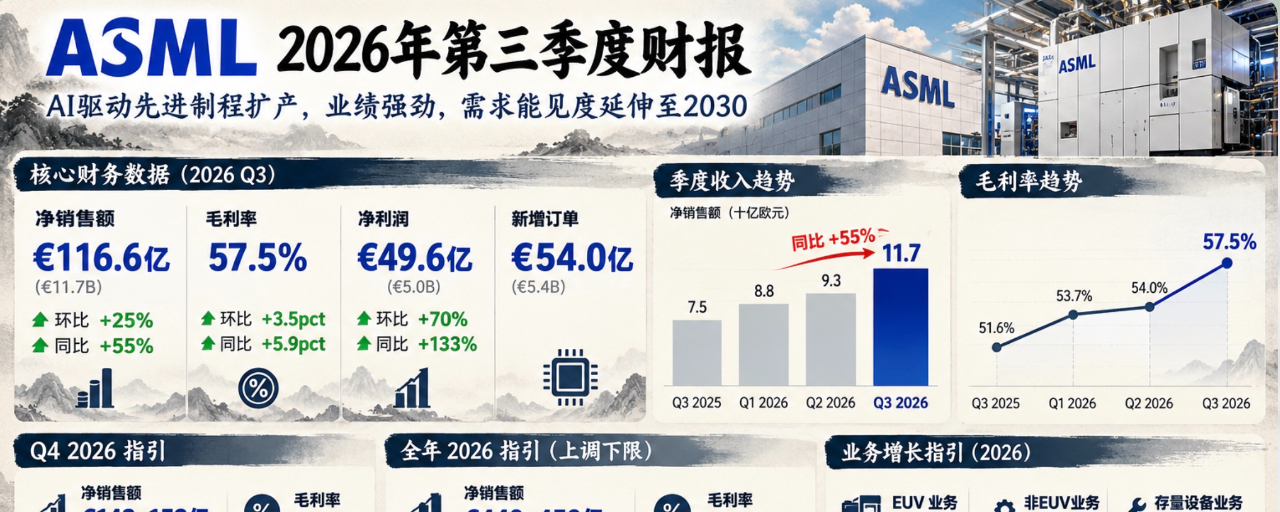

阿斯麦Q3财报公布,算是暂时解除了笼罩在美股市场的负面枷锁,美股盘前上涨!
简单来看整个阿斯麦财报非常强劲,而这份强劲财报的背后意味着目前不仅仅是AI需求强劲,而是AI资本开支已经从GPU订单扩散至先进Logic、Memory与晶圆厂扩产中,产业在深化扩张
更重要的是,阿斯麦财报算是暂时打破了人工智能目前处于高泡沫的担忧,根据财报可以看出在2027年与2028年期间光刻设备将会迎来供给上的瓶颈,意味着AI投资周期在2030年前后会进入一个转折点
当然,需要注意的是,这仅仅是代表光刻设备层面的带来的预期,其次也不要忽略中国AI科技进步带来的冲击,很有可能会让瓶颈限制提前到来,这里需要注意,乐观要谨慎。
本次财报五个重点数据:#Avalanche称韩国KSD平台将支持其账本
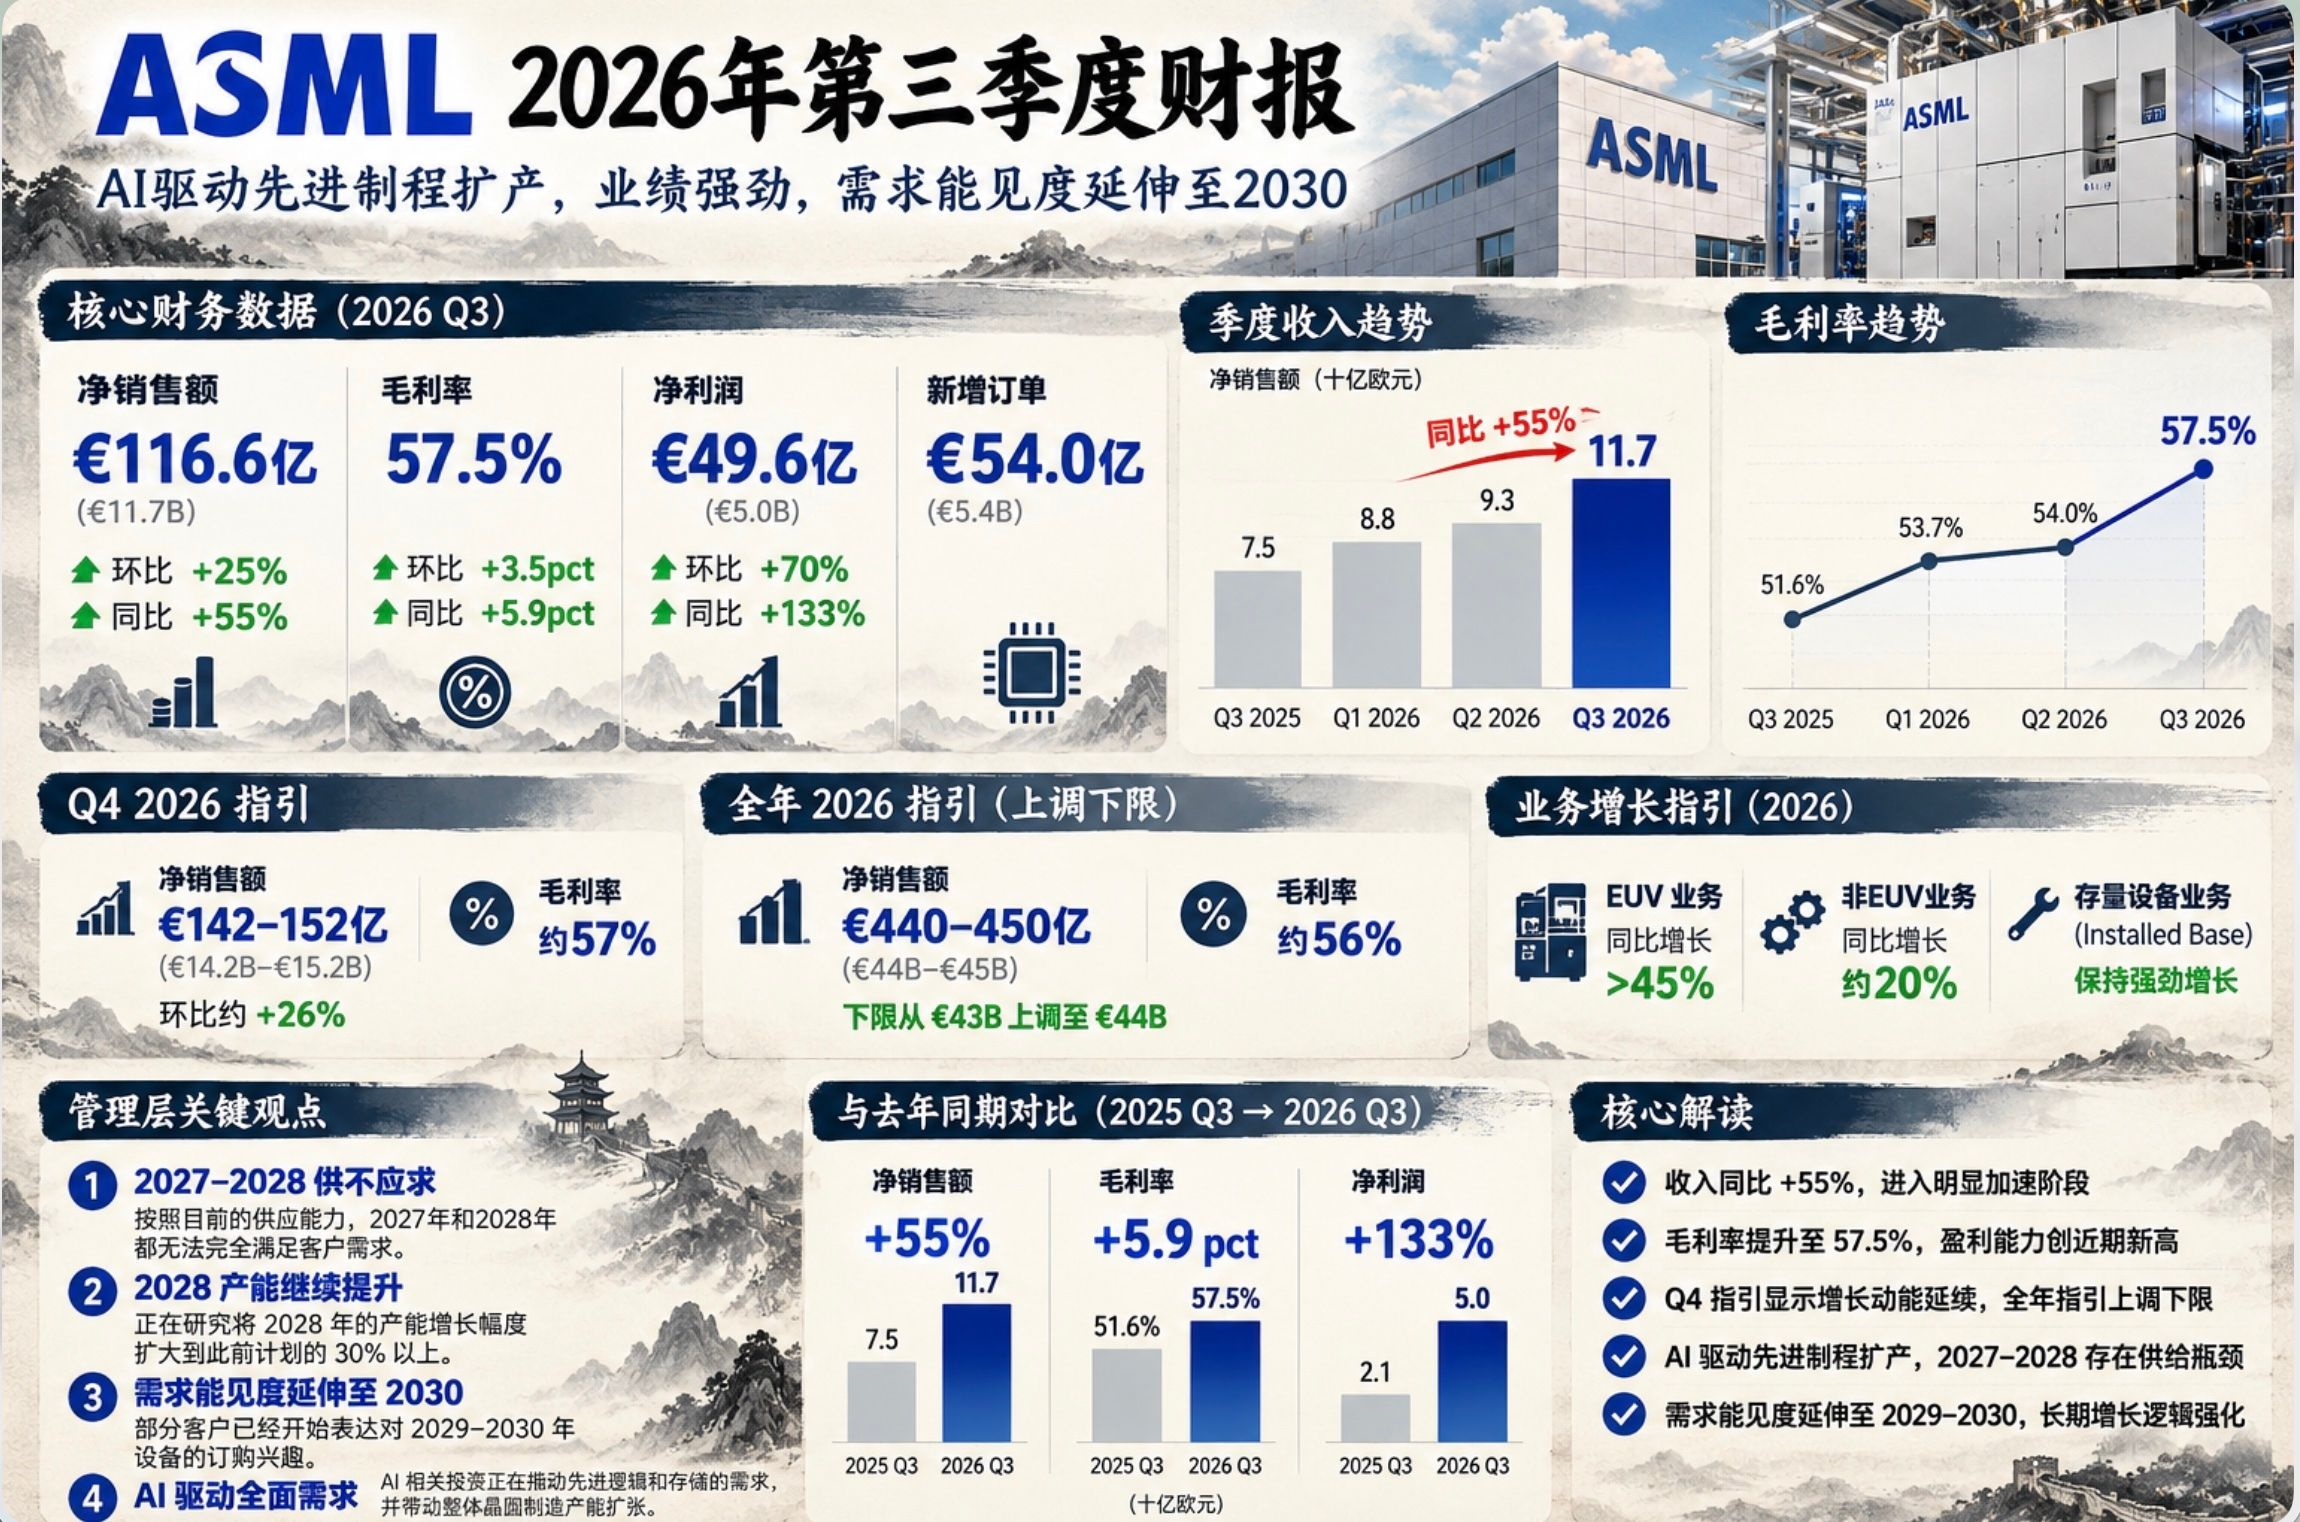
1,收入同比增长55%,说明先进半导体资本开支进入加速阶段
2,毛利率从51.6%增长到57.5%,意味着企业在快速增长的前提下并未降低增长质量
3,Q4收入中位值月147亿欧元,高于Q3,意味着Q3不是周期顶部
4, 2027-2028年现有供应无法满足需求,意味着产能依旧无法满足行业需求
5,客户开始问询2029-2030年的设备,需求能见度正在明显后延,拓展未来预期
按照本周宏观框架的逻辑链来看,银行财报看资本供给,阿斯麦财报看未来产能投资,目前两者问题不大,接下来就要关注台积电财报,看这些投资最终对应的先进制程需求是否真实。
周四的台积电财报看 先进制程收入、AI加速器需求,资本指引与2027年产能评论,如果台积电三分财报不错,可以短期为本周的美股打开反弹空间,扫除短期宏观压力带来的阴霾!
PS:当然,阿斯麦的财报这里有一个“坑”需要注意不能过分解读为乐观,那就是财报显示2027-2028年产能意味着阿斯麦供不应求,但是这并不100%等于目前的AI投资没有泡沫
$ASML 代表的是未来几年半导体厂商正在大量投资现金产能,但是并不能代表行业整体,尤其是AI基础设施最终生产是否带来足够的ROI,两者是不同意义的问题,最终还是要看AI收入与资本支出是否平衡
而这份阿斯麦财报只能代表目前的AI投资依旧强,但是强并不表达一定可以打破投资周期限制!