

US-Verbraucherpreisindex September 2026 – Vollständiger Ausblick & statistische Aufschlüsselung
Veröffentlichung: Heute, Mittwoch, 14. Okt. 2026 | 08:30 Uhr ET
Neueste offizielle Daten (August 2026 – BLS)
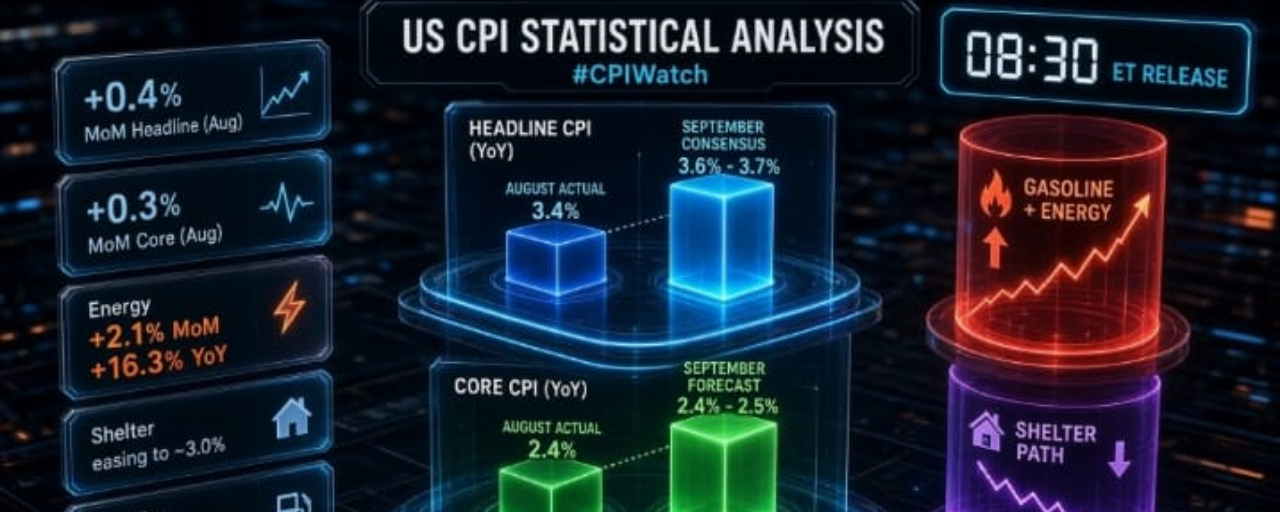
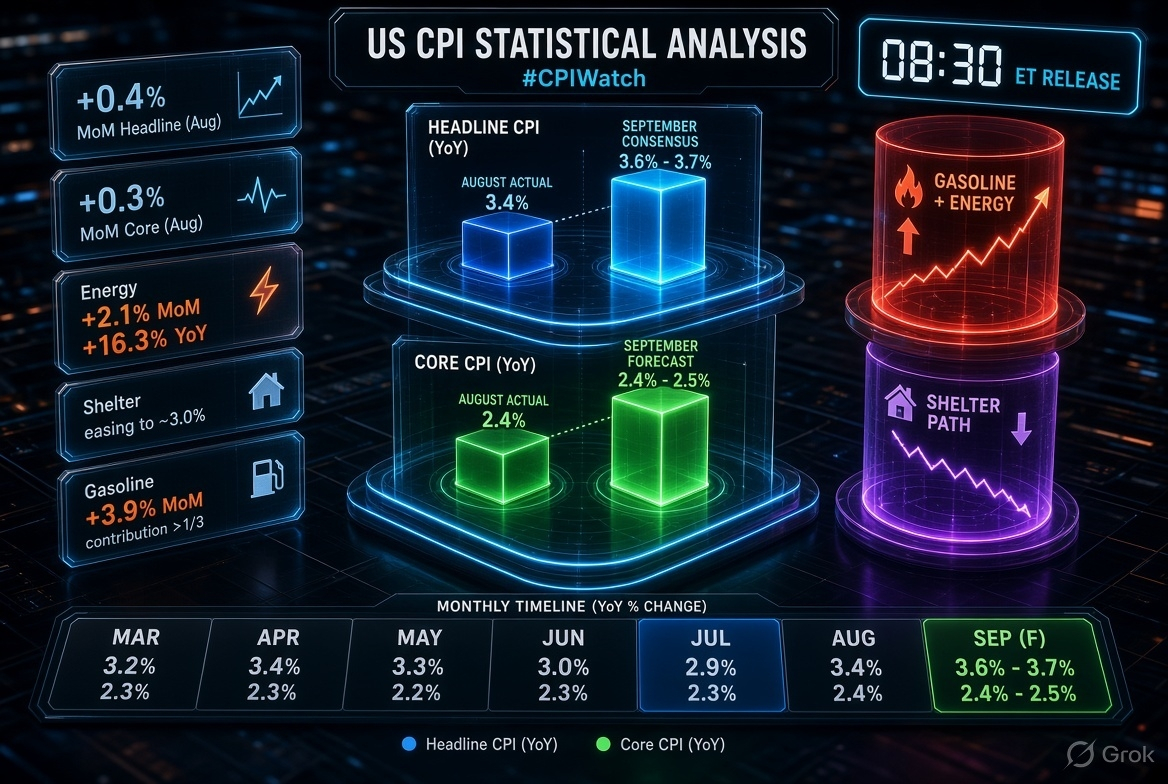
| Kennzahl | MoM (SA) | YoY (NSA) | Veränderung gegenüber zuvor |
| Gesamt-VPI | +0.4% | 3.4% | Gegenüber Vorjahr unverändert |
| Kern-VPI (ohne Nahrungsmittel & Energie) | +0.3% | 2.4% | -0.1 Prozentpunkte gegenüber Vorjahr |
| Energie | +2.1% | +16.3% | Beschleunigt |
| Wohnkosten | +0.3% | ~3.0–3.2% | Weitere Abschwächung |
| Lebensmittel | +0.1% | +2.7% | Gedämpft |
Allein Benzin war für mehr als 1/3 des monatlichen Anstiegs der Gesamtinflation verantwortlich (+3.9% ggü. Vormonat).
Konsensprognosen für September 2026
| Kennzahl | Konsens | Spanne / Anmerkungen |
| Gesamtinflation ggü. Vormonat | +0.5% bis +0.6% | Energie (Benzin) als Haupttreiber |
| Gesamtinflation ggü. Vorjahr | 3.6%–3.7% | Anstieg gegenüber 3.4% |
| Kerninflation ggü. Vormonat | +0.2% | Leichte Abkühlung gegenüber +0.3% |
| Kerninflation ggü. Vorjahr | 2.4%–2.5% | Voraussichtlich nahe mehrjährigen Tiefständen |
Erwartete Haupttreiber:
- Höhere Energiepreise (Benzin Ende September bei fast 4,50 $/Gallone) treiben die Gesamtinflation nach oben.
- Die Abschwächung bei den Wohnkosten setzt sich fort.
- Die Kerninflation bleibt relativ moderat; die Supercore-Inflation (Dienstleistungen ohne Wohnkosten) wird genau beobachtet.
Statistischer Überblick & Kontext
- Die Gesamtinflation lag zwei Monate lang bei 3.4%, nachdem sie Anfang 2026 zuvor höhere Werte erreicht hatte.
- Die Kerninflation ist kontinuierlich weiter in Richtung des von der Fed bevorzugten Pfads gesunken (in einigen Messgrößen die niedrigsten Werte seit Anfang 2021).
- Energie bleibt die größte Volatilitätsquelle; Wohnkosten (≈1/3 des Warenkorbs) sind die hartnäckigste Komponente und liegen weiterhin über dem Zielwert.
- Echtzeit-Alternativen (Truflation täglich ≈2.9%, Nowflation-Indikatoren) lagen unter dem offiziellen Augustwert und verdeutlichen die Verzögerung in der Methodik des BLS.
Auswirkungen auf die Märkte
- Höher als erwartet** (insbesondere Kerninflation ≥0.3% ggü. Vormonat): Erhöht die Wahrscheinlichkeit von Zinserhöhungen im Oktober/Dezember → stärkerer USD, Druck auf Risikoanlagen (BTC, Aktien, Gold).
- Kerninflation im Rahmen der Erwartungen / niedriger**: Unterstützt eine Fed-Pause → risikofreundliche Tendenz, schwächerer USD.
- Dies ist die letzte wichtige Inflationsveröffentlichung vor der FOMC-Sitzung Ende Oktober.
Quelle: BLS-Zeitplan & Tabellen, Bloomberg/FactSet/Dow-Jones-Konsens, Bankprognosen (RBC, MUFG usw.).


#LedgerAsksSoutheastAsiaHKResellersToHaltSales #USEthereumETFsSee10StraightDaysOfOutflows #MostTokenizedStockTradingHappensOutsideUSHours #AvalancheSaysKoreaKSDPlatformWillSupportItsLedger