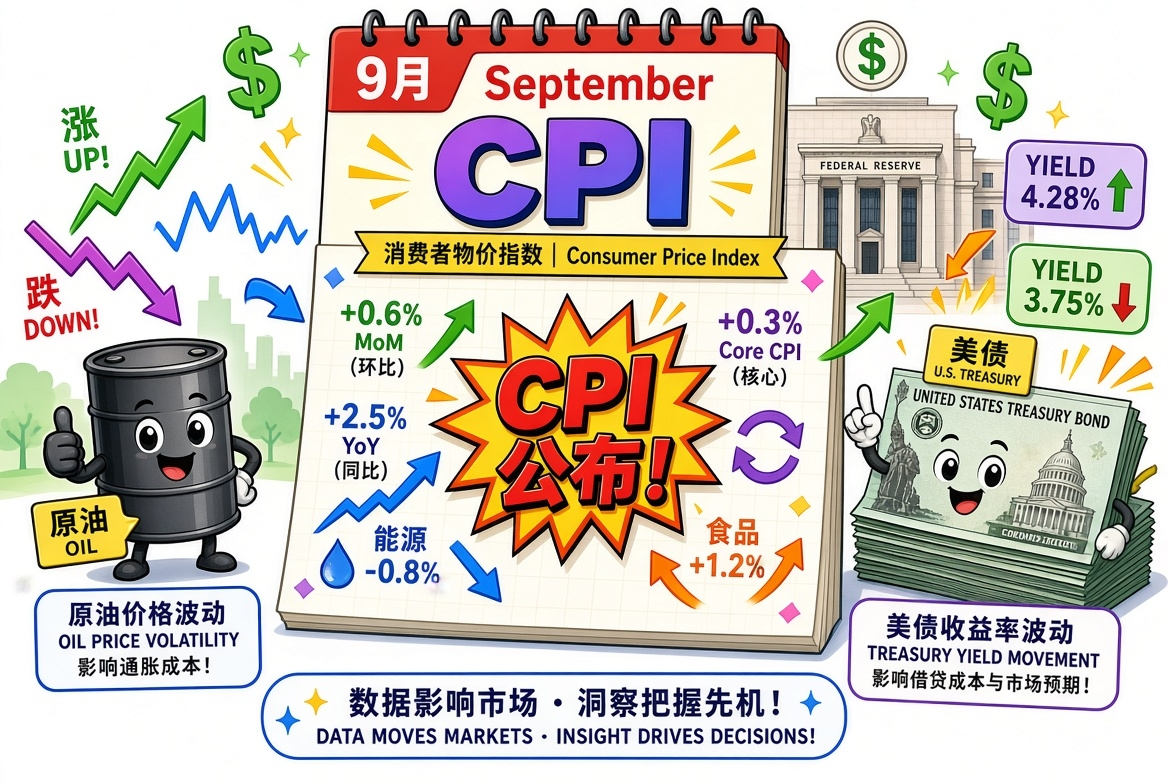

Der September-CPI, der am 14. Oktober um 8:30 Uhr ET veröffentlicht wird, ist der letzte wichtige Inflationsindikator vor der Fed-Sitzung am 27. und 28. Oktober. Allgemein wird erwartet, dass die Gesamtinflation aufgrund der Erholung der Energiepreise steigt, während die Kerninflation moderater ausfällt. Die Auswirkungen auf Rohöl und US-Staatsanleihen hängen vor allem davon ab, wie stark die Daten von den Erwartungen abweichen – insbesondere beim Kern-CPI.
Marktkonsens (aus mehreren Quellen zusammengeführt)
Gesamt-CPI: im Monatsvergleich etwa +0,5 % bis +0,6 % (zuvor +0,4 %), im Jahresvergleich etwa 3,6 % bis 3,7 % (zuvor 3,4 %).
Kern-CPI (ohne Lebensmittel und Energie): im Monatsvergleich etwa +0,2 % (zuvor +0,3 %), im Jahresvergleich etwa 2,4 % bis 2,5 % (zuvor 2,4 %).
Energie ist der wichtigste Treiber. Die Benzinpreise stiegen im September stark an (manche Analysen veranschlagen den Monatsanstieg auf annähernd +9–10 %), was wesentlich zum Anstieg der Energiekomponente beitrug. Ausschlaggebend waren die durch die Lage im Nahen Osten, Risiken in der Straße von Hormus und die Konflikte im Zusammenhang mit den USA und dem Iran gestiegenen Ölpreise. Für die Kerninflation wird dagegen eine Abschwächung erwartet, da sich Mieten und wohnungsbezogene Dienstleistungen etwas abgekühlt haben und der Preisdruck bei Dienstleistungen und Waren relativ überschaubar ist. Einige Institute (etwa Goldman Sachs) sind etwas restriktiver eingestellt; insgesamt wird im Jahresvergleich mit 3,7 % und bei der Kerninflation mit einer Monatsrate leicht über dem Konsens gerechnet.
Aktueller Hintergrund: Die Fed hat im September bereits einmal den Leitzins angehoben (Zielspanne auf 3,75–4,00 %); die Märkte preisen eine Zinserhöhung im Oktober nur mit geringer Wahrscheinlichkeit ein (etwa 15–20 %) und richten den Blick stärker auf Dezember und danach. Die Rendite zehnjähriger US-Staatsanleihen lag zuletzt bei etwa 5,2 % (um den 13. Oktober bei etwa 5,21–5,24 %). WTI-Öl notierte bei rund 94 US-Dollar je Barrel, Brent bei etwa 105 US-Dollar (hohes Niveau, aber etwas zurückgegangen).
Mögliche Auswirkungen auf die Entwicklung der Rohölpreise
Rohöl selbst ist ein wesentlicher Treiber der Energiekomponente des Verbraucherpreisindex und nicht bloß ein „Ergebnis“. Nach Veröffentlichung der Daten:
Entspricht den Erwartungen oder liegt leicht darüber (insgesamt eher heiß, großer Beitrag der Energiepreise): Kurzfristig könnte dies die Erzählung einer „hartnäckigen Inflation“ verstärken und Ölpreise auf hohem Niveau stabilisieren oder leicht ansteigen lassen – insbesondere, wenn die Märkte dies als Zeichen anhaltender Versorgungsrisiken interpretieren. Bei moderater Kerninflation dürften die Ölpreise jedoch stärker von geopolitischen Entwicklungen (Nahost-/Russland-Ukraine-bezogene Energiefragen) und den tatsächlichen Angebots- und Nachfrageverhältnissen bestimmt werden als vom Verbraucherpreisindex selbst.
Deutlich heißer als erwartet: Dies könnte Sorgen über eine weitere Straffung auslösen und die Nachfrageerwartungen indirekt belasten – mit eher negativen Folgen für die Ölpreise. Sind die Kernwerte dagegen deutlich schwächer, könnten die Märkte den Energieschock eher als vorübergehend betrachten, sodass die Ölpreisschwankungen stärker von den Fundamentaldaten bestimmt werden.
Insgesamt hängt die Entwicklung der Ölpreise nach dem Verbraucherpreisindex weiterhin stark von geopolitischen Entwicklungen ab (etwa der Dieselversorgung oder Meldungen zu einem Waffenstillstand) und nicht von einem einzelnen Datenpunkt. In letzter Zeit bestand eine gewisse positive Korrelation zwischen Ölpreisen und Renditen von US-Staatsanleihen (über den Kanal der Inflationssorgen).
Mögliche Auswirkungen auf US-Staatsanleihen (Renditen)
Die Renditen von US-Staatsanleihen reagieren stärker auf die Kerninflation; das durch Energiepreise verursachte Rauschen bei der Gesamtinflation ist weniger wichtig:
Kerninflation entspricht den Erwartungen oder fällt niedriger aus (Monatsrate ≤ 0,2 %): Dies würde die Erwartung stärken, dass die Zinsen im Oktober nicht angehoben werden. Die Renditen am kurzen Ende (zweijährige Anleihen) hätten Spielraum nach unten; die Renditen am langen Ende (zehn- und dreißigjährige Anleihen) könnten ebenfalls zurückgehen oder sich auf hohem Niveau stabilisieren – insbesondere, wenn sich die Ölpreise gleichzeitig beruhigen. Das wäre positiv für den Anleihemarkt (Kurse steigen, Renditen sinken).
Kerninflation heißer als erwartet (Monatsrate ≥ 0,3 %): Die Erwartungen einer Zinserhöhung oder einer restriktiveren Politik könnten wieder aufleben. Die Renditen am kurzen Ende würden deutlicher steigen; auch die Renditen am langen Ende könnten durch Inflationserwartungen und eine höhere Laufzeitprämie nach oben getrieben werden und damit unter anhaltendem Druck auf hohem Niveau bleiben (zuletzt bereits nahe mehrjähriger Höchststände).
Insgesamt heiß, Kerninflation jedoch niedrig: ein typisches „Schereneffekt“-Szenario. Die Reaktion am Anleihemarkt könnte uneinheitlich ausfallen: Das kurze Ende profitiert von einem weniger restriktiven geldpolitischen Pfad, während das lange Ende aufgrund der Sorgen über energiebedingte Inflation widerstandsfähiger bleibt. Die Märkte haben den energiepreisbedingten Anstieg der Gesamtinflation bereits teilweise eingepreist. Die eigentliche Überraschung liegt in der Zusammensetzung der Kerninflation und ihrer weiteren Übertragung.
Zusammenfassung der Szenarien:
Basisszenario (insgesamt durch die Erholung der Ölpreise höher, Kerninflation moderat): Rohöl schwankt auf hohem Niveau; bei US-Staatsanleihen entspannen sich die Renditen am kurzen Ende etwas, während sie am langen Ende auf hohem Niveau schwanken.
Überraschung nach oben: Der Aufwärtsdruck auf Ölpreise und Renditen nimmt gleichzeitig zu.
Überraschung nach unten: Die Ölpreise könnten unter Druck geraten, und die Renditen von US-Staatsanleihen deutlich zurückgehen.
Nach Veröffentlichung der Daten sollten die Einzelheiten (Benzin, Wohnkosten, Dienstleistungen und Waren) sowie die anschließenden Äußerungen von Fed-Vertretern beachtet werden. Die Marktvolatilität könnte hoch sein, insbesondere rund um die Markteröffnung. Dies ist eine Analyse auf Grundlage des aktuellen Konsenses. Die tatsächliche Entwicklung hängt von den aktuellen Daten, der geopolitischen Lage und der Risikobereitschaft ab und stellt keine Anlageberatung dar.