

Der trügerische Schein des Index
Der Altcoin-Saison-Index (Anteil der 100 größten Altcoins nach Marktkapitalisierung, die Bitcoin übertreffen) ist auf 66 gestiegen – ein neues Jahreshoch. Die übliche Schwelle zur Bestätigung einer Altcoin-Saison liegt jedoch bei 75 %, davon ist der Index noch ein gutes Stück entfernt.
Noch auffälliger: Von 26 narrativen Kategorien sind 20 im Minus. Im Gegensatz zu 2021, als DeFi, NFTs und Memecoins gleichzeitig boomten, steigen diesmal nur Infrastrukturwerte wie Cross-Chain-Bridges und Datenverfügbarkeit. Nutzerorientierte Bereiche wie Social, Memes und das Solana-Ökosystem geben überwiegend nach.
Das Kapital floss zu NEAR und ICP
Ethereum-ETFs verzeichneten neun Handelstage in Folge Abflüsse. Allein am 6. Oktober flossen 75,1 Millionen US-Dollar ab. Das Kapital ist tatsächlich aus dem Ethereum-Ökosystem abgeflossen, doch die beiden Hauptziele unterscheiden sich grundlegend:
NEAR: gestützt durch einen ETF. Der NRR-ETF von Bitwise zog Ende September rund 58 Millionen US-Dollar an, was jedoch nur 0,55 % des Umlaufangebots entspricht. Zudem ließen die Zuflüsse rasch nach – von 35,5 Millionen auf 3 Millionen an einem einzigen Tag. Die Jahreseinnahmen betragen nur 20 Millionen US-Dollar, stützen aber eine Marktkapitalisierung von fast 7 Milliarden US-Dollar. Das Intents-Protokoll verarbeitete Transaktionen im Wert von 31 Milliarden US-Dollar, nahm jedoch nur 2 Millionen US-Dollar an Gebühren ein. Der Kursanstieg beruht auf dem durch den ETF befeuerten Narrativ der Knappheit und auf Hebelwirkung am Derivatemarkt.
ICP: Der Anstieg um 18,47 % innerhalb von 30 Tagen beruht auf dem KI-Narrativ rund um das Cyclotron-Modul und einer deflationären Geldpolitik, durch die die Inflationsrate auf unter 3 % gesenkt wurde. Der TVL liegt bei nur 16 bis 69 Millionen US-Dollar, es gibt 357 wöchentlich aktive Entwickler, und die Liquidität konzentriert sich auf kleine Börsen. Im Wesentlichen handelt es sich um Spekulation von Privatanlegern und kurzfristige Rotation.
Das ist der stärkste Beleg.
Die Orderbuchtiefe von Bitcoin im Preisbereich von 1 % liegt bei 11,7 Millionen US-Dollar – 75 % mehr als am Crash-Tag.
Die Ethereum-Tiefe im Bereich von 0,5 % hat sich auf 4,2 Millionen US-Dollar verdoppelt.
Die auf US-Dollar lautende Markttiefe der Altcoins ist seit Anfang 2025 um etwa ein Drittel gesunken. Das wöchentliche Spot-Handelsvolumen liegt weiterhin rund zwei Drittel unter dem Niveau der Crash-Woche.
Die Markttiefe von BTC und ETH liegt inzwischen über dem Niveau vom Crash-Tag sowie von Anfang 2025 und 2026 – Market Maker stocken ihre Bestände an den großen Coins tatsächlich auf. Derweil steigen die Altcoins in immer flacheren Pools.
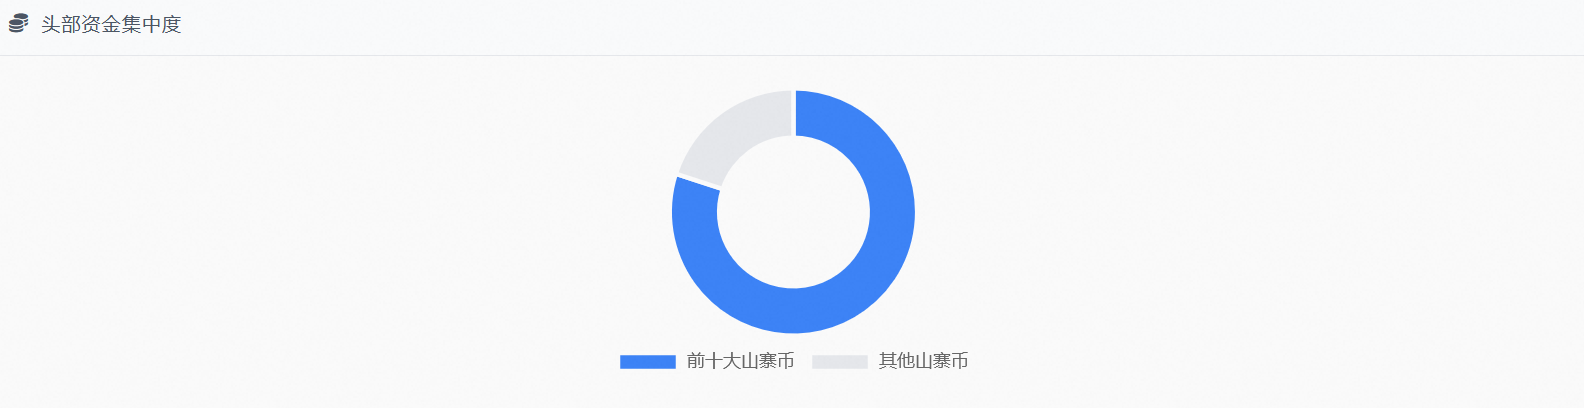
Die zehn größten Altcoins ziehen über 80 % der Zuflüsse an. Die Zahl der Altcoins mit einer Marktkapitalisierung von über 1 Milliarde US-Dollar ist von rund 105 auf dem Höchststand von 2021 auf etwa 58 gesunken. Die Rotation kommt nur einer Handvoll führender Projekte zugute; der Long Tail ist ausgetrocknet.
Strukturelles Nullsummenspiel
Keine der drei Bedingungen ist erfüllt: Der Index hat die 75-%-Marke nicht überschritten, die BTC-Dominanz liegt weiterhin über 58 %, und die Zuflüsse haben sich nicht auf Small- und Mid-Caps ausgeweitet. Gleichzeitig sind die Liquiditätskluft, die Abkopplung der Bewertungen von den Fundamentaldaten und die überfüllten Derivatemärkte allesamt Realität.
Das ist ein „strukturelles Nullsummenspiel“: ein von führenden Nicht-Ethereum-Projekten dominiertes Rotationsspiel, angetrieben von Narrativen und ETF-Produkten, dem jedoch neue Kapitalzuflüsse fehlen.
Wie damit umgehen?
Achte auf zwei harte Kennzahlen: Kann der Altcoin Season Index dauerhaft über 75 % steigen, und kann sich die BTC-Dominanz stabil unter 58 % einpendeln? Bis dahin ist jeder Anstieg als Erholung zu behandeln.
Unterscheide, wohin das Geld fließt: Vermögenswerte mit ETFs und echten Einnahmen sowie solche, die nur auf Narrativen und Deflation beruhen – ihre Verluste bei einer Korrektur spielen in völlig unterschiedlichen Größenordnungen. $ICP $NEAR
