

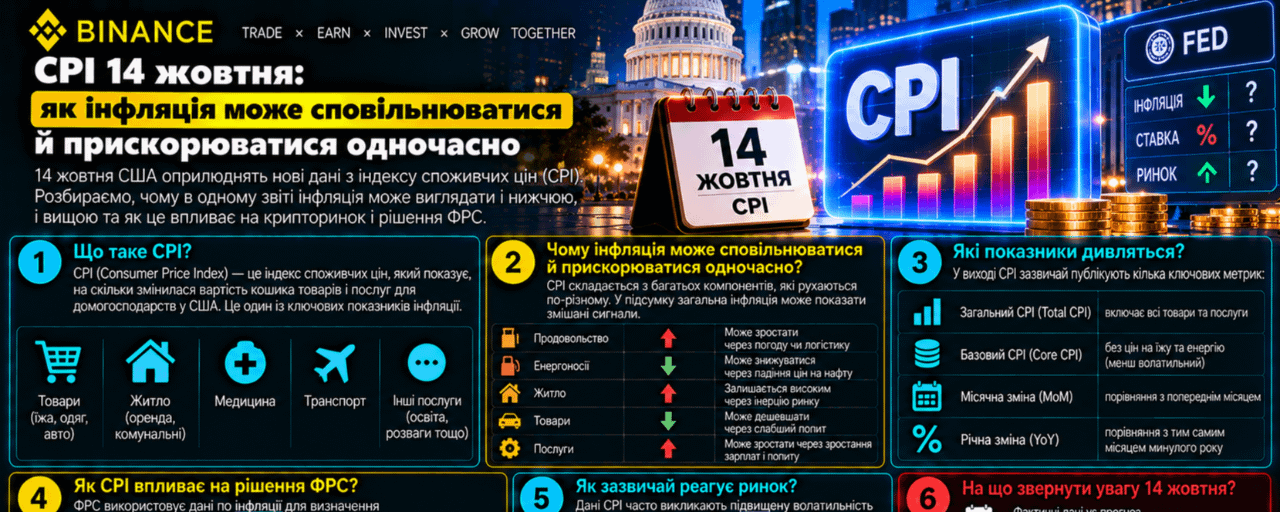
Stellen wir uns vor: In einem Feed erscheint die Meldung „Die Kerninflation ist gesunken“. Eine Minute später schreibt ein anderer Autor: „Der Preisdruck hat zugenommen“. Beide können denselben Bericht richtig lesen. Der eine vergleicht die Preise mit dem Vorjahr, der andere mit dem Vormonat. Der Fehler beginnt, wenn einer dieser Sätze in eine fertige Kaufempfehlung für Bitcoin umgedeutet wird.
Das ist auf statistischer Ebene bereits geschehen. Im BLS-Bericht für August 2026 stieg der Kern-CPI ohne Nahrungsmittel und Energie im Jahresvergleich um 2,4 %, nach 2,5 % im Juli. Gleichzeitig beschleunigte sich sein saisonbereinigter monatlicher Anstieg von 0,2 % auf 0,3 %. Der Gesamt-CPI legte im Monatsvergleich um 0,4 % zu, nach 0,1 %, während die jährliche Rate bei 3,4 % blieb. Das Dokument wurde am 11. September veröffentlicht; die Zahlen beziehen sich auf August.
Der nächste Bericht für September ist für den 14. Oktober um 08:30 Uhr US-Ostküstenzeit angesetzt. Für Kiew ist es an diesem Tag 15:30 Uhr, UTC+3. Heute können wir also die bisherigen Daten prüfen und uns darauf vorbereiten, den neuen Bericht zu lesen, sein Ergebnis ist aber noch unbekannt.
Die Quellen wurden am 12. Oktober 2026 um 09:03 Uhr Kiewer Zeit überprüft. Dies ist eine Analyse makroökonomischer Statistiken für Leser des Kryptomarkts, ohne Handelsprognose für BTC oder ETH. Aktuelle Kurse und technische Niveaus werden nicht herangezogen: Die Schlussfolgerungen betreffen die Interpretation des CPI. Alle hypothetischen Indizes, Erwartungen und Beträge in den folgenden Beispielen sind fiktiv und keine Prognose der Septemberdaten.
Meine zentrale These: Bevor man auf eine Inflationsschlagzeile reagiert, sollte man klären, was sich genau verändert hat – das Preisniveau, die Geschwindigkeit des Preisanstiegs oder der Unterschied zwischen dem Ergebnis und den Erwartungen. Das sind drei verschiedene Größen. Sie können sich in unterschiedliche Richtungen bewegen und sind für eine Entscheidung gemeinsam relevant.
Beginnen wir mit dem Niveau. Stellen wir uns einen hypothetischen Waren- und Dienstleistungskorb vor, der 10.000 Dollar kostete und ein Jahr später 10.340 Dollar. Die Inflation beträgt 3,4 %. Wenn der Korb im folgenden Jahr um weitere 2,4 % teurer wird, kostet er 10.588,16 Dollar: 10.340 × 1,024. Die Inflation hat sich um einen Prozentpunkt verlangsamt, aber der Korb ist um weitere 248,16 Dollar teurer geworden.
Eine Verlangsamung des Preisanstiegs nennt man Disinflation. Ein Rückgang des Preisniveaus selbst heißt Deflation. Für jemanden mit einem Dollar-Guthaben ist der Unterschied spürbar: Auch ein langsamerer Preisanstieg verringert die Menge an Waren, die man für denselben Betrag kaufen kann. Für Händler ist etwas anderes wichtig: Eine Schlagzeile über eine niedrigere Inflation bedeutet für sich genommen nicht, dass die wirtschaftlichen Bedingungen bereits wieder dem früheren Zustand entsprechen.
Nun zur Geschwindigkeit. Der Monatswert vergleicht den Index mit dem Vormonat. Der Jahreswert vergleicht ihn mit demselben Monat des Vorjahres. Die Formel ist in beiden Fällen dieselbe: den neuen Wert durch den vorherigen teilen, eins abziehen und mit 100 % multiplizieren. Nur der Nenner unterscheidet sich. Das BLS weist gesondert darauf hin: Januar und Dezember desselben Jahres ergeben eine Veränderung über elf Monate, nicht über volle zwölf Monate.
Genau der Nenner erzeugt den Basiseffekt. Die Jahresrate hängt sowohl vom heutigen Preisniveau ab als auch davon, wie hoch es vor einem Jahr war. Fällt eine hohe Vorjahresbasis in den Vergleich, kann der jährliche Anstieg zurückgehen, selbst wenn die Preise aktuell deutlich steigen. Ein starker Monat aus dem Vorjahr fällt aus dem Zwölfmonatszeitraum heraus, ein schwächerer neuer Monat tritt an seine Stelle.
Hier ein hypothetisches Beispiel auf Grundlage einer einheitlichen Indexreihe, ohne saisonbereinigte und nicht saisonbereinigte Werte zu vermischen. Im August des Vorjahres betrug der Index 100, im September 100,6. Im August des laufenden Jahres liegt er bei 103,4. Die Jahresinflation im August beträgt 3,4 %: 103,4 / 100 − 1.
Angenommen, der Index steigt im neuen September um 0,4 %. Er erhöht sich dann auf 103,8136: 103,4 × 1,004. Die Jahresinflation beträgt nun ungefähr 3,19 %: (103,8136 / 100,6 − 1) × 100 %. Die Preise sind also aktuell um 0,4 % gestiegen, während die Jahresrate zugleich um ungefähr 0,21 Prozentpunkte gesunken ist. Darin liegt kein arithmetischer Widerspruch.
Derselbe Mechanismus funktioniert auch in die andere Richtung. Wir behalten den aktuellen Indexwert von 103,8136 bei, nehmen aber an, dass der September des Vorjahres schwächer ausfiel: 100,1 statt 100,6. Der jährliche Anstieg beträgt nun ungefähr 3,71 %. Der neue Monat ist in beiden Modellen genau gleich. Den Unterschied zwischen den Schlagzeilen „Inflation hat sich verlangsamt“ und „Inflation hat sich beschleunigt“ verursacht die Vorjahresbasis.
Dies ist keine Rekonstruktion des tatsächlichen US-Septembers. Ich verwende bewusst runde, hypothetische Werte, um den Mechanismus von der Prognose zu trennen. Der praktische Nutzen des Beispiels besteht darin, die richtige Frage zu stellen: Welcher Teil der Veränderung des Jahreswerts ist auf neue Preise zurückzuführen und welcher auf alte Beobachtungen, die aus der Berechnung herausfallen?
Für dieselbe Indexreihe lässt sich das noch genauer ausdrücken: Der neue Jahresfaktor entspricht dem vorherigen Jahresfaktor multipliziert mit dem neuen Monatsfaktor und dividiert durch den Monatsfaktor des Vorjahres. Im ersten Modell ergibt sich 1,034 × 1,004 / 1,006 = 1,031944. Zieht man eins ab, erhält man dieselben ungefähr 3,19 %.
Doch hier lauert eine Falle für aufmerksame Leser. In den BLS-Schlagzeilen werden monatliche Veränderungen gewöhnlich saisonbereinigt angegeben, jährliche dagegen nicht. Man kann diese unterschiedlichen Reihen nicht einfach in dieselbe Formel einsetzen und eine exakte Übereinstimmung erwarten. Für eine mathematische Identität braucht man vergleichbare Indizes. Die Saisonbereinigung hilft dabei, wiederkehrende Kalenderbewegungen herauszurechnen und die kurzfristige Dynamik einzuschätzen.
Die zweite Falle ist die Rundung. Auf dem Bildschirm steht 0,2 % oder 0,3 %, obwohl der Index weitere Dezimalstellen enthält. Zwei Monate mit demselben gerundeten Wert können tatsächlich unterschiedlich stark zugelegt haben. Das Produkt gerundeter Monatsraten ergibt eine Näherung, aber garantiert nicht, dass sich damit das veröffentlichte Jahresergebnis exakt reproduzieren lässt. Eine genauere Berechnung lässt sich anhand der Indexwerte selbst nach der BLS-Formel durchführen.
Die dritte Falle entsteht, wenn man einen Monatswert auf Jahresbasis hochrechnet. Ein hypothetischer Anstieg von 0,3 % pro Monat über zwölf Monate ergibt rund 3,66 %: (1,003¹² − 1) × 100 %. Bei 0,2 % sind es ungefähr 2,43 %, bei 0,4 % rund 4,91 %. Daran sieht man, weshalb ein Zehntelprozentpunkt bei der monatlichen Entwicklung Aufmerksamkeit erregt.
Die 3,66 % in diesem Beispiel sind jedoch die annualisierte Entsprechung einer unveränderten Monatsrate. Sie sind weder die tatsächliche Inflation des vergangenen Jahres noch eine Prognose für das nächste. Wir haben lediglich beantwortet: Was wäre, wenn derselbe Anstieg zwölfmal wiederholt würde? Das Modell weiß nichts über die künftige Entwicklung von Energie, Mieten, Transport, Nachfrage oder dem Dollarkurs.
Um weniger von einem einzelnen Monat abhängig zu sein, kann man drei Monate betrachten. In einer hypothetischen Folge von +0,1 %, +0,2 % und +0,3 % beträgt der Gesamtanstieg 0,6011 %: (1,001 × 1,002 × 1,003 − 1) × 100 %. Auf Jahresbasis entspricht das ungefähr 2,43 %, wenn man den Dreimonatsfaktor mit der vierten Potenz potenziert. Das liegt deutlich unter den 3,66 %, die sich ergeben, wenn man den letzten Monat für sich betrachtet.
Beide Ergebnisse sind korrekt, beschreiben aber unterschiedliche Zeiträume. Der letzte Monat reagiert schneller auf eine neue Veränderung, drei Monate glätten einen einzelnen Ausschlag. Es wäre ein Fehler, nur die Zahl auszuwählen, die einem gerade passt, und die andere zu verschweigen. In den eigenen Notizen ist es hilfreich, den Zeitraum neben jedem Prozentsatz festzuhalten: ein Monat, drei Monate auf Jahresbasis hochgerechnet oder die tatsächlichen zwölf Monate.
Als Nächstes lohnt sich ein Blick in den Warenkorb. Im Augustbericht verteuerte sich Benzin saisonbereinigt im Monatsvergleich um 3,9 % und machte mehr als ein Drittel des monatlichen Anstiegs des Gesamt-CPI aus. Die Wohnkostenkomponente legte um 0,3 % zu. Diese Daten helfen dabei, eine starke Bewegung einer einzelnen Komponente von einer gleichmäßigen Verteuerung des gesamten Warenkorbs zu unterscheiden.
Auch die Größe der Veränderung einer Komponente und ihr Beitrag zur Gesamtinflation sind zwei verschiedene Dinge. Angenommen, eine Warengruppe hat ein Gewicht von 4 % und verteuert sich um 5 %: Ihr ungefährer Beitrag beträgt dann 0,20 Prozentpunkte: 0,04 × 5 %. Eine Gruppe mit einem Gewicht von 40 %, die sich nur um 0,5 % verteuert, hätte ungefähr denselben Beitrag. Eine kleine Veränderung bei einem großen Teil des Haushaltsbudgets kann genauso stark ins Gewicht fallen wie ein auffälliger Sprung bei einem kleinen Anteil.
Dies ist eine vereinfachte Veranschaulichung und kein exakter Algorithmus zur Berechnung des CPI: Offizielle Indizes haben eigene Gewichtungen und Aggregationsregeln. Für eine praktische Schlussfolgerung reicht sie aus: Der auffälligste Prozentwert in einer Tabelle erklärt nicht zwangsläufig den größten Teil des Gesamtergebnisses. Entscheidend sind die Beiträge und die Breite der Veränderungen, nicht nur der Höchstwert in einer Spalte.
Auch der Kernindex ohne Nahrungsmittel und Energie muss richtig interpretiert werden. Das bedeutet nicht, dass diese Ausgaben für einen Haushalt unwichtig sind. Die Federal Reserve erklärt, dass Kernindikatoren verwendet werden, um den Trend besser von den Schwankungen volatiler Komponenten zu unterscheiden. Ihr langfristiges Inflationsziel von 2 % ist zugleich anhand des PCE-Preisindex definiert, nicht anhand des Kern-CPI. Es wäre unzutreffend, eine beliebige CPI-Zeile als exaktes Maß für den Abstand zum Fed-Ziel zu verwenden.
Kehren wir nun zu den Krypto-Assets zurück. Mein Schluss aus diesem Mechanismus: Der CPI ist eine nützliche Information, die die Einschätzung der künftigen Finanzbedingungen verändern kann. Zwischen dem Bericht selbst und dem BTC-Kurs liegen mehrere Zwischenschritte: Erwartungen zur Geldpolitik, Finanzierungskosten, die Bereitschaft, Risikoanlagen zu halten, und bereits eröffnete Positionen. Keiner dieser Schritte führt bei jeder neuen Veröffentlichung zu einer stets gleichbleibenden Reaktion.
Der allgemeine Wirkungskanal der Zinssätze ist klar: Sie verändern die Kreditkosten und die Anreize zum Sparen und Ausgeben. So beschreibt es auch die Fed. Daraus lässt sich jedoch kein allgemeingültiger Koeffizient ableiten wie „minus 0,1 Prozentpunkte beim CPI entspricht plus 3 % bei BTC“. Einen solchen Koeffizienten enthält der Artikel nicht, weil ihn die angeführten Quellen nicht belegen.
Noch wichtiger ist der Unterschied zwischen dem Ergebnis und den Erwartungen. Stellen wir uns zwei hypothetische Welten mit demselben tatsächlichen monatlichen Kern-CPI von +0,3 % vor. In der ersten zeigte die Ökonomenumfrage vor der Veröffentlichung +0,2 %; das Ergebnis liegt also um 0,1 Prozentpunkte darüber. In der zweiten wurden +0,4 % erwartet; das Ergebnis liegt um 0,1 Prozentpunkte darunter. Die Statistik ist dieselbe, doch die Informationsüberraschung hat das entgegengesetzte Vorzeichen.
Diese hypothetischen Erwartungen sind kein aktueller Konsens zum 14. Oktober. In diesem Beitrag wurde keine überprüfte, vergleichbare Umfrage verwendet. Wenn Leser einen Konsenswert aus einem Kalender heranziehen, sollten sie auch den Namen des Anbieters, den Zeitpunkt der Aktualisierung und die genaue Reihe festhalten. Eine Prognose für den Gesamt-CPI im Jahresvergleich lässt sich nicht mit dem tatsächlichen Kern-CPI im Monatsvergleich vergleichen, auch wenn beide Zahlen als „Inflation“ bezeichnet werden.
Auch der Median einer Umfrage zeigt nicht, welche Erwartungen in den einzelnen offenen Positionen eingepreist sind. Eine korrekte Bestimmung der Überraschung garantiert daher noch keine korrekte Prognose der ersten Kerze. Hier sehe ich die Grenze der Makroanalyse: Sie erklärt, wie sich der Informationsstand verändert, ersetzt aber nicht die gesonderte Prüfung einer Handelshypothese, der Liquidität und des tragbaren Verlusts.
Für den 14. Oktober würde ich eine kurze Übersicht zum Lesen des Berichts mit vier Zahlen vorbereiten: Gesamt-CPI im Monats- und Jahresvergleich sowie Kern-CPI im Monats- und Jahresvergleich. Bei den Monatswerten würde ich vermerken, dass sie saisonbereinigt sind. Anschließend: Welche Komponenten erklären das Ergebnis? Stimmt der letzte Monat mit dem längeren Zeitraum überein? Und worin genau weicht das Ergebnis von einer überprüften Prognose ab, falls eine solche vorliegt?
Es ist hilfreich, noch vor der Veröffentlichung eine Bedingung festzuhalten, die einen dazu bringen würde, die eigene Interpretation zu überdenken. Zum Beispiel: „Ich bin der Ansicht, dass der Druck nachlässt; ich gebe diese Schlussfolgerung auf, wenn die Beschleunigung mehrere große Komponenten erfasst und sich über einen längeren Zeitraum bestätigt.“ Das sorgt für mehr Disziplin als der Versuch, jedes Ergebnis als Bestätigung der bereits gewählten Position auszulegen.
Für den nächsten Bericht und die darauf folgenden ein bis zwei Veröffentlichungen lassen sich drei bedingte Szenarien formulieren. Es sind Szenarien für das Inflationsumfeld, keine Kursziele für Krypto-Assets. Ihnen sind keine Wahrscheinlichkeiten zugeordnet: Ohne ein Modell und verifizierte aktuelle Erwartungen würden solche Zahlen nur einen falschen Eindruck von Präzision erwecken.
Das Basisszenario: ein gemischtes Signal. Die Jahresraten verändern sich, aber die Monatswerte und kürzeren Durchschnittswerte zeigen keine übereinstimmende neue Richtung; ein Teil der Bewegung lässt sich durch einzelne Komponenten und die Vergleichsbasis erklären. Das Szenario tritt ein, wenn die Datenstruktur widersprüchlich ist. Es wäre hinfällig, wenn eine klare und breite Beschleunigung oder Verlangsamung erkennbar wird, die nicht mehr von einer einzelnen Tabellenzeile abhängt. Praktische Schlussfolgerung: Eine einzelne Schlagzeile reicht nicht aus, um eine langfristige Annahme zu ändern.
Das für Risikoanlagen bullische Szenario: Der Inflationsdruck lässt umfassender nach als nur im Jahresvergleich, und das Ergebnis liegt unter den zuvor überprüften Erwartungen. Eine weitere Bedingung ist, dass die Marktteilnehmer ihre Einschätzung der Finanzbedingungen tatsächlich in Richtung einer Lockerung anpassen. Das Szenario wäre hinfällig, wenn die Verbesserung hauptsächlich auf den Basiseffekt oder eine einzelne instabile Komponente zurückzuführen ist oder keine Neubewertung der Bedingungen stattfindet. Selbst wenn es eintritt, garantiert das keinen Kursanstieg eines bestimmten Tokens.
Das bärische Szenario: Neue Preissteigerungen erfassen mehrere gewichtige Komponenten, die kurzfristige Rate zieht an und das Ergebnis liegt über den überprüften Erwartungen. Für eine negative Einschätzung der Finanzbedingungen müsste der Markt diese außerdem tatsächlich neu bewerten. Das Szenario wäre hinfällig, wenn sich der Anstieg als eng begrenzt und vorübergehend erweist oder die folgenden Daten keine anhaltende Beschleunigung bestätigen. Eine höhere Jahreszahl allein erfüllt diese Bedingungen noch nicht.
Es gibt auch zeitliche Einschränkungen. Saisonbereinigte Reihen können revidiert werden: Das BLS aktualisiert die Faktoren jedes Jahr und revidiert die entsprechenden Daten der vorangegangenen fünf Jahre. Deshalb kann eine sehr genaue Interpretation des Unterschieds an der letzten Dezimalstelle fragil sein. Das ist kein Grund, die Statistik zu ignorieren, sondern ein Grund, die Stärke der Schlussfolgerung an die Qualität und den Zeithorizont der Messung anzupassen.
Ein weiteres Risiko besteht darin, den US-Verbraucherwarenkorb auf die eigenen Ausgaben in der Ukraine zu übertragen. Selbst ein korrekter Wert für den US-CPI misst weder die persönliche Inflation des Lesers noch sein Währungsrisiko oder die Wertveränderung eines bestimmten Portfolios. Für diese Fragen braucht es andere Daten. Ein Indikator kann für die globalen Finanzbedingungen wichtig sein und zugleich für eine persönliche finanzielle Entscheidung nicht ausreichen.
Vor der Veröffentlichung am 14. Oktober ist es am hilfreichsten, drei Fragen voneinander zu trennen. Was ist mit den Preisen geschehen? Wie stark weicht das von den Erwartungen ab? Verändert die neue Information meine eigene Hypothese? Die Antwort auf die erste Frage steckt in der Statistik, die zweite erfordert eine vergleichbare Prognose, die dritte zuvor festgelegte Bedingungen. Lässt man einen dieser Schritte aus, kann man leicht ein vertrautes Wort für einen neuen Beleg halten.
Mein Fazit: Auf einen Rückgang der Jahresinflation sollte man mit einer Prüfung des Nenners und der neuen monatlichen Preisbewegung reagieren. Die Augustdaten haben bereits gezeigt, dass unterschiedliche Zeiträume verschiedene Signale liefern. Der Septemberbericht kann das Bild verändern, aber vor seiner Veröffentlichung ist das Ergebnis noch nicht bekannt. Eine gute Entscheidung beginnt mit der Fähigkeit, eine Zahl zusammen mit ihrem Zeitraum, ihrer Zusammensetzung und den Grenzen ihrer Aussagekraft zu lesen.
Dieser Beitrag dient ausschließlich Informationszwecken und ist keine individuelle Anlageempfehlung.
#BinanceSquare #Інфляція #Макроекономіка #Крипторинок #ФінансоваГрамотність