Die Wall Street kam am Montag nicht wirklich vom Fleck. Die Aktienkurse pendelten zwischen leichten Gewinnen und Verlusten, während die Händler auf eine geschäftige Woche mit Unternehmensbilanzen und Inflationsdaten warteten. Treasury-Futures bewegten sich kaum, da der Kassamarkt wegen des Columbus Day geschlossen war.
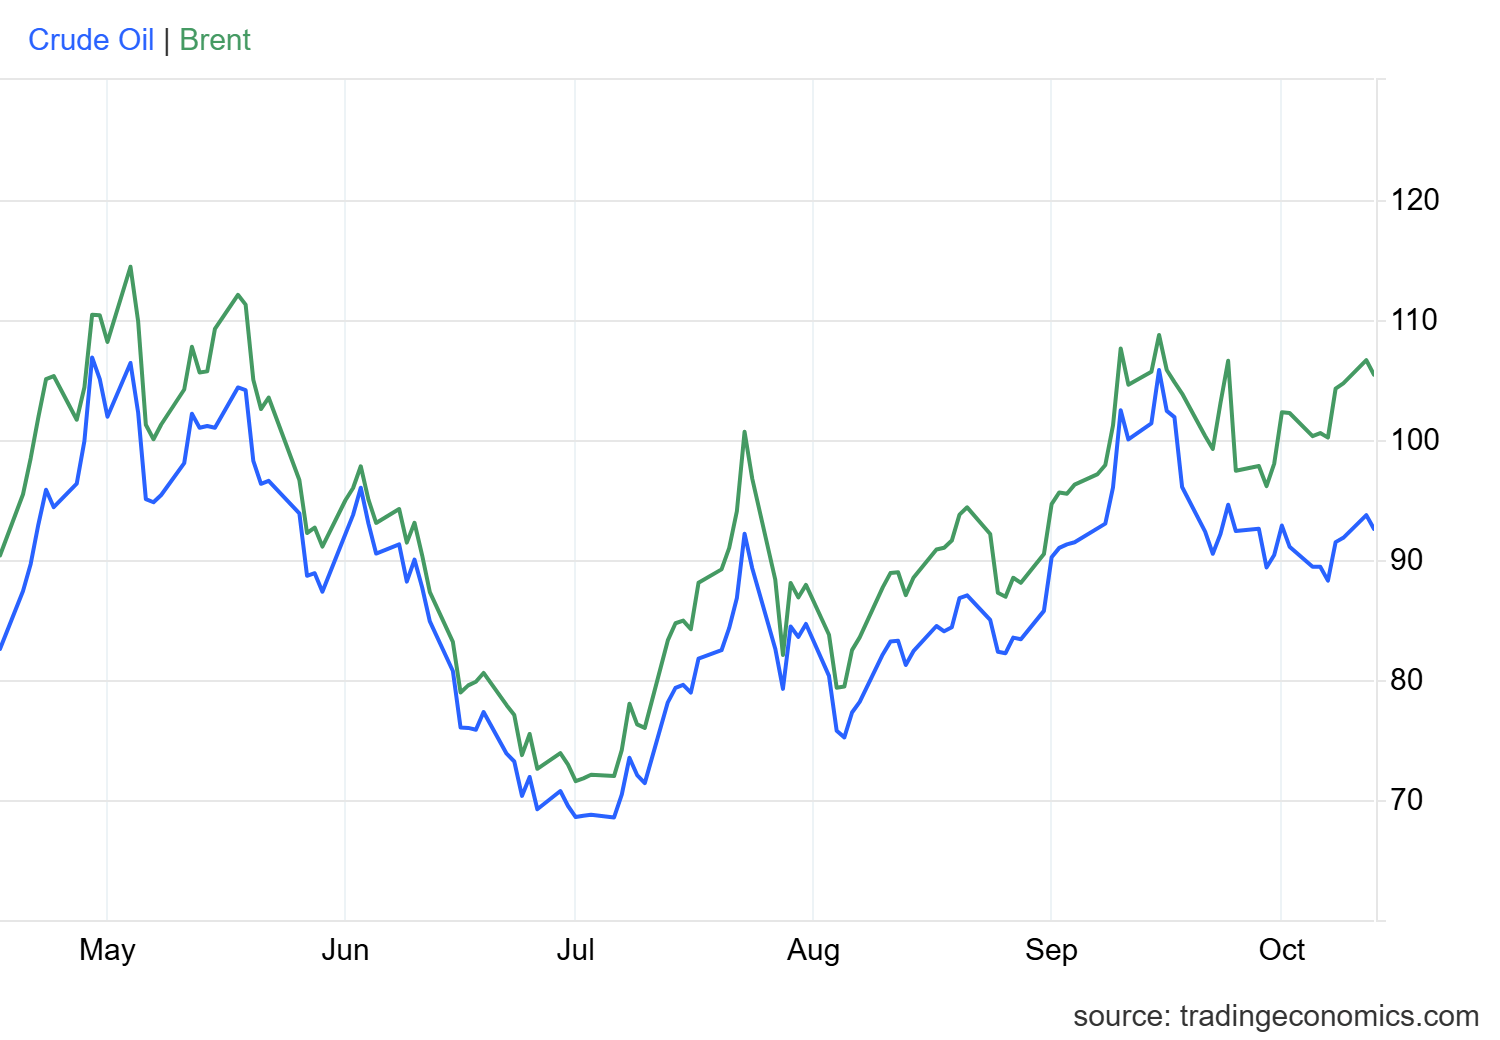
Zwei Dinge sorgten für Verluste: Öl und Speicherchips. Der Rohölpreis stieg, nachdem die Behauptung von Präsident Donald Trump, zwischen Russland und der Ukraine herrsche eine Energie-Waffenruhe, auf die Aussage des ukrainischen Präsidenten Wolodymyr Selenskyj traf, Moskau habe sie bereits gebrochen. Brent-Futures legten um 1,8 % zu und schlossen bei 106,65 Dollar pro Barrel. West Texas Intermediate gewann 2 % und notierte zum Handelsschluss bei 93,74 Dollar.
Nur der Dow schließt im Plus
Der S&P 500 schloss nach einer starken Woche der großen Indizes knapp im Minus: Er gab um 0,06 % auf 7.807,24 Punkte nach. Der Dow Jones Industrial Average war der einzige Index mit einem Plus. Er stieg um 195,60 Punkte beziehungsweise 0,38 % auf 51.850,55 Punkte und verzeichnete damit den dritten Gewinn in Folge. Rückenwind kam von der Rally bei Salesforce.
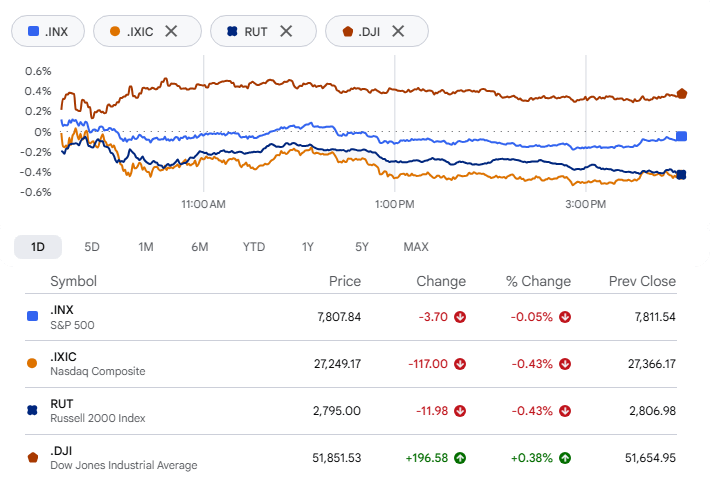
Der Technologiesektor entwickelte sich schwächer. Der Nasdaq Composite verlor 0,44 % und schloss bei 27.245,90 Punkten. Auch die Nebenwerte gaben nach: Der Russell 2000 fiel um 0,45 % auf 2.794,48 Punkte.
Micron wird für die Verluste des Nasdaq verantwortlich gemacht
Micron Technology belastete den Nasdaq mit einem Minus von 3,9 %. Der Auslöser kam am Wochenende aus China. ChangXin Memory Technologies, kurz CXMT, meldete Fortschritte bei einer neuen Chiparchitektur. Laut der South China Morning Post sagte Unternehmenspräsident Cao Kanyu auf einer Branchenveranstaltung in Shanghai, das Unternehmen plane, ein DRAM-Produkt der nächsten Generation für Server auszuliefern. Medienberichte aus Asien zufolge wird es mit den Angeboten der großen US-amerikanischen und südkoreanischen Speicherchip-Hersteller konkurrieren.
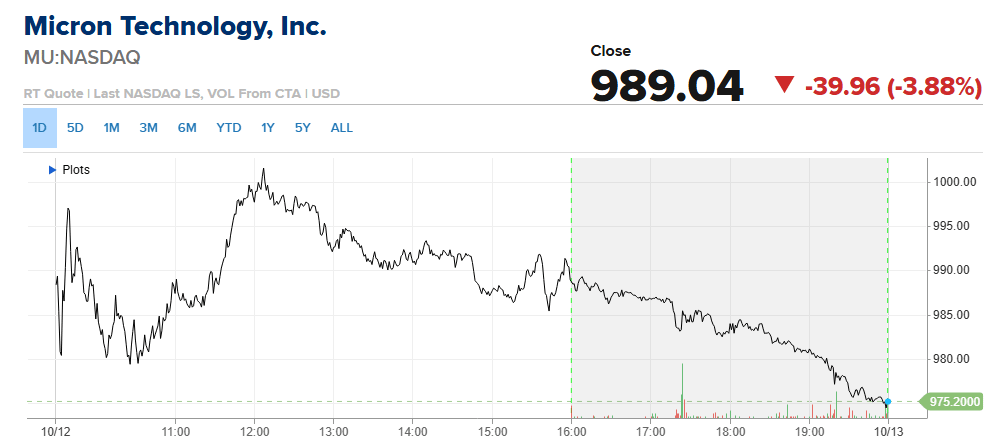
Auch die Aktien von Samsung Electronics und SK Hynix fielen um mehr als 3 %. Bei Micron kam der Rückschlag zu einem ungünstigen Zeitpunkt. Bis zum Schlusskurs am Freitag war die Aktie in diesem Jahr um rund 260 % gestiegen – ein erheblicher Gewinn, den es nun zu verteidigen gilt.
Reederei-Aktien profitieren vom Ölpreis und erreichen Rekordstände
Der Anstieg des Ölpreises kam einem anderen Marktsegment zugute. Der SonicShares Global Shipping ETF (BOAT) erreichte zur Eröffnung ein weiteres Allzeithoch. Mehrere Unternehmen, die Öl und Gas transportieren, darunter Torm, Hafnia und Teekay Tankers, eröffneten auf neuen 52-Wochen-Hochs.
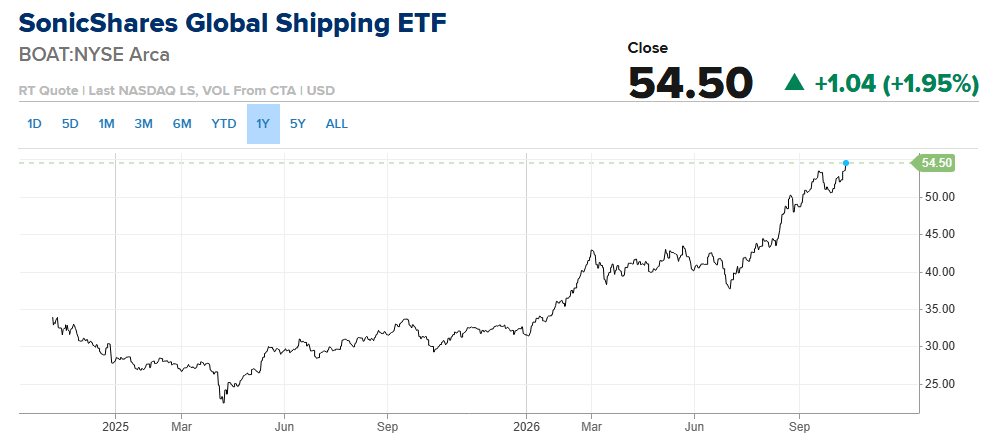
CNBC-Reporter Brian Sullivan berichtete, dass die Kosten für den Öltransport angesichts der ungelösten Spannungen im Nahen Osten zusätzliche Aufschläge auf den Rohölpreis verursachen, die in den Brent- und WTI-Futures nicht enthalten sind. Beide Referenzsorten wurden am Montagmorgen auf dem höchsten Stand seit mehr als zwei Wochen gehandelt.
Software erhält einen seltenen Vertrauensbeweis
Für Salesforce war es bisher kein gutes Jahr. Die Aktie liegt rund 14 % im Minus, vor allem wegen der Sorge, dass eine breitere Nutzung von KI die Nachfrage nach Softwarewerkzeugen verringern könnte. Die Bank of America vertrat am Montag die gegenteilige Ansicht: Sie stufte die Aktie gleich um zwei Stufen von „Underperform“ auf „Buy“ hoch und erhöhte ihr Kursziel von 160 auf 285 Dollar. Das liegt 24 % über dem Schlusskurs vom Freitag.
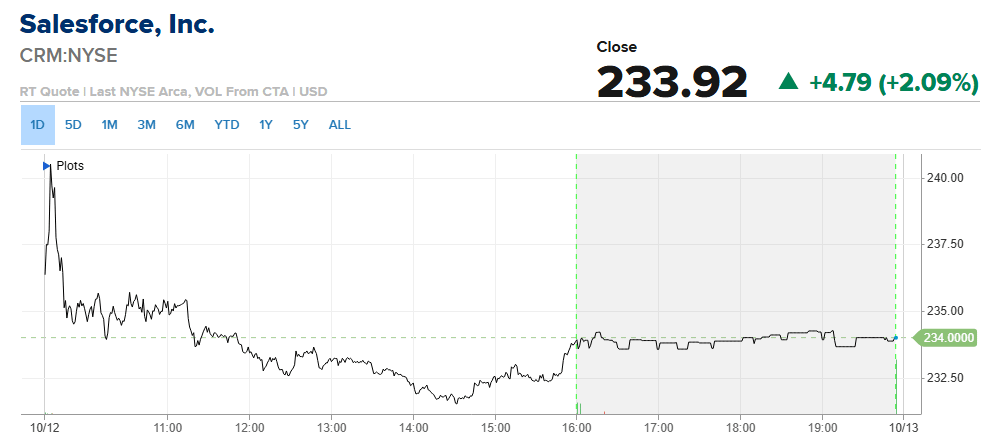
Analyst Tal Liani argumentiert, dass KI die Abhängigkeit großer Unternehmen von Plattformen wie der von Salesforce eher verstärken als sie ersetzen dürfte. Die Anleger überzeugte das. Die Aktie schloss 2 % höher.
Starbucks schließt eine Übernahme von Chipotle aus
Starbucks beendete tagelange Übernahmegerüchte mit der Aussage, dass das Unternehmen kein Gebot für Chipotle Mexican Grill erwäge. „Starbucks kauft Chipotle nicht“, sagte ein Sprecher gegenüber CNBC. Die Gerüchte begannen vergangenen Donnerstag mit einem Bericht der Financial Times, wonach die Kaffeekette mit Beratern an einem möglichen Angebot gearbeitet hatte. Ein solcher Deal wäre die größte Restaurantübernahme aller Zeiten gewesen.
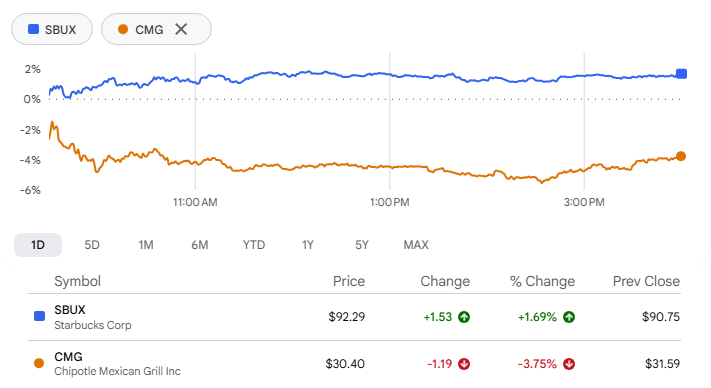
Nach der Dementierung entwickelten sich die beiden Aktien unterschiedlich. Starbucks schloss 1,7 % höher, während Chipotle fast 4 % verlor und damit einen Teil des Kurssprungs nach dem Bericht wieder abgab.
Beide Unternehmen befinden sich mitten in einer Neuausrichtung. Nachdem die Übernahmegeschichte vom Tisch ist, rücken nun ihre eigenen Geschäftsergebnisse in den Fokus. Chipotle legt seine Zahlen für das dritte Quartal am 28. Oktober vor. Starbucks folgt einen Tag später.
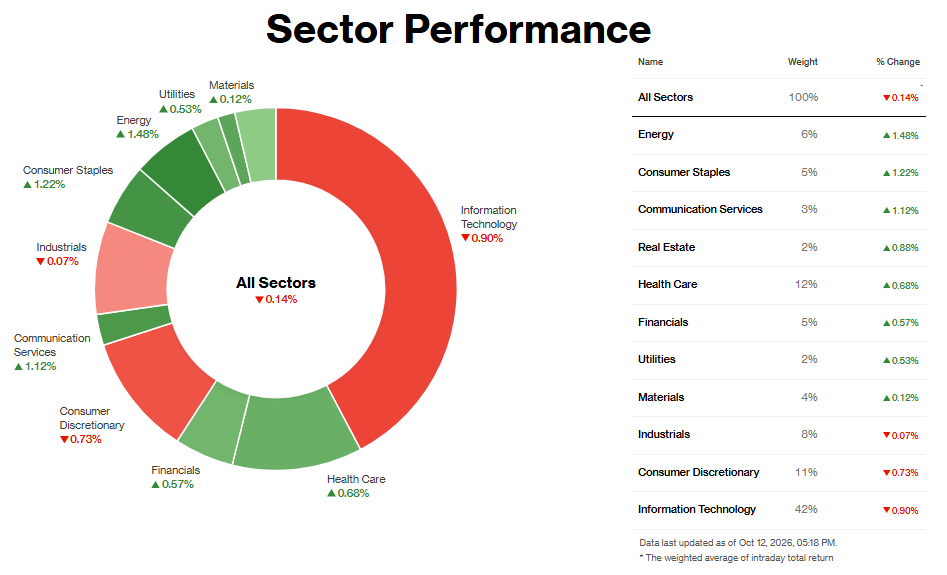
Sektoranalyse:
Stärkste Sektoren
Der Energiesektor führte mit einem Plus von 1,48 %, wobei der Ölpreis den Ausschlag gab. Rohöl verteuerte sich, da die Angriffe auf saudische Flughäfen die Aussicht auf zusätzliche russische Diesel-Exporte und einen Waffenstillstand im Energiebereich zwischen Russland und der Ukraine überwogen. Brent schloss bei 106,65 Dollar. Der Sektor-ETF erreichte im Tagesverlauf ein Rekordhoch, erstmals seit mehr als einem Monat. Diamondback, Oneok, APA und ConocoPhillips legten jeweils rund 2 % zu. Die Rally hängt von den Nachrichten aus dem Nahen Osten ab und dürfte nur so lange anhalten wie die Angst vor Lieferengpässen.
Der Sektor Basiskonsumgüter legte um 1,22 % zu und scheint seinen Aufwärtstrend fortzusetzen. Damit folgt er auf seine zweitbeste Woche seit 2022 und liegt im Oktober nun rund 5 % im Plus. Anleger setzen verstärkt auf defensive Werte. Die am Mittwoch anstehenden Verbraucherpreise dürften ihnen einen Grund geben, dabei zu bleiben: Für die Gesamtinflation wird ein erneuter Anstieg auf 3,6 % erwartet. Einen einzelnen unternehmensspezifischen Auslöser für die Entwicklung am Montag konnte ich nicht ausmachen.
Der Sektor Kommunikationsdienste legte um 1,12 % zu, angeführt von Meta. Die Meta-Aktie stieg, nachdem das Unternehmen Muse Wonder, sein neuestes KI-Modell, vorgestellt hatte. Auch die Mobilfunkanbieter erholten sich teilweise. Die Kombination aus KI-Fantasie und defensiven Telekommunikationswerten machte den Sektor zu einer der wenigen wachstumsorientierten Gruppen an der Spitze.
Schwächste Sektoren
Der Technologiesektor verlor 0,90 %, wobei vor allem die Chipwerte nachgaben. Der Philadelphia Semiconductor Index fiel den vierten Handelstag in Folge und verlor 2,7 %. Auslöser war ein Bericht, wonach Chinas CXMT in den Markt für Speicherchips der nächsten Generation einsteigt. Sandisk verlor wegen Sorgen über die Konkurrenz im Speichermarkt mehr als 6 %, Lumentum fast 10 %. Salesforce legte nach einer Hochstufung zu. Die Schwäche konzentrierte sich auf die Hardwarebranche. Da der Technologiesektor rund 42 % des Index ausmacht, bremste er den Gesamtmarkt.
Der Sektor Nicht-Basiskonsumgüter gab um 0,73 % nach, vor allem wegen Amazon. Die Aktie verlor mehr als 1 %, nachdem das Wall Street Journal berichtet hatte, das Unternehmen verhandele über den Kauf des KI-Start-ups Decart für rund 7 Milliarden Dollar. eBay stieg nach einer Anhebung des Kursziels durch Morgan Stanley um 4,12 %, konnte den Rückgang des Schwergewichts aber nicht ausgleichen.
Der Industriesektor gab lediglich um 0,07 % nach, ohne dass ein einzelner Faktor den Ausschlag gab. Citi stufte Allison Transmission hoch und erklärte, die Maschinenbauwerte hätten sich zwar von ihren Sommerhochs abgekühlt, die Nachfrage halte sich jedoch stabil.