


Brent bleibt weiterhin ein Schatten, der über den globalen Finanzmärkten liegt, und die Nebenwirkung, die es mit sich bringt – die Rückkehr hoher Zinsen – beeinflusst allmählich die Liquidität der Finanzmärkte. Gleichzeitig nehmen auch die potenziellen Risiken geopolitischer Kriege schrittweise zu
Es gibt ein altes chinesisches Sprichwort: Wenn die Dinge ihren Extrempunkt erreichen, kehren sie sich ins Gegenteil um. Ich hoffe wirklich, dass in der gegenwärtig widrigen geopolitischen, makroökonomischen und finanziellen Lage ein Wendepunkt kommen kann
Diese Woche wird der Effekt aus hohen Ölpreisen plus hohen Inflationserwartungen den Risikomärkten erneut eine Bewährungsprobe auferlegen. Die Lage ist derzeit ganz einfach: Trump versucht, mit einem Waffenstillstand im russisch-ukrainischen Energiesektor für sich einen 60-tägigen Spielraum für das Ringen mit dem Iran zu schaffen
Die Logik ist ganz einfach: Selenskyj macht vorübergehend Zugeständnisse. Wenn Russland glaubt, dass eine Zustimmung zu einer 60-tägigen Energie-Waffenruhe den Diesel-Export ermöglicht, während die Ölpreise weltweit hoch sind, dann verschafft ein fallender Brent-Preis Trump umso mehr Spielraum und Zeit für Verhandlungen sowie für weiteren militärischen und diplomatischen Druck auf den Iran, um sein gewünschtes Ziel zu erreichen.
Das Kalkül ist jedoch sehr durchschaubar und einfach: Wird Russland einer 60-tägigen Energie-Waffenruhe zustimmen, um Geld zu verdienen? Putin dürfte natürlich auch wissen, dass eine vorübergehende Waffenruhe mit der Ukraine endet, wenn die Iran-Frage nicht gelöst wird. Deshalb hat er sich zu den Bedingungen, die er erhalten hat, bislang nicht geäußert.
Andererseits: Selbst wenn Putin zustimmt und Russland eine gewisse Menge Diesel exportiert – kann der Brent-Preis dann wirklich reibungslos sinken? Kann er kurzfristig unter 95 Dollar fallen und Trump damit Spielraum verschaffen? Am Ölmarkt wirken derzeit viele komplexe Faktoren auf die Preisbildung ein. Es ist nicht mehr so, dass Trump den Markt einfach mit ein paar lauten Worten steuern kann. #FSB警告跨境稳定币监管仍不完善
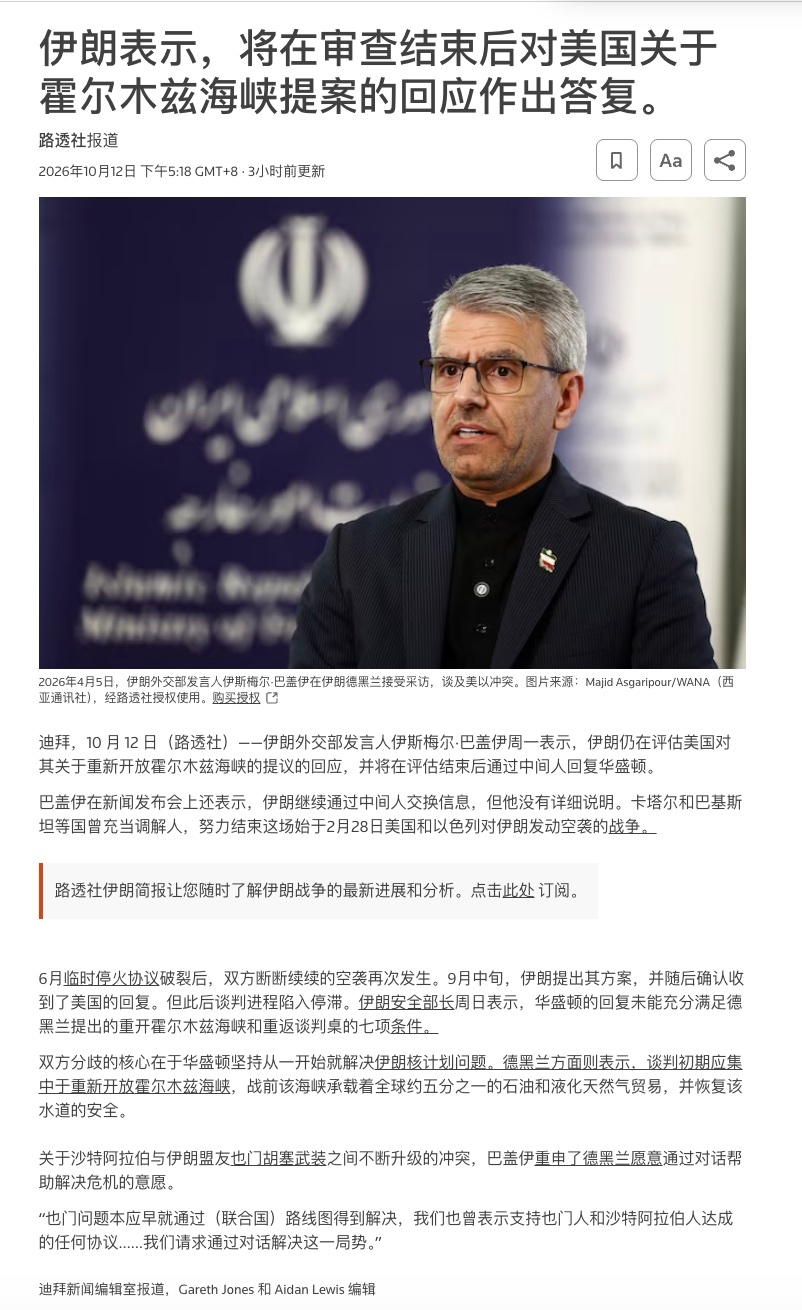
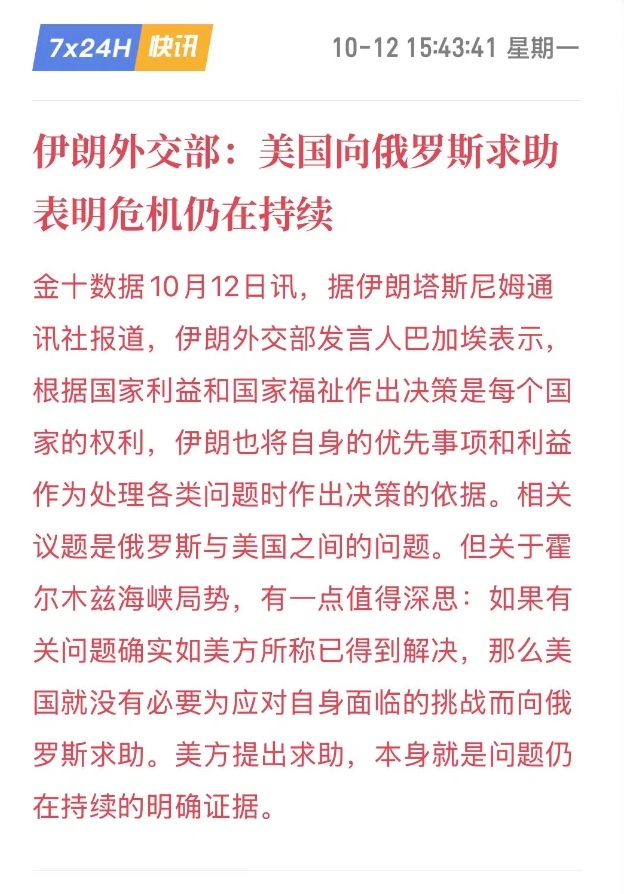
Auch der Iran bleibt nicht untätig: Er machte Trumps Plan kurzerhand öffentlich und drehte den Spieß um, indem er die Bitte der USA an Russland um Hilfe als Zeichen dafür wertete, dass die Krise in der Straße von Hormus weiter andauert. Damit gerieten die USA in der diplomatischen und öffentlichen Auseinandersetzung in die Defensive.
In den vergangenen zwei Wochen war eigentlich zu erkennen, dass weder die USA noch der Iran kurzfristig wirklich eine Wiederaufnahme der Kampfhandlungen wollen. Wirtschaft und Bevölkerung könnten das nicht verkraften. Ihnen bleibt nur das diplomatische Kräftemessen: große Worte und sogar Stellvertreterkriege, um den Druck aufrechtzuerhalten. Doch auch hinter den Kulissen waren beide Seiten aktiv. Die Devise, durch Kämpfe zu Verhandlungen zu gelangen, hat den gesamten US-iranischen Krieg geprägt und sich nie geändert!
Für die Risikomärkte wird die anhaltende Erholung des Brent-Preises vor der Veröffentlichung der September-CPI-Daten am Mittwoch die Sorgen über Inflation und Zinserhöhungen zwangsläufig noch verstärken. Risikoanlagen bleiben unter Druck. Das einzig Erfreuliche ist, dass man sich vorerst keine Sorgen um einen schwarzen Schwan machen muss, solange die Risiken am Markt offen zutage liegen!