


12.–18. Oktober: Der globale Makro-Ausblick – Inflation erneut auf dem Prüfstand! Der CPI entscheidet über eine Zinserhöhung im Dezember, Energie- und Anleihemärkte ringen um die globale Preisführerschaft, und die Q3-Berichtssaison der Tech-Aktien beginnt!
Makro-Schwerpunkt der vergangenen Woche: Warum sinken die Renditen langfristiger Anleihen nicht, obwohl die Fed die Zinserhöhungen pausiert hat?!
Makro-Schwerpunkt dieser Woche: Wenn der CPI wieder anzieht – sind die hohen langfristigen Zinsen dann eine „Frühwarnung“? Oder ist bereits zu viel eingepreist?!
Makrologik dieser Woche: #比特币期权波动率创五年新低
Weiterhin hohe Energierisiken im Nahen Osten + mögliche Energie-Waffenruhe zwischen Russland und der Ukraine → Neubewertung von Brent und Diesel → CPI und PPI für September prüfen die Inflation, Einzelhandelsdaten bestätigen die Konsumlage → Zinspause im Oktober oder überraschende Zinserhöhung / Zinserhöhung im Dezember? → Neubewertung der Fed-Politik durch US2Y → US10Y/30Y prüfen langfristige Inflation, Fiskalpolitik und Laufzeitprämie → Neubewertung von Dollar + Gold + US-KI-Aktien + BTC → globale Liquidität wird neu verteilt
Im Fokus stehen Energieinflation, binnenwirtschaftliche Inflation und langfristige Zinsen: Werden sie gemeinsam die Risikomärkte belasten?
Erste Hauptlinie: Der CPI wird neu bewertet und entscheidet diese Woche über die Zinserhöhungen!
Waller hat vergangene Woche einen relativ klaren Rahmen für die Fed-Politik skizziert: Künftige Zinserhöhungen könnten weiterhin nötig sein, aber nicht bei jeder Sitzung und auch nicht in Folge!
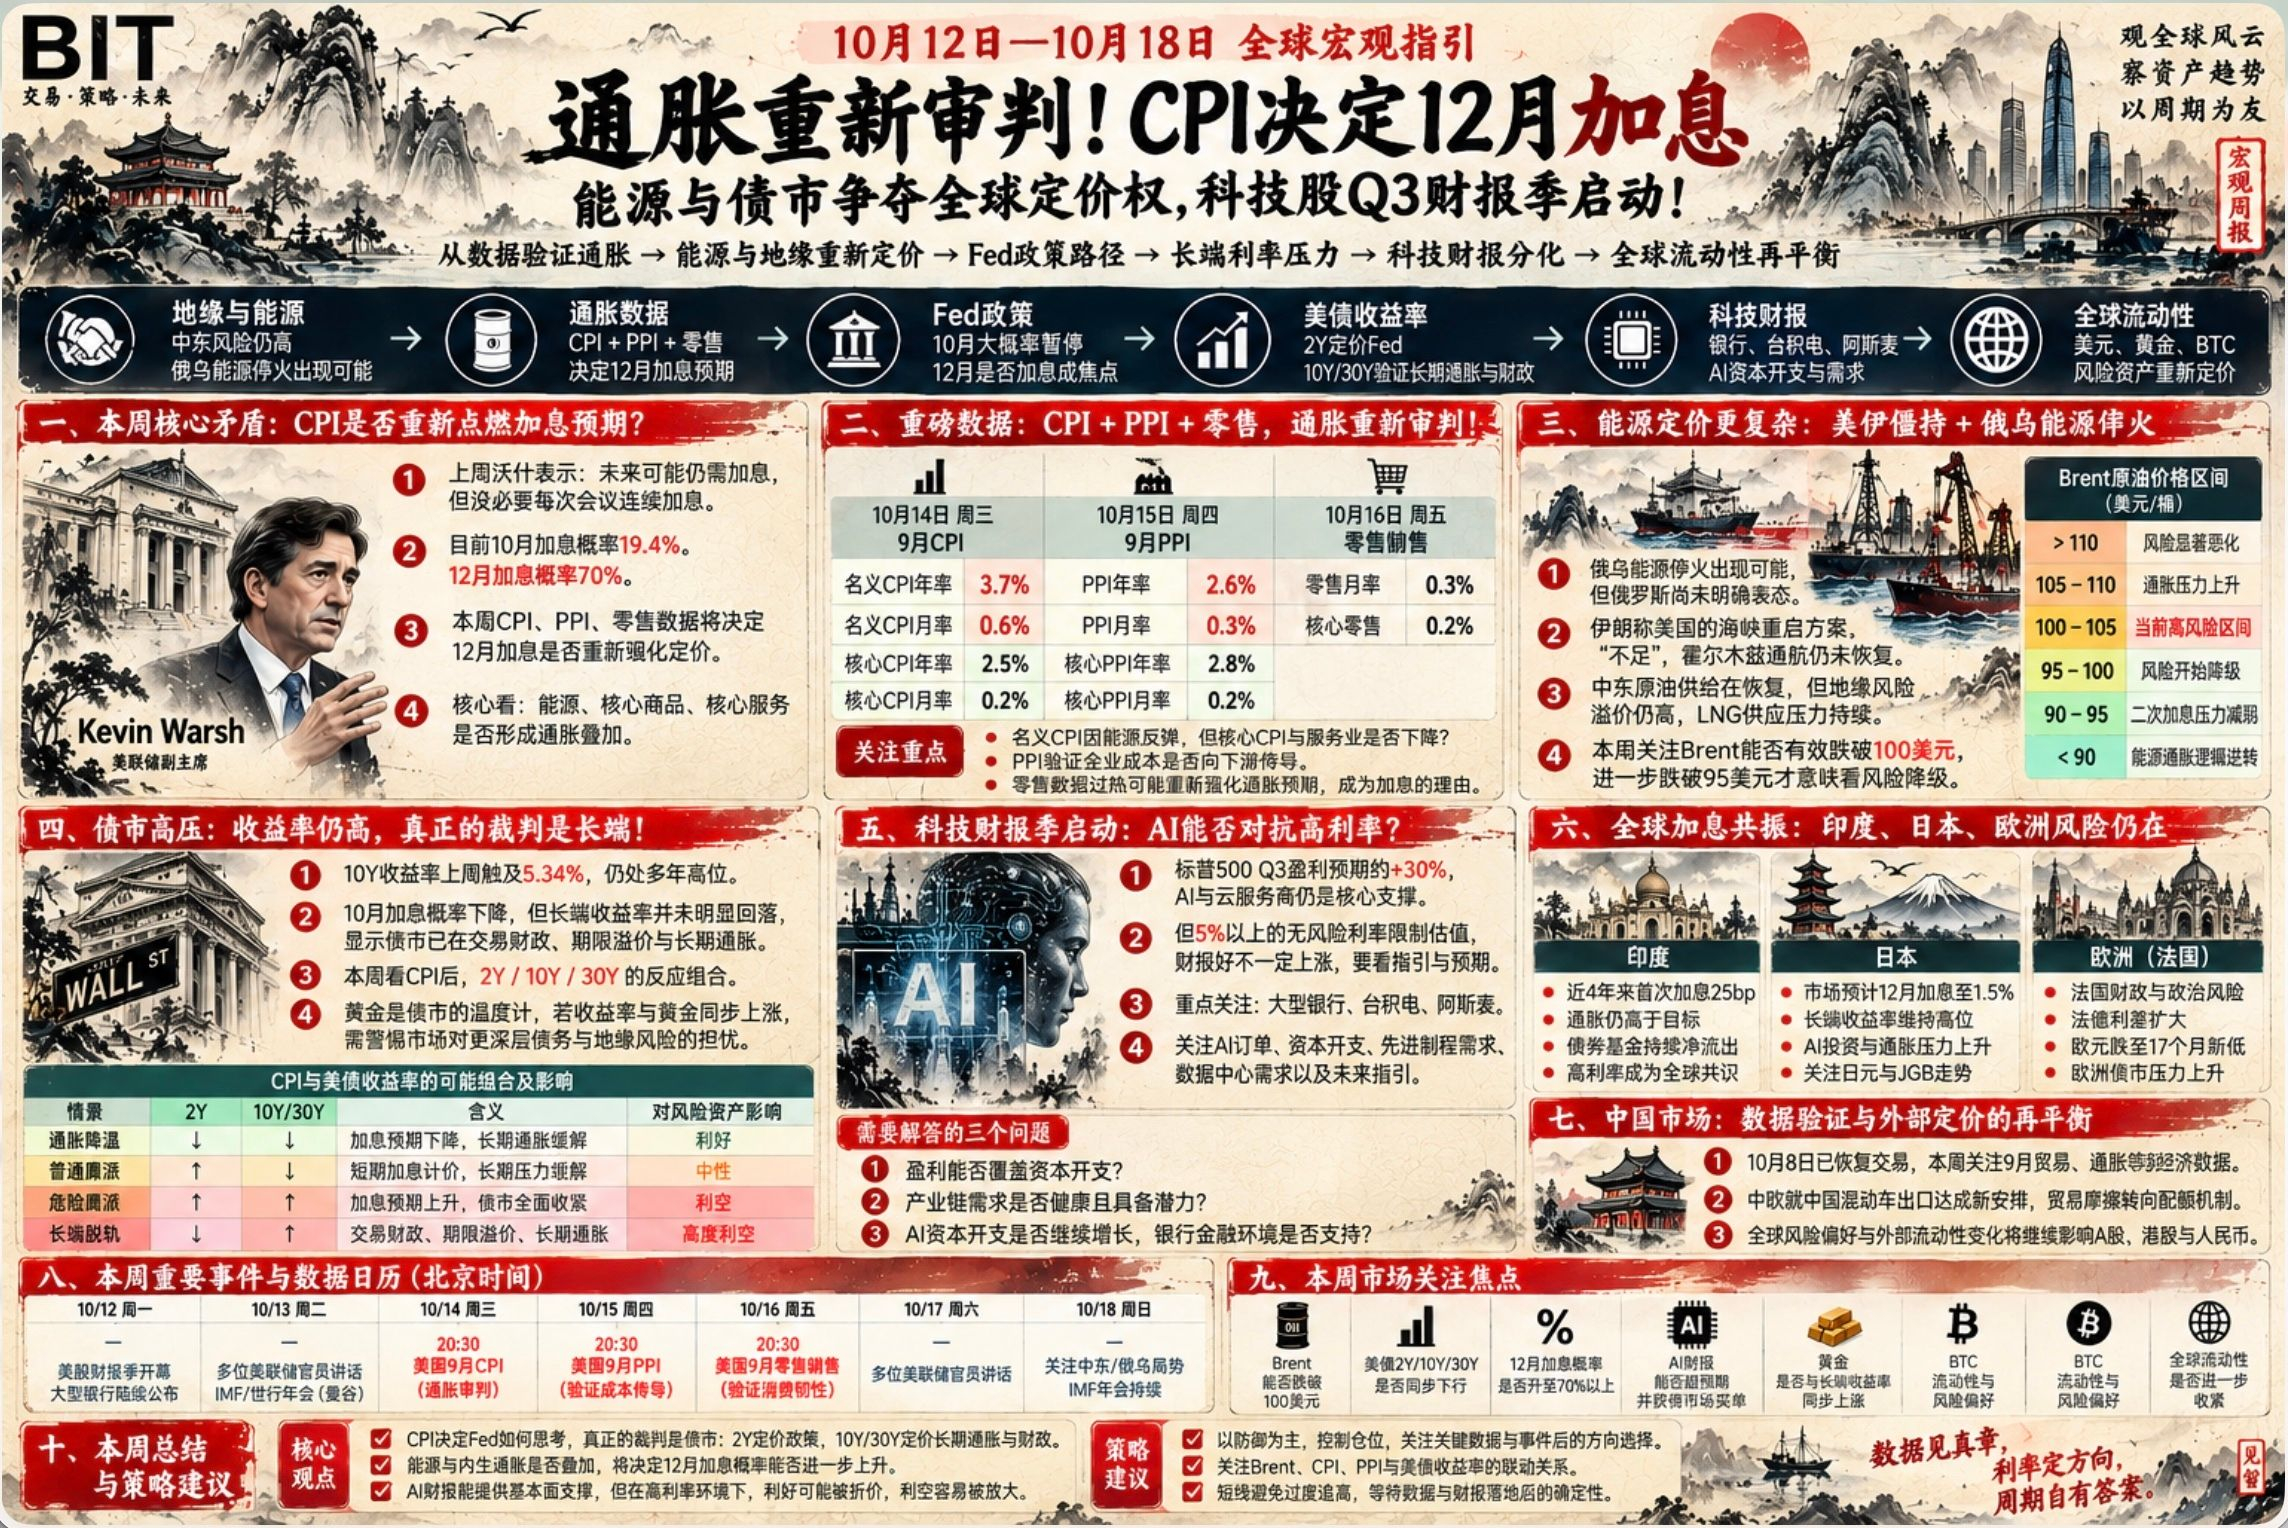
Das lässt den Markt nun eine Zinspause im Oktober und eine mögliche weitere Zinserhöhung im Dezember einpreisen. Aktuell liegt die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei 19,4 %, im Dezember ist sie auf 70 % gestiegen.
Damit hat sich der Fokus auf die Fed-Politik in dieser Woche von der Frage, ob es im Oktober eine Zinserhöhung gibt, auf die Frage verlagert, ob im Dezember eine Zinserhöhung kommt. Eine Zinserhöhung im Oktober mit geringer Wahrscheinlichkeit ist natürlich weiterhin möglich – entscheidend sind die Antworten, die die makroökonomischen Daten liefern.
1. Mittwoch, 14. Oktober: CPI-Daten für September,
Nach den derzeitigen Konsensprognosen des Marktes wird für den Gesamt-CPI im September ein jährlicher Anstieg von 3,7 % und ein monatlicher Anstieg von 0,6 % erwartet – also ein Wiederaufflammen der Inflation. Für den Kern-CPI werden ein Jahresanstieg von 2,5 % und ein Monatsanstieg von 0,2 % erwartet.
Nach dieser Prognose würde die Inflation aufgrund äußerer Energiepreisschwankungen wieder anziehen, während die Kerninflation moderat bleibt. Das wäre ein neutral bis optimistisches Datenszenario. Bei diesem CPI-Bericht kommt es daher nicht nur auf die Zahlen selbst an, sondern auch darauf, wie Energie, Kernwaren und Kerndienstleistungen den Gesamt-CPI und den Kern-CPI beeinflussen.
Steigt der Gesamt-CPI, während Kern-CPI und Dienstleistungsdaten sinken, wäre das entgegen den derzeitigen Markterwartungen nicht restriktiv, sondern expansiv zu werten. Steigen alle drei gemeinsam, wäre das restriktiver als erwartet! Es würde darauf hindeuten, dass die US-Wirtschaft mit einer Kombination aus hohen Energiepreisen und dadurch ausgelöster binnenwirtschaftlicher Inflation zu kämpfen hat.
2. Nach dem CPI ist auch zu prüfen, ob die PPI-Daten ihn bestätigen und ob die Unternehmenskosten im Gleichschritt mit der Gesamtinflation steigen.
Die bisherigen PMI-Daten haben bereits gezeigt, dass die Kosten für Unternehmen steigen. Das bedeutet, dass die vorgelagerten Bereiche der Lieferkette bereits unter Inflationsdruck stehen. Nun kommt es darauf an, wie viel davon an die Unternehmen weitergegeben wird. Steigen CPI und PPI gleichzeitig, wäre die Bestätigung des Inflationsbildes vollständig. Achten Sie auf wieder anziehende Inflationserwartungen.
Umgekehrt würde ein Anstieg des CPI bei gleichzeitig sinkendem PPI bedeuten, dass die Inflation in der Vergangenheit durch Energiepreise beeinflusst wurde und der künftige Inflationsdruck sich nicht unbedingt verschärfen muss. Das könnte den derzeitigen Inflationsdruck am Markt vorübergehend lindern.
3. Die Einzelhandelsdaten bilden den Abschluss, aber allzu starke Einzelhandelszahlen wären diese Woche eher Gift!
Zuvor sorgte sich der Markt, dass der Arbeitsmarkt zu heiß laufen könnte. Die überarbeiteten Non-Farm-Payroll-Daten zeigten jedoch eine Abkühlung am Arbeitsmarkt, wodurch die Tür für weitere Zinserhöhungen durch die Fed vorerst geschlossen wurde.
Sollten der Gesamt-CPI diese Woche weiter steigen und der Kern-CPI hartnäckig bleiben, könnte eine überhitzte Konsumnachfrage trotz ausbleibender deutlicher Inflationsabkühlung die Risiken am oberen Rand der Inflationserwartungen erhöhen und die Inflationssorgen des Marktes weiter schüren.
Die marktfreundlichsten Daten wären diese Woche ein Rückgang von Kern-CPI und PPI sowie der Einzelhandelsumsätze, bei anhaltend geringem Beschäftigungswachstum. Diese Daten würden die Wahrscheinlichkeit einer Zinserhöhung im Dezember nicht weiter erhöhen. Zudem könnte ein weiterer Rückgang des Oktober-CPI im November die Wahrscheinlichkeit der nächsten Zinserhöhung durch die Fed verringern.
Zweite Hauptlinie: Die Preisbildung am Energiemarkt wird komplexer – Russland und die Ukraine mischen sich plötzlich in die globale Energiepreisbildung ein!
Trump erklärte gestern als Erster ausdrücklich, dass ein Waffenstillstand im Energiesektor zwischen Russland und der Ukraine erreicht worden sei. Selenskyj signalisierte seinerseits, dass bei einem solchen Waffenstillstand Wahlen abgehalten werden könnten. Russland hat sich dazu bislang jedoch nicht geäußert.
Offensichtlich plant Trump einen 60-tägigen Puffer bei der Energieversorgung und will Russlands Energieexporte nutzen, um Irans Verhandlungsspielraum einzuengen. Sollte Trump den Konflikt mit Iran jedoch innerhalb dieser 60 Tage lösen, könnte der Krieg zwischen Russland und der Ukraine erneut aufflammen.
Diese Woche sind zwei Punkte wichtig: Wird Russland mit der Ukraine einen Waffenstillstand für den Energiesektor vereinbaren? Und wird der Kapitalmarkt Brent nach einem solchen Waffenstillstand entsprechend neu bewerten? Sollte Brent nachhaltig unter 100 Dollar und sogar unter 95 Dollar fallen, würde das die Inflationssorgen dieser Woche abfedern.
Das optimistischste Szenario wäre natürlich ein Abkommen zwischen den USA und dem Iran sowie ein Waffenstillstand bei der Energieversorgung zwischen Russland und der Ukraine. Das würde Brent deutlich belasten. Die Wahrscheinlichkeit dafür ist jedoch sehr gering, daher rechne ich persönlich nicht allzu optimistisch damit.
Dritte Hauptlinie: Die Belastung des Marktes durch die Anleiherenditen wird zunehmend deutlich!
Waller hatte zuvor erklärt, dass die Finanzierungsbedingungen nicht restriktiv genug seien. Inzwischen zeigt sich jedoch: Auch wenn die Wahrscheinlichkeit einer Zinserhöhung im Oktober gesunken ist, belasten die Renditen langfristiger Anleihen die Finanzliquidität weiterhin und wirken verknappend.
Der Rückgang von #Bitcoin am vergangenen Wochenende, die Nettoabflüsse US-amerikanischer Mittel und der Rückgang am südkoreanischen Aktienmarkt am Montag waren allesamt auch auf eine Verknappung der Finanzliquidität zurückzuführen.
Ob Zinserhöhungen oder hohe Zinsen am Anleihemarkt – sie führen nicht unmittelbar zu starkem Verkaufsdruck. Ihr Einfluss auf den Markt ist jedoch schleichend. Eine geringe Liquidität wirkt wie ein Verstärker negativer Stimmung: Jeder Rückschlag, selbst ein leichter Rückgang des Marktvertrauens, kann zu phasenweisen Verkäufen von Risikoanlagen führen.
Die Bewertung der Anleiherenditen in dieser Woche lässt sich zudem mit den CPI-Daten verknüpfen, um zu sehen, wie der Markt die Inflation bewertet.
Das beste Szenario: Der CPI sinkt, die Renditen von 2-, 10- und 30-jährigen Anleihen sinken gleichzeitig. Das würde auf geringere Zinserhöhungserwartungen und nachlassende Inflationssorgen hindeuten und wäre positiv für Risikoanlagen.
Mäßig restriktives Szenario: Der CPI steigt, die Rendite zweijähriger Anleihen steigt, die Renditen zehn- und 30-jähriger Anleihen sinken. Die Wahrscheinlichkeit kurzfristiger Zinserhöhungen bleibt eingepreist, während die Sorgen über die mittel- und langfristige Inflation nachlassen. Das wäre für den Markt durchaus günstig.
Gefährlich restriktives Szenario: CPI steigt, die Renditen von 2-, 10- und 30-jährigen Anleihen steigen, die Wahrscheinlichkeit von Zinserhöhungen nimmt zu und die Renditen 10- und 30-jähriger Anleihen entkoppeln sich von der Fed-Politik. Der Anleihemarkt nimmt eine komplexe Neubewertung von Haushaltsdefizit, Staatsanleiheangebot, Laufzeitprämie und langfristiger Inflation vor – alles Gegenwind für Risikoanlagen.
Außerdem kann Gold weiterhin als Thermometer für den US-Anleihemarkt betrachtet werden und sollte besonders beobachtet werden.
Steigende langfristige Zinsen belasten Gold üblicherweise und können sogar negativ wirken. Steigen die Renditen langfristiger Anleihen und fällt Gold, entspricht das dem üblichen Bewertungsmuster. Steigen Gold und Anleiherenditen dagegen gleichzeitig, sollte man auf ein zunehmendes Risiko am Anleihemarkt und eine Flucht in sichere Anlagen achten. Besonders wichtig ist hier, ob sich Gold und die Rendite 30-jähriger Anleihen parallel entwickeln.
Außerdem hat Indien erstmals seit vier Jahren die Zinsen erhöht. Hohe Zinsen sind damit keine rein amerikanische Angelegenheit mehr, sondern werden zu einem globalen Konsens. Sollte sich dieser Konsens weiter verstärken und eine Rückkehr des Zinserhöhungszyklus befeuern, wäre das noch ungünstiger für die Risikomärkte.
Vierte Hauptlinie: KI und die US-Berichtssaison rücken wieder in den makroökonomischen Fokus.
Diese Woche beginnt offiziell die Q3-Berichtssaison in den USA. Die Prognosen der großen Institute gehen derzeit davon aus, dass die Gewinne der S&P-500-Unternehmen im dritten Quartal insgesamt um 30 % steigen können. Die Investitionsausgaben von KI-Unternehmen und großen Cloud-Anbietern bleiben dabei eine zentrale Stütze.
Das makroökonomische Umfeld ist derzeit jedoch ungünstig, und Anleger stehen vor einer schwierigen Wahl: Gewinnwachstum bei KI-Aktien oder eine risikofreie Rendite von über 5 %. Das begrenzt die Wirkung positiver Geschäftszahlen und ist die entscheidende Herausforderung für die Bewertungen. Unternehmen müssen bessere Ergebnisse liefern, wenn sie Anleger davon überzeugen wollen, ihre Bewertungen zu akzeptieren. Die Q3-Berichtssaison wird daher bei KI-Aktien für eine stärkere Differenzierung sorgen.
Damit steht die Berichtssaison für Q3 vor größeren Herausforderungen: Gute Geschäftszahlen allein sind nicht mehr automatisch positiv. Entscheidend ist, wie viel Vertrauen die Kombination aus aktuellen Zahlen und Zukunftsaussichten dem Markt vermittelt.
Worauf bei den Geschäftszahlen dieser Woche zu achten ist: große US-Banken, TSMC und ASML. Diese Aktien haben sich zu Beginn der Q2-Berichtssaison sehr gut entwickelt. Nun gilt es zu sehen, ob sie diese Woche erneut gute Zahlen vorlegen und ob der Markt nach der Veröffentlichung bereit ist, die Aktienkurse und Bewertungen zu honorieren. Daraus lässt sich ableiten, wie anspruchsvoll die Q3-Berichtssaison wird.
Bei TSMC und ASML sind KI-Aufträge, Investitionsausgaben, die Nachfrage nach fortschrittlichen Fertigungsprozessen und der Bedarf an Rechenzentren wichtig – sowohl die aktuelle Lage als auch die Zukunftsaussichten. Die Ergebnisse der Banken wiederum zeigen, ob die Finanzierungsbedingungen die beschleunigte Entwicklung von KI-Unternehmen künftig unterstützen.
Die Geschäftszahlen dieser Woche müssen daher drei Fragen beantworten.
a: Können die Gewinne die Investitionsausgaben decken?
b: Ist die Nachfrage entlang der Wertschöpfungskette gesund und verfügt sie über weiteres Potenzial?
c: Wird das KI-Kapital weiter wachsen, und verfügen die Banken und Finanzinstitute, die der Branche vorgelagert Kapital bereitstellen, über ausreichend Liquidität?
Wenn alle Fragen zufriedenstellend beantwortet werden, kann der US-Aktienmarkt diese Woche dem Umfeld hoher Zinsen wirksam trotzen. Sollte jedoch auch nur eine dieser Fragen problematisch ausfallen, ist Vorsicht geboten: Hohe Zinsen könnten KI-Aktien belasten.
Zusammenfassung der Woche:
Diese Woche ist vor allem darauf zu achten, ob sich drei zentrale Fragen klären lassen.
a: Kann der CPI belegen, dass die binnenwirtschaftliche Inflation in den USA zurückgeht?
b: Werden die Renditen zehn- und 30-jähriger Anleihen nach der Fed-Pause tatsächlich sinken können?
c: Können beide Kriege gleichzeitig das Energierisiko senken?
Meine derzeitige Einschätzung: Bei a ist ein optimistischer Verlauf wahrscheinlich, bei b könnte die Lage jedoch deutlich komplexer sein, und bei c bin ich kurzfristig nicht allzu optimistisch.
Für Risikoanlagen gilt: Fallen Daten und Geschäftszahlen positiv aus, werden die Kursgewinne durch die hohen Renditen begrenzt und das Aufwärtspotenzial eingeschränkt. Sind Daten und Geschäftszahlen hingegen negativ, könnte sich die Korrektur verstärken.
Wenn vor den Zwischenwahlen am 3. November noch eine weitere Bewertungswelle nach unten kommt, würde ich das sogar positiv sehen!