


Wichtigste Erkenntnisse
Die implizite Volatilität der Bitcoin-Optionen mit nächster Fälligkeit ist auf 33,5 % gesunken. Die Optionen gelten damit als so günstig wie seit fünf Jahren nicht mehr.
Die implizite Volatilität liegt mehr als vier Volatilitätspunkte unter der realisierten Volatilität. Das deutet darauf hin, dass die Optionspreise geringere Kursbewegungen einpreisen, als Bitcoin zuletzt erlebt hat.
Der Skew der Bitcoin-Optionen ist in der vergangenen Woche um fast drei Volatilitätspunkte gesunken. Gleichzeitig kauften Händler in großen Paketen Oktober-Puts mit Basispreisen von 78.000 und 80.000 US-Dollar im Wert von bis zu 204 Millionen US-Dollar.
Die Analyse beschreibt die Positionierung als Long-Position in Bitcoin mit Absicherung gegen Kursverluste und nicht als eindeutig bearish.
Bei Ethereum-Optionen zeigt sich ein anderes Muster: Die Handelsströme werden vom Verkauf von Call-Optionen dominiert, und die implizite Volatilität liegt über der realisierten Volatilität.
Bitcoin-Optionen preisen trotz jüngster Marktschwankungen eine geringere Volatilität ein
Bitcoin-Optionen werden derzeit mit der niedrigsten impliziten Volatilität seit fünf Jahren gehandelt, obwohl die realisierten Kursschwankungen weiterhin hoch sind. Das geht aus einer Analyse von 0x Volatility Edge hervor.
Die implizite Volatilität von Bitcoin-Optionen mit naher Fälligkeit liegt bei etwa 33,5 Prozent und damit mehr als vier Volatilitätspunkte unter der realisierten Volatilität.
Die Diskrepanz deutet darauf hin, dass die Optionspreise eine geringere Volatilität einpreisen, als Bitcoin zuletzt erlebt hat. Eine niedrigere implizite Volatilität sagt jedoch nicht zwangsläufig einen unmittelbar bevorstehenden Kursausbruch voraus.
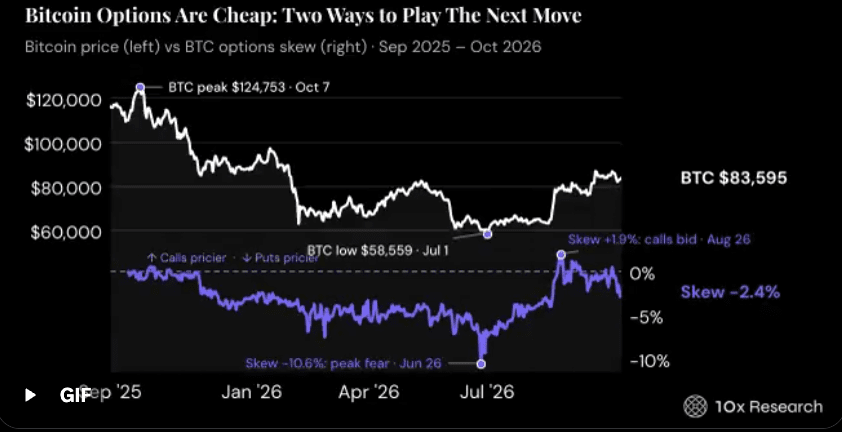
Die Nachfrage nach Bitcoin-Puts signalisiert anhaltende Absicherung
Trotz vergleichsweise niedriger Optionsprämien ist die Nachfrage nach Absicherung gegen Kursverluste weiterhin erkennbar.
Der Bitcoin-Options-Skew ist in der vergangenen Woche um fast drei Volatilitätspunkte gesunken, während Händler Oktober-Put-Optionen mit Ausübungspreisen von 78.000 und 80.000 US-Dollar kauften, darunter Blockgeschäfte im Wert von bis zu 204 Millionen US-Dollar.
Die Analyse deutet diese Transaktionen als Beleg dafür, dass Anleger ihr Bitcoin-Engagement beibehalten und sich gleichzeitig gegen mögliche Kursrückgänge absichern.
Der Options-Skew spiegelt jedoch die relative Bewertung von Absicherungen gegen Kursverluste und Kursanstiege wider und ist keine zuverlässige Prognose für die nächste Kursbewegung von Bitcoin.
Ethereum-Optionen zeigen eine andere Marktpositionierung
Der Derivatemarkt von Ethereum zeichnet ein anderes Bild.
Laut der Analyse liegt die implizite Volatilität von ETH-Optionen weiterhin über der realisierten Volatilität, während der Verkauf von Call-Optionen die jüngsten Handelsströme dominiert.
Der Bericht verweist außerdem auf die Erwartung, dass ein großer Unternehmenskäufer von Ethereum seine Käufe innerhalb weniger Wochen aussetzen wird. Der vorliegende Auszug nennt jedoch weder das Unternehmen noch belegt er diesen Zeitrahmen unabhängig.
Diese Unterschiede deuten darauf hin, dass Bitcoin- und Ethereum-Händler ihr Volatilitätsrisiko unterschiedlich bewerten und steuern.
Kann der Bitcoin-Options-Skew die nächste BTC-Kursbewegung vorhersagen?
Die Kombination aus niedriger impliziter Volatilität und anhaltender Nachfrage nach Put-Optionen deutet darauf hin, dass Bitcoin-Händler möglicherweise mit erheblicher Unsicherheit rechnen und gleichzeitig ihr zugrunde liegendes Engagement beibehalten.
Ein Rückgang des Skews kann auf eine gestiegene Nachfrage nach Absicherung gegen Kursverluste hindeuten, lässt aber nicht erkennen, ob Bitcoin steigen oder fallen wird.
Die Analyse stellt außerdem zwei mögliche Optionsstrategien vor: eine mit angegebenen Kosten von 168 US-Dollar und eine weitere, bei der zunächst eine Prämie vereinnahmt wird. Der Auszug nennt jedoch weder die Kombinationen der Ausübungspreise noch die Verfallstermine oder die maximalen Verlustprofile. Daher lassen sich Risiko und Auszahlungsprofil noch nicht beurteilen.
Das zentrale Marktsignal ist die Diskrepanz zwischen vergleichsweise günstigen Bitcoin-Optionen und der anhaltenden Nachfrage nach Absicherungen gegen Kursverluste – nicht eine bestätigte Prognose für die Kursrichtung.