


Alle warten auf den US-Inflationsbericht dieser Woche.
Doch die größere Geschichte ist vielleicht nicht die Zahl selbst, sondern die Reaktion der Fed im Oktober.
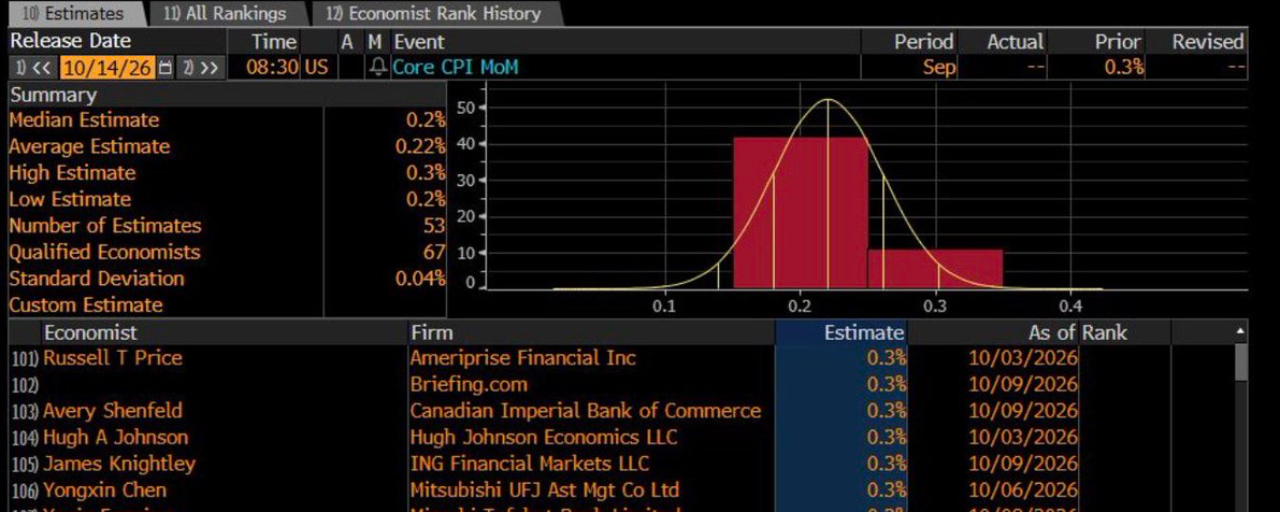
Markterwartungen für die Inflation im September:
↑ Gesamt-VPI: 0,6 % gegenüber dem Vormonat, 3,6 % gegenüber dem Vorjahr
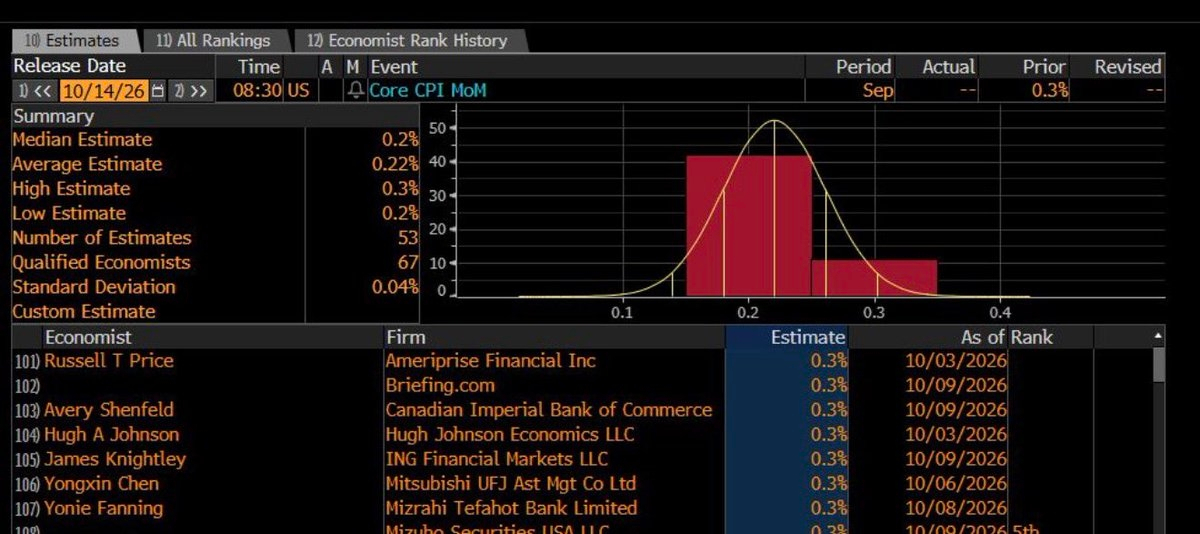
↑ Kern-VPI: 0,2 % gegenüber dem Vormonat, mit Aufwärtsrisiken
0,2 % wirkt beruhigend.
Die Verteilung der Prognosen deutet jedoch darauf hin, dass eine Überraschung – falls es eine gibt – eher nach oben ausfallen dürfte.
Unterdessen:
↓ Kommentare von Williams und Vizechef Jefferson haben eine Zinserhöhung im Oktober am Markt nahezu vom Tisch genommen.
↑ Daten der University of Michigan zeigen, dass die langfristigen Inflationserwartungen der Haushalte weiterhin deutlich über dem 2-%-Ziel der Fed liegen.
Das ist keine außer Kontrolle geratene Inflation.
Doch die Inflationserwartungen verfestigen sich zunehmend.
Warum ist das wichtig?
1- Sobald sich die Erwartungen verfestigt haben, wird eine Lockerung der Geldpolitik kostspieliger.
2- Bei langlaufenden Anleihen könnte die Geduld der Fed als Zeichen übermäßiger Nachsicht gelten, sodass Anleger höhere Renditen verlangen.
3- Das haben wir im Juli gesehen: Die Fed bewegte sich in die eine Richtung, während sich die Finanzierungsbedingungen in die entgegengesetzte Richtung entwickelten.
Was ist mit dem Rest des Marktes?
Gold $XAUT & Silber $XAG: Eine Beibehaltung der Zinsen bei weiterhin erhöhten Inflationserwartungen kann die Realrenditen senken – ein Umfeld, das Edelmetalle in der Regel begünstigt.
Öl $CL : Weniger von der Fed abhängig und stärker von Angebot und Nachfrage bestimmt. Ein schwächerer Dollar könnte zusätzlichen Rückenwind geben.
Der Dollar: Deuten die Märkte Geduld als Zeichen einer lockeren Geldpolitik, könnte der Dollar unter Druck geraten, was Schwellenländerwährungen zugutekommen könnte.
₿ Bitcoin: Stark von der Liquidität abhängig. Bitcoin könnte von einer geduldigen Fed profitieren, aber unter Druck geraten, wenn die langfristigen Renditen stark steigen.
Unterm Strich: Geduld könnte gleichzeitig gute Nachrichten für Sachwerte und schlechte Nachrichten für Anleihen bedeuten.
Doch Vorsicht ist geboten: Ein Monat Daten reicht nicht aus, um den Inflationstrend zu bestimmen.
Die eigentliche Frage ist nicht, ob die Fed im Oktober die Zinsen anhebt.
Entscheidend ist, ob der Markt für 30-jährige US-Staatsanleihen ihre Entscheidung akzeptiert.
Fällt die Kerninflation bei 0,2 % oder darunter aus, könnte eine Beibehaltung der Zinsen ohne größere Turbulenzen möglich sein.
Überrascht die Inflation nach oben, könnte der Markt die geldpolitische Straffung selbst übernehmen – durch höhere Renditen am langen Ende der Zinskurve.