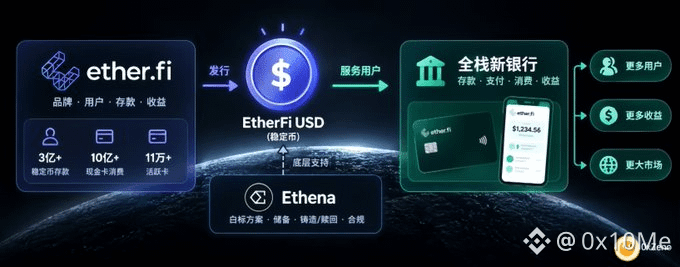
⚡️ Leute, EtherFi bringt einen eigenen Stablecoin heraus: EtherFi USD. Als Grundlage dient direkt die White-Label-Lösung von Ethena. Die ganze aufwendige Arbeit rund um Reserven, Ausgabe und Rücknahme sowie Compliance übernimmt Ethena. EtherFi behält die Marke, den Kundenkontakt und die Erträge aus den Einlagen.
Auf der Plattform liegen bereits Stablecoin-Einlagen von über 300 Millionen US-Dollar. Mit der Cash Card wurden insgesamt fast 1 Milliarde US-Dollar ausgegeben, und es gibt mehr als 110.000 aktive Karten.
Das Geld und die Nutzer sind schon da; Karten und Konten bieten also bereits fertige Vertriebskanäle. Bisher lag dieses Geld in den Stablecoins anderer Anbieter, und EtherFi konnte nur begrenzt daran verdienen. Jetzt kann es in einen eigenen Coin umgewandelt werden, sodass EtherFi einen größeren Teil der Erträge aus den zugrunde liegenden Strategien einbehält. Für ein Projekt, das sich zu einer Full-Stack-Neobank entwickelt, ist dieser Schritt ziemlich naheliegend.
Ethenas White-Label-Ansatz ist klar: Das Unternehmen macht den Partnern keine Nutzer streitig, sondern standardisiert die ganze aufwendige Stablecoin-Infrastruktur. Die Partner behalten Frontend und Marke, Ethena kümmert sich um das Backend. Mit USDm von MegaETH und jupUSD von Jupiter gab es bereits ähnliche Angebote, doch beide sind noch klein; White-Label-Produkte machen bislang nur einen sehr geringen Anteil des USDe-Angebots aus. EtherFi bringt diesmal deutlich mehr Volumen mit. Und anders als bei einer Blockchain oder einer DEX sind bei einer Neobank die Einlagen bereits vorhanden – man muss nicht erst Anwendungsfälle schaffen und dann Geld einwerben.
Wenn das Modell funktioniert, wird es wahrscheinlich zur Vorlage für weitere Kooperationen zwischen Ethena und Neobanken. Zwischen den beiden gibt es durchaus ein gewisses Konkurrenzverhältnis: Auch Ethena bewegt sich in Richtung Neobank, während EtherFi zu den besser aufgestellten selbstverwahrenden Neobanken zählt. Diese Kooperation zeigt aber, dass beide eher auf den größeren Markt jenseits der Krypto-Kernzielgruppe setzen, statt sich gegenseitig Nutzer aus dem bestehenden Markt abzuwerben.
Das Ergebnis ist ein immer verbreiteteres Modell: Die Anwendungen behalten Marke und Nutzer, während das Backend bei wenigen Infrastrukturanbietern konzentriert wird. Mehr Stablecoin-Emittenten bedeuten nicht zwangsläufig dezentralere Reserven; die zugrunde liegende Ausgabe, Rücknahme und Compliance könnten sich sogar stärker konzentrieren.
Für Ethena liegt der Vorteil darin, dass mehr Anwendungen an die Infrastruktur angebunden werden und damit Nutzung und Nachfrage nach USDe steigen. Wenn EtherFi einen Teil der bereits vorhandenen Stablecoin-Guthaben auf der Plattform umstellen kann, wäre der zusätzliche Effekt beträchtlich. Die genauen Gebühren und die Aufteilung der Erträge wurden noch nicht vollständig offengelegt – das sollte man weiter im Blick behalten.
Die Richtung ist bereits recht klar: Ethena entwickelt sich zur Backend-Schicht für die Ausgabe von Stablecoins, und Neobanken wie EtherFi sind derzeit eine der naheliegendsten Kundengruppen.