


Kapitalabflüsse aus den USA: Die ersten Anzeichen einer Liquiditätsverknappung durch Zinserhöhungserwartungen und ein Hochzinsumfeld werden sichtbar!
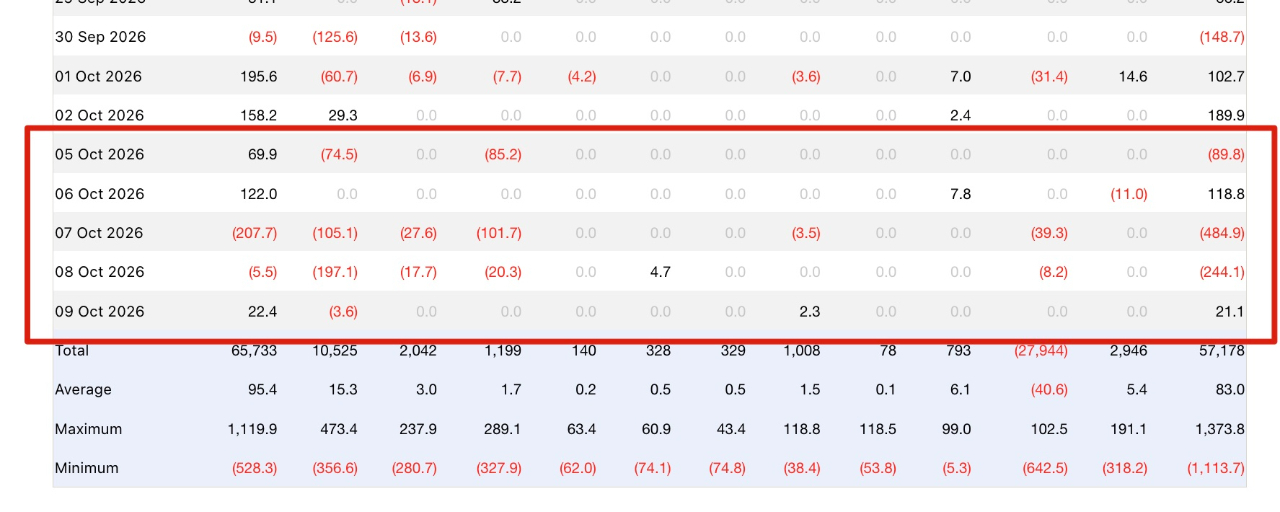
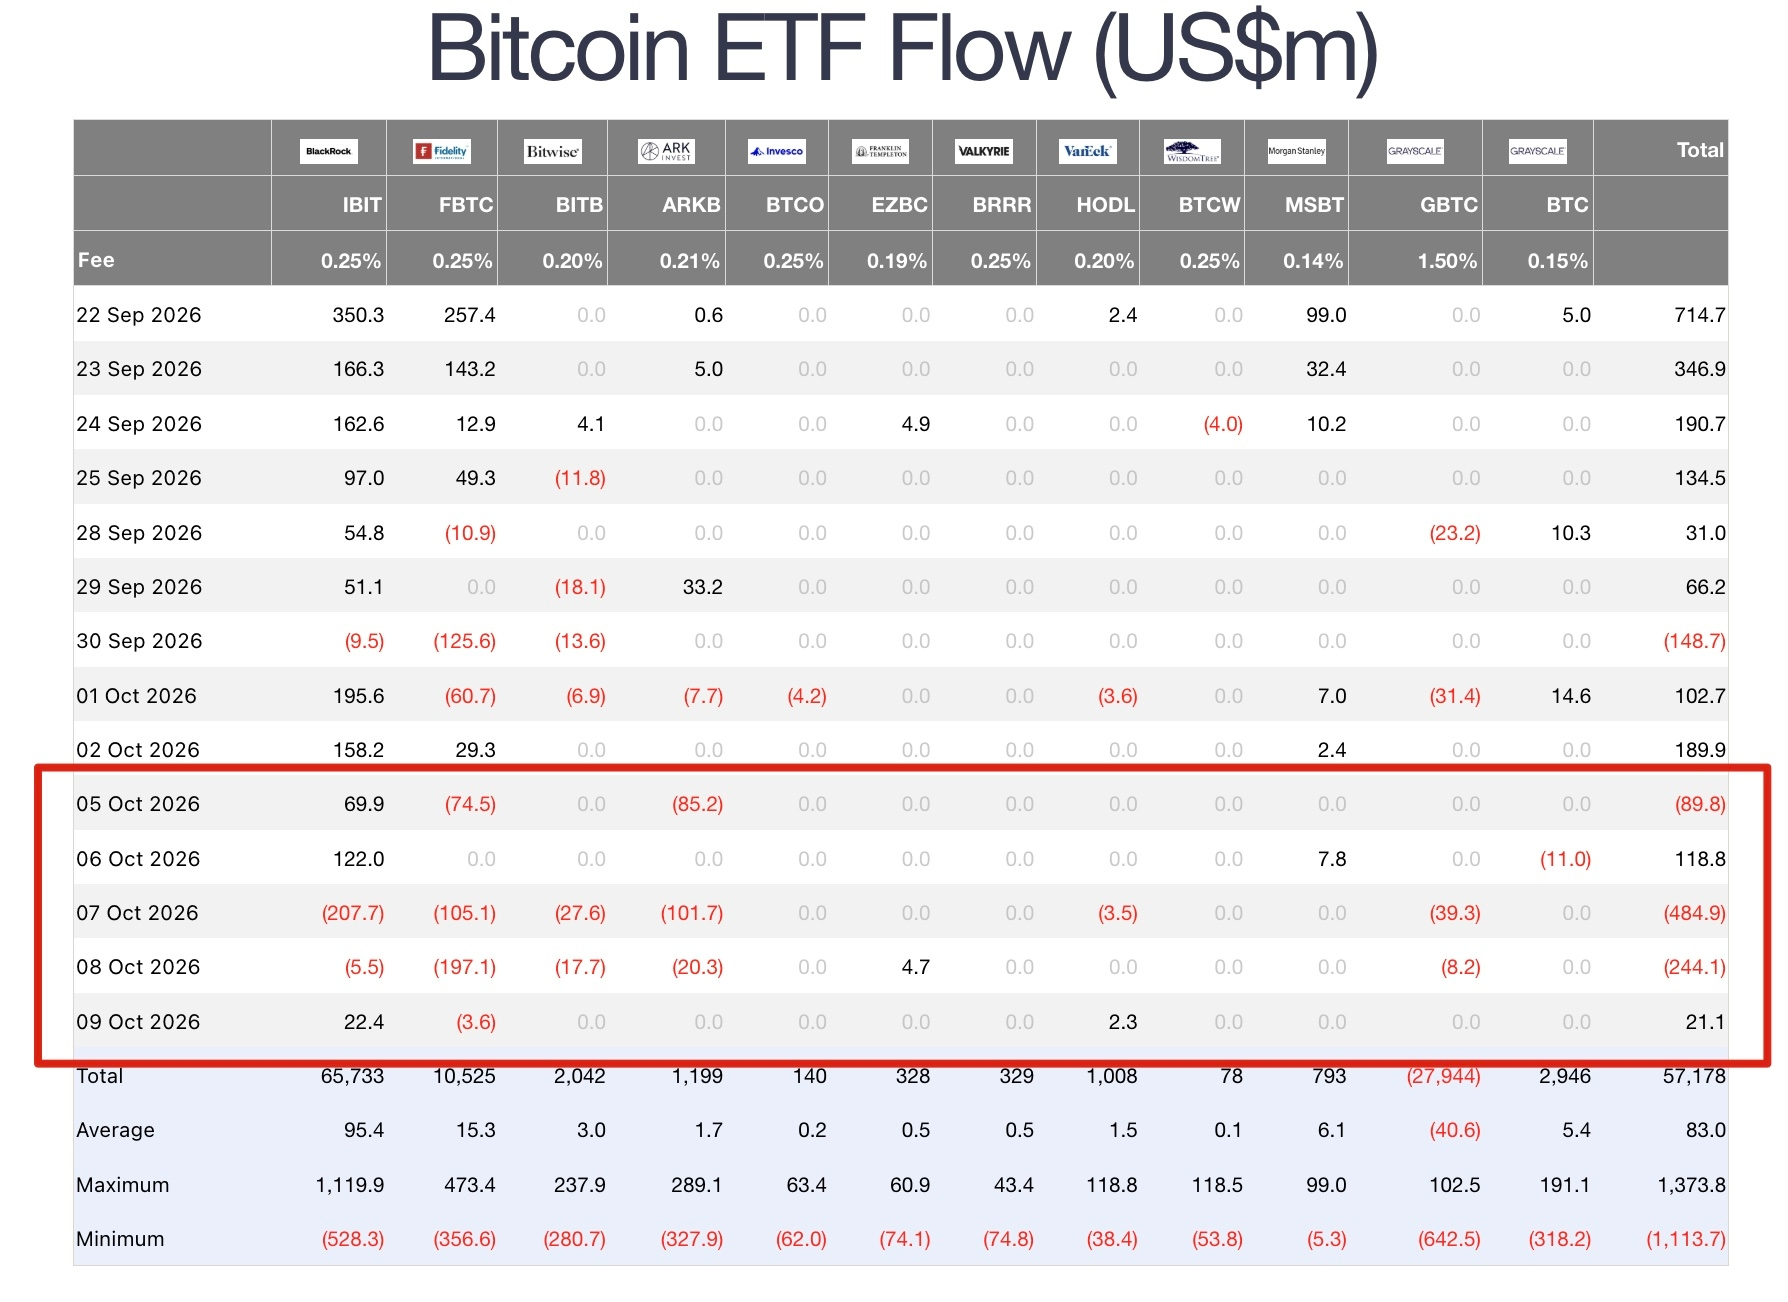
Nach einer Woche Pause gibt’s ein Nachtrags-Update zu den #Bitcoin-ETF-Daten dieser Woche:
Am Montag gab es Nettoabflüsse von 89,8 Mio. USD, am Dienstag Nettozuflüsse von 118,8 Mio. USD, am Mittwoch Nettoabflüsse von 484,9 Mio. USD, am Donnerstag Nettoabflüsse von 244,1 Mio. USD und am Freitag Nettozuflüsse von 21,1 Mio. USD. Insgesamt beliefen sich die Nettoabflüsse diese Woche auf 678,9 Mio. USD #以太坊ETF连续9日净流出
Dabei verzeichnete IBIT am Mittwoch und Donnerstag Nettoabflüsse, während bei allen anderen Nettozuflüsse zu beobachten waren. Am Mittwoch gab es jedoch insgesamt Nettoabflüsse – es handelte sich also nicht mehr bloß um eine Umschichtung von Kapital. Am Freitag flossen lediglich 21,1 Mio. USD zurück. Der Rückfluss war schwach, die Stimmung ist nicht gerade optimistisch.
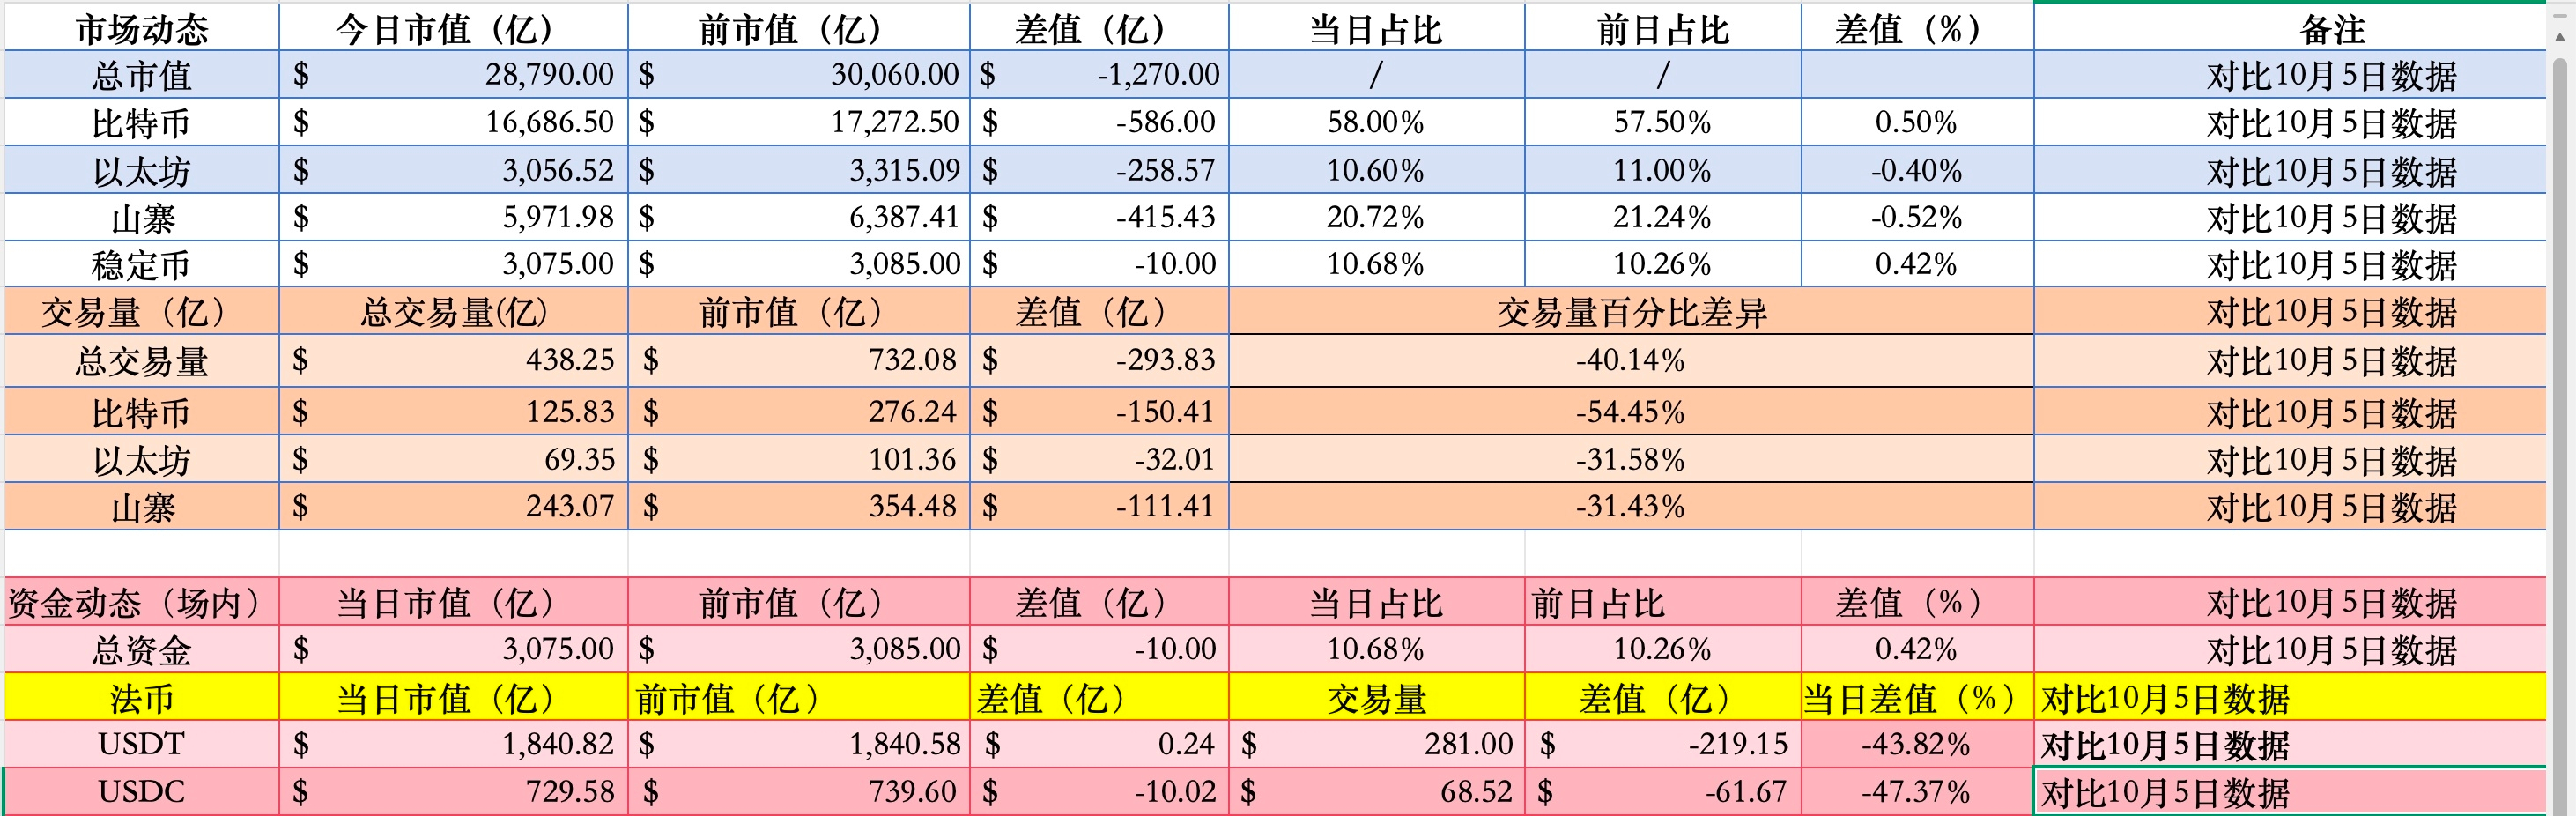
Daten zum Kryptomarkt: Im Vergleich zu den Daten vom 5. Oktober konzentrierten sich die Marktkapitalisierungsverluste auf #BTC und Altcoins. Außerdem verringerte sich das Gesamtkapital um 1 Milliarde. Das Gesamtvolumen von USDT blieb unverändert, während bei USDC Nettoabflüsse von 1 Milliarde zu verzeichnen waren. Die Nettoabflüsse konzentrierten sich auf die wichtigsten US-amerikanischen Kapitalströme.
Betrachtet man die ETF- und Kryptomarktdaten zusammen, wird deutlich, dass diese Woche vor allem US-amerikanisches Kapital abgeflossen ist. Das ist für die Kurse von Kryptowährungen eindeutig kein gutes Zeichen. Bei den ETFs verzeichnete IBIT diese Woche zweimal hohe Nettoabflüsse.
Mit dem Rückgang von BTC lässt sich beobachten, dass sich der Anstieg der langfristigen Renditen von US-Staatsanleihen mit Laufzeiten von 10 und 30 Jahren verlangsamt hat und sie allmählich in eine volatile Abwärtsbewegung übergehen. Offensichtlich ist dies die Folge der Zinserhöhung im Oktober und der hohen Anleiherenditen, die die Liquidität für Risikoanlagen unter Druck setzen.
Wenn die Renditen risikofreier Anlagen hoch sind und weitere Zinserhöhungen feststehen, werden die aktuellen Zinsen zwangsläufig einen Teil des Kapitals dazu veranlassen, aus Risikoanlagen auszusteigen und in andere Anlagen umzuschichten. Die negativen Auswirkungen von Zinserhöhungen sind also nicht ausgeblieben, sondern haben sich lediglich abgeschwächt.
Natürlich ist dieser Liquiditätsengpass-Effekt nur vorübergehend. Für die weitere makroökonomische Entwicklung ist entscheidend, wie sicher eine Zinserhöhung im Dezember ist und ab welchem Punkt die langfristigen Zinsen sich stabilisieren und nicht weiter sinken. Sind die Renditeanforderungen des Marktes an Anleihen zu hoch, wird der vorübergehende Liquiditätsabfluss nicht allzu lange anhalten. Sollten die langfristigen Zinsen anschließend jedoch weiter steigen, besteht dieses Problem weiterhin.
Der Druck, den ein Hochzinsumfeld auf Risikoanlagen ausübt, ist nicht uneingeschränkt negativ. Das Kapital ist derzeit lediglich vorsichtiger. Narrative mit starken Wachstumsaussichten können weiterhin Liquidität anziehen, etwa US-Technologieaktien. Allerdings wird ihr kurzfristiges Wachstumspotenzial begrenzt sein.
Zweitens ist dieser Kapitalabfluss bei BTC lediglich als vorübergehende Umschichtung zu verstehen und zugleich als Bewertungsanpassung. Das bedeutet nicht, dass sich der Trend direkt umkehrt und der Markt in einen Bärenmarkt zurückkehrt. Sobald sich das makroökonomische Umfeld verbessert und der BTC-Preis auf ein angemessenes Niveau korrigiert, wird der Kapitalabfluss nicht dauerhaft anhalten – es sei denn, die makroökonomische Lage verschlechtert sich weiter. Also kein Grund für übermäßigen Pessimismus.
Nächste Woche müssen wir die ETF-Zuflüsse und -Abflüsse weiter im Blick behalten. Die Rückflüsse am Freitag waren zu gering. Bleiben die täglichen Rückflüsse nächste Woche unter 100 Millionen oder kommt es sogar erneut zu Nettoabflüssen, sollten wir weiterhin auf das Risiko von Kapitalabflüssen und einer Preiskorrektur achten!