



Ein Unternehmen erzielte den profitabelsten Quartalsgewinn in der Geschichte des Landes, doch seine Aktie fiel am selben Tag und liegt rund 30 Prozent unter ihrem Höchststand von vor einem halben Jahr. Stellt man diese beiden Tatsachen nebeneinander, lautet die Frage nicht mehr, ob die Geschäftszahlen gut sind, sondern was der Markt einpreist. Zunächst prüfen wir die Geschäftszahlen selbst, dann betrachten wir Herkunft und Verwendung der Gewinne, erläutern anschließend die Entwicklung des Aktienkurses und ordnen Samsungs Bilanz schließlich in die gesamte KI-Hardware-Lieferkette ein.
I. Die Geschäftszahlen selbst: Der Quartalsgewinn entspricht etwa dem 2,5-Fachen des Gesamtjahresgewinns 2025
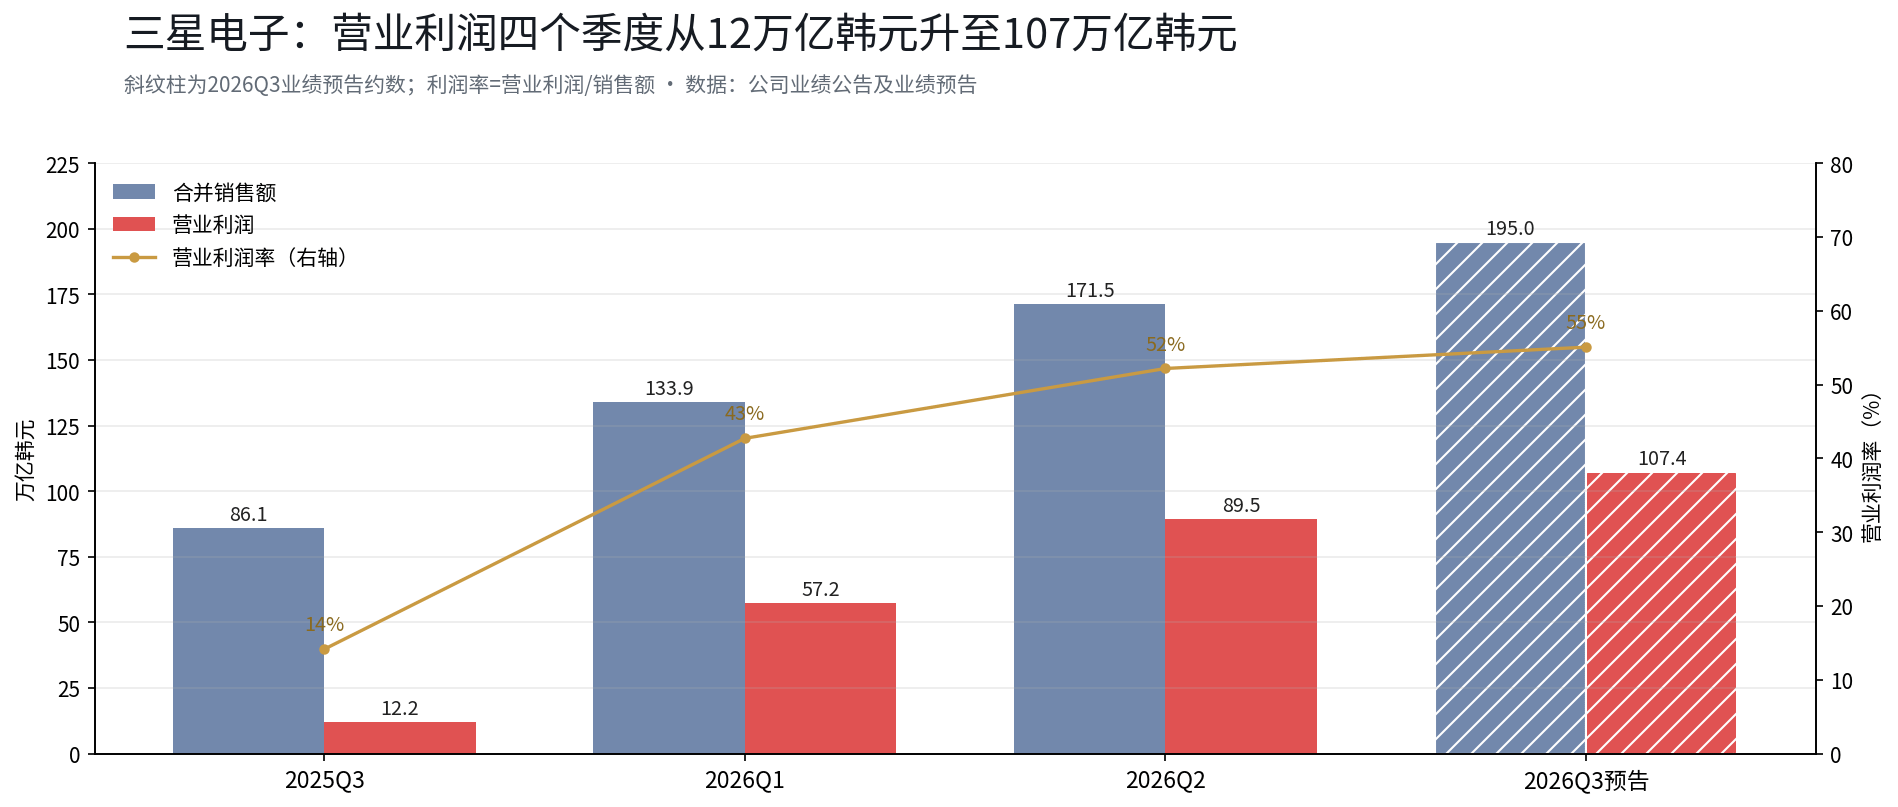
Zunächst ein Blick auf die Zahlen. Vorläufige Ergebnisse für das dritte Quartal 2026: Der konsolidierte Umsatz betrug rund 195 Billionen Won, ein Plus von 126,6 Prozent gegenüber dem Vorjahr; der konsolidierte operative Gewinn lag bei rund 107,4 Billionen Won, ein Plus von 782,5 Prozent. Damit überschritt der operative Quartalsgewinn eines südkoreanischen Unternehmens erstmals die Marke von 100 Billionen Won. Zum Vergleich: Samsungs operativer Gewinn für das Gesamtjahr 2025 betrug 43,6 Billionen Won. In einem Quartal erwirtschaftete das Unternehmen also etwa so viel Gewinn wie in den vergangenen anderthalb Jahren.
Stellt man die vergangenen vier Quartale nebeneinander, wird das Wachstumstempo selbst zur Erzählung: Der operative Gewinn betrug im dritten Quartal 2025 12,17 Billionen Won, im ersten Quartal 2026 57,2 Billionen Won, im zweiten Quartal 89,5 Billionen Won und laut vorläufigen Ergebnissen im dritten Quartal 107,4 Billionen Won. Die operative Marge stieg von 14 Prozent auf rund 55 Prozent.
Dieselbe Zahl lässt sich jedoch auf zwei Arten lesen. Die erste Lesart betrifft die Höhe: 107,4 Billionen Won sind ein Rekord. Die zweite betrifft das Wachstumstempo: Im zweiten Quartal betrug das jährliche Wachstum 1.813,8 Prozent, im dritten Quartal sank es auf 782,5 Prozent. Beide Lesarten sind zutreffend, doch der Aktienkurs reagierte auf die zweite. Dabei ist ein technischer Aspekt zu beachten: Das außergewöhnlich hohe Wachstum gegenüber dem Vorjahr ist zu einem großen Teil auf die niedrige Vergleichsbasis im selben Zeitraum 2025 zurückzuführen. Betrachtet man zwei Jahre zusammen, befindet sich die Speicherbranche mitten in einem historischen Aufschwung. Die Wertentwicklung in der Vergangenheit ist jedoch kein Indikator für zukünftige Ergebnisse.
II. Woher das Geld kommt und wo die Verluste anfallen
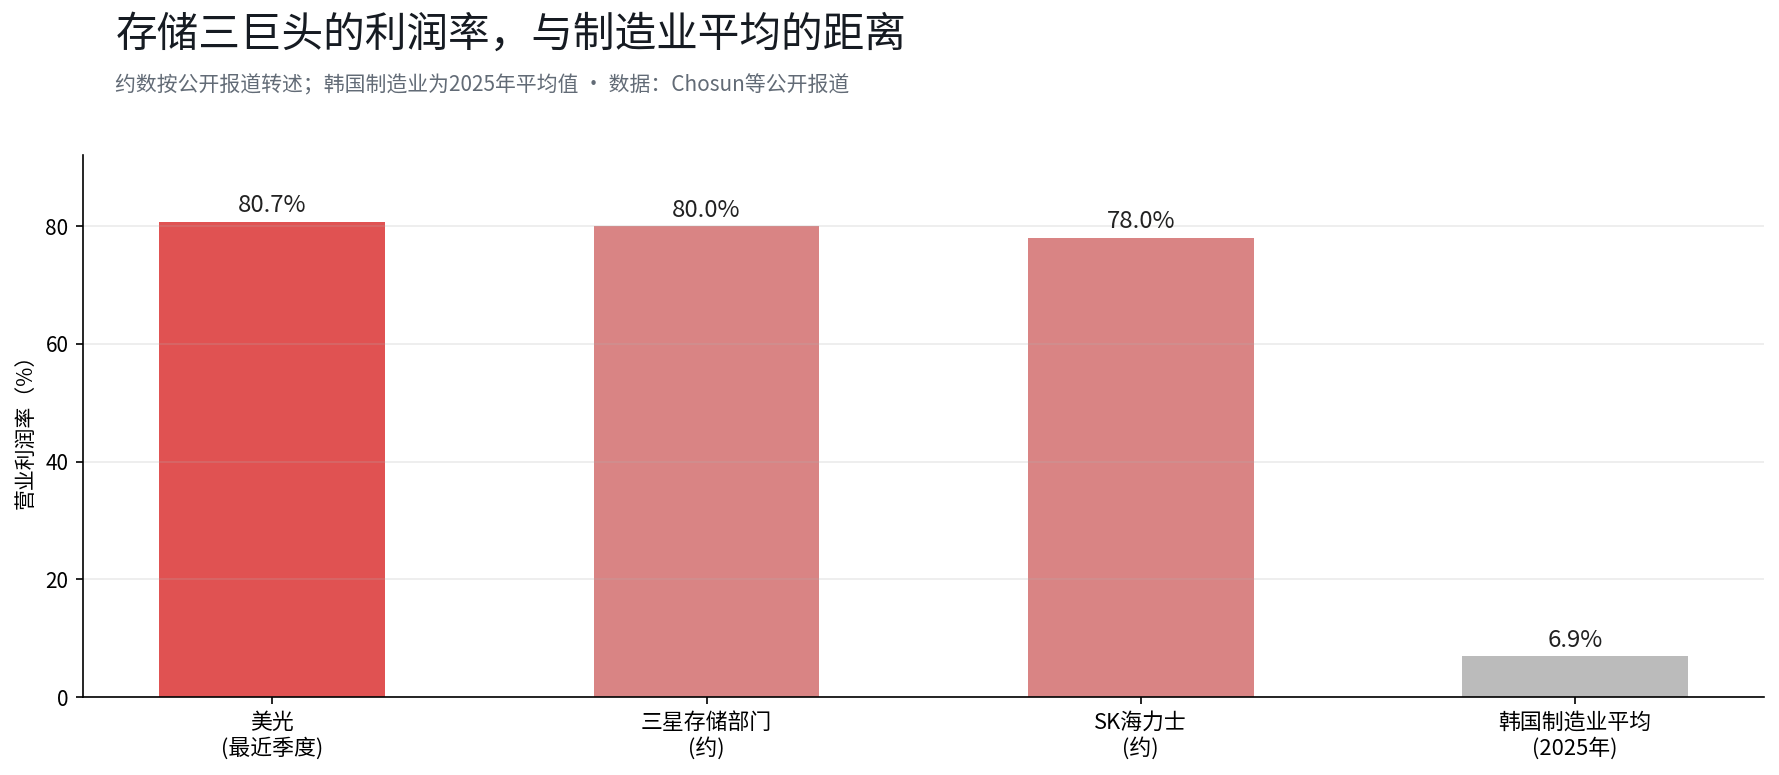
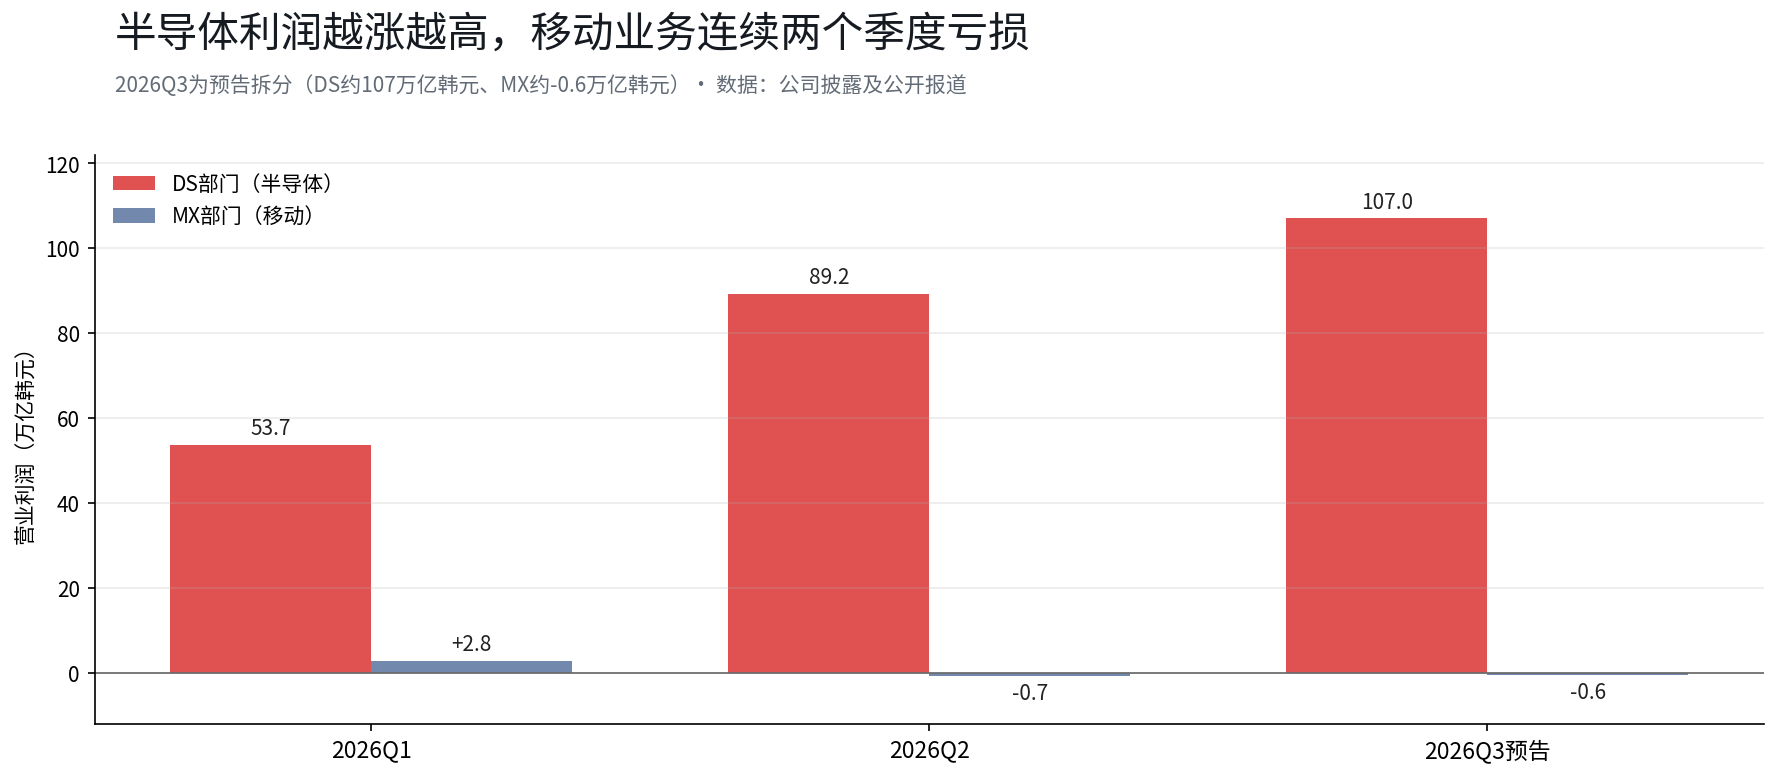 Laut einer Aufschlüsselung von Citi lag der operative Gewinn von Samsungs Halbleitersparte im dritten Quartal bei rund 107 Billionen Won und damit über den 89,2 Billionen Won des zweiten Quartals. Die Gewinne der drei großen Speicherchiphersteller schreiben die üblichen Vorstellungen über die Fertigungsindustrie neu: Öffentlichen Berichten von Chosun und anderen Medien zufolge betrug Microns operative Marge im jüngsten Quartal 80,7 Prozent, die von Samsungs Speichersparte rund 80 Prozent und die von SK Hynix rund 78 Prozent. Zum Vergleich: Die durchschnittliche operative Marge des südkoreanischen verarbeitenden Gewerbes lag 2025 bei nur 6,9 Prozent.
 Am anderen Ende derselben Gewinn- und Verlustrechnung fließt das Geld in die entgegengesetzte Richtung. Die Mobilfunk- und Unterhaltungselektroniksparte dürfte im dritten Quartal einen Vorsteuerverlust von rund 0,6 Billionen Won verzeichnet haben und damit das zweite Quartal in Folge Verluste schreiben. Die Smartphone-Auslieferungen gingen gegenüber dem Vorquartal um 9 Prozent auf 58 Millionen Geräte zurück. Noch konkreter sind die Maßnahmen auf der Angebotsseite: Südkoreanischen Medienberichten zufolge hat Samsungs Mobilfunksparte ihre Zulieferer darüber informiert, dass sie die Smartphone-Produktion im vierten Quartal um 20 bis 30 Prozent senken will. Zugleich erhöhte das Unternehmen die Preise der Galaxy-S26-Serie. Berichten zufolge stieg der Einstiegspreis des S26 um 800 Yuan auf 7.799 Yuan; der Preis des S26+ und des S26 Ultra wurde jeweils um 1.000 Yuan angehoben.
Diese beiden Geschäftsbereiche gehören zum selben Unternehmen, haben getrennte Bilanzen und beeinflussen einander zugleich. Die höheren Speicherchippreise haben die Marge der Halbleitersparte auf rund 80 Prozent steigen lassen. Dieselben Preiserhöhungen sind der unmittelbare Grund für die außer Kontrolle geratenen Kosten der Mobilfunksparte. Morgan Stanley schätzt, dass sich die kumulierten operativen Verluste von Samsungs Mobilfunksparte von 2026 bis 2028 auf bis zu 16 Milliarden US-Dollar belaufen könnten (laut Zusammenfassung des am 21. Juli veröffentlichten Branchenberichts). Ein Teil der Gewinne aus dem Halbleitergeschäft wird durch Verluste im eigenen Endgerätegeschäft wieder aufgezehrt.
III. Warum der Aktienkurs nicht mitzieht
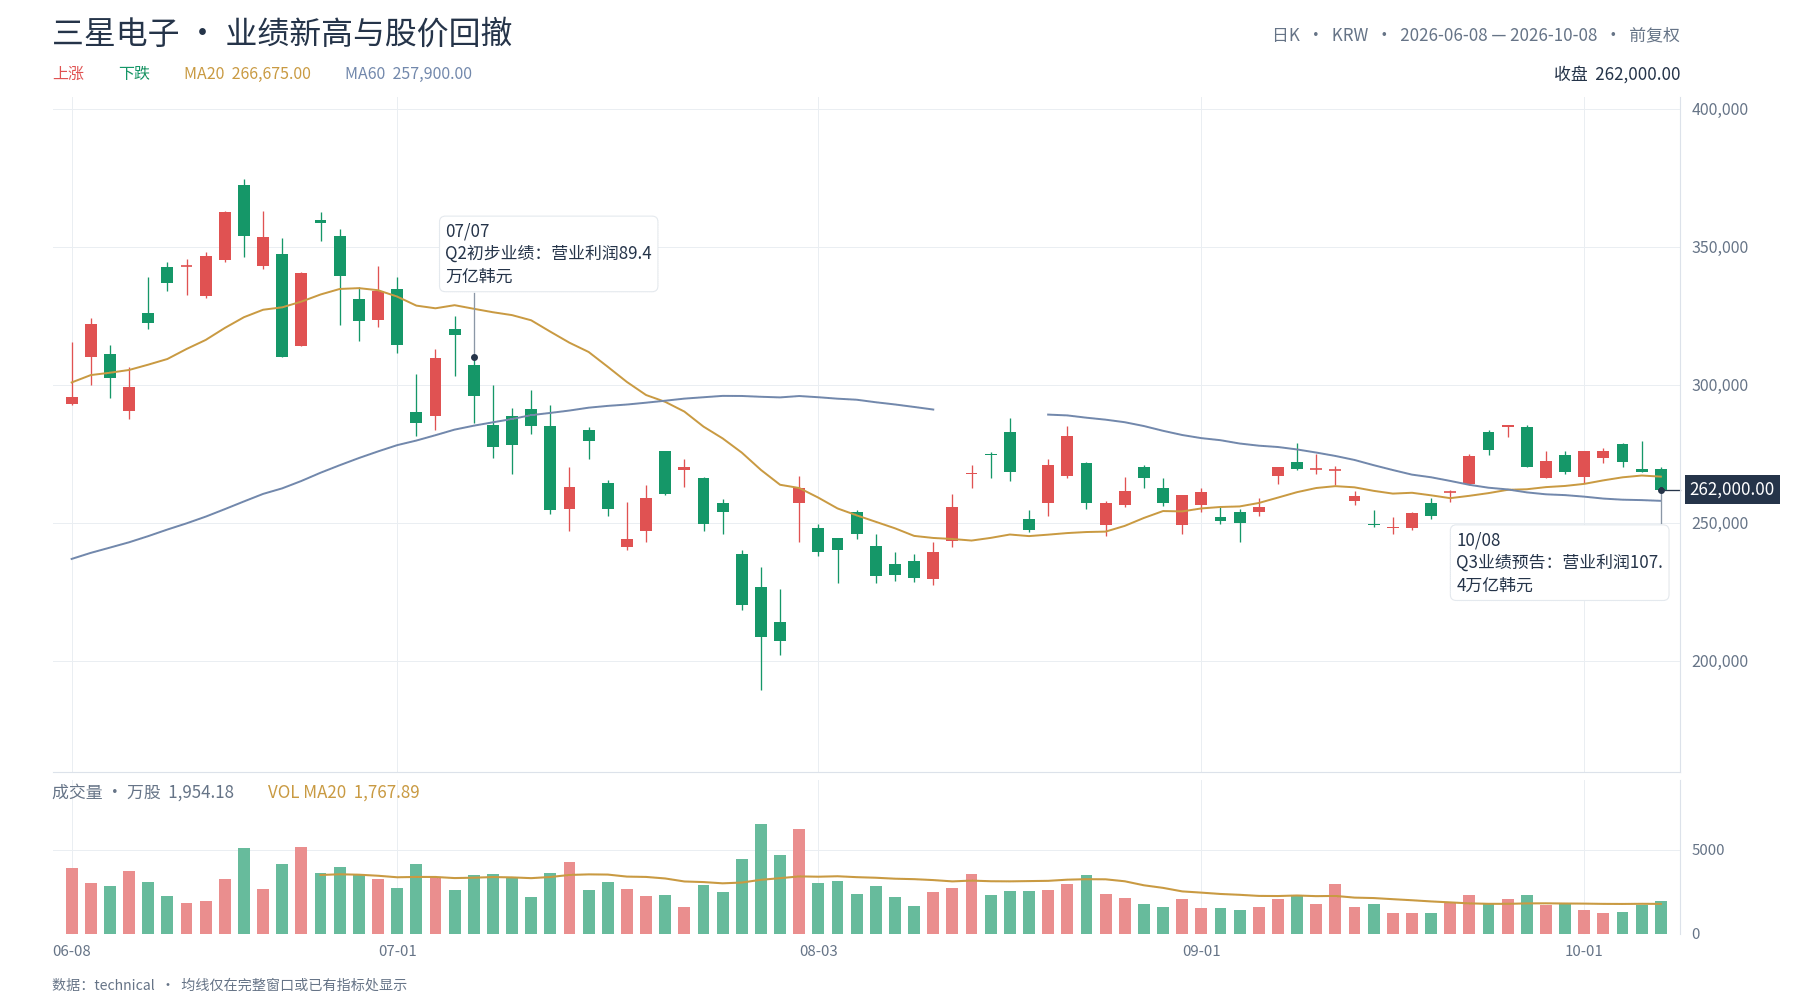
Zum Handelsschluss am 8. Oktober notierte Samsung Electronics bei 262.000 Won, ein Tagesminus von 2,42 Prozent. In den drei Handelstagen seit Monatsbeginn summierte sich der Rückgang auf 5,07 Prozent. Gegenüber dem Intraday-Höchststand vom 18. Juni bei 374.500 Won beträgt der Rückgang rund 30 Prozent. Die Aktie fiel bereits am Tag der Veröffentlichung der vorläufigen Geschäftszahlen. Das zeigt, dass der Markt die Rekordergebnisse schon vor der Bekanntgabe eingepreist hatte; die Veröffentlichung selbst brachte keine neuen Impulse für einen weiteren Anstieg.
Drei Fragen stehen hier gleichzeitig im Raum. Erstens die Abweichung: Der Umsatz im dritten Quartal betrug 195 Billionen Won und lag damit unter der Analystenschätzung von rund 201,9 Billionen Won; der operative Gewinn belief sich auf 107,4 Billionen Won und lag ebenfalls unter der Prognose von rund 108,67 Billionen Won. Die Abweichung betrug lediglich rund 1 Prozent und würde den Aktienkurs normalerweise kaum bewegen. Bei besonders einhelligen Erwartungen kann jedoch selbst eine geringfügige Unterschreitung der Prognose ein stärkeres Signal aussenden. Zweitens das Wachstumstempo: Das Wachstum gegenüber dem Vorjahr sank von 1.813,8 Prozent im zweiten Quartal auf 782,5 Prozent. Auch der Zuwachs des operativen Gewinns gegenüber dem Vorquartal verlangsamte sich von 56 Prozent im zweiten Quartal. Drittens Lagerbestände und Dynamik der Gewinnanhebungen: Laut dem Bericht von Morgan Stanley vom Juli lässt die Dynamik der Gewinnanhebungen für Speicherhersteller nach. Der Anteil der Netto-Gewinnanhebungen ist von einem Höchststand von 92 Prozent auf 77 Prozent zurückgegangen, das jährliche Wachstum der DRAM-Vertragspreise hat sich von seinem Zyklushoch abgeschwächt und die Lagerbestände sowohl bei DRAM als auch bei NAND sind im zweiten Quartal gestiegen.
Die Investitionsausgaben sind eine weitere Belastung, die sich weiter unten in der Gewinn- und Verlustrechnung verbirgt. Im zweiten Quartal beliefen sich Samsungs Investitionsausgaben auf 16,8 Billionen Won, davon entfielen 15,4 Billionen auf die Halbleitersparte. Um die Kapazitätslücke zu schließen, hat das Unternehmen im vergangenen Jahr bereits den Ausbau von Speicherchipwerken begonnen und plant, in den kommenden zwei Jahren weitere Dutzende Billionen Won zu investieren. Sollte Samsung in der zweiten Jahreshälfte für die beschleunigte Produktion von HBM4 die Ausgaben für Fabriken und Abschreibungen weiter erhöhen, könnten sich diese Kosten in den Abschlüssen der nächsten ein bis zwei Quartale niederschlagen. Der Markt sorgt sich darum, ob diese Ausgaben in einem Quartal einen Großteil des zusätzlichen Gewinns aufzehren könnten.
IV. Citis Argumentation und eine grundlegendere Frage
Öffentlichen Berichten zufolge hält Citi an seiner Kaufempfehlung für Samsung und einem 12-Monats-Kursziel von 430.000 Won fest. Gegenüber dem Schlusskurs vom 7. Oktober von 268.500 Won entspricht das einem Aufwärtspotenzial von rund 60 Prozent. Diese Einschätzung gibt lediglich die Ansicht des betreffenden Instituts wieder. Citis zentrale Begründung ist der Preissetzungsspielraum bei HBM4: Berichten zufolge schätzt das Institut, dass der Durchschnittspreis pro GB für HBM4 12hi von rund 2 US-Dollar im Jahr 2026 auf 4 bis 5 US-Dollar im Jahr 2027 steigen könnte. HBM4 8hi könnte darauf einen Aufschlag von 20 bis 30 Prozent erzielen. Das Samsung-Management erklärte bei der Telefonkonferenz zu den Ergebnissen des zweiten Quartals ebenfalls, dass der HBM4-Umsatz im dritten Quartal voraussichtlich auf mehr als das Dreifache steigen und in der zweiten Jahreshälfte über 60 Prozent des gesamten HBM-Umsatzes ausmachen werde (laut Zusammenfassungen der Telefonkonferenz zu den Geschäftszahlen).
Die Bullen setzen auf Preissetzungsspielraum; die Gegenseite fragt, wie viel die Nachfrage verkraften kann. Morgan Stanley schätzt, dass die Investitionsausgaben globaler Cloud-Anbieter 2027 bis zu 1,2 Billionen US-Dollar erreichen könnten, wovon mehr als die Hälfte in Speicher fließen würde. Gleichzeitig lag das Verhältnis von Investitionsausgaben zu EBITDA bei Google, Amazon, Microsoft und Meta im Jahr 2026 bereits bei über 70 Prozent. Bei einigen Unternehmen könnten die Investitionsausgaben 2027 das EBITDA übersteigen. Die Preissetzungsmacht bei Speicherchips liegt auf der Angebotsseite; die Gewinne der Anbieter hängen letztlich von den Ausgaben der Nachfrageseite ab. Sobald die Ausgaben der Käufer nahe an ihre Ertragskraft heranreichen oder sie sogar übersteigen, hängt die Dauer des Preisanstiegs von einer Bilanz ab, die Samsung selbst nicht beeinflussen kann.
V. Samsungs Bilanz ist auch die Bilanz der gesamten KI-Hardware-Lieferkette
In Samsungs Geschäftszahlen stehen sich zwei gegensätzliche Entwicklungen gegenüber. Einerseits boomt die Nachfrage von KI-Rechenzentren nach HBM und DRAM weiterhin, das angespannte Verhältnis von Angebot und Nachfrage bei Speicherchips könnte anhalten und die Branchenmargen liegen auf historischen Höchstständen. Andererseits drosselt die Unterhaltungselektroniksparte desselben Unternehmens die Produktion, erhöht die Preise und schreibt Verluste. Die höheren Speicherpreise drücken auf die Margen der Endgeräte. Diese beiden Entwicklungen sind kein bloßer Zufall, sondern die zweite wird teilweise durch die erste verursacht: Je teurer Rechenleistung wird, desto schwieriger wird das Geschäft mit Endgeräten. Ein ähnlicher Druck breitet sich entlang der gesamten KI-Hardware-Lieferkette aus, auch wenn die einzelnen Glieder ihn unterschiedlich zu spüren bekommen.
Unserer Ansicht nach lässt sich Samsungs Aktienkurs im Kern so lesen: Der Markt bewertet das Wachstumstempo, nicht die Höhe der Gewinne. Das Gewinnniveau ist bereits erreicht; die Steigerungsrate ist nun Teil der Bewertung. Diese Lesart hat eine Voraussetzung und ein Gegenbeispiel. Voraussetzung ist, dass das Wachstumstempo der Ausgaben von Cloud-Anbietern anhält. Sollten die Investitionsausgabenprognosen für 2027 systematisch nach unten korrigiert werden, gerieten bei Speicherchips sowohl Absatzmengen als auch Preise unter Druck. Das Gegenbeispiel wäre, wenn langfristige Lieferverträge und der Ausblick auf Angebot und Nachfrage 2027 bei der Ergebnispräsentation am 29. Oktober auf eine stärkere Knappheit hindeuten und die Sorgen über das Wachstumstempo vorübergehend nachlassen. Ob die Gewinne in diesem Zyklus ihren Höhepunkt erreicht haben, lässt sich im Voraus nicht belegen. Überprüfen lassen sich nur die drei Antworten vom 29. Oktober: der Ausblick auf Angebot und Nachfrage 2027, der Stand der langfristigen Lieferverträge sowie die Einzelheiten zu Investitionsausgaben und Aktionärsrenditen. Es bleibt abzuwarten, in welchem Umfang die Gewinne dieses Quartals bereits im Aktienkurs eingepreist sind.
Datenhinweise
Samsungs Geschäftszahlen und Aufschlüsselung nach Geschäftsbereichen: Unternehmensmitteilungen (8.10.2026, 30.7., 6.5.).
Vergleich mit dem dritten Quartal 2025 und Jahresgewinn: Unternehmensangaben, Yonhap (7.4.2026, 7.7.).
Samsung-Aktienkurs und Kursrückgang: öffentliche Kursdaten, Schlusskurs vom 8.10.2026; der Höchststand vom 18.6. ist ein Intraday-Kurs.
Einschätzung von Citi: Citi-Analyse, in Medienberichten wiedergegeben.
Einschätzung von Morgan Stanley: Branchenbericht von Morgan Stanley vom 21.7.2026, in Medienberichten wiedergegeben.
Produktionskürzungen bei Smartphones, Auslieferungen und Preisgestaltung der S26-Serie: südkoreanische Medien, TrendForce.
Margen der drei großen Speicherchiphersteller: öffentliche Berichte von Chosun und anderen Medien.
Haftungsausschluss:
Dieser Artikel dient ausschließlich der allgemeinen Information und Marktkommentierung. Er basiert auf öffentlich verfügbaren Informationen zum im Text genannten Zeitpunkt. Die betreffenden Marktdaten, Erwartungen und Wahrscheinlichkeiten können sich im Zuge von Marktveränderungen ändern. Die im Artikel zitierten Ansichten und Anlagestrategien dritter Institutionen, Analysten oder anderer Personen geben ausschließlich deren Einschätzungen zu einem bestimmten Zeitpunkt wieder und stellen weder die Ansichten noch eine Empfehlung von BIT dar. Dieser Artikel ist keine Anlageberatung, Anlageanalyse, kein Angebot, keine Aufforderung zur Abgabe eines Angebots und keine Empfehlung zu Wertpapieren, Anlageprodukten oder Handelsstrategien. Er sollte auch nicht als Grundlage für Anlageentscheidungen dienen. Finanzmärkte sind mit Risiken verbunden; Wertpapierkurse und die Marktentwicklung können schwanken. Die Wertentwicklung in der Vergangenheit und frühere Markttrends sind kein Indikator und keine Garantie für zukünftige Ergebnisse. Anleger sollten die jeweiligen Risiken unter Berücksichtigung ihrer persönlichen Umstände eigenständig beurteilen und bei Bedarf professionellen Rat einholen.