



Am 8. Oktober Pekinger Zeit veröffentlichte die US-Notenbank das Protokoll ihrer geldpolitischen Sitzung des Offenmarktausschusses (FOMC) vom 15. bis 16. September.
Die nun veröffentlichten Sitzungsprotokolle rücken die Fed wieder in den Rahmen „zuerst die Inflation bekämpfen“: Die Zinserhöhung ist bereits erfolgt, und eine weitere bis Jahresende bleibt für die Mehrheit das Basisszenario. Aus den Protokollen geht hervor, dass alle Sitzungsteilnehmer die Entscheidung für eine Zinserhöhung um 25 Basispunkte im September unterstützten. Die meisten hielten eine weitere Zinserhöhung im Laufe des Jahres für angemessen, allerdings sei ein Schritt im Oktober nicht zwingend erforderlich.
Nach der Veröffentlichung der Protokolle gaben Risikoanlagen als Erstes nach. BTC fiel heute Vormittag zeitweise auf 82.300 US-Dollar und erholte sich inzwischen auf 83.000 US-Dollar. Die meisten übrigen Altcoins verloren mehr als 3 %.
Die Daten zeigen, dass Spot-ETFs auch nach der Zinserhöhung weiterhin Nettozuflüsse verzeichneten. Im September flossen 2,6 Milliarden US-Dollar in BTC-Spot-ETFs – der zweithöchste monatliche Nettozufluss in diesem Jahr, nach rund 3,52 Milliarden US-Dollar im August. Das zeigt, dass sich institutionelle Anleger nicht zurückgezogen haben und die weiteren Aussichten weiterhin vielversprechend sind.
Was stand im Protokoll?
Auf der Sitzung vom 15. bis 16. September erhöhte das FOMC einstimmig mit 12 zu 0 Stimmen die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 %. Es war die erste Zinserhöhung seit Juli 2023. Im Protokoll wird außerdem ausdrücklich festgehalten, dass alle 19 anwesenden Mitglieder diese Entscheidung unterstützten. Die Mehrheit hielt eine weitere Anhebung der Zielspanne vor Jahresende für möglicherweise angemessen. Zugleich betonte sie, dass jede Sitzung offenbleibe und die nächsten Schritte von den Daten sowie deren Bedeutung für die Aussichten und die Risikoverteilung abhingen.
Die Inflation steht im Zentrum dieser Wende. Die Mitarbeiter schätzten, dass die Gesamt-PCE-Inflation im August bei rund 3,8 % und die Kerninflation bei etwa 3,4 % lag. In den vergangenen Monaten seien bei der Inflationsbekämpfung kaum Fortschritte erzielt worden, und die Risiken wiesen nahezu einhellig nach oben. Zu den Treibern zählten geopolitisch bedingte Energiepreise, Zölle sowie Investitionen in den Ausbau der KI-Infrastruktur, damit verbundene Inputkosten und Preise für technologiebezogene Güter. Die Wirtschaftsaktivität expandiert weiterhin solide, der Konsum ist widerstandsfähig, die Arbeitslosenquote liegt bei rund 4,1 % und der Arbeitsmarkt nahe der Vollbeschäftigung. Einige Sitzungsteilnehmer stuften den Leitzins vor der Zinserhöhung sogar als „nicht oder nur leicht restriktiv“ ein. Einige betrachteten einen höheren Zinspfad als Absicherung gegen eine hartnäckige Inflation, andere als notwendige Maßnahme angesichts des Basisszenarios.
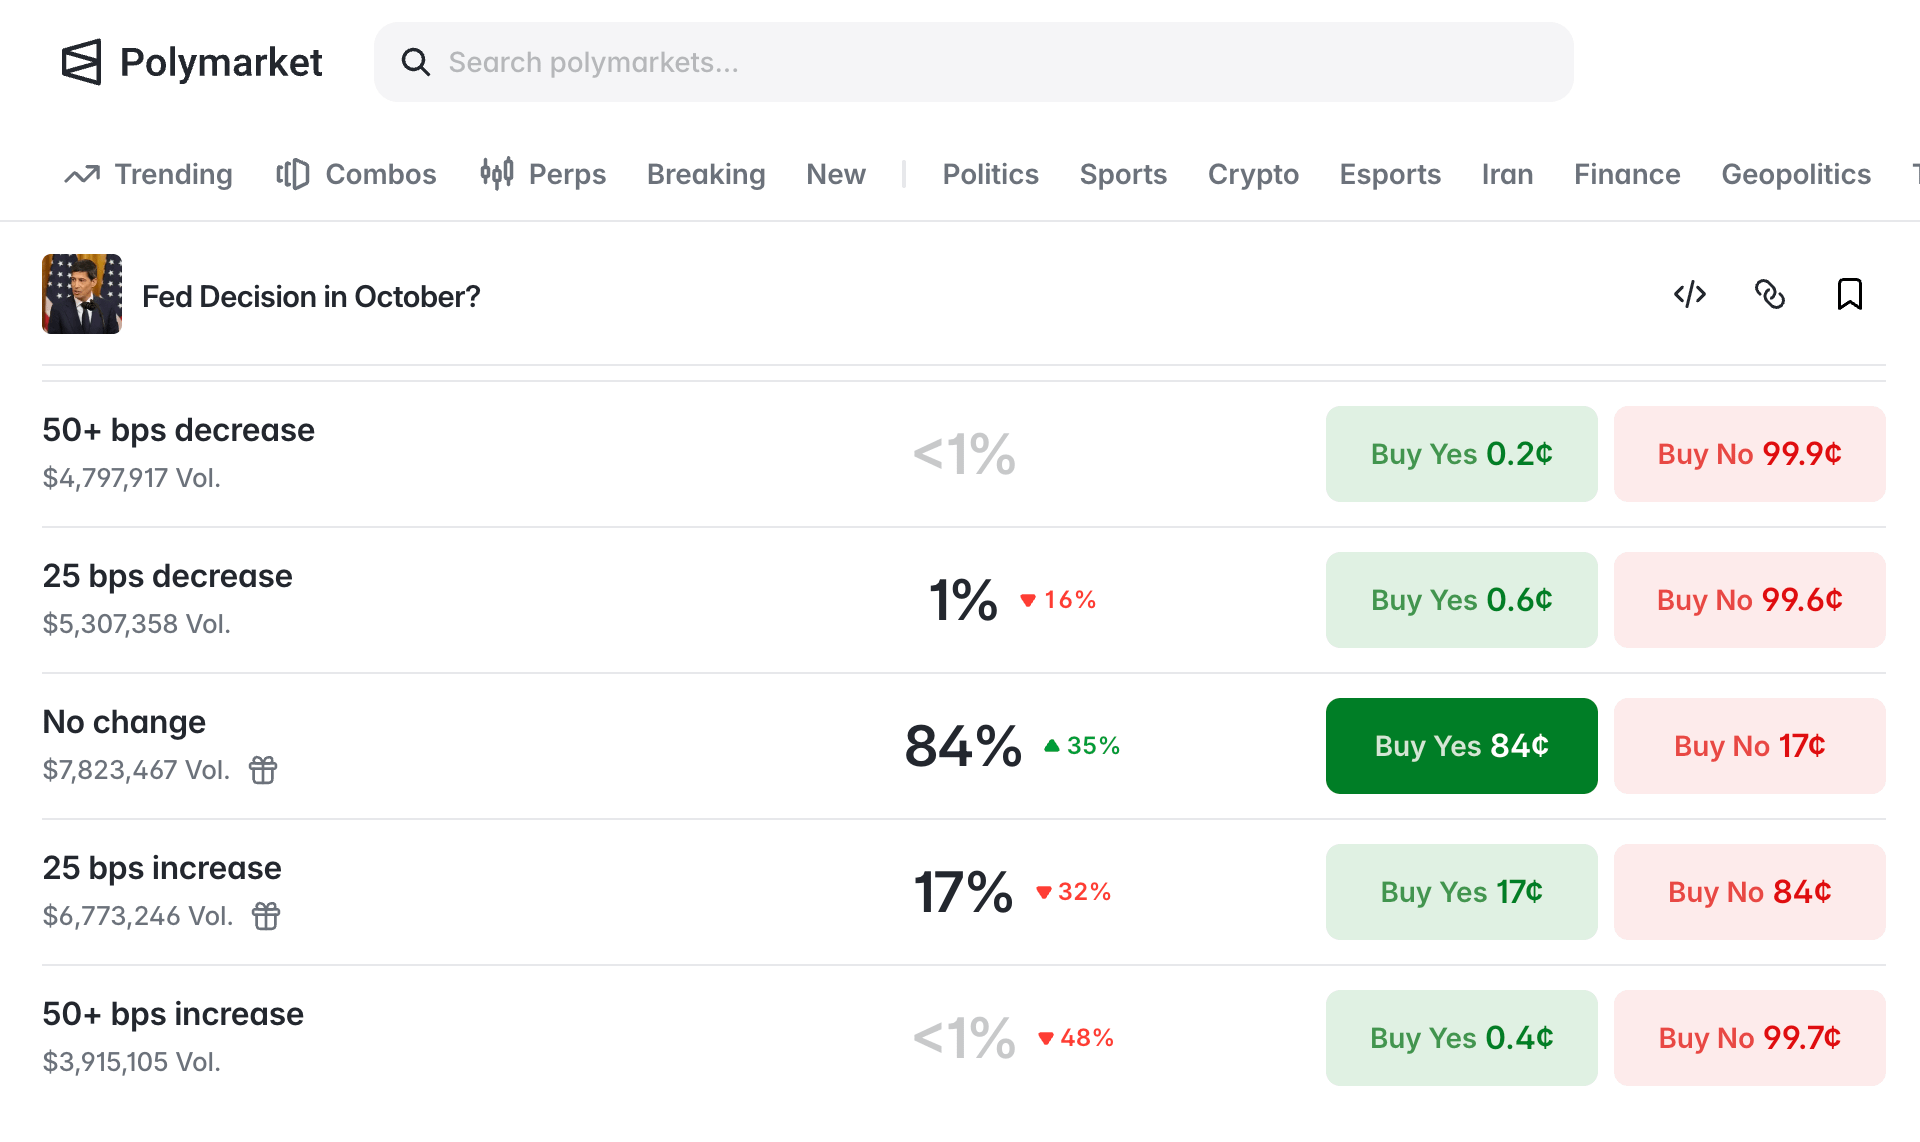
Daten von Polymarket zufolge lag die Wahrscheinlichkeit, dass die Zinsen im Oktober unverändert bleiben, nach Veröffentlichung des Protokolls bei 84 % – ein Anstieg um 35 Prozentpunkte innerhalb der vergangenen Woche. Die Wahrscheinlichkeit einer weiteren Zinserhöhung bis Jahresende liegt weiterhin bei über 70 %. Anders gesagt: Das Protokoll bestätigt eine „Tendenz zu einer Straffung im Laufe des Jahres“, nicht aber, dass „im Oktober zwingend erneut erhöht werden muss“.
Für Risikoanlagen geht der Druck nicht nur von der Zinserhöhung selbst aus, sondern auch davon, dass die Zinsen länger auf hohem Niveau bleiben. Sollten nominale und reale Zinsen aufgrund der Erwartungen weiterer Erhöhungen hoch bleiben, geraten die theoretischen Bewertungen langfristiger Anlagen, hoch bewerteter Wachstumsaktien und Kryptoanlagen unter Druck. Während der Sitzung waren die Renditen US-amerikanischer Staatsanleihen mit Laufzeiten von zwei bis zehn Jahren bereits um insgesamt rund 35 Basispunkte gestiegen. Die Finanzierungsbedingungen haben sich nicht umfassend verschärft – die Aktienmärkte sind weiterhin hoch bewertet und die Kreditrisikoaufschläge eng. Das Protokoll zählt jedoch ausdrücklich dazu, dass „die Finanzbedingungen das Wachstum weiterhin stützen“, und behandelt dies als Inflationsrisiko und nicht als vernachlässigbaren Hintergrundfaktor.
Das Protokoll beschreibt keine Rezession, sondern starke Investitionen, stabile Beschäftigung und eine erhöhte Inflation. In einer solchen Kombination werden Risikoanlagen weder wegen eines „Rezessionsszenarios“ noch wegen einer „unbegrenzten geldpolitischen Lockerung“ gekauft. Der Markt preist ein, dass die Wirtschaft höhere Zinsen verkraften kann und die Geldpolitik im Hinblick auf das 2-%-Ziel noch einen Schritt weiter gehen wird. Bei Anlagen mit hohem Beta wird die Volatilität von den Daten bestimmt, nicht von einer unerwarteten geldpolitischen Kehrtwende.
Nach der Zinserhöhung kaufen Anleger wieder Krypto-ETFs
Bemerkenswert ist, dass die institutionelle Nachfrage am Kryptomarkt durch die Zinserhöhung offenbar nicht nachgelassen hat.
Daten von SoSoValue zufolge verzeichneten US-Spot-Bitcoin-ETFs im September Nettozuflüsse von rund 2,65 Milliarden US-Dollar, die fast vollständig nach der Zinserhöhung am 16. September anfielen: In den zwei Tagen vor der Erhöhung flossen insgesamt rund 750 Millionen US-Dollar ab, vom 17. September bis zum Monatsende dagegen netto rund 2,9 Milliarden US-Dollar zu. In der Woche bis zum 25. September beliefen sich die Zuflüsse auf rund 2,4 Milliarden US-Dollar – der größte Wochenwert seit Oktober 2025. Am 21. September allein waren es annähernd 1 Milliarde US-Dollar. BlackRocks IBIT war der Haupttreiber. Auch Spot-Ethereum-ETFs verzeichneten im selben Zeitraum Nettozuflüsse von rund 690 Millionen US-Dollar. Der Bitcoin-Kurs stieg im Monatsverlauf von etwa 78.500 US-Dollar auf rund 83.000 US-Dollar und bewegte sich anschließend um die Marke von 84.000 US-Dollar.
Auch der längerfristige Verlauf zeigt, dass die Zinserhöhung die Umschichtungen nicht unterbrochen hat. Mitte Juli beliefen sich die kumulierten Nettoabflüsse aus Spot-Bitcoin-ETFs im Jahr 2026 zeitweise auf rund 5,8 Milliarden US-Dollar. Eine Woche nach der Zinserhöhung im September kehrte der Nettofluss seit Jahresbeginn wieder in den positiven Bereich zurück. Anfang Oktober beliefen sich die kumulierten Nettozuflüsse der Produkte seit ihrer Einführung auf rund 57,8 Milliarden US-Dollar, das Nettovermögen auf etwa 110 Milliarden US-Dollar. Seit Anfang Oktober schwanken die täglichen Flüsse: Am 6. Oktober gab es weiterhin Nettozuflüsse von rund 120 Millionen US-Dollar, und einigen Auswertungen zufolge verzeichnete das 30-Tage-Fenster noch immer Nettozuflüsse von rund 3,5 Milliarden US-Dollar. Doch schon die Entwicklung im September spricht für sich: Eine vollständig eingepreiste Zinserhöhung um 25 Basispunkte löst für sich genommen keine institutionellen Abflüsse aus.
Das widerspricht der traditionellen Intuition, dass „Zinserhöhungen Verkäufe von Risikoanlagen auslösen“. Der Grund: Vor dem Beschluss lag die Wahrscheinlichkeit einer Zinserhöhung bereits bei über 90 %, und die Abflüsse konzentrierten sich auf die Tage vor der Entscheidung. Nach dem Beschluss nahm die Unsicherheit ab, sodass sowohl Leerverkäufe geschlossen als auch Anlagegelder wieder zugeführt wurden. Die Käufe fanden in regulierten Spot-ETFs statt und entsprachen tatsächlichen Bitcoin-Käufen, nicht gehebelten Futures. Solche Anleger reagieren weniger empfindlich auf eine einzelne Zinserhöhung um 25 Basispunkte als auf die Stabilität des regulatorischen Zugangs und die Frage, ob nicht korrelierte Anlagen in einem Portfolio gebraucht werden.
Kein Lockerungsszenario, sondern ein Szenario, in dem „Zinserhöhungen verkraftbar sind“
Das Protokoll zeigt, dass die Mehrheit eine weitere Zinserhöhung weiterhin für angemessen hält und einige Mitglieder den aktuellen Zinssatz als nicht ausreichend restriktiv ansehen. Sollten der CPI-Bericht vom 14. Oktober oder die anschließenden Arbeitsmarktdaten die Sorgen über eine hartnäckige Inflation erneut verstärken, dürfte die Einpreisung einer Zinserhöhung im Dezember rasch zunehmen. Höhere Realzinsen und ein stärkerer US-Dollar würden hochvolatile Anlagen unter Druck setzen. In einem solchen Szenario handelt der Kryptomarkt üblicherweise zunächst die Erwartungen an die Liquidität und erst danach seine eigenen Angebots- und Nachfragebedingungen. ETFs können den Druck abfedern, aber einen Anstieg des risikofreien Zinssatzes nicht absichern.
Aktuell ist die Wahrscheinlichkeit, dass die Zinsen im Oktober unverändert bleiben, deutlich höher als in den ersten Tagen nach der Sitzung. Das verschafft Risikoanlagen eine Phase ohne wichtige Datenveröffentlichungen. Noch wichtiger: Die ETF-Zuflüsse im September zeigen, dass Institutionen Bitcoin als Anlageposition und nicht bloß als Absicherung gegen eine Lockerung betrachten können, wenn das Wachstum nicht einbricht, die Zinserhöhung bereits eingepreist ist und der Zugang zum Spotmarkt offen bleibt. Auch Spot-Produkte auf Ethereum, Solana und andere Anlagen verzeichneten in derselben Woche Nettozuflüsse. Das spricht dafür, dass es sich nicht nur um eine kurzfristige Gegenbewegung bei einem einzelnen Vermögenswert handelte.
Entscheidend wird sein, ob drei Datengruppen in dieselbe Richtung weisen: Bleiben PCE und CPI weiterhin über 3 % und machen damit eine Zinserhöhung im Dezember wahrscheinlich? Straffen sich die Finanzierungsbedingungen tatsächlich durch steigende Renditen von US-Staatsanleihen? Und können Spot-ETFs weiterhin Nettozuflüsse verzeichnen, wenn sich Bitcoin der Kostenbasis der Halter nähert?
Wenn von den drei Faktoren nur die Zinsen steigen und die Kapitalflüsse ins Negative drehen, wird die Erzählung, dass Risikoanlagen „Zinserhöhungen verkraften können“, an Zugkraft verlieren. Sollten sich die Inflation am Rand abschwächen, die Pause im Oktober bestätigt werden und die monatlichen ETF-Zuflüsse positiv bleiben, dürfte der Kryptomarkt eher die Nachfrage nach Anlagen nach einem Rückgang der Volatilität handeln als eine neue Runde massiver geldpolitischer Lockerungen.